


看懂CPO与高端CCL:AI交换机产业链正在争论什么
9月中旬,高端覆铜板板块出现一轮明显调整,市场重新交易一条已经讨论很久的逻辑:共封装光学(CPO)把光引擎推到交换芯片附近,高速电信号在PCB上的传输距离大幅缩短,超低损耗覆铜板还能维持多少价值量?
摩根士丹利9月17日的行业更新判断,CPO构成高端CCL的长期风险,但2026—2028年出现大范围需求削减的概率仍然有限。成本、制造良率、可靠性、可维护性和散热,仍会影响CPO向更大规模系统渗透的速度。
Broadcom的102.4T Tomahawk 6已经进入批量出货,CPO版本TH6-Davisson也开始面向早期客户;5月底,NVIDIA确认Spectrum-X Ethernet Photonics进入生产。CPO已经从技术验证进入产品周期,现在争的是它拿走高速PCB电互连价值量的速度。
一、CPO先动的是PCB上最贵的那段高速电通道
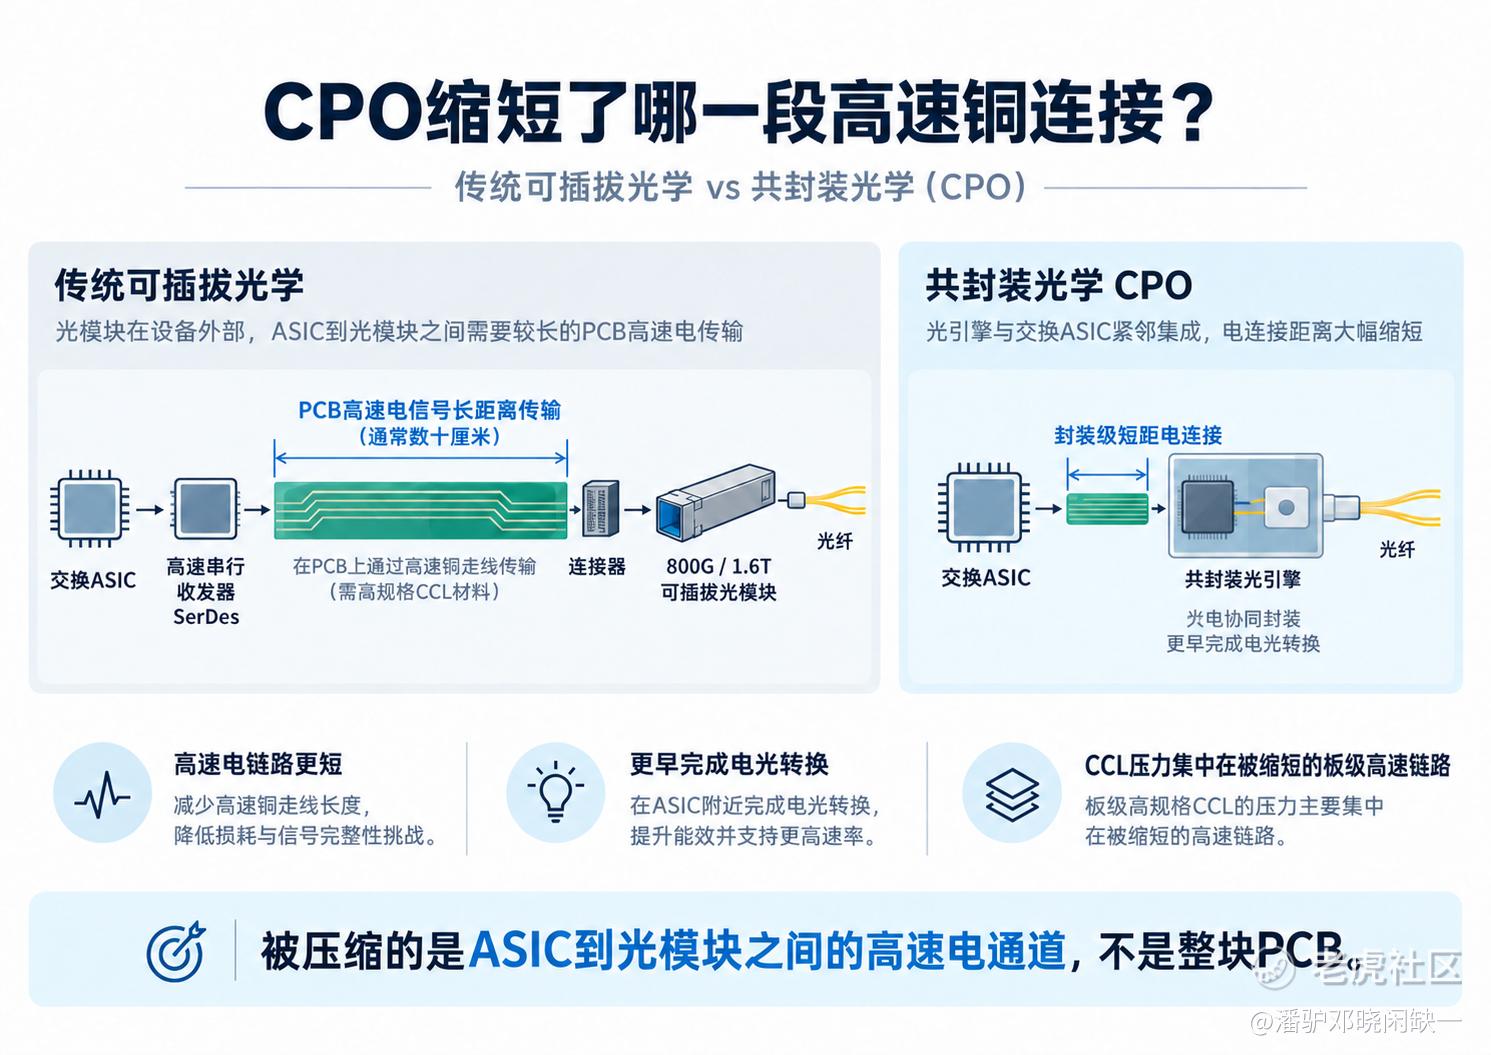
传统高速交换机里,交换ASIC输出电信号,经SerDes进入PCB,通过板内高速铜走线抵达前面板光模块,之后完成电光转换。
进入800G、1.6T时代以后,这段连接越来越难做。信号频率越高,介质损耗、导体损耗、串扰和反射越难控制。PCB需要更低损耗的树脂体系、低介电玻纤材料以及更低粗糙度铜箔,板层结构和制造精度也随之提高。高端CCL的溢价,很大一部分来自这些性能要求。
CPO把电光转换位置直接拉向交换ASIC。高速电信号只需要完成很短的封装级传输,随后转成光信号。因此,CPO最先影响的是ASIC到前面板光模块之间、规格最高的板级高速电通道。
但交换机PCB没有消失。电源、控制、管理、器件连接以及大量低速和中速链路仍然依赖PCB。市场需要计算的是高规格板级互连被拿走多少,而不是把“高速铜连接变短”直接等同于“覆铜板需求消失”。
二、CPO在缩短线路,交换芯片却还在翻倍
高端CCL现在同时面对两个方向相反的变量。CPO压缩部分高速板级电连接;交换芯片的带宽则继续高速提升。
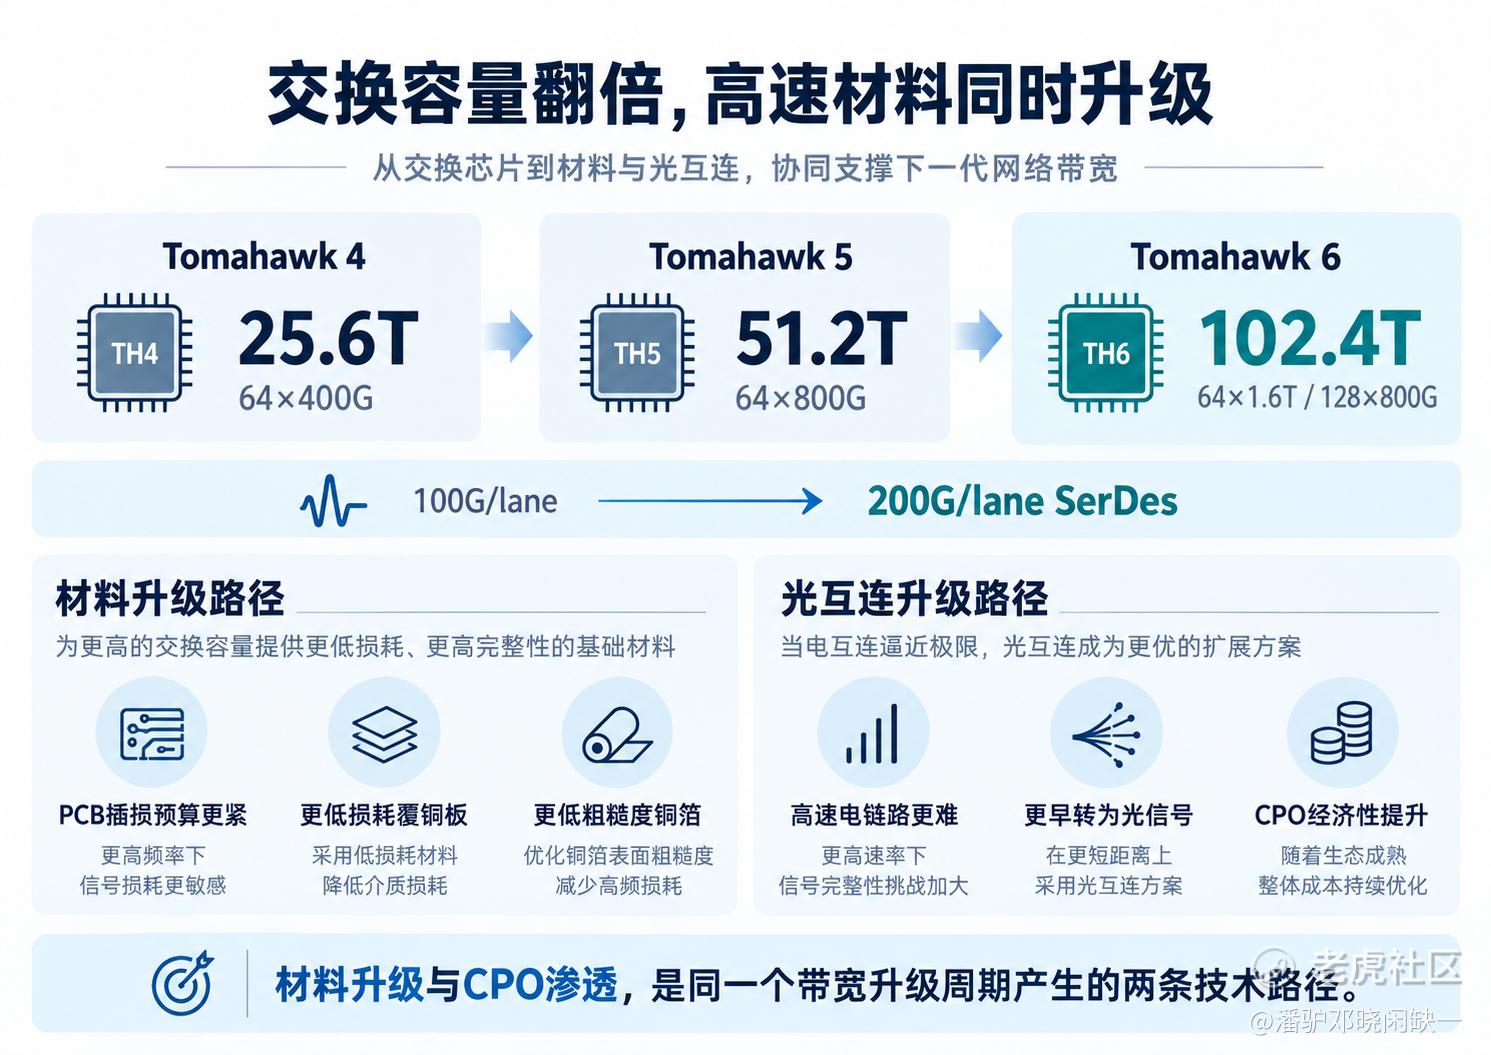
Broadcom的Tomahawk 4交换容量为25.6Tbps,Tomahawk 5提高至51.2Tbps,Tomahawk 6再次翻倍至102.4Tbps,可以支持64×1.6TbE或128×800GbE,并支持100G/200G SerDes。
交换容量不断上升之后,PCB的损耗预算越来越紧。这也解释了一个表面上看起来矛盾的现象:CPO开始产品化的同时,更低损耗CCL、低粗糙度铜箔和高性能玻纤布仍然在升级。
一条路线继续提高PCB材料性能,让高速电信号能够稳定传得更远;另一条路线干脆缩短电传输距离,尽早完成电光转换。
高端CCL价值量 ≈ 有效高速板面积 × PCB层数 × 材料规格 × 单位面积价格
CPO会压低其中一部分高速板面积,而200G SerDes、高多层设计和超低损耗材料又在抬高剩余部分的单位价值。
三、CPO已经开始出货,但可插拔光学没有退场
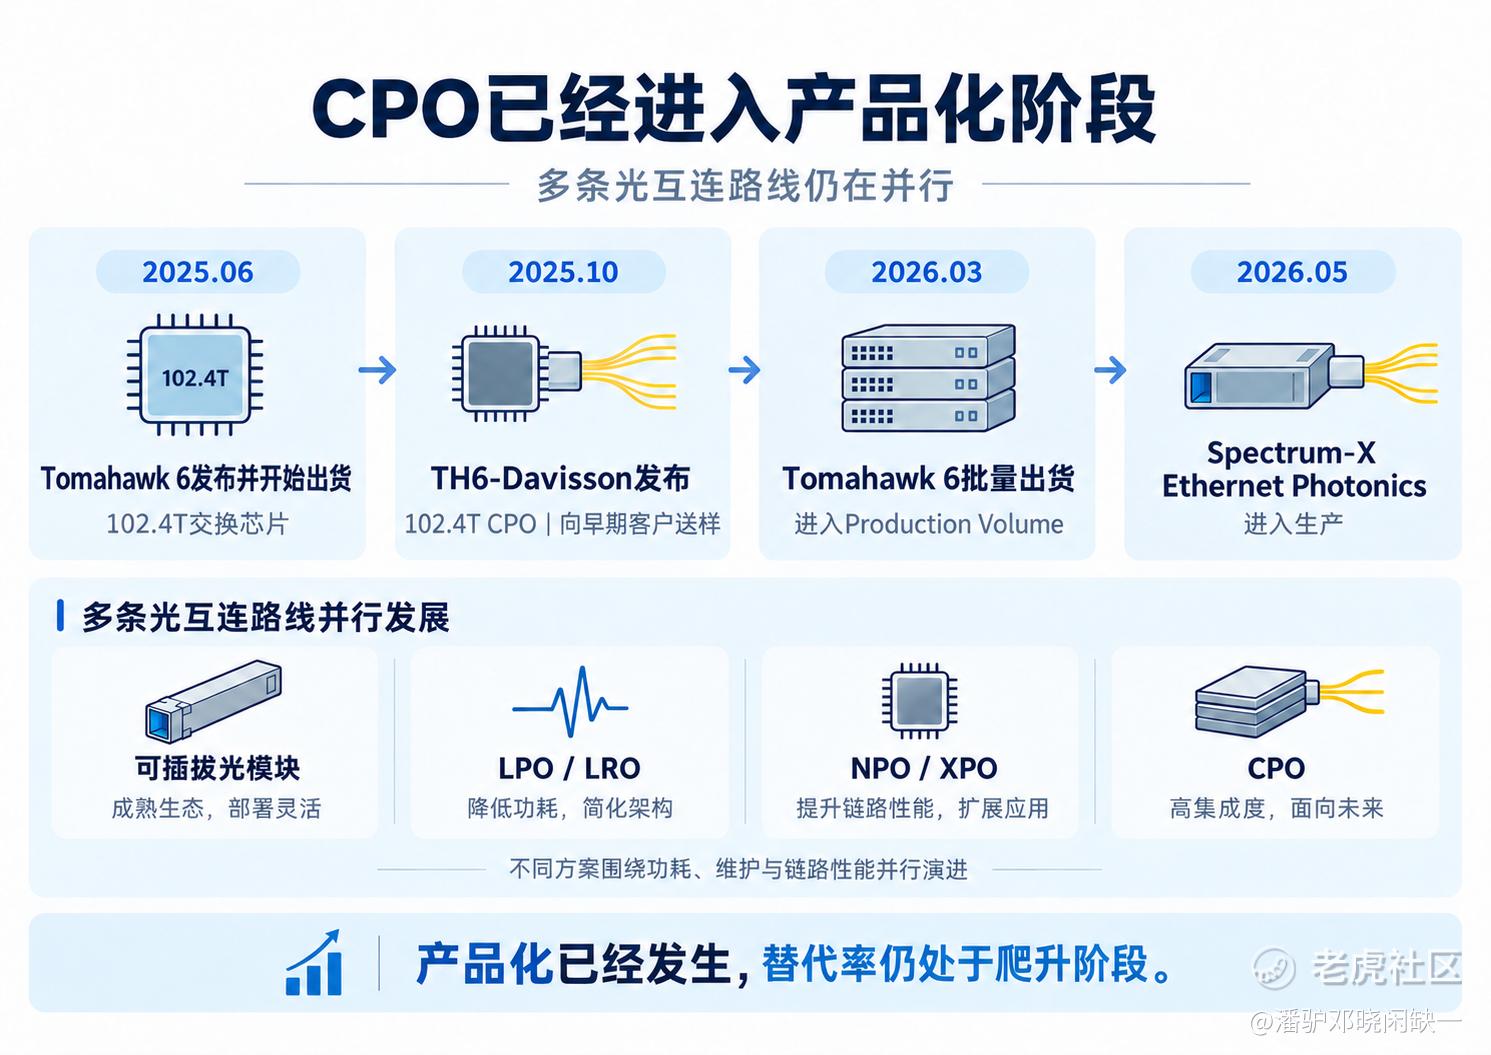
2025年6月,Broadcom开始出货102.4T Tomahawk 6;10月发布102.4T CPO版本TH6-Davisson;到今年3月,Tomahawk 6进入批量生产出货。5月底,NVIDIA的Spectrum-X Ethernet Photonics也进入生产。
但同一时期,800G和1.6T可插拔光模块仍在快速放量,LPO、LRO、NPO、XPO等方案也在继续推进。
数据中心选择网络架构时,要同时计算功耗、链路性能、可靠性、维护方式和总拥有成本。可插拔模块出现故障时可以单独更换;光引擎进一步靠近ASIC以后,光、电、封装、散热和测试的耦合程度随之提高。CPO的功耗和带宽密度优势已经开始兑现,但产业链还没有走到“所有高速光互连统一采用CPO”的阶段。
四、2026年的财报,材料端还没看到需求反转
如果CPO已经对高速PCB形成大范围替代,材料和PCB厂商的经营数据应该开始留下痕迹。目前看到的情况正好相反。
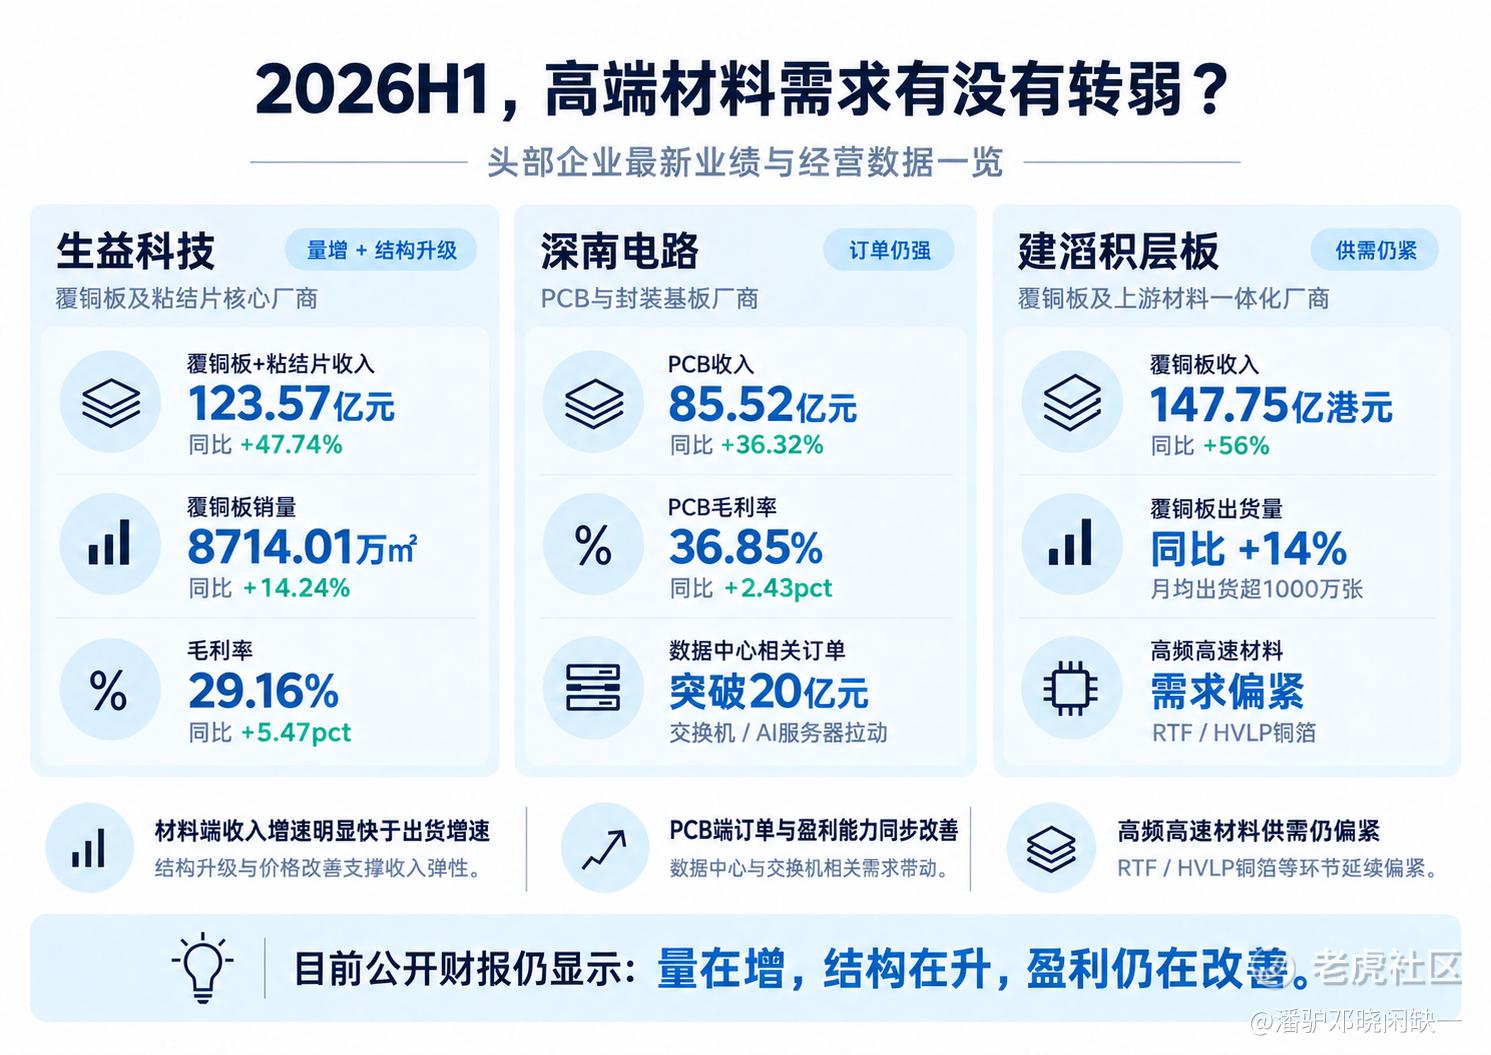
生益科技2026年上半年实现营收190.26亿元,同比增长50.05%;归母净利润32.87亿元,同比增长130.42%。其中覆铜板和粘结片收入123.57亿元,同比增长47.74%,毛利率升至29.16%,同比提高5.47个百分点。
同期覆铜板销量为8714.01万平方米,同比增长14.24%。收入增长接近48%,销量只增长14%,背后除了原材料和价格变化,更重要的是产品结构上移,高规格材料占比继续增加。
深南电路上半年收入152.96亿元,同比增长46.33%;PCB业务收入85.52亿元,同比增长36.32%,毛利率36.85%,同比提高2.43个百分点。
建滔积层板上半年覆铜板业务收入147.75亿港元,同比增长56%,出货量同比增长14%,月均出货超过1000万张。与此同时,高频高速、低损耗RTF和HVLP铜箔需求仍然偏紧。出货还在增加,产品结构继续升级,高规格材料的盈利弹性仍在释放。
五、光通信厂商也没有把筹码全部押在CPO
800G继续放量之后,1.6T已经成为高速光模块的主要升级方向。同时,LPO、LRO、NPO、XPO以及CPO都在推进。
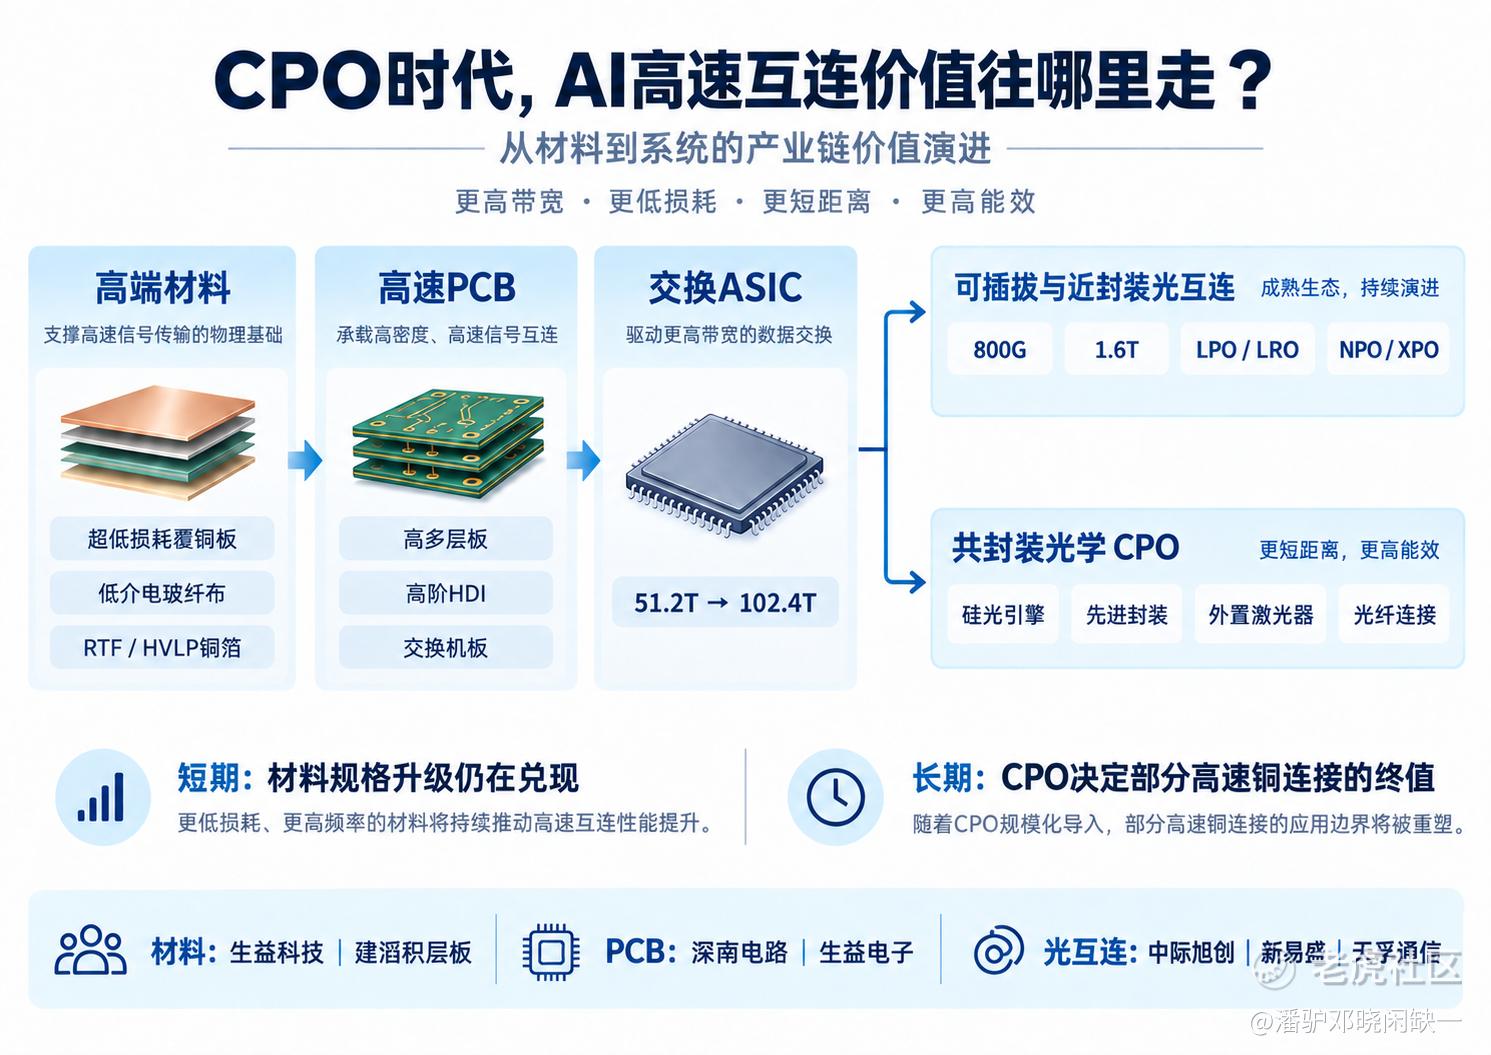
这意味着AI网络的价值迁移并不是简单的“光替代铜”。超低损耗覆铜板、低介电玻纤布、RTF/HVLP铜箔仍然在承接高速率PCB升级;中际旭创、新易盛等厂商继续推进800G、1.6T以及更高集成度光互连方案;天孚通信对应的光器件、光引擎和硅光相关环节,也随着CPO产业化增加新的应用空间。
高速网络的路径正在分叉:一部分价值继续留在更高规格的板级互连里,另一部分开始向硅光、先进封装、激光器和光纤连接迁移。
六、最后的分歧只剩替代速度
把2026年的产业进展放在一起,逻辑已经比较清楚。CPO的技术方向成立。随着交换容量继续提高,高速电信号在PCB上传输越来越困难,把光引擎推向ASIC能够降低板级损耗和功耗。
但高端CCL同样处于规格升级周期。102.4T交换芯片已经批量出货,200G SerDes开始进入系统,AI服务器和交换机仍在增加高多层PCB、低损耗覆铜板、高性能玻纤布和低粗糙度铜箔的需求。
CPO在减少一部分高速铜连接,高速网络升级又在提高剩余铜连接的单位价值。
摩根士丹利把2026—2028年视为广泛需求冲击相对有限的阶段。至少目前,上市公司的经营数据和这个判断并不冲突。
截至2026年上半年,高端CCL仍然表现为出货增长、产品结构上移和盈利改善。CPO已经开始改变远期估值框架,但离改写这一轮材料盈利周期,还有一段距离。
资料来源:Morgan Stanley Research、Broadcom、NVIDIA、相关公司公告及2026年半年报。数据截至2026年9月20日。
免责声明:本文仅为产业研究与信息整理,不构成任何投资建议。市场有风险,投资需独立判断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
