


乐友乐获国有基金50亿估值战略投资,加速启动港股上市
投资界独家获悉,广东乐友乐商业管理有限公司已与最新意向投资人达成战略投资意向,后者拟以50亿元人民币估值对乐友乐进行投资,且投资方为国有基金资本。与此同时,乐友乐已正式启动香港联合交易所上市筹备工作,目标成为“中国硬折扣超市第一股”。“中国硬折扣第一股”呼之欲出。
这一消息标志着中国硬折扣零售赛道正在从草莽扩张进入资本化提速的新阶段。
脱胎于“中国硬折扣鼻祖”的独立物种
乐友乐并非横空出世,它是升级版乐尔乐,中国版山姆。经过十余年发展,乐尔乐以湖南为基地,全国门店数量突破8000家,销售规模超650亿元,被业内称为“中国硬折扣鼻祖”。而乐友乐,按照乐友乐总经理肖淳瀚的明确说法,“二者公司层面无股权关系,但乐友乐共享乐尔乐成熟的供应链与运营经验”。陈正国则将两者关系定义为:“乐尔乐和乐友乐是两家独立的公司,但乐友乐是脱胎于乐尔乐硬折扣模式上的升级。”
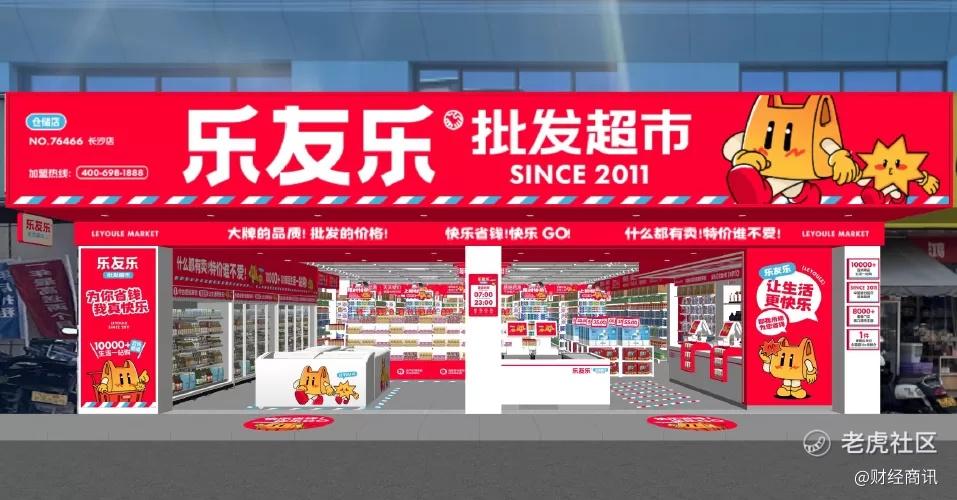
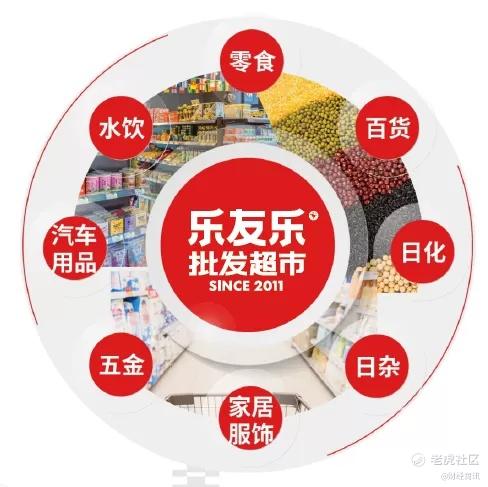
目前,乐友乐单店面积要求200平方米以上,覆盖全品类民生商品。其经营理念延续了乐尔乐“及我所能,为您省钱”的朴素逻辑,以“一件也是批发价”为核心卖点,以自营店与加盟店和联营店相结合的方式连锁运营。
“抠”出来的商业模式
理解乐友乐的估值逻辑,需要先理解其硬折扣的本质。
硬折扣区别于传统超市阶段性特价促销,也不同于依赖临期尾货的“软折扣”,其核心是通过重构供应链、压缩中间环节、优化运营效率,实现可持续的日常低价。乐友乐将这一逻辑执行到了极致。
国有基金为何此时入局?
中国硬折扣市场的结构性机会是这笔投资的核心叙事。
2024年,中国硬折扣市场规模突破2000亿元,但渗透率仅为8%。作为参照,德国和日本的硬折扣渗透率分别达到42%和31%。这意味着,如果中国市场向成熟市场水平靠拢,仅渗透率提升就对应着数倍于当前规模的增长空间。
国有基金资本选择在此时以50亿估值入局乐友乐,逻辑链条清晰:其一,乐友乐共享乐尔乐8000+门店的供应链网络和十余年硬折扣运营积淀,这一供应链密度是短期资本难以复制的壁垒;其二,乐友乐以广东为核心根据地,广东是全国消费力最强、零售竞争最激烈的省份之一,在此验证的门店模型具备向全国复制的说服力;其三,硬折扣业态符合当前消费理性化的大趋势,国有资本对此有明确的政策导向支持。
港股上市:硬折扣赛道的资本化信号
乐友乐启动港股上市筹备,在时间节点上具有多重意味。
从行业格局看,硬折扣赛道正在从“跑马圈地”进入“资本卡位”阶段。盒马旗下超盒算NB、美团快乐猴、京东折扣超市已在江浙沪区域布局超过500家门店,天虹、华润万家等传统商超也相继推出硬折扣社区品牌。乐友乐此时启动上市,意在抢先占据“中国硬折扣第一股”的资本市场标签。
从估值逻辑看,港股市场对消费零售企业的定价更看重供应链效率和单店盈利模型的可持续性,而非单纯的规模叙事。乐友乐“厂家直采+低毛利+高周转”的模型,在财务呈现上具备清晰的效率指标支撑,这与港股机构投资者的审美较为契合。
值得关注的是,乐友乐的对标参照并非传统意义上的山姆。山姆的商业模式建立在会员费、大包装、高客单价和精选SKU之上,面向中高收入家庭客群。乐友乐的硬折扣路径则相反:不收取会员费,以200平方米以上的社区型门店覆盖民生刚需全品类,核心客群是对价格高度敏感但品质要求不降的日常消费者。将乐友乐定义为“中国版山姆”,更准确的理解应是,它在尝试以硬折扣的逻辑,实现山姆级别的供应链效率和品质管控,但以截然不同的价格结构和消费场景触达更广泛的人群。
挑战与变量
通往港股的路并非没有变数。
硬折扣业态的规模化扩张面临供应链区域化的天然制约——不同区域的商品结构、物流半径、供应商关系都需要重新搭建,这意味着乐友乐的全国化复制将考验其供应链管理能力的边界。此外,随着盒马、美团、京东等互联网巨头以资本和流量优势加速入局,硬折扣赛道的竞争密度正在快速上升。国有基金的背书固然提供了资本和信用层面的加持,但最终决定乐友乐能否在港股获得合理估值的,仍是其门店模型的复制效率和盈利质量。
乐友乐的港股之路刚刚起步,但其背后所代表的硬折扣零售逻辑,正在成为2026年中国消费市场最值得关注的变量之一。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
