


重组落地扭亏兑现,油服修复期权开启
$海隆控股(01623)$ $恒生指数(HSI)$ $石油天然气设备与服务(BK4179)$
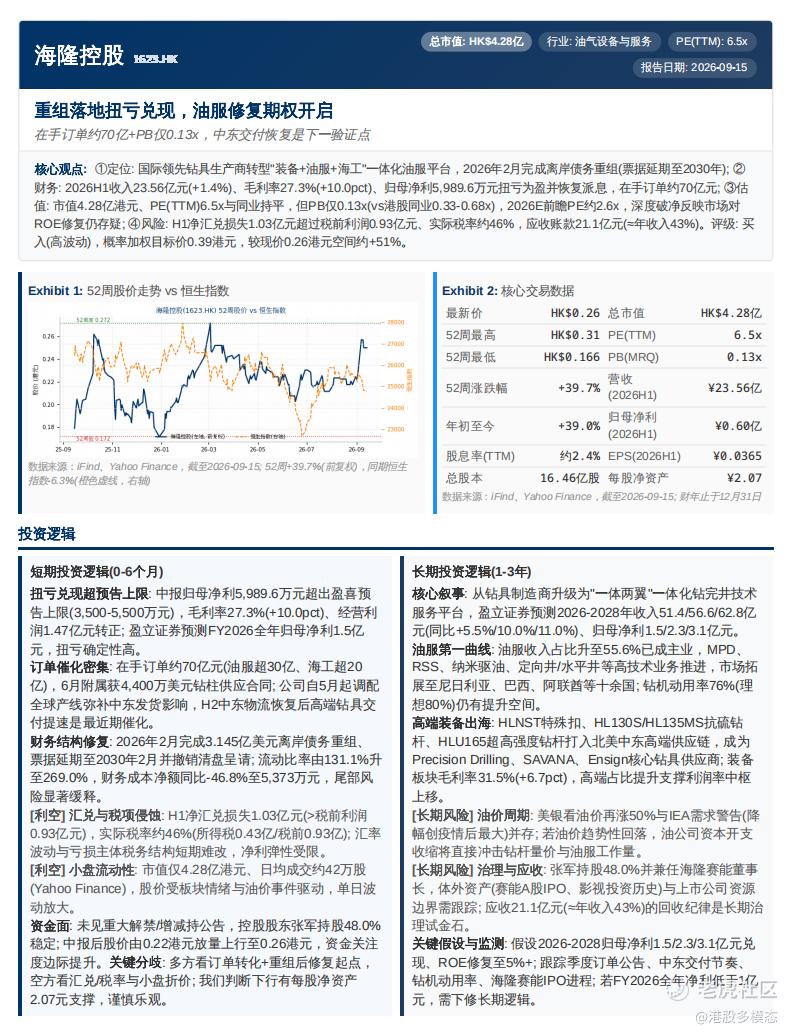
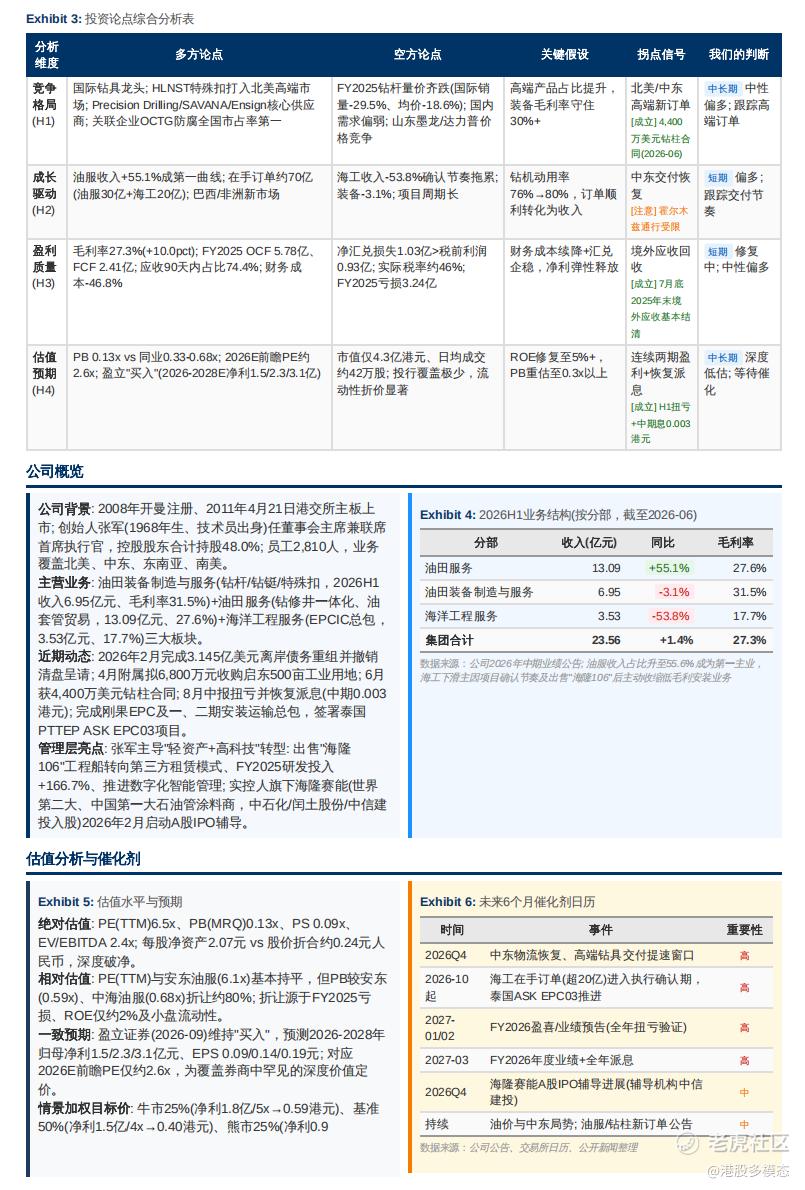
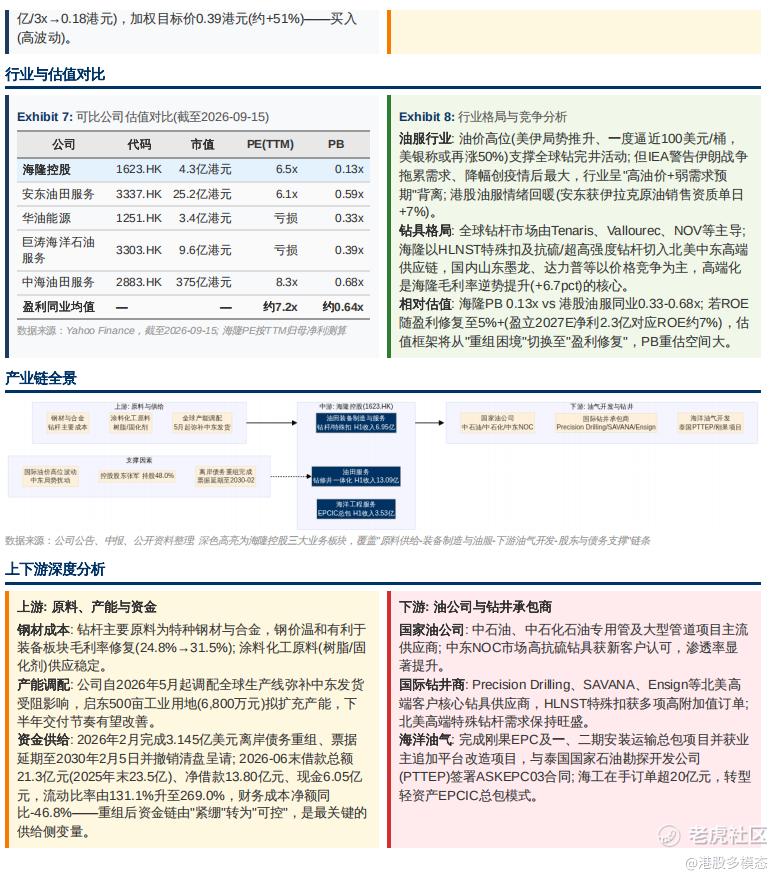
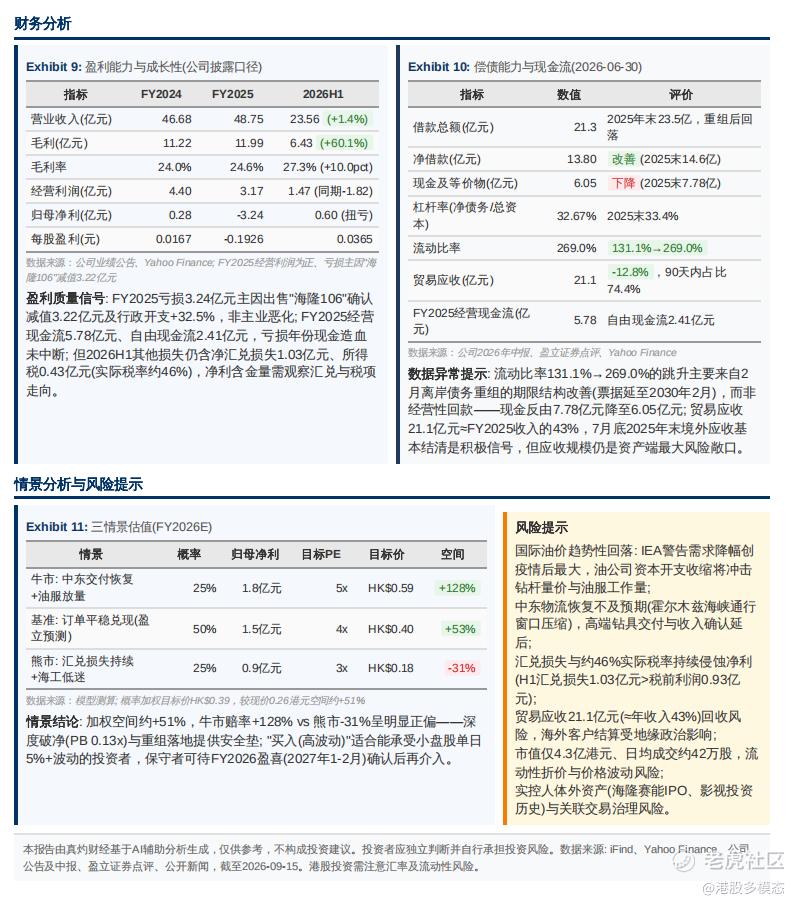
核心观点:1定位:国际领先钻具生产商转型“装备+油服+海工“一体化油服平台,2026年2月完成离岸债务重组(票据延期至2030年);2财务:2026H1收入23.56亿元(+1.4%)、毛利率27.3%6(+10.0pct)、归母净利5,989.6万元扭亏为盈并恢复派息,在手订单约70亿元:3估值:市值4.28亿港元、PE(TTM)6.5x与同业持平,但PB仅0.13x(Vs港股同业0.33-0.68x),2026E前瞻PE约2.6x,深度破净反映市场对ROE修复仍存疑;4风险:H1净汇兑损失1.03亿元超过税前利润0.93亿元、实际税率约46%,应收账款21.1亿元(年收入43%)。评级:买入(高波动),概率加权目标价0.39港元,较现价0.26港元空间约+51%。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论