


6G时代,豆包手机们会迎来大爆发吗?
作者 |德新
编辑 |王博
行业预期,6G有望在2029年起逐步进入商用。相比前几代通信技术升级都是以提升流量带宽为核心,6G则大不相同。
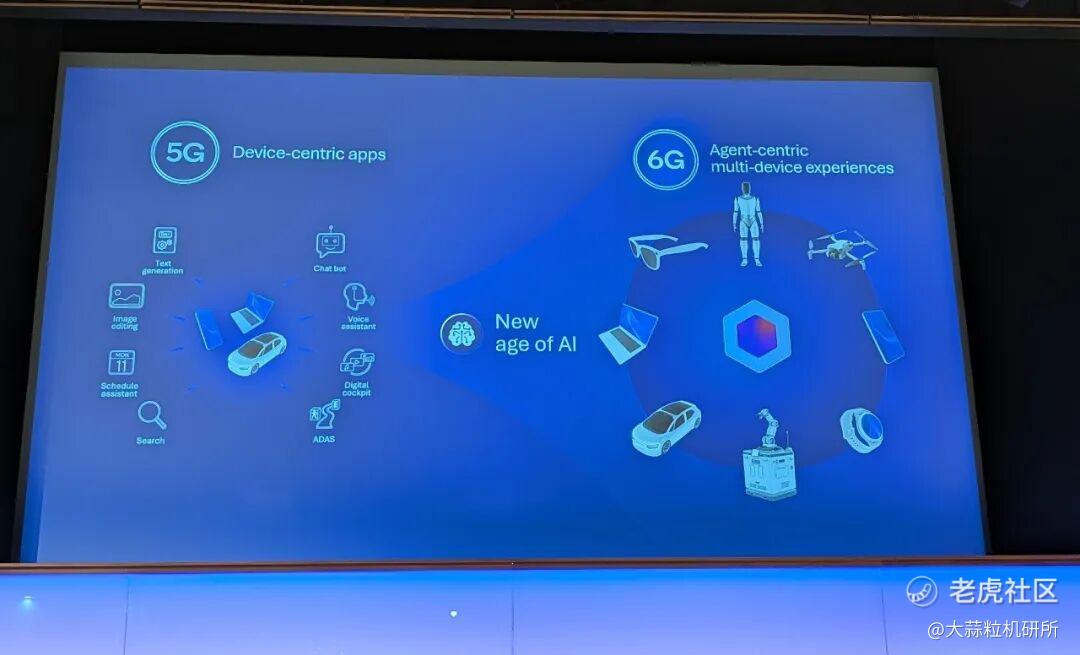
对普通人而言,最直观的变化可能是市场上会出现一类全新的终端——智能体终端。这是我们在采访高通技术公司执行副总裁兼技术规划、边缘解决方案与数据中心业务总经理马德嘉时,他透露的一个关键信号。他对中国市场高度关注。在采访中他提到,智能体手机是一种以前从未有过的全新产品形态。
在行业内,豆包与努比亚合作的手机将在这月发布,苹果、三星、荣耀、OPPO、vivo、小米等主要厂商也都在探索智能体终端。
6G的建设周期,恰好遇上了AI的大爆发。不少观点认为AI技术革命,影响将远大于人类过往的几轮大的技术革命,譬如工业革命。过去几代移动技术的发展,很大程度上支撑了以终端为中心的应用与交互模式,而AI智能体正在带来新的变化。
在马德嘉看来,AI智能体的出现可能带来一种新的交互架构:AI智能体将成为用户与不同终端交互的统一起点。这也会为6G的技术设计和商业化都引入新的变量。
站在2026年,看似我们距6G商用至少还有3年,但在普通人看不到的「水下」——全球关于6G的关键标准正在逐步达成,主流厂商的AI硬件也在紧锣密鼓地规划和开发中。
高通是6G标准化的重要参与者之一。在上个月,我们在美国高通公司总部采访了包括马德嘉在内的多位技术高管。高通公司的产业定位,使他们本身就站在下一代通信技术和终端设备发展的前沿,我们希望透过他们的分享也能看到,未来5 - 10年内,伴随6G与AI基建的融合,会给生活带来怎么样的影响,以及潜在会诞生什么样的商业机遇。
一、6G标准推进期,智能体成为中心
马德嘉在高通工作了28年,他向我们回溯了历代通信的发展。
如果把过去五年、十年推出的智能手机依次排开,会看到渐进式的变化,他说,过去的技术演进,很大程度上是先以某种终端形态为中心,再不断叠加通信、摄像头、音频、传感器和端侧推理等能力。你可以简单认为,过去几代通信的发展是以手机终端为中心的。
高通技术公司执行副总裁兼技术规划、边缘解决方案与数据中心业务总经理 马德嘉
但透过与众多企业的合作,高通观察到6G时代的范式不再是如此。
智能体正在成为AI商业的中心,对用户而言它是交互的中心,对企业来说它是价值变现的入口。因此技术架构上,它也将是6G服务的核心对象。6G将会以智能体为中心,手机、眼镜、汽车等终端是环绕在智能体周围的「辐射点」。
如果你从另一条线回看AI的发展,会发现AI与6G的融合几乎也是历史必然。
这轮AI爆发起点是2012年诞生的AlexNet,当时还是3G时代;4G时代,AI是卷积神经网络CNN的天下;2019年前后,5G商用也伴随了第一批Transformer大模型高速发展。2026 - 2029年将是6G标准化的阶段,也是AI应用肉眼可见爆发的时期,这也决定了6G必须正面回答「AI 时代需要什么样的网络」。
如果看今天互联网的流量总量,AI占据的流量绝对比例还不高,大概是全球公网的千分之几,但这部分流量增速极快,每2 - 3个月能翻番。时下,AI的流量是运营商们所高度关注的token经济,尤其在中国市场。
终端一侧,「AI优先」会成为众多设备的设计理念。马德嘉认为,2029年当用户购买一台6G设备,他天然会期待这是一台AI原生设备。
除了传统的终端厂商,类似OpenAI、字节这样的云端AI公司也在投身AI硬件领域。并且除了手机之外,也在出现新的设备形态,甚至是没有屏幕的,比如如智能吊坠、智能戒指等。高通认为由此会带来众多差异化的产品,引入良性竞争。
二、AI时代需要什么样的6G?
尽管6G最终会是什么样子,行业预计到2028年底才会完全靴子落定。
但大体上与5G相比,它会继续带来速率的提升,并且重点强化上行带宽;单位面积的连接数和能效将继续提升;6G的时延也将大幅降低以支持机器人集群、远程精密控制的需求;6G基站将同时具备类似毫米波雷达的感知能力,在不依赖额外传感器的情况下,网络本身就能感知周边的物体和位置。
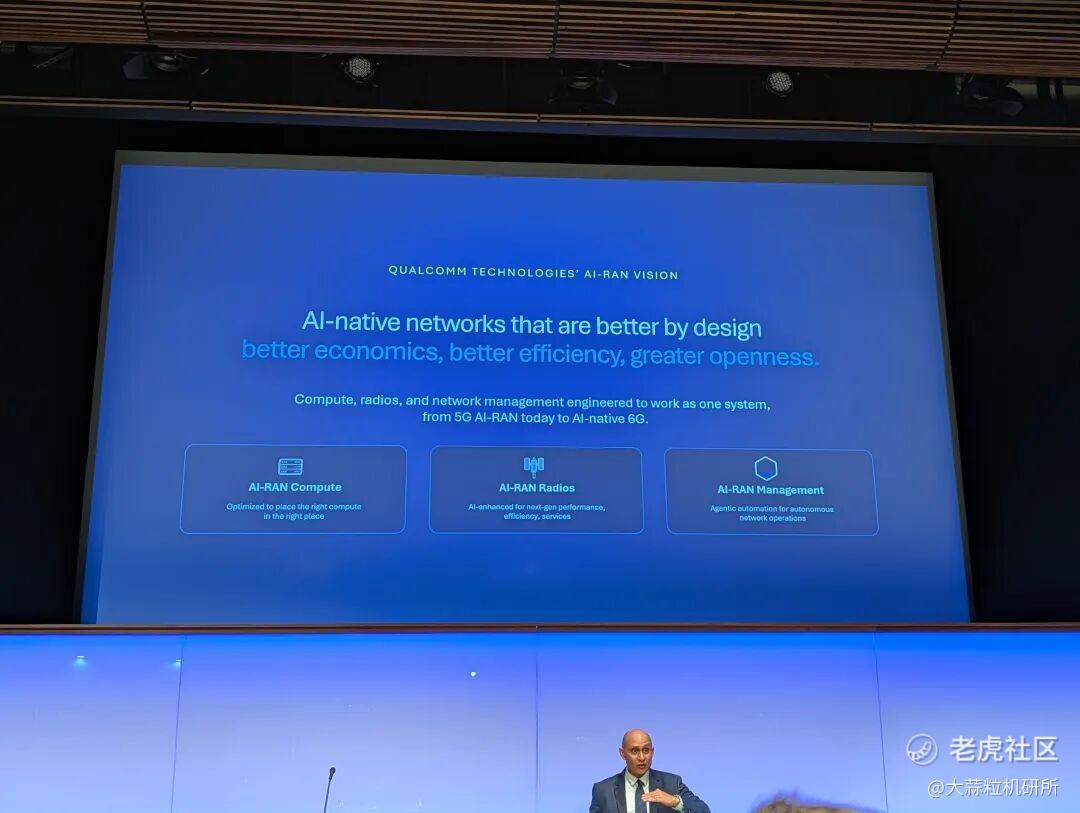
马德嘉认为6G网络的精髓是AI in the network。
首先是融合了智能体AI的调制解调器,将更多运用AI算法:基带、射频前端、收发器因此能实现重新配置和调整运行方式;其次,AI原生RAN(Radio Access Network,无线接入网),CPU跑无线负载 + NPU跑AI负载;第三,自智网络,网络运营从需要人盯走向自主运行,类似汽车智能驾驶的发展;第四,计算连续体:算力从终端铺到边缘再到数据中心。
尽管在技术和商业上会有大幅演进,但高通技术标准副总裁柯诗亚同时提到,6G对5G并不是颠覆性变革,其信道编码、调制、波形等仍会以5G方案为基线,是延续演进,不是推倒重来。
三、端云协同,AI 6G落地的另一面
到2029年6G商用,端侧和边缘侧如何能接住快速增长的AI需求?
高通工程技术高级副总裁、高通AI工程团队负责人侯纪磊博士则给我们算了另一笔账。如果AI的请求都是通过云端来计算,那AI厂商和消费者的账单都会不堪重负。
他认为比较合理的预期是在边缘侧,比如家庭中的AI PC或者在小企业的内部,能够部署数万亿级别的模型。
这个模型的规模参照了当前旗舰级的云端模型参数规模。同时,他认为当前30B左右的模型在能力上已经达到上一年前沿AI实验室的旗舰模型水平。
这样一来,「100B 或以下的模型,已经可以覆盖 70% 到 80% 的日常任务需求,剩余的复杂任务,可以分配给云端处理」,形成云端 - 边缘 - 终端三者的协同,满足AI大爆发的需求。
四、运营商的商业账
6G想要真正普及,还有一本更大的商业账:运营商为什么要投资建设6G ?
高通看到的方向,是运营商从单纯的数据服务“管道商”,进一步拓展到提供算力相关服务。
他认为,6G可能为运营商打开一种新的商业模式,运营商不再仅从事数据即服务,还可以进入Token即服务领域。他谈到了中国电信的例子,中国电信已经在涉足计算业务,而不仅仅提供数据服务。
根据2026年半年报的公开口径,在中国电信上半年2441亿的收入大盘中,智能收入占到311亿。其中智算收入增速95%,是智能收入中增速最快的公司目标。公司认为未来智能收入占比将提升到20% 以上,Token是达成这个目标的核心抓手。
五、豆包手机们,是否在爆发的前夜?
AI手机的概念火热,但无论苹果、谷歌还是字节这些头部玩家,还没有迎来终端的大规模落地。
在侯纪磊看来,AI手机的大方向已经较为清晰,但还涉及很多问题:隐私保护、不同厂商和生态的协同、token成本等等。如果所有任务都调云端大模型,成本必然难以承受;放在端侧,则需要进一步提升小模型的质量和功耗表现。
这仍需要时间,「关键不仅在于AI技术本身是否成熟,还在于如何理顺消费者、开发者以及整个生态中各方的角色关系。」 侯纪磊说。
对于端侧智能,他观察到“智能密度”正在快速提升——智能密度大约每12个月提升2 - 4倍,「如果同样是10B的小模型,三年前能力是1,两年前是3、4,去年到7、8,今年已经到15、20。」
高通与模型厂商的新协作模式,也会加速AI手机的进展。与其让每个手机厂商分别对接三五家模型厂商,不如高通先与模型厂商深度适配、形成成熟的参考方案,再推广给 OEM。目前,高通已经与两家重要的模型厂商在推进这样的合作。这为AI手机的爆发铺垫了一条更快速的通道。
当然,除了传统手机厂商,新的玩家也在敲门,比如传闻中的OpenAI等,它们没有传统手机厂的包袱,也会重新定义 「手机」 的概念。
随着AI 6G的临近,支持AI手机爆发的三股力量——终端形态的革命,端侧模型能力的跃迁,以及通信运营商商业模式的重构,正逐一就位。6G时代,网络开始为AI智能体量身定做。
所谓「豆包手机们」的爆发,本质是一场终端的重新定义。随着金九银十拉开序幕,这场变革正在悄悄到来。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
