


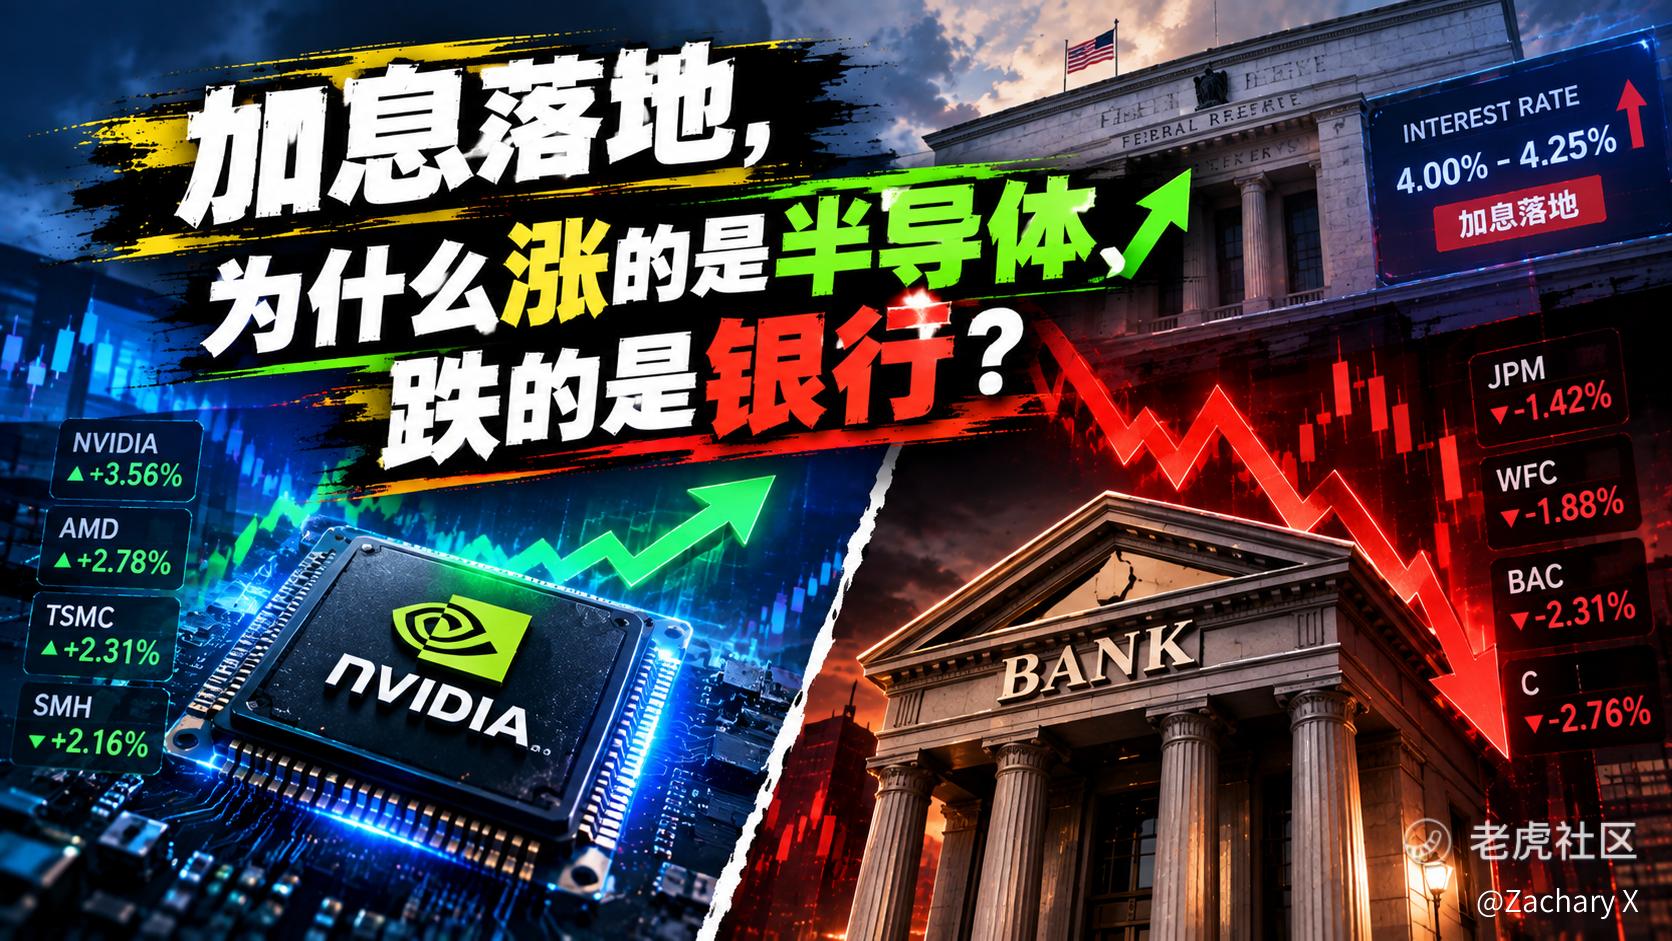
加息落地,涨的是半导体,跌的是银行!教科书这次彻底失灵了?
先看一组昨晚的盘面数据,我念的时候你们感受一下。
道指暴跌 631.21点(-1.21%),纳指只跌了 0.01%。两个指数,差了1.2个百分点。
XLF金融板块跌 -1.62%,高盛跌 3.91%、富国跌 2.95%、美银跌 2.74%、花旗跌 2.36%,KBW银行股指数暴跌 2.88%,创2月以来最大单日跌幅。而另一边,SMH半导体指数逆势收涨 +0.64%,费城半导体指数涨0.63%,英特尔涨超4%,迈威尔涨超3%。
加息,理论上利好银行净息差——银行借短贷长,利率涨了,息差扩大,利润该增厚才对。我读书那会就是这样学的。
但现实是:银行被砸得最狠,对利率最敏感的科技和半导体反而最抗跌。
这是市场在告诉你一件事:加息到5%以上的世界,这个规则就变了。
一、银行股跌的不是“息差”,是“信用”
翻译过来就一句话:我不担心你赚不到息差,我担心你借出去的钱收不回来。
有三个证据。
第一,美联储点阵图指向“更高更久”。 点阵图显示,18名委员中有16人预计2026年至少再加息一次,12人要求再加一次,4人要求再加两次,没有人认为今年会降息。2027年维持利率不变,2028年才重启降息。这意味着,借贷成本会在高位趴很久。对银行来说,这意味着信用卡违约率、商业地产贷款、企业贷款的信用风险会在高利率环境下持续累积。
第二,消费者的缓冲垫已经快用完了。 消费者信心指数已低于次贷危机时期水平,2026年二季度家庭债务增速降至2.1%,显示内需与信用扩张动能趋弱。8月零售销售虽然涨了1.2%,但汽油价格环比涨超7%,柴油创下每加仑6.31美元的纪录。消费者手里的钱,正在被能源成本一点点吃掉。银行最怕的不是没人借钱,是借了钱的人还不上。
第三,高盛的“特殊性”放大了跌幅。 高盛跌3.91%,是头部银行里最惨的。为什么?因为它的收入高度依赖资本市场活动——并购顾问、交易、承销。而10年期美债收益率突破5%之后,并购交易会放缓、IPO会推迟、交易量会萎缩。高盛是银行股里对“长端利率上行”最敏感的品种,它跌得最多,恰恰印证了市场定价的核心不是“息差”,是“信用+交易活跃度”。
所以,银行股的下跌,本质上是:加息到4%以上,是银行资产质量的定时炸弹。 息差扩大那点好处,远远抵不过信用成本上升带来的利润侵蚀。
二、半导体为什么免疫?因为它卖的是“稀缺”,不是“故事”
再拆半导体。
加息对高估值成长股是利空,这个逻辑谁都懂。但昨晚半导体不仅没跌,反而涨了。为什么?
因为半导体的定价权,不在贴现率手里,在供需缺口手里。
戴尔CEO迈克尔·戴尔前几天在高盛科技大会上说了一句极其关键的话:“AI模型从基础LLM发展到推理,再到智能体,整个过程所需的时间,远短于新建一座半导体晶圆厂。结构性短缺会持续,明年的情况很可能比今年更严重。” 他坦言客户更担心的是“拿不到货导致业务停摆”,而不是涨价。
这不是某一家公司的判断。美光的HBM产能已经被预订到2027年,台积电先进封装产能持续紧张。AI算力的需求增速,远远跑在芯片产能扩张的前面。
这意味着半导体公司的定价权极强。它们可以把成本转嫁出去,甚至可以在供不应求的时候主动提价。这种“供给约束型”的成长股,对贴现率的敏感度,远低于那些靠“讲故事”支撑估值的需求驱动型成长股。因为它的利润增长是确定的、可验证的,不依赖于“市场相信什么”。
定价权,就是利率上行周期里最硬的护城河。
三、可验证的判断框架:定价权 > 久期
昨晚的盘面,给我们提炼出了一个极其清晰、可复用的判断框架:在利率上行周期里,决定资产表现的不是“久期长短”,而是“定价权强弱”。
银行股的久期短(利润来自当期息差),但它没有定价权——利率是央行定的,信用成本是经济周期定的。所以它跌。
半导体的久期长(利润建立在未来几年的AI需求上),但它有极强的定价权——芯片供不应求,产能锁到2027年,价格可以自己定。所以它涨。
这个框架,可以用来重新审视你手里的每一个持仓:
问自己一个问题:这家公司的利润,是被利率“定价”的,还是被供需“定价”的?
-
被利率定价的(银行、公用事业、房地产、高负债企业):在利率上行周期里,它们是价格的接受者,持续承压。
-
被供需定价的(半导体、能源、稀缺资源、有技术壁垒的制造业):在利率上行周期里,它们是价格的制定者,相对抗跌甚至受益。
沃什在记者会上说了一句话,值得反复琢磨:“很难说整体金融环境已经具备限制性。” 翻译过来就是:这利率还不够高,还能再加。在这个前提下,“定价权”这个筛选标准,会变得越来越重要。
用“定价权”重新衡量你的持仓
昨晚的加息,不是一次普通的利率调整。它是沃什给市场定的新规矩:高利率不是暂时的,是结构性的;信用不是免费的,是要还的。
我的动作清单:
第一,重新分类你的持仓。 把每一只票问一遍:它是价格的接受者,还是价格的制定者?前者在利率上行周期里要减仓,后者可以留。
第二,银行股短期不要碰。 点阵图告诉市场“更高更久”,信用成本的压力才刚刚开始。KBW银行指数2.88%的跌幅,可能只是第一波。等信用违约数据出来,如果恶化,第二波会更狠。
第三,半导体的“供给约束”逻辑,需要持续验证。 戴尔说2027年缺芯更严重,这个判断的关键验证点是:台积电、美光的产能扩张速度,能不能追上AI推理需求的增速。如果追不上,定价权继续成立;如果追上了,逻辑就要重新审视。
第四,短久期、高现金流的资产,依然是底仓。 在“定价权 > 久期”的框架下,能源、材料、以及那些能自己定价的硬核科技,比传统的“防御板块”(公用事业、必需消费)更值得配置。因为后者在滞胀环境下,同样会被利率碾压。
加息利好银行的时代,结束了。下一个时代,属于那些能把成本转嫁出去、把价格攥在自己手里的公司。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
