


2026 CIOE光模块观察:中际旭创、新易盛拼1.6T交付,NPO看向2027
9月的深圳光博会,高速光互连依旧是最拥挤的区域之一。
CIOE官方数据显示,第27届中国国际光电博览会汇集全球超过4000家光电企业,首日进场观众达到 101,741人,同比增长38%;叠加同期展会,三展首日到场人数达到158,133人。800G、1.6T、硅光、CPO和NPO集中出现在信息通信展区,高速光互连已经成为AI基础设施投资最直接的展示窗口之一。
摩根士丹利会后调研释放出的信息更值得关注:产业链对2026、2027年的光模块需求判断继续偏强;几乎所有光模块厂商都能展示800G和1.6T产品,但样品之后的实际出货,越来越取决于供应链管理。与此同时,NPO正在成为中国光通信厂商集中投入的一条新路线。
展台上的1.6T已经不稀缺
头部光模块公司的半年报,已经把这一轮需求强度反映得很充分。
中际旭创2026年上半年实现营收 417.78亿元,同比增长182.49%;归母净利润 136.51亿元,同比增长241.70%。公司明确表示,上半年800G、1.6T产品出货较快增长,占比继续提升。
新易盛同期实现营收 209.10亿元,同比增长100.34%,归母净利润 75.29亿元,同比增长90.98%。光互联产品收入208.83亿元,毛利率48.46%;公司已经进入1.6T规模交付阶段。
比利润增速更能解释当前竞争状态的,是订单能见度。
中际旭创7月底披露,当前行业需求旺盛、原材料紧缺,1.6T交付偏紧,具备大规模交付能力的厂商数量仍然有限。公司几乎所有客户订单已经覆盖2026全年,部分客户订单已经下到2027年,交付计划细化到月度。光芯片、电芯片、PCB等关键物料均存在不同程度的供应压力,公司通过长协、预付款、供应商扩产和新增供应商等方式提前锁定资源。
新易盛9月最新披露显示,结合客户需求指引及现有订单,800G和1.6T是2026年的主要交付产品;公司此前也表示,1.6T二季度出货量较一季度明显增加,下半年放量节奏继续加快。
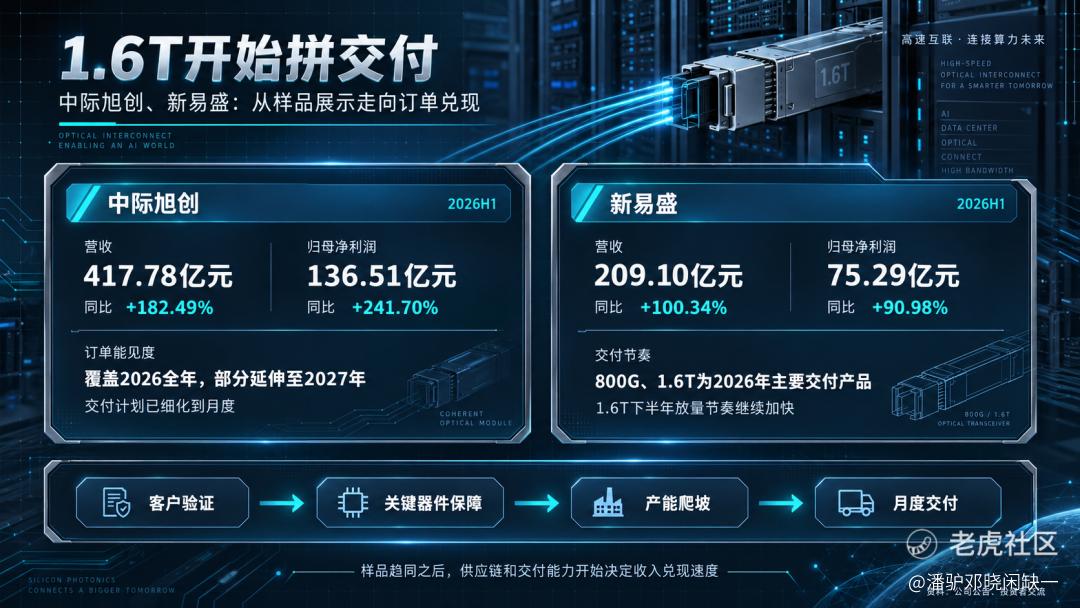
产品参数解决的是入场资格。客户认证完成之后,芯片和光器件有没有货、产能能否按计划爬坡、良率能否在扩产过程中保持稳定、海外基地能否按月兑现订单,都会直接进入收入和利润表。
这也是摩根士丹利在CIOE之后反复强调“供应链管理”的原因。1.6T竞争已经从展台和实验室进一步压到制造端。
NPO的时间表,已经写到2027年
1.6T进入规模交付,NPO还处在更早的位置。
已经能够看到 25.6T ASIC与3.2T NPO模块 的组合,NPO在本届展会上已经从路线讨论推进至较完整的系统级展示。
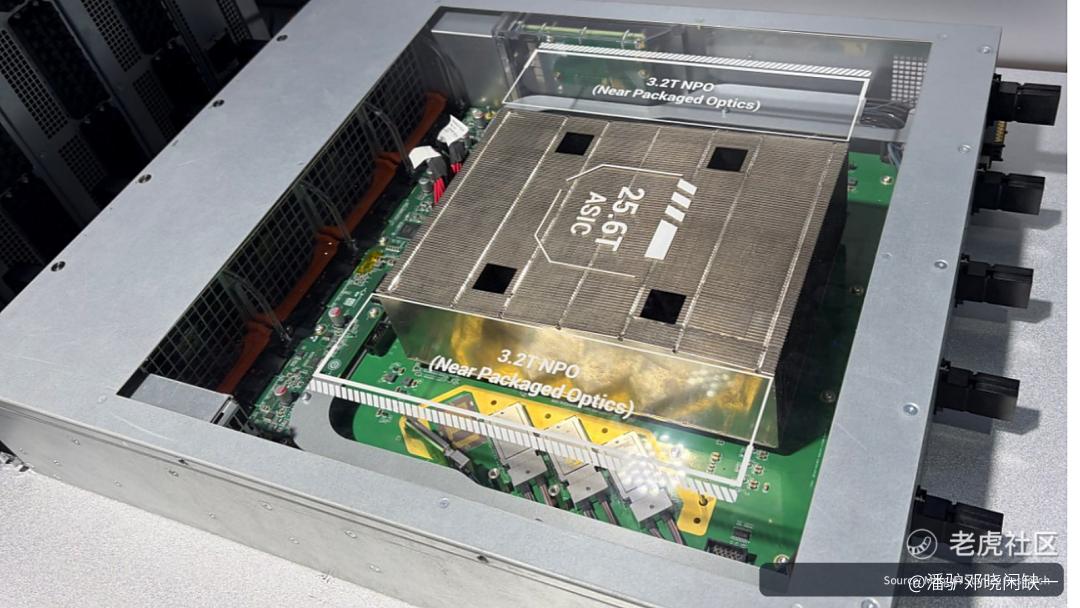
CIOE现场NPO样机:围绕25.6T ASIC配置3.2T近封装光学模块。图源:Morgan Stanley Research
产业链给出的商业化时间表却相当克制。
中际旭创在7月机构交流中表示,NPO自今年3月以来推进速度明显提升,部分客户已经给出2027—2028年的需求指引。公司预计2027年期间陆续完成产品导入,行业内部分重点客户可能于 2027年下半年开始批量采购,更明显的放量阶段在2028年。
新易盛的判断基本处在同一时间轴。公司已经布局NPO、CPO、LPO、XPO等下一代互联形态,9月最新口径是:预计 2027年出现NPO批量订单交付需求,2028年出货规模进一步提升。
两个时间点需要和当前利润表分开看。2026年的业绩仍由800G和1.6T主导;NPO目前对应的是下一轮产品认证、客户卡位和制造能力储备。到了2027年,如果客户导入顺利,市场才会逐渐看到NPO从研发和验证走向订单。
长飞站在另一段链条上
摩根士丹利此次同时提到长飞光纤,逻辑和中际旭创、新易盛并不相同。
长飞2026年上半年实现收入 98.09亿元,同比增长53.64%;归母净利润 29.25亿元,同比增长888.88%,扣非净利润24.49亿元,同比增长1680.48%。公司称,智算中心建设带动国内外新型光纤光缆需求增长,主要产品销量和平均售价均有所提升。
放到NPO/CPO产业链里,更值得看的并不是长飞能否在光模块整机上直接追赶头部厂商,而是特种光纤。
长飞半年报显示,在共封装光学相关前沿应用中,公司的 保偏光纤已经进入智算中心供应链,实现正式认证及量产。CIOE期间,公司又推出面向CPO/NPO场景的CopackAlign™专用特种光纤系列。
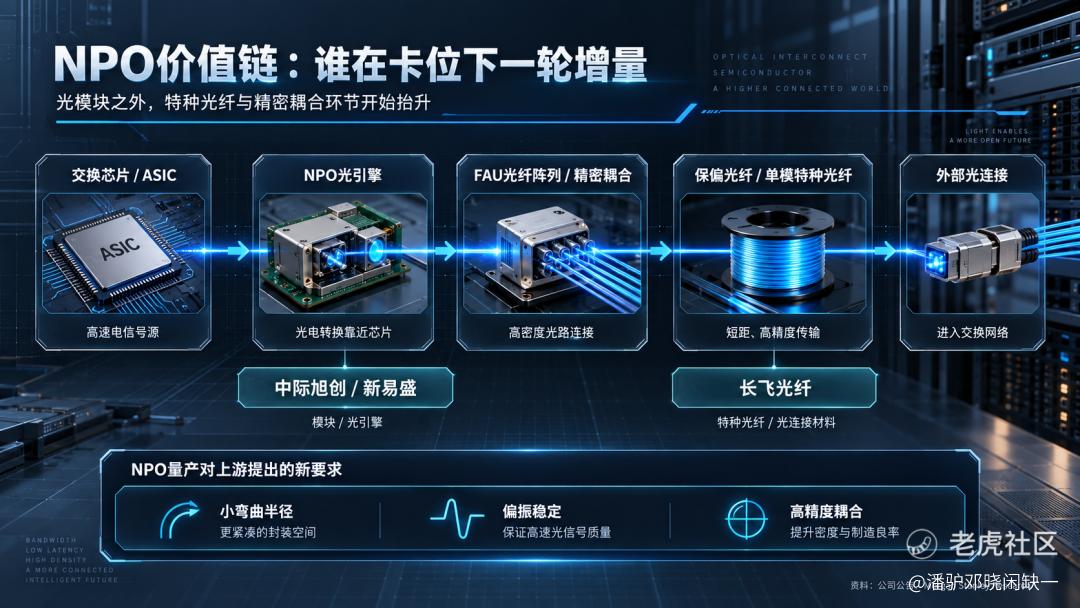
NPO把光学模块放到交换芯片附近,缩短高速电连接距离,同时保留一定的模块化特征。光纤长度缩短以后,对偏振稳定、弯曲性能、模场匹配和精密耦合的要求反而提高。由此带来的产业机会不会只落在光模块整机,FAU光纤阵列、精密耦合、保偏光纤和其他特种光纤都进入新的价值链。
中际旭创、新易盛争的是光引擎和模块的规模交付;长飞切入的是其中更上游的光连接材料。
订单,接下来要逐月兑现
目前这轮光通信景气仍然有两条清晰的时间轴。
800G和1.6T对应2026—2027年的收入兑现。中际旭创的部分订单已经延伸至2027年,新易盛明确800G、1.6T仍是今年交付主力。值得持续跟踪的是关键物料供给、1.6T季度出货、产能爬坡和毛利率。
NPO对应更靠后的产品周期。中际旭创和新易盛目前公开口径都把批量交付指向2027年,进一步放量指向2028年;长飞则已经在保偏光纤等上游环节进入认证与量产阶段。
眼下利润表看800G和1.6T,两年后的产品位置看NPO。
资料来源:CIOE中国光博会、公司公告及投资者关系活动记录、Morgan Stanley Research。
风险提示:本文仅基于公开资料进行信息整理与产业研究,不构成任何证券买卖建议或收益承诺。市场有风险,投资需结合自身情况独立判断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
