


大摩:从GB300到VR300,PCB单机价值量持续上升
AI服务器对PCB产业链的拉动,正在从“卖出更多服务器”进一步转向“每套系统消耗更多、更高等级的材料”。摩根士丹利测算,Nvidia GB300单机架覆铜板(CCL)价值量约6,695美元,VR200升至18,750美元,VR300进一步达到35,601美元;同期PCB价值量由37,491美元升至91,227美元和154,377美元。从GB300到VR300,CCL单机架价值量升至约原来的5.3倍,PCB升至约4.1倍。
这组数据背后不是单一材料涨价,而是板层数、板卡数量、高速互连密度、低损耗材料等级同步上移。摩根士丹利预计,2025—2030年全球PCB市场规模由580亿美元增至1,350亿美元,覆铜板市场由188亿美元增至475亿美元;其模型中,AI相关CCL增量约84%来自单系统材料价值量提升。对于二级市场,名义产能的重要性正在下降,认证等级、量产良率、产品组合和上游高规格材料获取能力开始直接决定利润弹性。
一、PCB从580亿美元走向1350亿美元,增长首先来自AI基础设施
摩根士丹利预计,全球PCB市场规模将由2025年的580亿美元增至2030年的1,350亿美元,五年复合增速约18%。AI和数据中心相关PCB同期由130亿美元增至860亿美元,复合增速约45%,占全球PCB市场收入的比重由约23%提高至64%。按这一假设计算,未来五年行业约770亿美元的净增量,绝大部分来自GPU服务器、定制ASIC服务器、高速交换机和光模块相关需求。
更值得关注的是制造难度。用于测算的Nvidia级计算板达到22层、5次压合,而传统多层PCB通常为12—16层、一次压合。普通多层PCB从材料到交付ODM的完整周期约46天,先进AI PCB约102天,时间接近2.2倍。增量主要来自三处:高规格玻纤布生产时间更长、CCL制造周期拉长,以及PCB加工阶段需要重复进行叠层、压合、冷却、激光钻孔、镀铜或填孔、成像和检测。
这使高端PCB的“有效产能”与厂商披露的名义面积产能出现明显偏差。同一套设备切换到更高层数、更多压合次数的AI板卡后,单位时间可完成的板数会下降;若一次良率降低,返工和报废又会进一步侵蚀有效产出。对投资者而言,观察AI PCB供给不能只看新厂面积和设备台数,更要看多层板良率、压合瓶颈、客户认证以及高等级CCL的稳定供应。
终端结构也在同步变化。AI/DC相关PCB中,GPU服务器占比会随着ASIC和网络设备放量逐步下降,但这并不意味着材料景气回落,而是需求从单一GPU平台扩散到更广的算力与互连环节。交换机、光模块、定制ASIC服务器对高速PCB和低损耗材料的要求同样持续上移,行业增长来源由“单一平台拉动”逐渐转向多个高规格终端共同拉动。对材料厂而言,客户结构越分散,越有可能降低单一平台切换带来的订单波动。
二、84%的AI覆铜板增量,来自每套系统“用得更多、等级更高”
全球CCL市场预计由2025年的188亿美元增至2030年的475亿美元,五年复合增速约20%。在摩根士丹利的瀑布拆分中,AI/数据中心数量增长贡献约41亿美元,AI/数据中心单系统材料价值量增长贡献约213亿美元,其他终端贡献约34亿美元。AI相关增量合计约254亿美元,其中约84%来自Content Growth,即单系统材料价值量提升。
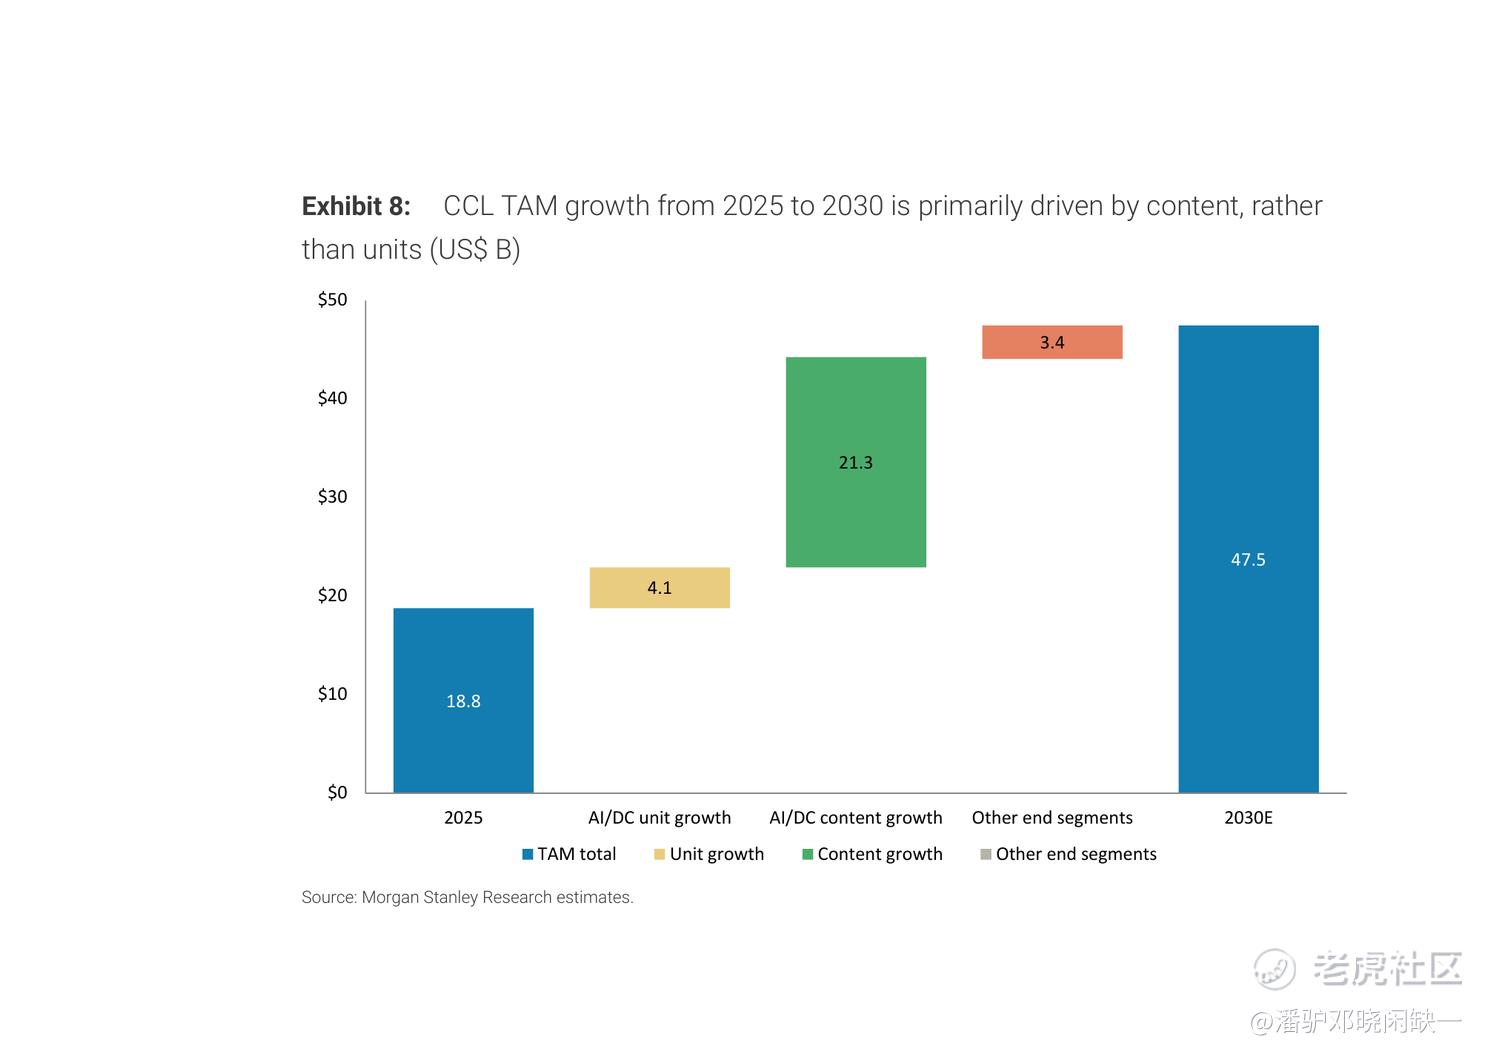
AI相关CCL增量中,单系统材料价值量提升贡献约84%。来源:Morgan Stanley Research。
Nvidia的平台演进把这一变化表现得最清楚。GB300单机架铜箔、CCL和PCB价值量分别约1,697美元、6,695美元和37,491美元;VR200分别升至5,164美元、18,750美元和91,227美元;VR300进一步达到5,705美元、35,601美元和154,377美元。VR200相较GB300,CCL价值量增长180%、PCB增长143%;VR300相较VR200再增长90%和69%。
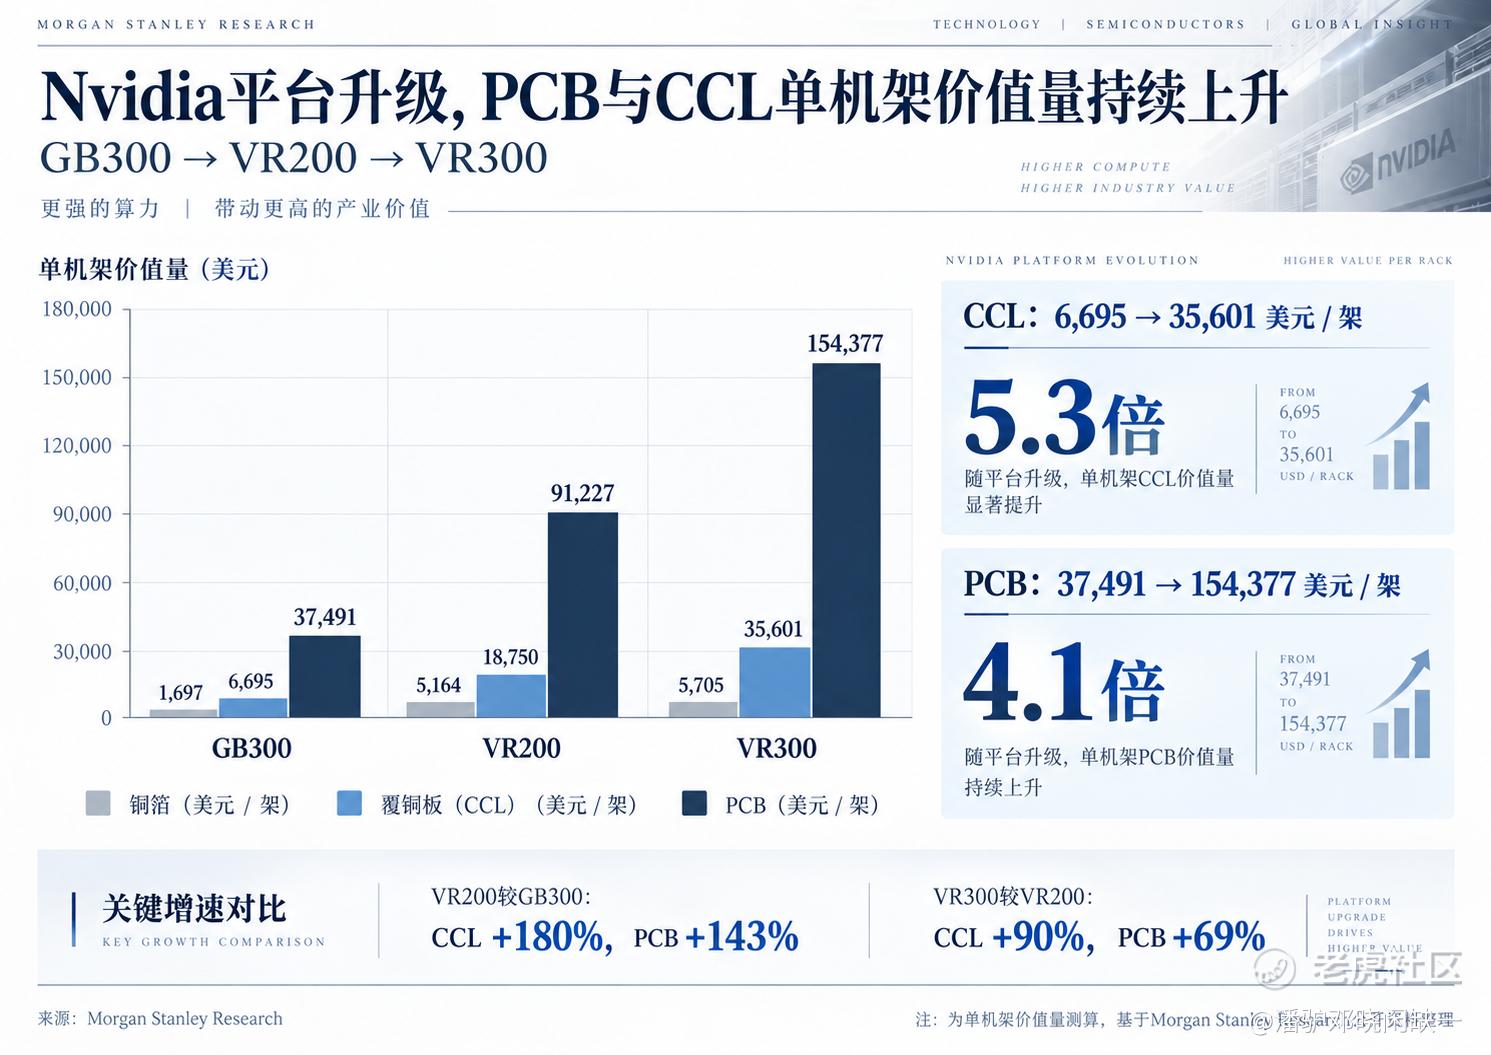
Nvidia平台升级持续推高单机架PCB与CCL价值量。来源:Morgan Stanley Research。
这种“内容量”上升并非Nvidia独有。AMD MI4XX至MI5XX的CCL单机架价值量由20,099美元增至37,268美元;Google TPUv7、TPUv8、TPUv9分别约为6,550美元、13,009美元和32,288美元;AWS Trainium T2、T3、T4分别约为9,599美元、10,218美元和32,789美元。不同芯片路线最终都在增加高速I/O、供电网络和板层复杂度,材料价值量因此可以比服务器出货量增长更快。
对收入模型而言,Content Growth还有一个容易被忽略的含义:同一机架内不同PCB的材料等级并不相同。计算板、交换板、midplane、BlueField和ConnectX等板卡分别承担不同信号速率和互连功能,随着系统架构复杂化,高等级CCL不再只集中在一两块核心板,而会向更多板卡扩散。VR300中,交换板和计算板已经成为CCL价值量的主要组成,midplane和高速I/O板卡也开始贡献显著增量。材料升级因此具有“从核心板向系统级扩散”的特征。
三、从M7到M9,高端CCL已经脱离普通FR-4的定价逻辑
这一轮CCL景气与2020—2021年的普涨周期不同。普通FR-4仍然存在价格竞争,而高端低损耗CCL正在随AI平台代际升级进入更窄的供应池。摩根士丹利梳理的Nvidia路线中,Hopper系统主要对应M6/M7,Blackwell进入M8,Vera Rubin预计以M8/M8.5为主,后续Feynman概念架构进一步指向M9/M10。这里的Feynman材料等级仍属于路线预期,并非已落地的量产规格。
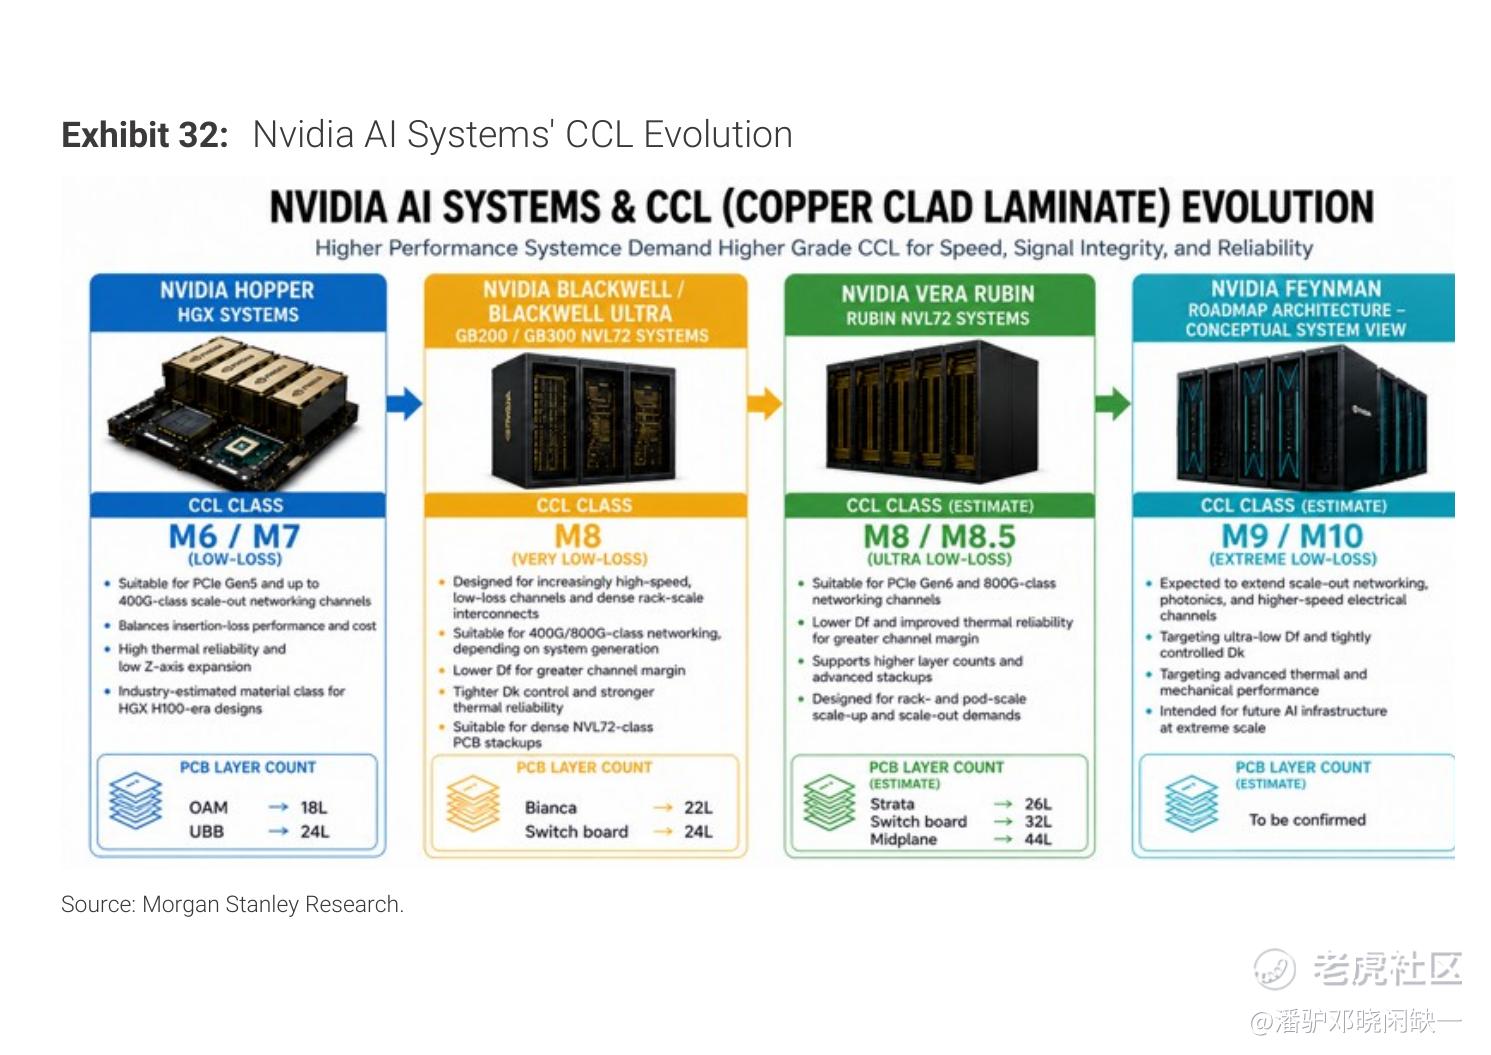
Nvidia平台迭代对应CCL等级持续上移;后续平台为研报路线预期。来源:Morgan Stanley Research。
价格梯度随规格升级快速拉开。以M2 ASP为1.0倍,M4约1.4倍、M6约2.4倍、M7约3.1倍;进入M8后提高至6.5倍,M9约12.1倍,M10约17.3倍。M7到M8已经不是普通的个位数或十几个点提价,而是进入更高价值的材料体系。
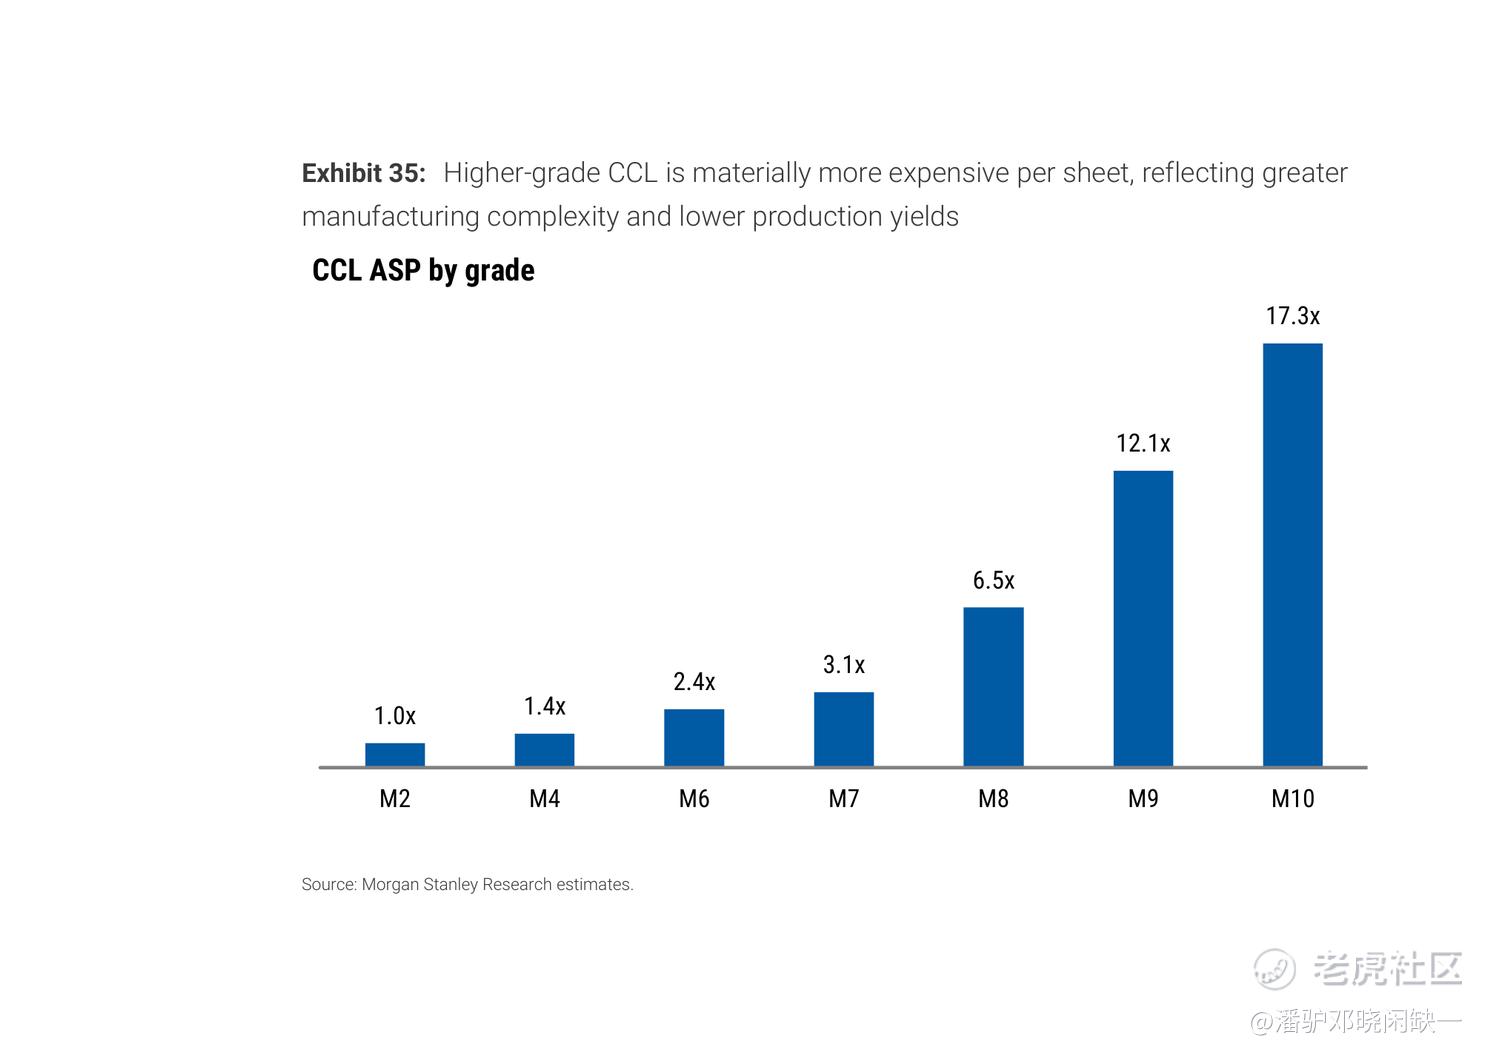
随着CCL等级提高,ASP曲线明显变陡。来源:Morgan Stanley Research。
原因在于规格升级会同时改变树脂、铜箔和电子玻纤。更低介电损耗需要更高性能树脂和低Dk玻纤;高速信号要求更平滑的HVLP铜箔;介质厚度、铜箔粗糙度和批次一致性的容差也同步收窄。设备可以通用,但高端料的吞吐、一次良率和报废率并不等同于普通料,名义产能并不能直接换算成高等级有效供给。
供应商数量也随等级提升收缩。按照摩根士丹利列示的能力名单,进入M9+范围的核心厂商主要包括台光电(EMC)、台燿(TUC)、生益科技、松下和斗山。更关键的是客户认证:新材料需要完成信号完整性、热可靠性、尺寸稳定性和PCB加工兼容性验证。一旦设计进入量产平台,更换材料通常意味着重新进行部分电气与可靠性验证。因此,高等级CCL的壁垒最终落在认证记录、量产数据、良率和客户协同,而不只是配方本身。
这也是本轮CCL周期与上一轮广谱涨价最大的区别。2020—2021年行业利润主要来自终端补库存、铜价和树脂/玻纤成本上行后的价格传导;当前高端产品的利润更多来自规格迁移和供应商收缩。普通FR-4即使产能利用率一般,也不妨碍M8/M9出现更高价格和更高毛利率。换言之,行业景气度不再适合用单一“CCL开工率”衡量,而要拆到产品等级、客户认证和原材料配套能力。
四、HVLP4是当前材料链最清晰的供给瓶颈之一
CCL等级继续上移后,铜箔成为另一项约束。铜箔表面越平滑,高频传输中的导体损耗越低。三井金属VSP路线显示,传统HVLP的表面粗糙度Rz约1.5μm,HVLP2约1.0μm,HVLP3约0.6μm,HVLP4进一步压至约0.5μm。与此同时,应用从普通服务器和交换机逐步向Blackwell、Rubin、Trainium、TPU以及800G/1.6T网络设备迁移。
Blackwell和部分800G交换机开始使用HVLP3;Rubin、AWS Trainium3、Google TPUv8、AMD MI450、Meta MTIA Iris,以及800G/1.6T交换机等进入HVLP4应用池;HVLP5+则更多指向Kyber midplane及1.6T/3.2T交换机等潜在下一代场景。越往高等级走,表面处理、树脂附着和量产良率的工艺窗口越窄。
摩根士丹利预计,HVLP4+市场规模将从2025年的不足5,000万美元增至2030年的28亿美元,五年复合增速约123%。月度需求由2026年的约1,028吨升至2027年的3,270吨,同比增长218%,2028年进一步达到4,335吨。
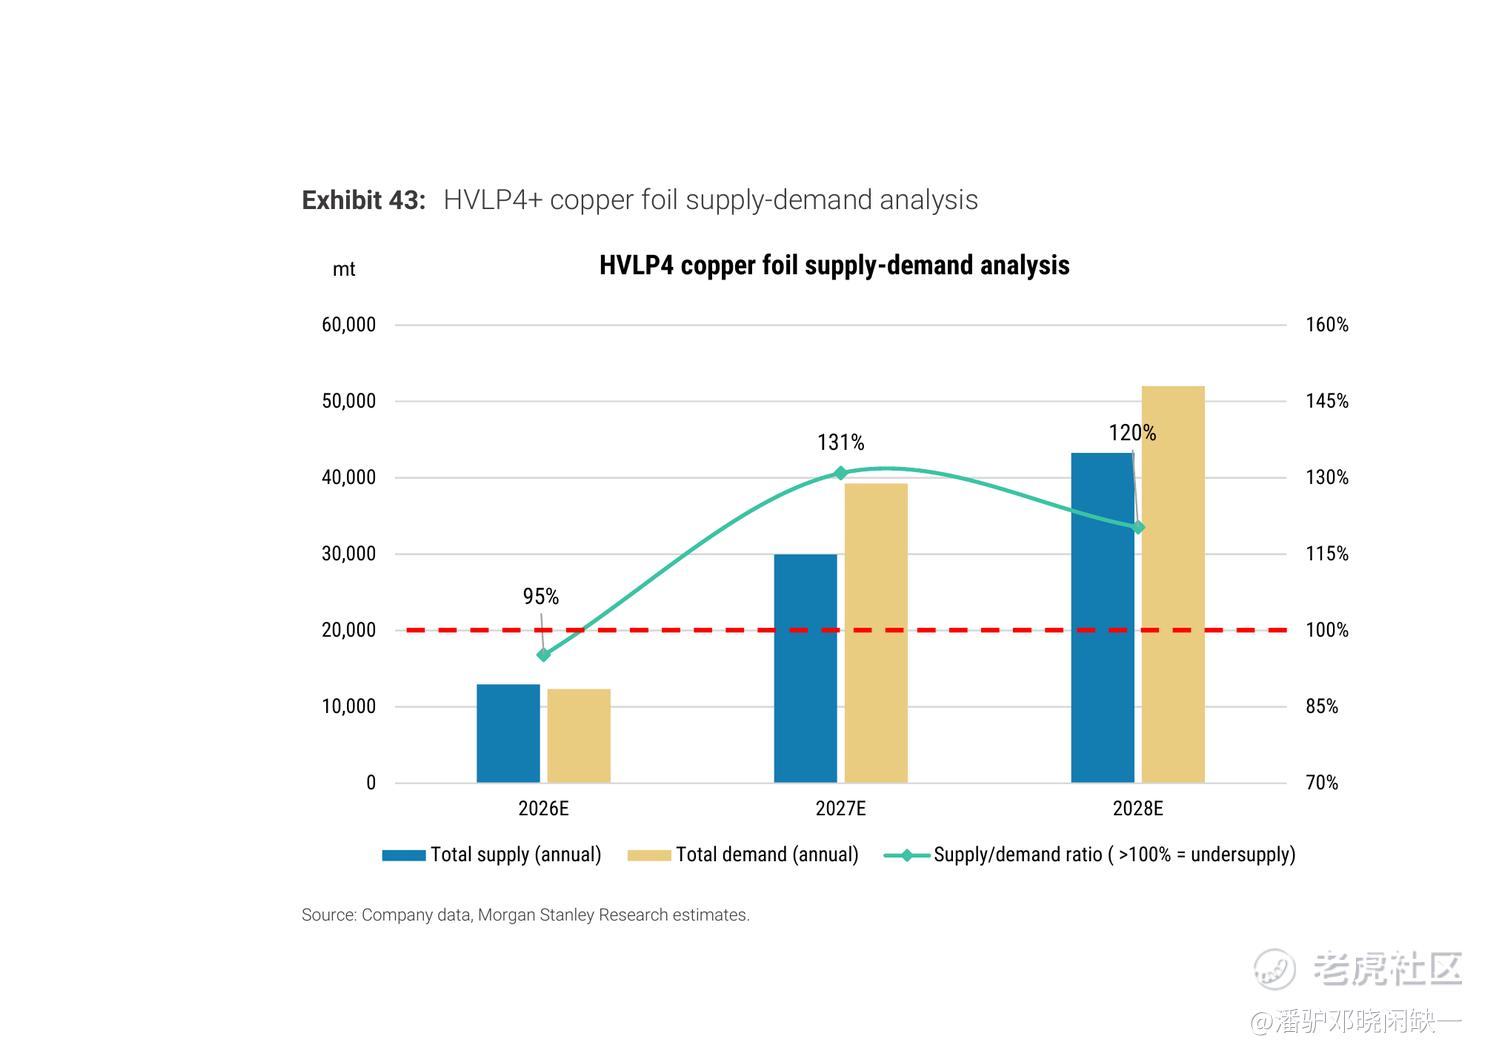
需求/供给比预计由2026年的95%升至2027年的131%,2028年仍为120%。来源:Morgan Stanley Research。
图中的131%和120%是需求/供给比,对应2027年需求较有效供给高约31%,2028年仍高约20%。供给释放慢主要有两层约束:一是表面处理设备集中于少数日本设备厂,行业同时扩产导致设备交付排队;二是HVLP4需要更慢线速、更窄工艺窗口和更高一致性,单位时间的合格吨数低于RTF或低等级HVLP。新产线从安装到稳定销售仍要经历客户认证和良率爬坡。
供给格局也相对集中。摩根士丹利预计,三井金属2026年约占全球HVLP4产能41%,到2028年仍约33%;金居(Co-Tech)则由约13%升至21%,成为最重要的追赶者之一。加工费已经体现制造难度:以普通HTE/RTF为1倍,HVLP3约5倍,HVLP4约7.5倍,HVLP5+约10倍。对铜箔企业而言,产品组合、加工费和良率的变化,比单纯铜价波动更能解释利润率。
需求端的构成同样支持这一判断。2028年Google TPU系列HVLP4月需求超过1,100吨,800G与1.6T交换机合计超过1,500吨,AMD Helios约440吨,Nvidia NVL72+LPX超过760吨。网络设备的材料消耗已经接近甚至超过单一加速器平台,意味着HVLP4不只是“GPU服务器材料”,而是下一代高速互连的共性上游。若交换机升级节奏维持,网络侧将成为HVLP4供需缺口能否持续的重要变量。
另一方面,市场需要区分“新增设备”与“新增合格供给”。高端铜箔表面处理线需要专用设备,设备交期拉长之后,即便厂商已经宣布扩产,设备安装、工艺调试、客户认证和良率稳定仍会把可销售产能推迟数个季度。供给判断如果只看公告中的吨数,很容易高估短期可用产能。对于2027年的31%需求/供给缺口,这一时间差是比名义扩产计划更重要的变量。
五、利润不会平均分配,五家公司对应五种不同的兑现路径
台光电:高端CCL的技术与产能同时扩张
台光电的核心位置在GPU与ASIC平台的高端CCL。公司月产能预计由2025年底的585万张提高至2028年底的1,125万张,增幅约92%,新增产能重点面向M8及以上产品。摩根士丹利预计2025—2028年收入复合增速约76%、净利润复合增速约117%,毛利率从29.8%提高至41.4%。按研报采用的9月8日收盘价计算,2028年PE约12.8倍。利润增速显著快于产能增速,反映的是产品等级与单位产能收入同步提升。
台燿:高速网络与ASIC敞口更突出
台燿在400G、800G及以上交换机领域积累较深,并已进入AWS Trainium相关供应链。M7+产品收入占比预计由2025年的36%提高至2028年的46%,同期CCL月产能由230万张增至530万张。研报预计毛利率由22.7%提升至36.0%,2025—2028年EPS复合增速约138%;对应2028年PE约8.6倍。其弹性更多来自高速网络和ASIC服务器支出,而不是单一GPU平台。
金居:HVLP4供需缺口对应最高的材料弹性之一
金居已把产能继续向高阶RG与HVLP产品迁移。HVLP4年末月产能预计由2025年的不足50吨提高至2026年底约200吨、2027年底约700吨、2028年底约800吨,全球产能份额预计由2026年的13%升至2028年的21%。摩根士丹利预计其毛利率由2025年的21.8%升至2028年的47.2%,EPS复合增速约96%,2028年PE约16.4倍。这里最大的敏感项是扩产良率和HVLP4加工费:若有效供给释放快于预期,利润率上修空间会随之下降。
建滔积层板:低估值来自更高的传统材料周期暴露
建滔积层板仍以传统FR-4为主要业务,高端M6+占比相对低,但铜箔、玻纤纱/布、环氧树脂和CCL垂直一体化程度较高。在上游材料紧张时,一体化有助于保证供应并改善成本传导。公司计划新增两批各35万张/月M6+产能,并配置新的高频低损耗铜箔项目。摩根士丹利预计2025—2028年净利润复合增速约91%,毛利率由19.6%升至41.7%,对应2028年PE约8.5倍。其估值低,但盈利结构中的传统材料价格周期权重也更高,高端产品认证仍需兑现。
生益科技:M9+能力已经获得更高估值
生益科技属于研报列示的M9+能力供应商,同时具备PTFE相关技术储备。按9月8日价格计算,2028年PE约21倍,在这组公司中估值最高;摩根士丹利维持Equal-weight。若后续高端平台采用更多PTFE或混合PTFE结构,公司存在新增机会,但研报也明确指出,Rubin Ultra相关PTFE方案仍处于评估阶段,不能直接纳入当前基准盈利假设。
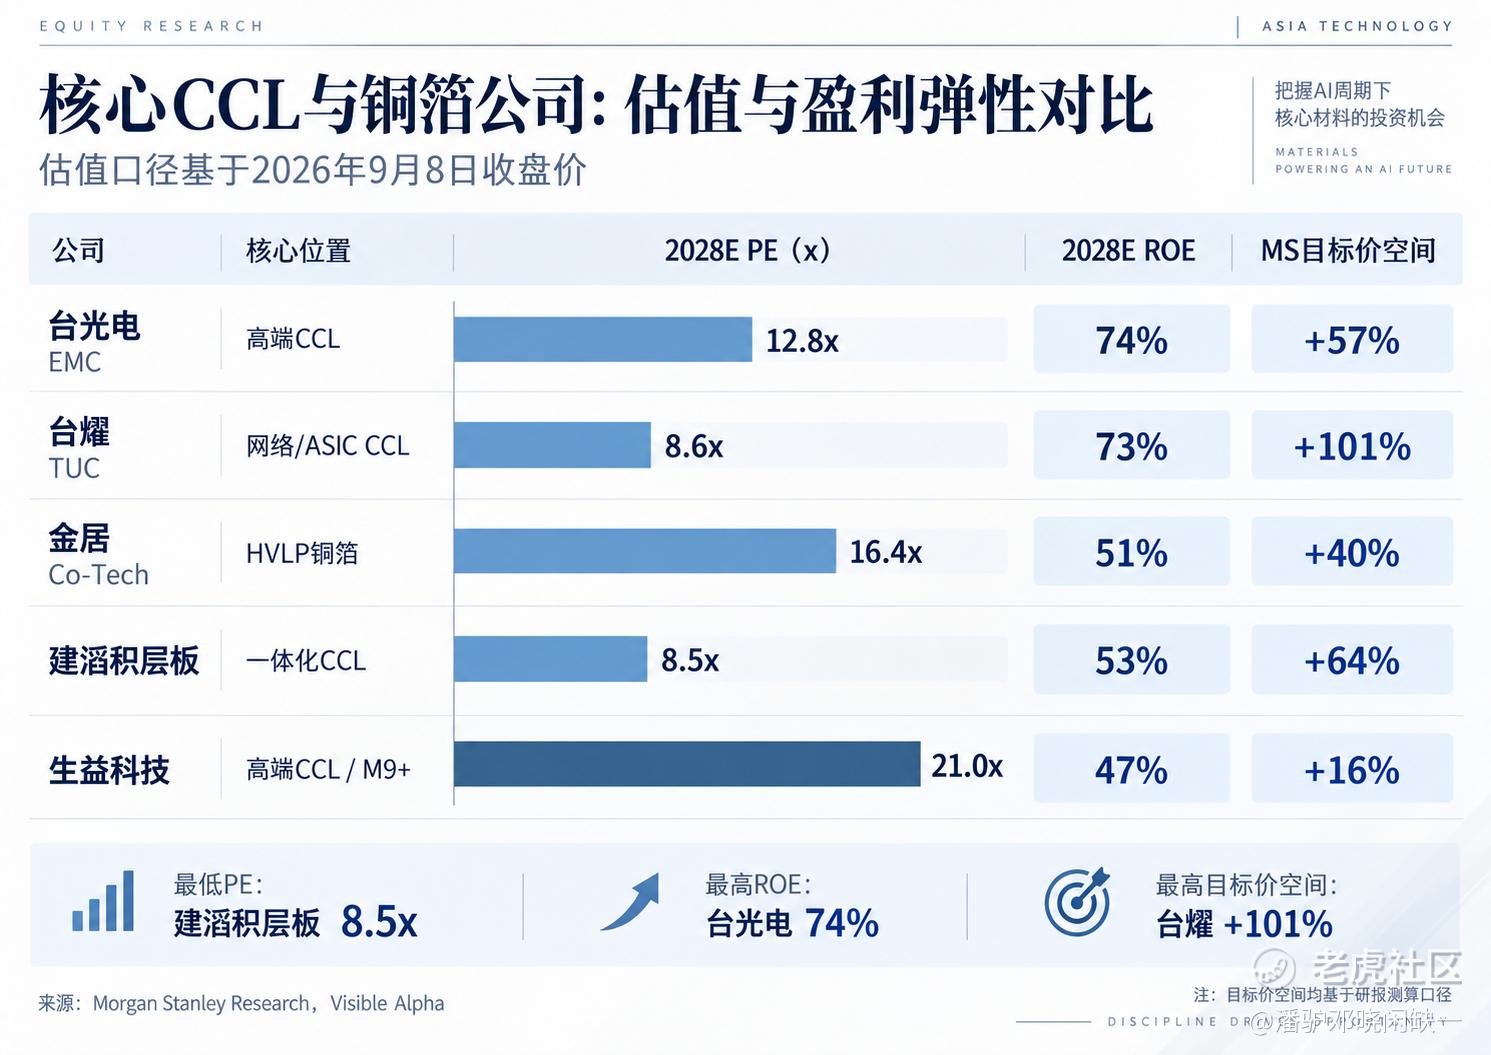
估值均基于研报采用的2026年9月8日收盘价,目标价空间为机构测算,不构成本文投资建议。
横向看这五家公司,估值高低并不能脱离盈利来源讨论。台燿和建滔积层板的2028年PE最低,但前者依赖高速网络与ASIC高端产品占比提升,后者仍有较高传统材料周期暴露;台光电估值居中,但高端CCL占比、ROE和客户认证优势更强;金居估值并不便宜,市场支付的是HVLP4供需缺口与份额上升;生益科技估值最高,需要后续M9+和PTFE等更高规格材料兑现才能消化预期。单看PE容易得出错误结论,关键仍是利润增长的质量和可持续性。
六、2027—2028年的核心变量,已经从“有没有需求”转向“谁能兑现供给”
高端CCL和HVLP铜箔已经越过盈利低点,但当前仍处于有效供给爬坡阶段。下一阶段需要持续跟踪五项指标:M8/M9及更高等级认证、HVLP4有效产能、先进玻纤和低损耗树脂供应、量产良率,以及下一代平台的材料清单。任何一项落后,都可能让“名义扩产”无法转化为收入和利润。
风险同样清晰。第一,云厂资本开支和AI服务器拉货如果明显降速,上游材料库存调整可能放大周期波动;第二,新增HVLP4和高端CCL产能若良率爬坡快于预期,供需缺口和加工费可能提前收敛;第三,PTFE路线若在后续平台落地,部分高等级CCL份额可能重新分配;第四,共封装光学(CPO)若渗透速度显著快于当前预期,部分高速电信号从PCB转向更靠近封装侧,也会改变超低损耗材料的使用强度。
这一轮PCB材料行情的核心,不是行业所有公司一起扩张,而是少数供应商能否把下一代认证、高端产能和量产良率同时兑现。平台规格继续上移时,超额利润更可能集中在真正拥有高等级材料能力和有效产出的公司。
风险提示与声明:本文基于公开研究资料及公开信息整理,仅用于行业研究与信息交流,不构成任何证券、金融产品的投资建议、交易建议或收益承诺。文中涉及的机构评级、目标价、盈利预测与估值口径均为对应研究机构在特定日期下的观点,可能随市场、公司经营及假设变化而调整。投资者应结合自身风险承受能力独立判断并自行承担投资风险。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 东方陌尘·09-18这名字一看就是个大气人点赞举报