


10年期美债破5%!别拿2023年和今天比,这次完全不一样!
10年期美债收益率盘中触及5.014%,2023年10月以来首次。30年期同步站上5.33%。
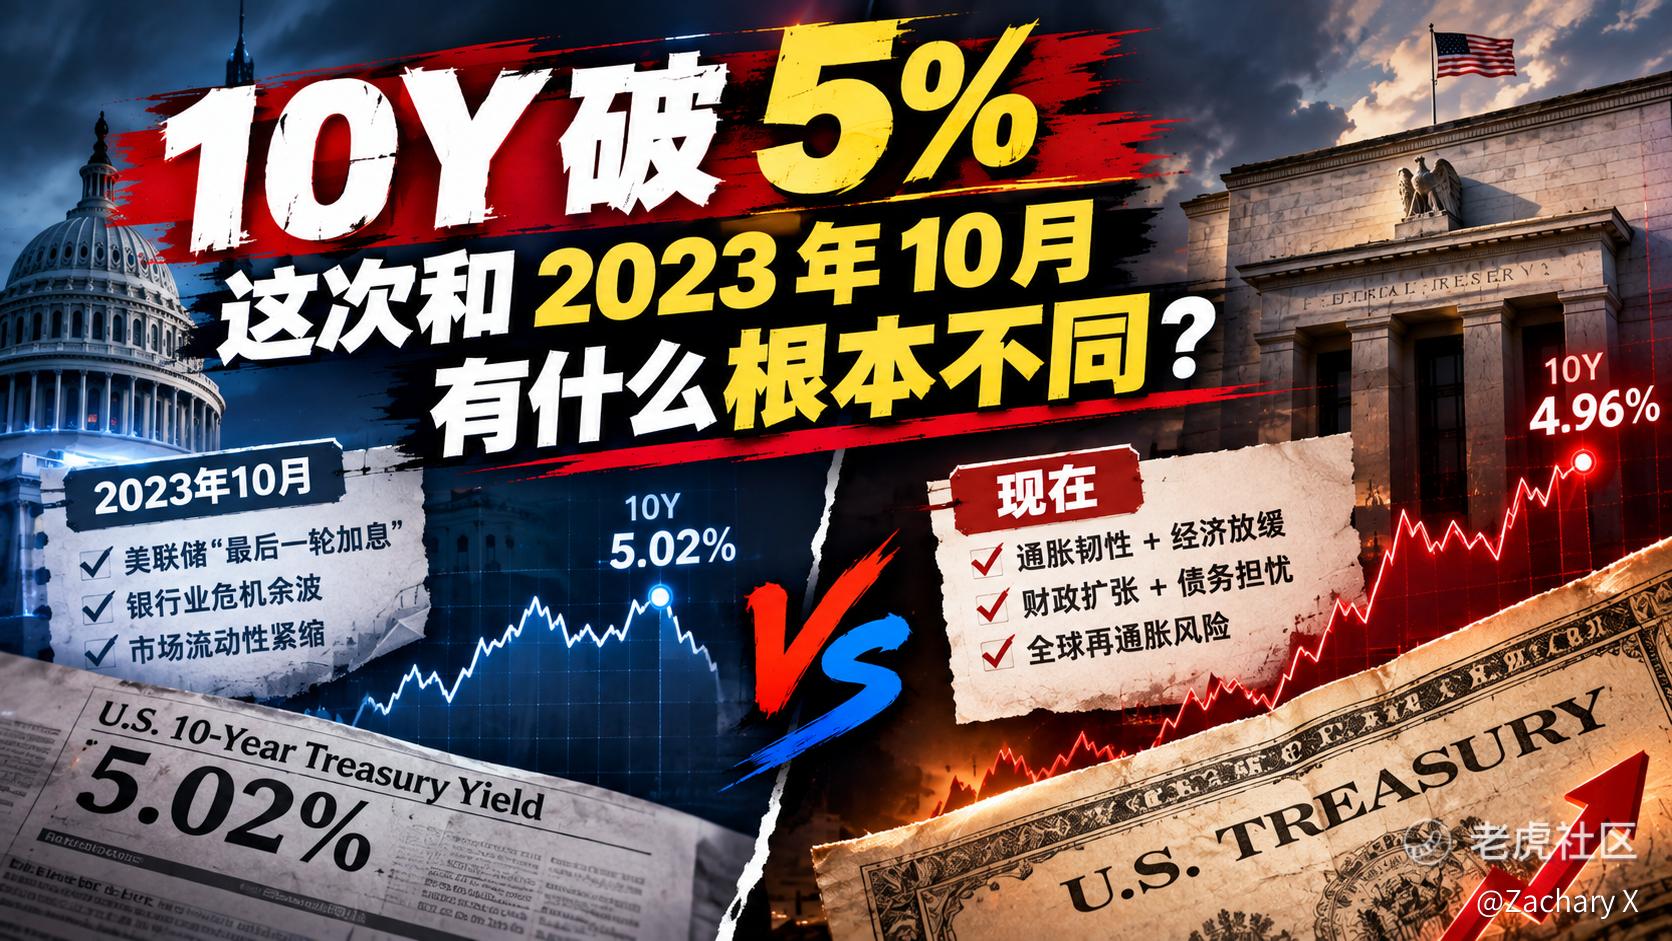
如果你第一反应是2023年10月也破过5%,后来不是很快回落了吗,那这篇你得认真看。因为2023年和2026年的5%,数字一样,但根源完全不同。
2023年那次,是higher for longer——市场在定价降息要推迟,但加息周期已经结束了。2026年这次,是在定价加息要重启,而核心通胀还在回落。
一、2023年10月的5%:降息推迟的“一次性恐慌”
先复盘2023年。当时10年期美债收益率从7月的3.85%一路飙到5%,纽约联储ACM模型拆得很清楚:这107个基点的上行里,期限溢价贡献了100个基点,短期政策利率预期只贡献了7个基点。 市场认为美联储继续加息的空间已经极其有限,推高长端利率的不是加息预期,是供给冲击——中期美债超量发行、美联储缩表退出买家身份、国会财政僵局。
所以2023年的5%是一次供给侧恐慌:债太多,买家不够,收益率被硬推上去。但它有一个致命弱点——不可持续。劳动力市场在降温,通胀在回落,只要供给压力缓解,收益率就会自己掉下来。事实也确实如此:到2023年11月,期限溢价就腰斩过半,10年期收益率迅速回落到4.2%附近。买家在5%附近果断进场,因为基本面对债市是友好的。
2023年的5%,是一个买点。
二、2026年的5%:加息重启叠加供给结构恶化
再看2026年。同样的5%,驱动结构完全不同。
第一,加息定价从未如此拥挤。 8月CPI公布后,9月加息概率从70%跳升到接近90%,截至议息会议前仍高悬在86%以上。高盛首席美国经济学家直接从按兵不动改口为预计9月加息25个基点,措辞直白——在市场已经定价加息概率接近90%的情况下,若美联储选择按兵不动,很可能引发剧烈市场波动。这不是2023年那种加息结束了,只是降息晚一点的定价,这是加息要重新开始了的定价。
第二,通胀的原因变了。 2023年的通胀在系统性回落,核心CPI从6%一路降到4%以下。2026年呢?8月核心CPI同比2.4%,确实低于前值2.5%。核心CPI环比涨了0.3%,高于预期的0.2%,是4月以来最猛的月度涨幅。 住房价格环比0.3%,通信服务暴涨2.3%,无线电话服务单月跳涨5.94%创历史纪录。通胀不是在全面回落,而是在结构扩散——涨价面正在从能源蔓延到更广的服务领域。
更关键的是上游。8月PPI同比5.4%,高于预期的5.3%,较前值4.7%明显提速。其中,柴油价格环比跳涨24.1%,贡献了8月最终需求商品价格涨幅的逾三分之一。 柴油定价的是货运、农业和建筑,不是通勤。柴油涨24%,意味着整个经济的物流成本在系统性抬升,这个传导还没走完。
三、最关键的差异:供给结构从“临时性”变成了“结构性”
2023年的供给冲击是临时性的——财政僵局会解决,美联储缩表有终点,供需失衡会修复。但2026年的供给结构,有三个中期维度都难逆转的压力源:
一是财政赤字。 CBO此前预测2026财年赤字约1.85万亿美元,而按当前进度,实际规模预计达2.1万亿美元,较年初基准高出约2000亿。
二是科技巨头的发债抢钱。 AI基础设施建设不是要不要做的问题,是谁做慢了谁出局的问题。甲骨文、谷歌、Meta们正在大规模发行长期公司债,和国债直接争夺长久期资金。美债总额已膨胀到约32万亿美元,从2007年的4.5万亿翻了七倍。
三是海外买家的退潮。 日本央行大概率本周加息25个基点至1.25%,市场定价概率约97%。日元套息交易规模膨胀到创纪录的360万亿日元,一旦日本加息触发平仓,日本投资者——美债最大的海外持有者之一——可能被迫抛售美债来偿还日元债务。这是一个机械性的、和基本面无关的抛压。
四、板块的“沉默投票”:市场在定价“需求破坏”,不是“利率冲击”
看昨晚的板块表现:公用事业跌1.34%、房地产跌0.69%、工业跌1.42%,全是利率敏感资产。但能源板块,在油价站上109美元的背景下,反而跌了0.94%。
油价涨,能源股跌。“通胀→利率上行→所有资产被贴现率碾压,连受益者都跑不掉” 。能源股跌,油价高到一定程度,会掐死经济,最终连能源需求也会萎缩。
别用2023年的“买点思维”
2023年10月,10年期美债触及5%后迅速回落,因为那是一个供给侧的一次性恐慌,基本面是友好的。但2026年的5%,站在加息重启、通胀结构扩散、财政赤字结构性扩张、海外买家退潮的四重压力之上。
这不是一个“到5%就是买点”的环境。这是一个“5%可能只是开始”的环境。 有策略师已经看到5.5%。
我的动作清单:
第一,把2年期和10年期的利差加入仪表盘。 如果利差继续走阔(曲线陡峭化),说明期限溢价在主导,利率上行的质量很差,对长久期资产的压制会更持久。
第二,公用事业和房地产的下跌,是警告信号,不是抄底信号。 在期限溢价回归的周期里,任何长久期资产都会持续承压。别因为跌了就去接。
第三,关注点阵图的中位数变化。 如果中位数从一次加息变成两次,紧缩路径被拉长,科技股和长久期资产会面临第二轮杀估值。
第四,现金和短债的配置价值,在当前环境下高于任何长久期资产。 在通胀驱动+财政驱动的双路径下,唯一确定安全的是那些久期极短、现金流即时兑现的资产。
2023年的5%是一个恐慌的终点,2026年的5%可能是一个重估的起点。
$道琼斯(.DJI)$ $标普500(.SPX)$ $标普500波动率指数(VIX)$ $纳斯达克(.IXIC)$ $半导体指数ETF-HOLDRs(SMH)$
 你觉得这次10年期美债破5%,会像2023年一样快速回落吗?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
