


五年啃透 380 家客户:天数智芯,藏着国产 GPU 最被低估的商业化底盘
前几年,市场最关心的是芯片能不能做出来、能不能点亮、能不能完成主流模型适配。现在,行业走到了下一站:客户是否愿意采购,产品能否规模交付,算力成本能不能真正算得过来。
技术竞争没有结束,但商业化已经开始决定座次。
恰好在这个节点上,天数智芯的股价和基本面走出了一个明显的预期差。
9月7日,天数智芯正式纳入恒生科技指数,成为其中唯一以通用GPU为核心主业的成分股。截止收盘股价跌超11.42%,低见339港元。
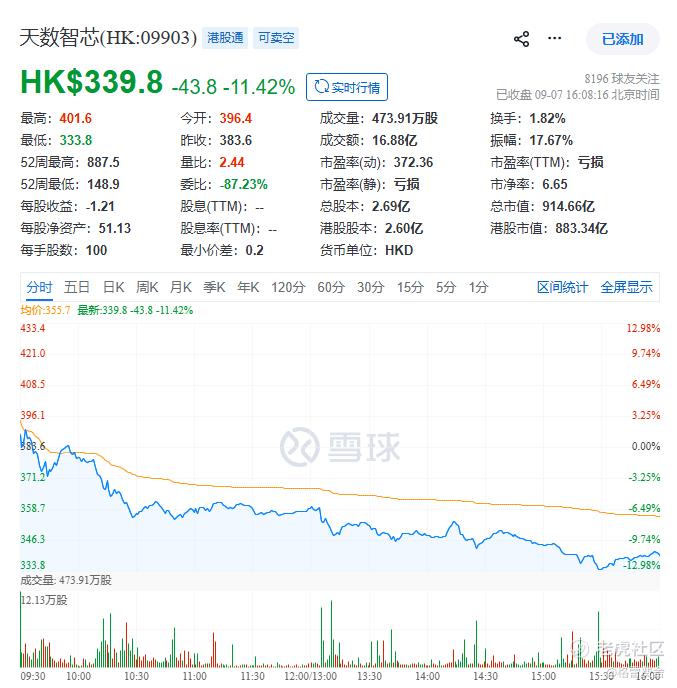
表面看,股价没有配合入指利好。但如果把时间拉长一点,这更像是一次短期定价与基本面之间的错位。
恒生科技指数的调整结果早在8月已经公布,市场提前交易了纳入预期。等到9月7日正式生效,资金进入换手阶段并不意外。
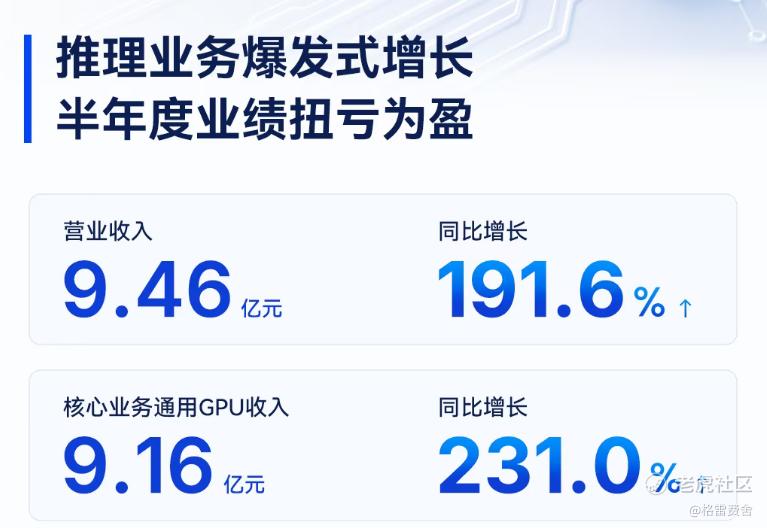
与此同时中报显示,公司上半年通用GPU收入同比增长231%,推理系列智铠收入增长651.8%;训练和推理产品的毛利率均有所提高,服务客户数量进一步增加到380家。
一边是股价回撤,另一边是GPU收入、推理产品和客户数量继续向上。所以这里真正出现的,不是基本面转弱,而是市场定价暂时没有跟上公司的商业化速度。这也是我认为天数智芯正在被低估的原因。
市场很容易被17.2%的综合毛利率吸引注意力,却没有继续往下拆:天数智芯GPU业务本身的毛利率仍有43.9%,训练和推理两条产品线各自在改善;影响综合数字的,主要是组件转售和存货减值等特殊项目。
市场同样容易把天数智芯看成一只依靠国产替代叙事的GPU概念股,却忽略了它已经服务380家客户,完成上千次项目部署,并且正在把推理产品变成收入主引擎。
所以,这轮回撤的“错杀”,并不是说进入恒生科技指数当天就必须上涨。真正被错估的,是380家客户背后的商业化价值。
国产GPU从来不缺发布会、模型适配和性能突破。真正稀缺的,是客户愿意持续采购,产品能够形成收入,一套商业体系可以被反复复制。
真正给芯片打分的人也不在发布会现场,而在数据中心和采购部门。他们按日计算电费,按token核算成本,再按季度决定是否追加采购。峰值算力当然重要,但一颗芯片能不能跑得稳、成本能不能算得过来、能不能持续交付,才决定订单最后落到谁手里。
换句话说,国产GPU的竞争正在从参数表走向商业化。资本市场却还习惯用一次发布、一组跑分,给这些公司迅速排座次。
当然,要看清成色,得去需求侧找答案。
天数智芯这份中报里,这个数字是380。
380个客户,一笔用五年攒出来的复利,商业化的肌肉,从来没有速成的练法
国产GPU行业商业化历来存在两种主流路径,一是绑定头部大客户的捷径打法,依托单一或少数核心客户快速拉升营收,短期爆发力突出,但经营节奏高度受制于客户采购需求,抗风险能力薄弱。
二是全域渗透、逐企落地的深耕模式,耗时久、见效慢,却能搭建多元化客户矩阵,筑牢市场化经营底盘,这也是天数智芯五年来坚守的核心路径。
不同于多数同行侧重定性描述市场增长,天数智芯始终以量化数据披露商业化落地成果,清晰展现自身市场渗透能力。
行业发展初期,国产GPU普遍面临客户观望、落地难度大的困境,多数企业依赖概念宣传,鲜有实质落地订单。
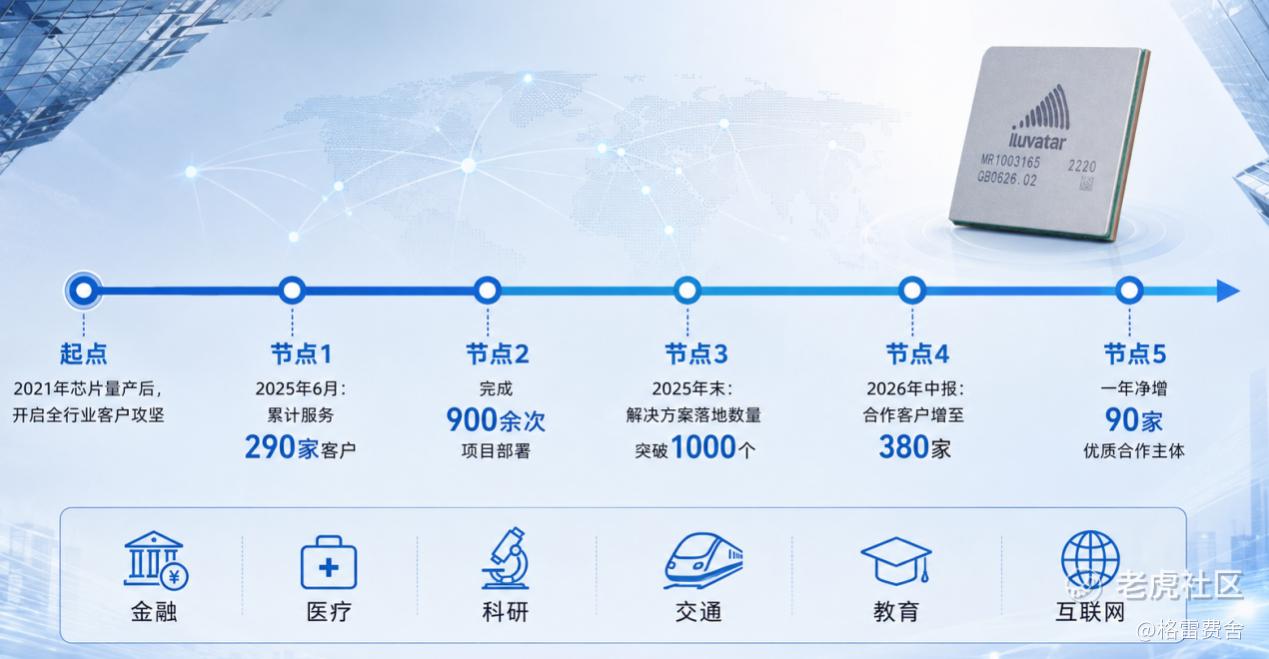
而天数智芯自2021年芯片量产后,便开启全行业客户攻坚,逐步搭建起覆盖金融、医疗、科研、交通、教育、互联网的全领域客户生态。
数据见证深耕成果:截至2025年6月,公司累计服务290家客户,完成900余次项目部署;2025年末解决方案落地数量突破1000个;2026年中报数据显示,公司合作客户已增至380家,一年净增90家优质合作主体,持续拓宽市场覆盖面。长期全域深耕的打法,让公司形成了极具优势的客户结构,彻底摆脱行业普遍的大客户依赖困境。
目前天数智芯前五大客户收入占比仅43%,大幅低于同行六成以上的平均水平,客户结构分散度位居行业前列。
无单一客户能够左右企业经营发展,每一份营收均来自市场化竞争落地的真实订单。五年持续落地积累的380家客户、千余次场景适配经验,不仅是公司过往商业化的核心成果,更为产品迭代、技术优化提供了真实的市场依据,成为其切入高端推理市场、对接头部互联网客户的核心底气。
芯片行业的商业化没有开关可按,它是肌肉,一寸一寸练出来的。天数智芯练了五年,练到了380家。
肌肉练出来了,接下来看它怎么发力。
烟花绚烂,一响而过;自来水按表计费,昼夜不停——算力这门生意,正在换一种流向
先看成色。9.46亿收入里,通用GPU产品9.16亿,占比96.9%。说白了:这家公司几乎每一分收入都来自GPU芯片和加速卡本身,报表里没有可藏身的水分,产品卖没卖动,纸面上藏不住。
再往里走一层。9.16亿里,推理系列智铠贡献6.54亿,同比增长651.8%,占总收入69.2%。一年前,推理只占26.8%。一年时间,收入结构换了主角:训练让出C位,推理接棒。
651.8%这个数字,媒体已经写滥了。财报里更值钱的是另一句话:高阶智铠产品放量,销量和售价大幅提升,推理毛利率从32.4%升至35.6%。量、价、毛利,三个箭头同时朝上。
这有多稀罕?降价换量的剧本,这个行业里满地都是;量价齐升的剧本,万里挑一。它说明客户掏钱买的是能力,账算得过来,掏得心甘情愿。
为什么偏偏是推理接住了?
因为训练和推理,本来就是两种生意。训练像放烟花:一个模型隔几个月放一次,比的是高度,绚烂而一响而过,买单的是智算中心和实验室。推理像自来水:AI搜索、Agent、办公助手、代码生成、文生图,用户每拧一次龙头,背后就流过一次算力,按表计费,昼夜不停。烟花看高度,自来水看管道——管径多大、水压多稳、损耗多高,翻译成行业语言就是那个词:TCO,总拥有成本。同样的模型多少张卡能跑起来、单个token几多钱、并发、延迟、功耗,最后统统折进这本账。
推理的大买家是互联网公司,全市场对性能和成本最挑剔的一群人。高阶智铠放量且提价,等于这条管道通过了最严苛的水质检测。而380家客户里的每一次模型调用,都是一次对管道的投票——用得越久,票积得越厚。
风向也站在这一边。TrendForce把国产AI芯片在国内高端市场的份额预期,从五成上调到接近九成;发改委的文件把大模型适配国产算力写成了明文任务。闸门在关,水位在涨,而水往哪里流?往已经有河床的地方流。
端起一杯掺了冰块的水,先别急着宣布整杯都是冰——17.2%的真相,要分三口来品
回到那个最扎眼的数字:17.2%,去年同期50.1%。单看这项指标,这家公司像是在半年里垮掉了一半。但直接下这个结论,等于端起一杯掺了冰块的水,然后宣布整杯都是冰。
第一口,把冰块捞出来。天数智芯通用GPU业务本身的毛利率是43.9%。真正明显影响综合毛利率的,是报告期内新增的半导体组件转售业务。这项业务收入1478万元,毛损约1.71亿元,毛利率为-1157.3%。公司披露,这批服务器组件原本是采购的库存储备,后来为了满足部分客户的特定采购需求,以低于采购成本的价格转售。
财报中还单独列示了约7221万元存货撇减,主要来自公司根据新的市场和产品策略,对部分在制品存货进行减记。
第二口,尝GPU内部的味道。训练毛利率从58.6%升到64.5%,推理从32.4%升到35.6%,两条产品线各自向好;GPU整体毛利率却从50.3%降到43.9%。原因一目了然:毛利偏薄的推理,收入占比从26.8%跳到69.2%,均值自然被摊薄。这叫结构性切换,跟产品滞销被迫降价,隔着整整一个太平洋。这家公司是主动把身子挪进了一个毛利薄一截、盘子大一个量级的市场——训练大模型的机构,全球数得过来;用AI的行业,千行百业。辛苦钱与快钱的区别在于:辛苦钱有复利。
第三口,最耐人寻味——那笔明亏1.71亿的转售,到底是什么?这批组件原为库存储备,后来按部分客户的特定采购需求转售,售价低于成本。公司的回应说得很直白:为了大客户的长期订单,这一单选择先亏。GPU行业从小批量送测走到规模采购,中间隔着适配、验证、供应链保障的漫长链条,这个阶段的账,从来都以年为单位记。
至于1.71亿买的是什么,后面的订单会回答。
上半年账面利润1.06亿,上市以来首次中期盈利。但扭亏的功劳,主要记在一笔股权投资头上:所持盛合晶微股份的公允价值收益约7.6亿,持仓成本1亿,期末市值8.56亿。这是投资眼光赚的钱,和卖芯片赚的钱分属两个口袋。剔掉浮盈,经调整净亏损2.46亿,去年同期3.0亿——主业在收窄,方向是对的。研发投入5.59亿,增长23.8%,员工扩到916人。GPU行业的必答题,它没打算抄近路。
资产端才是这份中报的正文。存货从期初7.1亿堆到19.68亿,经营现金流净流出27.86亿,两个数字单看都吓人。合起来,再叠上第三组数字,故事就完整了:7月完成H股配售,募资约70.72亿港元,六成明确投向关键材料及零部件的战略供应链;预付款项增至三倍;贸易应付款从3000万级跳到8.27亿。
最后一笔最值得品:上游供应商愿意垫资陪跑。产业链上的人,离真相永远比二级市场近得多。他们用账期投票,投的是对这家公司交付确定性的判断——这比任何研报都诚实。
19.68亿的存货,压的是下半年和明年的出货。配合29.11亿现金储备,弹药和粮草均已入库。变成了收入和回款,这叫先手棋;变不成,才叫库存。同一笔资产,两种命运,时间给答案。
结语:尺子已经换了,旧答案正在失效——国产GPU的下半场,请用复购来定价
这份中报的底色,到这里清楚了:收入成色纯,推理完成换挡,量价毛利三升,经调整亏损收窄,供应链先手落子;毛利率的坑,来自一次性的组件让利与结构性占比切换,两条产品线各自都在变好。
往下半年看,值得盯三件事。
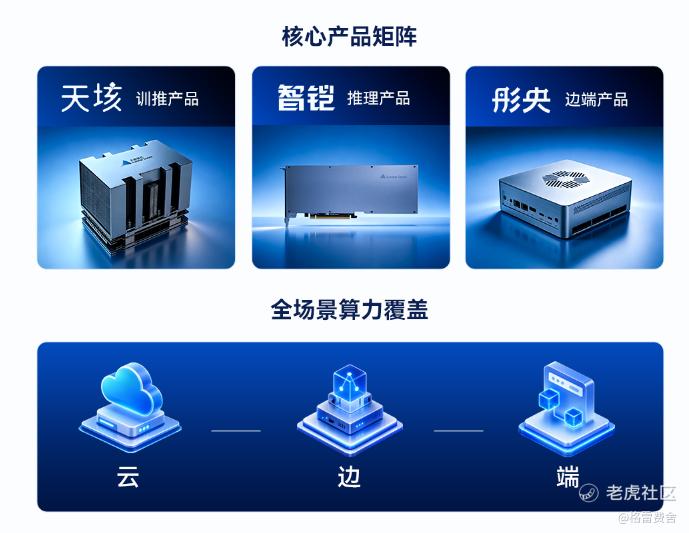
一是看天垓300——7月世界人工智能大会发布的新旗舰,SIMT通用架构,围绕Attention、MoE、PD分离做了深度优化,已进入关键客户送测;送测到订单的距离,决定训练线的第二曲线。
二是看复购——380家客户是广度,从送样走向规模采购、从采购一次走向持续采购,才是深度;上半场的门票已经验真,下半场的座次,由复购率决定。
三是看资金面——9月7日起,天数智芯正式纳入恒生科技指数,成为这只指数里唯一以通用GPU为主业的成分股;被动资金的持续配置,会给估值讨论添一个不由多空意志转移的新变量。
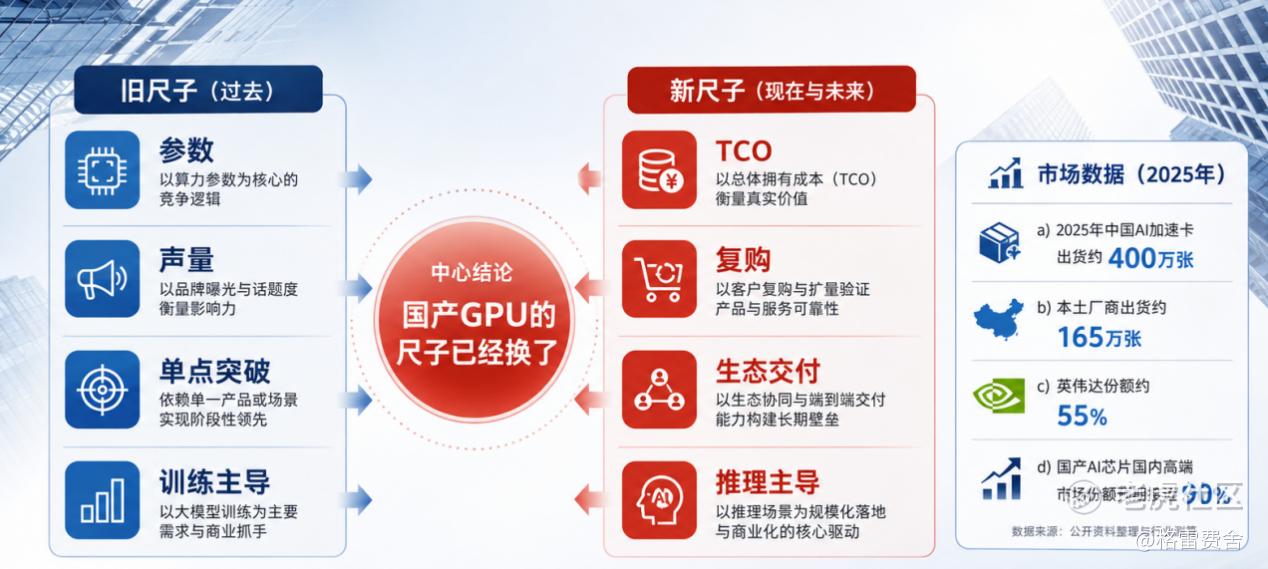
国产GPU的上半场,讲替代、讲点亮、讲跑通训练;下半场的题眼换了:谁能让千行百业的模型,低成本、大规模、昼夜不停地跑起来。坐标系从参数切换到TCO,从声量切换到复购,从单点突破切换到生态交付——尺子换了,量出来的答案自然也要换。
引擎已经点火,油耗也确实高。转速的读数,接下来每个季度都会刷新一次。
座次写在报表里,选票落在订单上。这家公司的选票,已经积了五年,380张。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
