


蔚来公司上半年 576.7亿,李斌:蔚来正进入新的高质量增长周期
2026 年的中国汽车市场,用“寒冬”来形容并不夸张。乘联会数据显示,上半年国内乘用车累计零售 870.1 万辆,同比下降 20.2%;行业利润率跌至 3.2% 的历史低点。
在这样的大势里,蔚来 9 月 1 日发布的二季度财报,最值得看的不只是营收,而是毛利。上半年蔚来毛利总额 107.7 亿元,同比增长 282.2%,在新势力里排第一;二季度毛利总额 59.1 亿元,同比 +211.3%;Q2 整车毛利率 18.5%、综合毛利率 18.4%,均维持高位。营收端同样能打:上半年总营收 576.7 亿元,新势力第一、自主品牌国内前三(仅次于比亚迪、吉利),已连续第三个季度实现盈利,利润同样是新势力品牌第一。
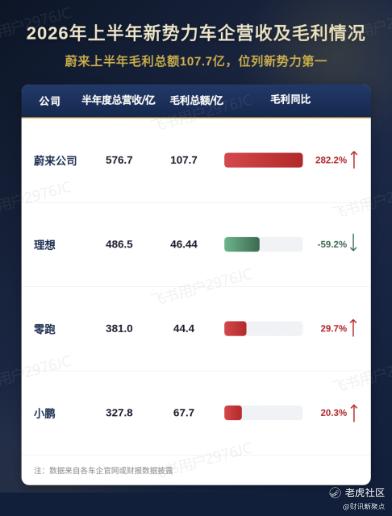
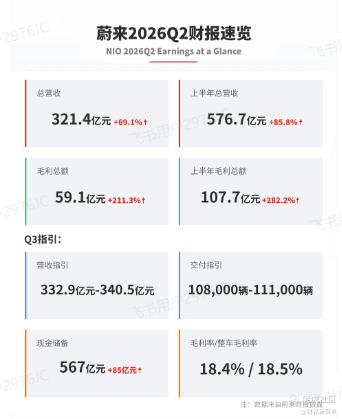
蔚来毛利端的表现不是偶发,背后是三品牌各守其位、高端化结构持续优化的结果,叠加成本控制的能力在释放。
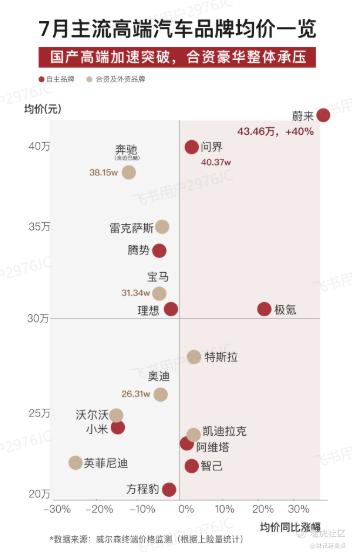
均价这条线最能说明问题。据杰兰路《2026年度上半年中国乘用车市场品牌价格回顾》,蔚来主品牌上半年单车均价40.4万元。李斌在电话会上给到的数字更细:二季度成交均价40.6万元,主流高端品牌排第一;7月进一步拉到43万以上。二季度在35万元以上市场,蔚来品牌销量全市场第一,不分能源形式。ES8在40万级价格带站稳了,累计交付14万台;ES9在50万级也站住了,连续两个月50万级纯电销冠。BBA在往下走,蔚来在往上走,销量和均价两端都在完成替代。
乐道在主流家用市场的量价齐升是另一个支撑。均价超24万,L90稳在30万级纯电大型SUV销冠,L60第11万台交付,保值率同级第一。萤火虫累计交付破8万,连续15个月高端小车市占率第一。三个品牌价格带互不重叠,定位清楚,一起往上走。蔚来毛利总额能持续扩张,核心就是这套结构在起作用——不是某一款车突然爆发,是每个价格带都在同步贡献。
盈利的可持续性,则进一步印证了这份“第一”的成色。二季度蔚来交付 107,658 辆,同比 +49.4%;品牌成交均价 7 月达 43.46 万元,连续两个月突破 40 万元。单车均价抬升带来更好的单车毛利,交付规模扩大摊薄固定成本,毛利、利润与现金流同步进入正向循环。现金储备达 567 亿元,环比增长 85 亿元,连续四个季度实现正向经营现金流。当多数车企还困在“增收不增利”里,蔚来已经靠规模与质量的协同,走出了一条不同的路。
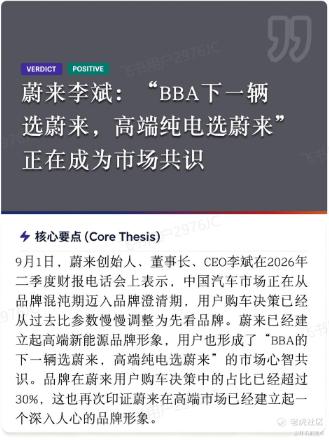
李斌对接下来也很有信心:中国汽车市场正在从品牌混沌期迈入品牌澄清期,用户购车决策已经从过去比参数,慢慢调整为先看品牌。蔚来已经建立起高端新能源品牌形象,用户也形成了“BBA 的下一辆选蔚来,高端纯电选蔚来”的市场心智共识。
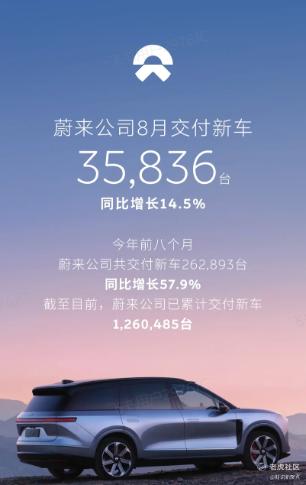
现在,蔚来已经进入高质量发展的第三阶段:营收新势力第一、自主品牌国内前三、1-8 月交付量同比增长 57.9%,高端护城河逐步成型,多品牌战略协同稳健,持续盈利。行业越冷,越能看清谁在认真做长期价值。这份财报,或许就是蔚来从“会造车”走向“会赚钱”的分水岭。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
