


这是8月份写的美团Q2业绩前瞻,最近有30多篇文章被人投诉,文章都下架了,接下来我会陆续重新发布,如有打扰请谅解。
业绩前瞻:
8月28日美团将发布2026年Q2财报,以下为我们对Q2的业绩预估(标黄部分表示为预测值)。
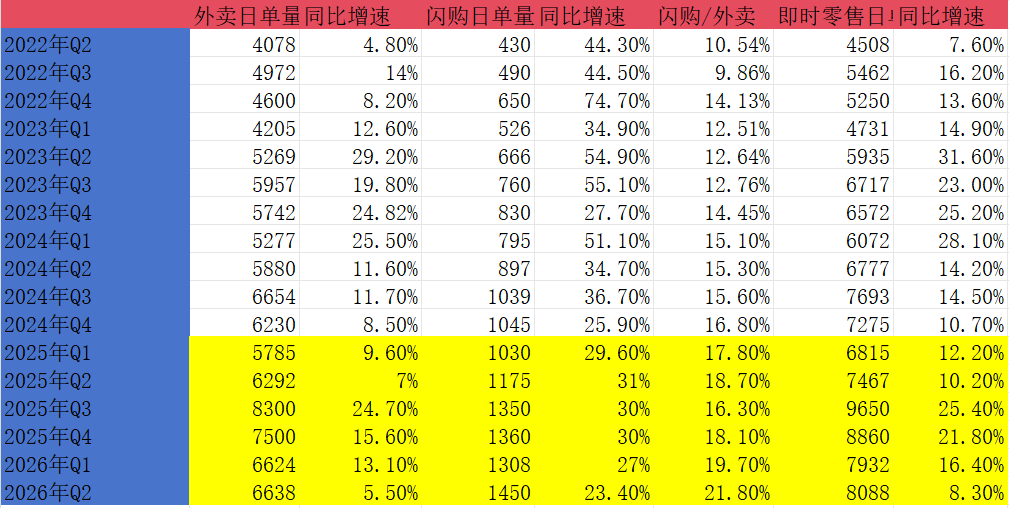
预计二季度外卖日均单量为6638万单,同比增长5.5%,去年Q2进入补贴周期,尤其6月基数较高,今年Q2美团的单量仍维持小幅增长,单量市占率预计在55%左右,GTV基本持平,GTV市占率在60-62%区间。
外卖补贴在二季度进一步放缓,但非餐即时零售补贴强度持续,美团闪购增速略微受到影响,主要因为竞对在供给和需求两端强化补贴力度,美团供给侧独占度降低,预计二季度闪购增速23.4%,达到1450万单日均单量,闪购/外卖比值来到21.8%的历史峰值,小象单量和GTV增速维持在40%上方,如果将小象订单纳入闪购范畴,则美团非常即时零售日均单量增速仍接近Q1水平。
预计二季度含外卖和闪购在内的即时零售订单日均单量8088万单,同比增速8.3%。
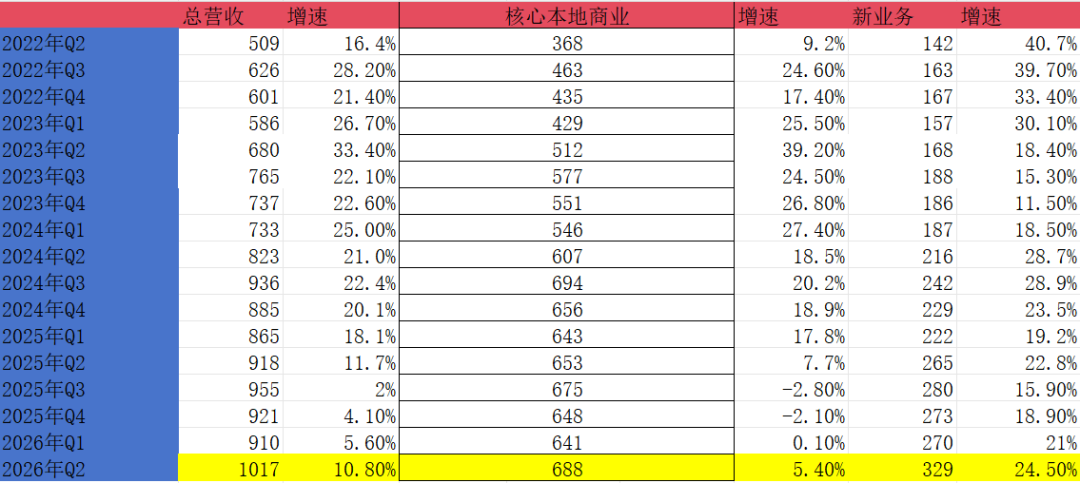
预计二季度外卖业务营收为380亿,同比微幅增长;闪购营收118亿,同比增速略超闪购单量增速;到店酒旅业务营收190亿,GTV 3140亿,同比增速大约12%,核心本地商业营收预计688亿,同比增长5.4%。
新业务预计营收329亿,同比增速24.5%。主要驱动力是小象和Keeta内生增长+拓城,二季度整体营收预计1017亿,同比增长10.8%。
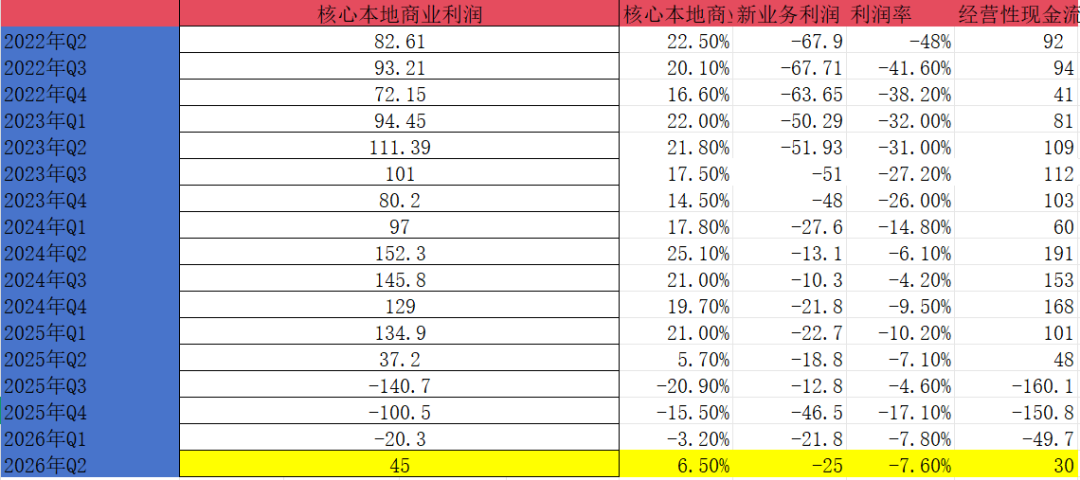
预计二季度核心本地商业经营利润45亿,其中外卖自去年三季度以来首次扭亏,小幅盈利4亿元,UE 0.07元,闪购亏9亿,单均亏约6毛5,到店酒旅盈利50亿,经营利润率约25%,核心本地商业整体经营利润率约6.5%。
预计二季度新业务亏损25亿,主要受小象和Keeta拓城投入期影响,季度经营利润率-7.6%,整体季度经调整净利润预计约25亿。
业务前瞻:
外卖:二季度竞争趋缓,美团餐饮外卖过去4个季度以来首次扭亏为盈,该趋势预计持续,三季度外卖成本端有抬升,但行业补贴进一步放缓,且规模杠杆驱动盈利能力预计进一步提升,整体上餐饮外卖正式进入后补贴时代,重回美团/阿里双寡头格局,该局面有利于美团这种精耕细作型选手。
闪购:二季度非餐即时零售业务竞争强度持续,阿里和京东均将整体外卖的补贴预算向非餐即时零售转移,且在供给与消费侧双重补贴,我们预计该业务的竞争烈度会持续较长时间,以年为单位展望。美团闪购有望维持20%以上单量增速,主因非餐即时零售正式进入零售主流,仍然是显著增量市场,尤其是自营即时零售业务,实际上美团闪购中增速更快的也是松鼠便利、歪马送酒等类直营业务,而小象、盒马、超盒算、快乐猴等纯直营业务的增速更快,且预计会持续多年高强度竞争、高增速发展势头。
到店酒旅:市场进入相持阶段,抖音战略向AI倾斜,主要发力方向聚焦餐饮团购,非餐团购美团的优势在扩大,长期来看,我们不认为抖音餐饮团购有太大上行空间,因餐饮团购与外卖实际上是一体的,抖音光靠团购拿不到商家的长期资源倾斜,且视频信息流模式流量对餐饮商家是双刃剑,该结论在商品零售领域已经得到验证。
出海:Keeta香港与沙特表现超预期,中东其他地方二季度进展良好,巴西业务进展缓慢。
AI:美团AI主要发力方向在物理AI,目前投资表现优于自身进展,物理AI在整个AI产业链中发展偏后,大量场景需要深度介入物理世界,面临企业工作流融入AI进程、物理世界惯性、法律法规滞后等诸多现实因素约束,短期仍难有实质性突破,但长期发展空间巨大,美团在该领域具备无可置疑的优势和发挥空间,最具参考意义的对象是亚马逊,未来若AI机器人在仓储和物流领域大规模部署,对亚马逊和美团这类低毛利企业来说,成本优化空间巨大。
建了中概、港股、A股、美股综合投资群,及相关个股群:美团、阿里、阅文、贝壳、快手、拼多多、滴滴、唯品会、小米、B站、腾讯、京东、理想、蔚来、小鹏、NBIS、MSTR、微软、苹果、Google、Meta、亚马逊、英伟达等,欢迎交流。
