


独角兽早知道 iponews
|资讯撬动新资本|
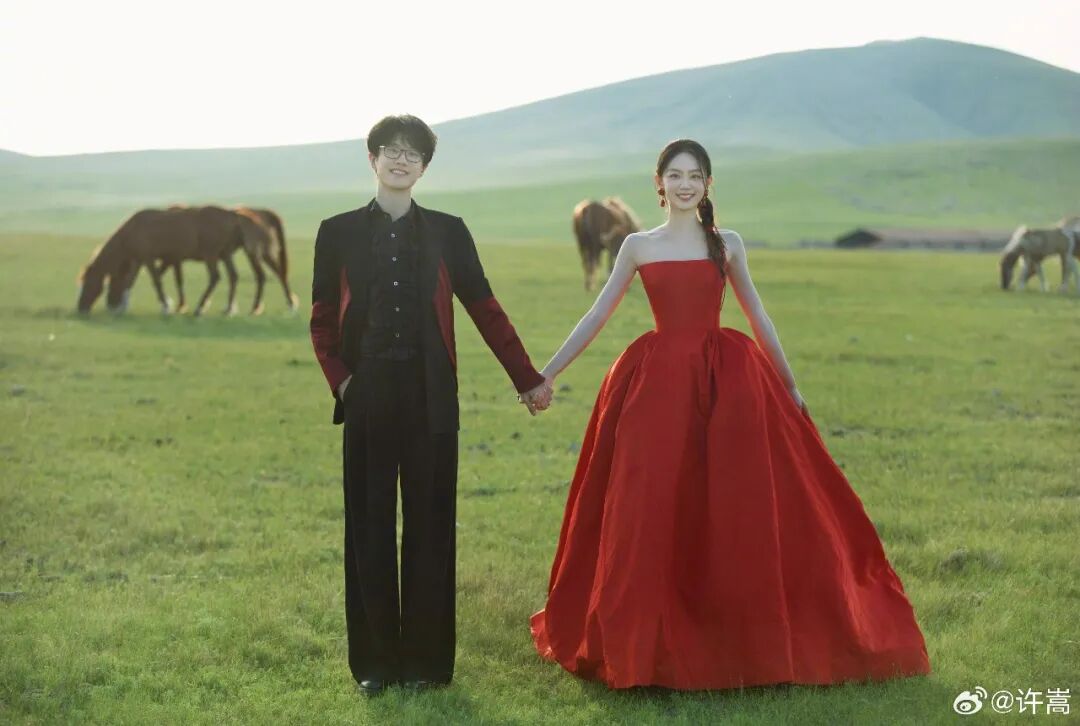
9月19日晚,歌手许嵩在社交媒体上宣布与“00后”主持人冯禧结婚,消息迅速登上热搜。对于许多“90后”歌迷而言,许嵩的《素颜》《庐州月》是青春记忆的一部分。在这场婚礼背后,一家手握86万首华语音乐版权、正在冲刺港股IPO的公司——太合音乐集团,也随着关注度的攀升再次进入公众视野。
许嵩与太合音乐的关系并非简单的签约艺人。根据太合音乐2026年6月向港交所递交的招股书,公司在2024年和2025年连续两年向一名代号为“供应商B”的艺人采购金额超过3亿元,占同期总采购额的31.2%和33.5%。多家媒体推测,“供应商B”即为许嵩。许嵩本人并未持有太合音乐股份,但他与太合音乐的深度合作,构成了这家公司艺人经纪业务的重要支柱。
综合 | 每日经济新闻 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议
*公众号后台回复“太合音乐”获取完整招股书。

太合音乐集团于今年6月向港交所递交上市申请,德意志银行和中信建投国际担任联席保荐人。按2025年收入计,公司是全球独立华语音乐内容及服务行业的领军者。
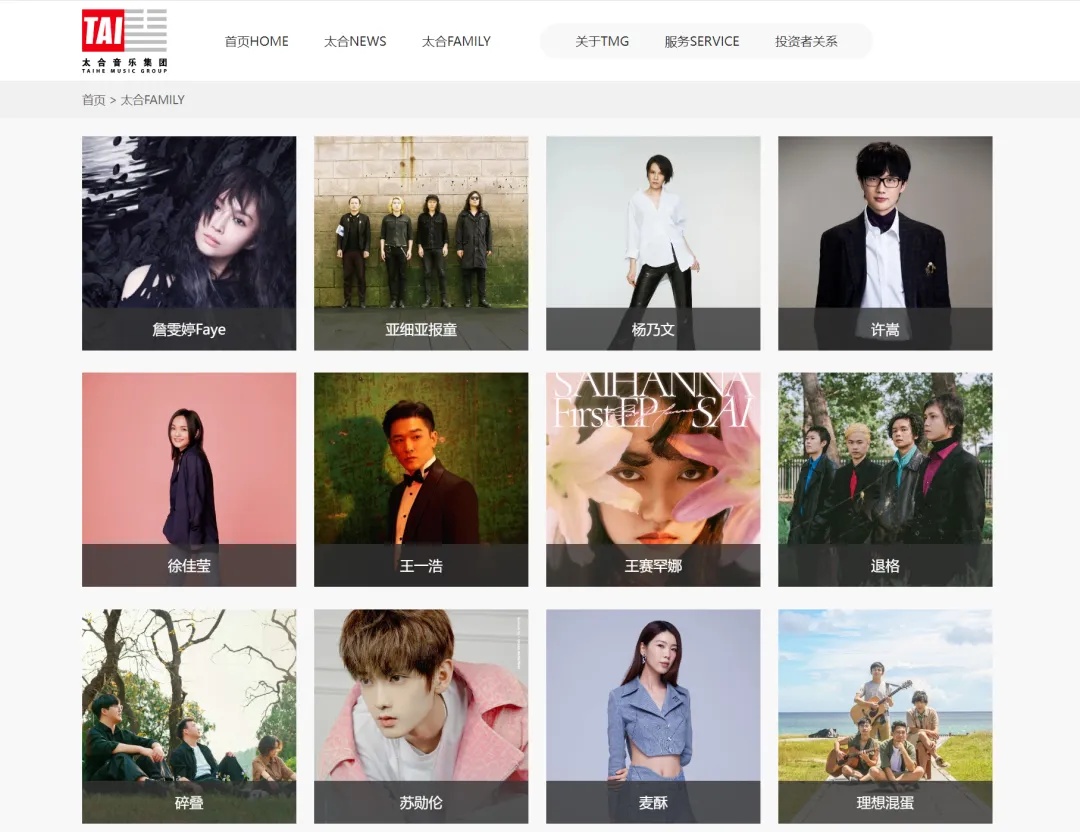
太合音乐的核心竞争力在于其覆盖音乐全产业链的业务结构。公司运营着包括太合麦田、海蝶音乐、容合音乐、亚神音乐娱乐、兵马司及赤瞳音乐在内的九大厂牌矩阵,覆盖流行、民谣、摇滚、嘻哈及国风等多元风格。
截至2025年12月31日,公司音乐版权曲库拥有约862,400首音乐录音制品、7,200件音乐视听作品及16,900件词曲作品,在QQ音乐热歌榜TOP100中,其录音版权作品占比全年平均约15%。
版权分发方面,太合音乐已覆盖184个国家的100多个分发渠道,包括腾讯音乐、网易云音乐、Apple Music、Spotify及YouTube。
公司的业务分为三大板块:音乐版权曲库运营、艺人经纪管理及现场演出业务、票务及其他服务。2025年,音乐版权曲库运营收入5.54亿元,占总收入的42.6%;艺人经纪管理及现场演出业务收入7.07亿元,占比54.4%;票务及其他服务收入3887万元,占比3%。
在艺人经纪与演出端,太合音乐旗下拥有知名Livehouse票务平台秀动,市占率约75%,是国内少有的覆盖版权运营、艺人经纪、现场演出、票务全产业链的独立音乐集团。
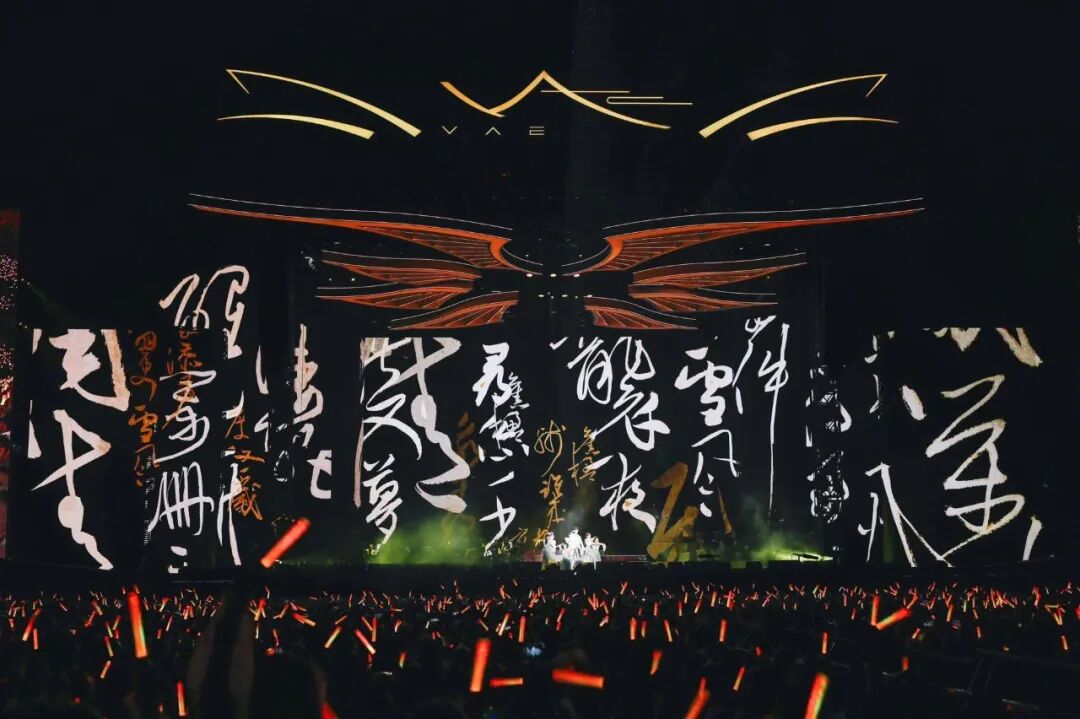
截至2025年末,公司与64名艺人、组合或乐队签约,代表性经纪管理及合作艺人包括许嵩、徐佳莹、弹壳及刺猬乐队。2023年至2025年,公司合共主办了64场演唱会,其中许嵩的《呼吸之野》是同期商业上最成功的国内巡回演唱会之一。
从财务数据来看,太合音乐正处于收入波动、盈利改善的阶段。
2023年至2025年,公司收入分别为8.61亿元、14.19亿元和13.00亿元,2025年收入较2024年下滑8.4%。但同期年内溢利分别为3385.2万元、5567.2万元和1.2亿元,2025年净利润同比翻倍,盈利质量显著改善。
毛利率方面,公司整体毛利率从2023年的38.0%下降至2024年的27.4%,2025年小幅回升至30.5%。
公司表示,2024年毛利率下降主要受艺人经纪管理及现场演出业务扩张初期成本投入增加的影响,2025年已回升至30%以上。盈利能力的持续改善,是太合音乐此次IPO最核心的财务叙事。
太合音乐的股东阵容堪称豪华。IPO前,百度集团通过两家全资公司合计持有公司37.36%的股权,为第一大股东。淡马锡通过Dahlia Investments持股17.85%,位列第二大股东。腾讯音乐通过Blanco Country持股3.45%,君联资本持股7.24%。
这一股东结构覆盖了互联网平台、国际主权基金、产业资本和专业创投机构多个维度,为太合音乐的上市提供了多维度的资本背书。
在光鲜的股东阵容和盈利改善背后,太合音乐面临若干结构性风险。
单一供应商采购占比连续两年超过30%。2024年,公司向“供应商B”的采购额达3.52亿元,占总采购额的31.2%;2025年采购额3.33亿元,占比进一步升至33.5%。对单一艺人的高度依赖,意味着一旦合作关系发生变动,将对公司收入产生显著影响。
公司持续处于净负债状态。截至2023年、2024年及2025年末,太合音乐的负债净额分别为3.96亿元、3.56亿元和2.09亿元;流动负债净额分别为9.08亿元、8.13亿元和6.20亿元。
招股书解释称,这主要由与可转换可赎回优先股有关的金融负债导致,属于历史融资中赋予投资者的赎回权等特别权利在会计准则下的计量结果。一旦成功上市,优先股转为普通股,相关负债将转为权益,资产负债状况将显著改善。
合作艺人的非排他性条款同样值得关注。太合音乐在招股书中披露,与部分合作艺人的合约并不包含排他性条款,这意味着公司无法阻止这些艺人与竞争对手合作,业务稳定性存在一定变数。
太合音乐所处的全球华语音乐内容及服务市场正处于快速增长期。根据弗若斯特沙利文数据,该市场规模从2021年的约186亿元增至2025年的约618亿元,复合年增长率约35.0%;预计到2030年将进一步增至约1136亿元。
太合音乐以2.1%的市占率稳居全球独立华语音乐内容及服务行业第一。在流媒体平台音乐内容竞争日益激烈的背景下,太合音乐作为版权供给方的地位使其处于产业链上游的关键位置。公司与腾讯音乐、网易云音乐等主要在线平台的长期合作关系,构成了其收入的基本盘。
许嵩的婚礼让太合音乐获得了意料之外的关注度,但对于这家正在冲刺港股的音乐集团而言,资本市场的审视远比一场热搜更为严苛。86万首版权曲库、九大厂牌矩阵、秀动75%的Livehouse票务市占率,这些构成了太合音乐作为“独立音乐第一股”的产业底色。百度、淡马锡、腾讯音乐的站台,也反映了产业资本和财务投资人对华语音乐赛道长期价值的认可。
但挑战同样清晰:对单一艺人的采购依赖连续两年超过30%、净负债状态尚未根本扭转、合作艺人非排他性条款带来的业务不确定性,都是上市后需要持续回答的命题。
在华语音乐市场从2021年的186亿增长至2030年预期1136亿的产业浪潮中,太合音乐能否借助资本市场的力量完成从“版权运营商”到“音乐生态平台”的跨越,将是其长期价值的核心变量。而许嵩《呼吸之野》巡回演唱会的成功,或许已经为这个问题提供了一个阶段性的参考答案。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
