


独角兽早知道 iponews
|资讯撬动新资本|
据港交所6月29日披露,本末动力(北京)科技股份有限公司通过港交所主板上市聆讯,中信证券为独家保荐人。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议
*公众号后台回复“本末科技”获取完整招股书。

本末动力是一家以直驱技术为核心能力的机器人技术公司,业务涵盖机器人动力模块的销售及机器人整机的销售。公司在两个细分市场运营:中国消费机器人动力模块行业(占中国机器人动力模块行业26.3%),以及中国轮足及双轮足机器人行业(占中国机器人行业不到1.0%)。
本末动力的技术路线选择,与主流机器人动力方案形成了差异化。
传统机器人动力方案普遍采用“电机+传动”结构,依赖减速器等外部传动部件。而本末动力的直驱技术将外转子无刷电机、高精度编码器与智能伺服驱动器高度集成,无需外部传动部件即可提供直驱扭矩输出。这一技术路径的优势在于:定位精度更高、运行噪音更低、使用寿命延长、故障率显著降低。
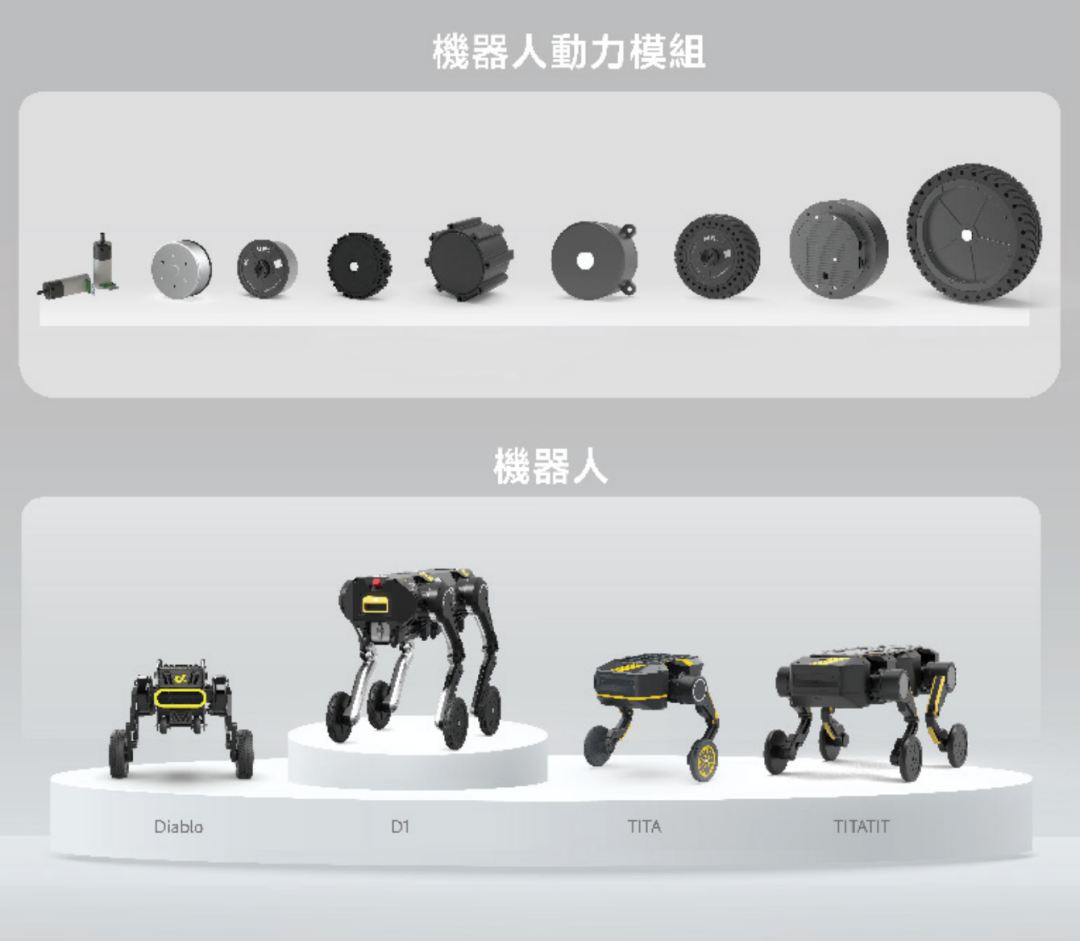
公司围绕三大集成化技术支柱构建了核心技术体系:机器人动力模块技术(以直驱动力技术为核心,涵盖电机设计、热管理及驱控一体)、轮足机器人技术(使机器人系统能够适应室内外环境之间的频繁转换)、模块化拼接技术(支持多个机器人单元之间的动态拼接及协同运作)。
三大技术之间形成了正向循环,动力模块的技术进步直接提升整机性能,而整机在真实场景中的落地反馈又反过来推动动力模块的迭代优化。
本末动力在消费机器人直驱动力模块这一细分赛道中占据了主导地位。
根据弗若斯特沙利文数据,按2025年收入计,公司在中国消费机器人动力模块行业排名第八,市场份额2.4%;但在中国消费机器人直驱动力模块行业(占消费机器人动力模块行业3.9%的细分市场)排名第一,市场份额高达61.1%。2025年,公司用于消费机器人的直驱动力模块出货量约850万套,是全球首家且唯一实现该品类出货量超过500万套的企业。
截至2025年末,公司已与全球前十大消费机器人提供商中的4家建立合作。公司的直驱方案已广泛应用于扫地机器人、手持洗地机、家用服务机器人等品类,客户覆盖追觅、科沃斯等头部厂商。
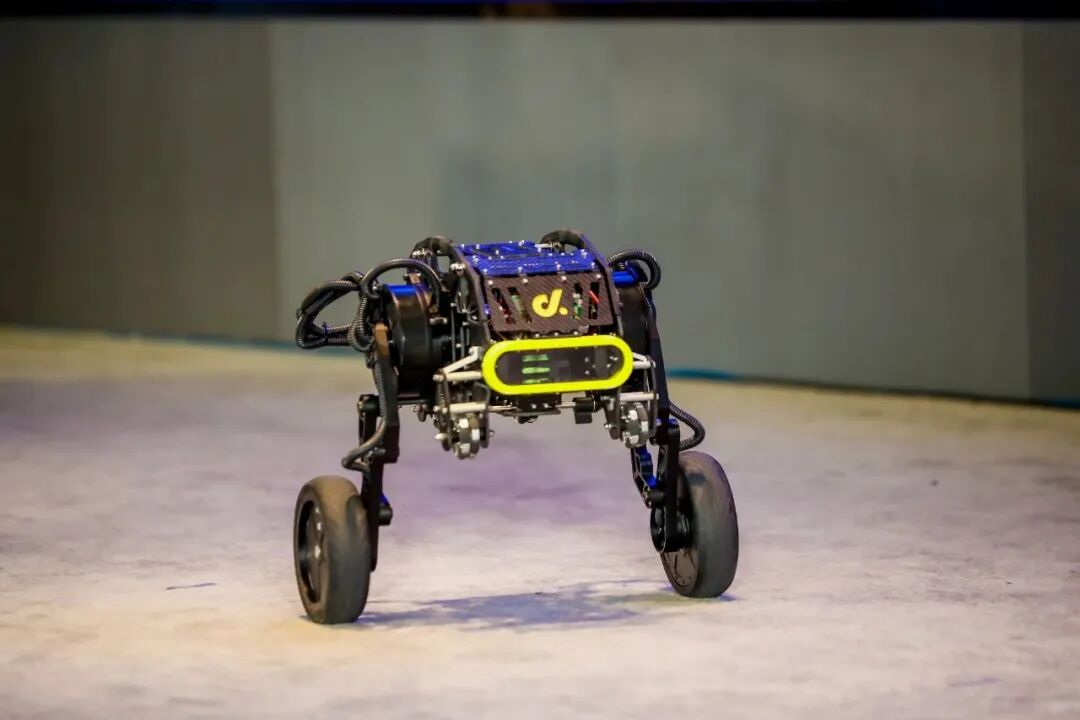
在轮足机器人领域,按2025年收入计,公司在中国轮足机器人行业排名第四,市场份额4.7%;在中国双轮足机器人行业排名第二,市场份额18.6%。刑天机器人于2021年推出,是全球首款商业化直驱型双轮足机器人;D1机器人于2025年10月推出,是全球首款商业化整机模块化双轮足机器人。
2023年至2025年,公司收入从1750万元增至7980万元,再进一步增至2.82亿元,三年增长超15倍。收入增长主要来自机器人直驱动力模块需求的持续放量。
毛利率方面,2023年至2025年分别为13.5%、19.3%和21.5%,呈持续改善趋势,主要受益于出货量增加带来的规模效应和成本管理优化。
利润端则呈现分化。2023年至2024年,年度亏损从7560万元增至9370万元。2025年,年度亏损大幅扩大至8.81亿元。公司解释称,2025年亏损扩大主要是由于以股份为基础的付款开支及行政开支增加所致。经调整净亏损率(非国际财务报告准则计量)已从2023年的349.1%大幅收窄至2024年的77.2%,再进一步收窄至2025年的15.4%。
截至2025年末,公司研发团队共165人,其中96.6%持有学士及以上学位。2023年至2025年研发开支分别为3900万元、4290万元和5540万元。截至最后实际可行日期,公司在中国拥有321项专利,包括41项发明专利及210项实用新型专利。
本末动力所处的两个细分市场均处于增长通道。全球机器人动力模组行业市场规模从2021年的838亿元增至2025年的1100亿元,复合年增长率7.0%,预计2030年将增至2063亿元,2026年至2030年复合年增长率13.9%。
轮足机器人市场增速更快。按收入计,2025年全球轮足机器人前八大提供商合计占据全球市场份额82.2%,中国前五大提供商合计占据中国市场份额80.6%。公司2025年轮足机器人收入为730万元,在全球轮足机器人行业排名第六(3.3%),在中国排名第四(4.7%)。
招股书显示,本末动力的股东包括顺禧基金、联想创投、松禾资本、君联资本、奇绩创坛、五源资本、商汤、小鹏汽车、地平线余凯、李泽湘、高秉强等。
本次IPO募集资金将用于三个方向:提升关键机器人技术研发能力,包括优化直驱动力模块性能、改进模块化拼接技术及加强AI整合;深化与行业伙伴合作并扩大销售网络,加强国内及海外市场销售服务能力;改善生产能力及效率,建设高度自动化柔性产线,提升批量化生产能力。
本末动力是中国消费机器人直驱动力模块领域的头部供应商,在该细分市场占据61.1%的份额。公司从直驱电机起步,逐步向下游延伸至轮足机器人整机,构建了“动力模块—整机—模块化拼接”的技术闭环,在扫地机器人、洗地机等消费机器人品类中已实现规模化出货。
但公司目前仍处于亏损阶段,2025年因股份支付等非经营性因素导致亏损大幅扩大至8.81亿元。经调整净亏损率虽已显著收窄至15.4%,但公司预计短期内仍将继续产生净亏损。本次IPO能否为公司的研发投入和产能建设提供足够的资金支持,以及直驱技术从消费机器人向工商业、具身智能等场景的延伸能否持续兑现,将是市场持续关注的问题。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
