


01 股市
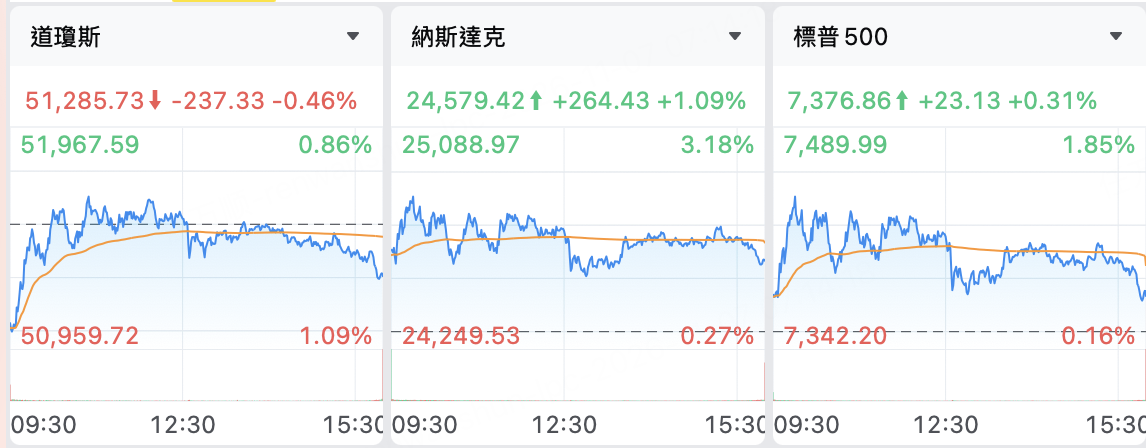
截至11月7日,美股三大指数收盘情况及分析:截至收盘,道琼斯指数跌0.46%,报51285.73点;标普500指数涨0.31%,报7376.86点;纳斯达克综合指数涨1.09%,报24579.42点。科技权重股回暖带动成长板块上扬,但金融、工业等传统权重承压,令道指延续回调。
热门股异动:芯片与算力链领涨,美国超微公司涨11.04%,强势反攻;闪迪走高3.55%,英特尔上涨7.71%;AI基础设施概念股延续回暖,SpaceX涨8.62%,台积电涨6.33%,CoreWeave涨6.28%,IREN大涨20.02%;整车板块中特斯拉收涨4.23%,市场聚焦其战略调整;大型科技股方面,谷歌A微涨0.78%,英伟达续升2.78%。
中概股方面:半导体龙头台积电收涨6.33%,受先进存储项目传闻提振;新能源汽车股再现活跃,小鹏汽车涨6.67%、理想汽车涨5.12%;平台经济板块表现分化,阿里巴巴小幅上涨1.28%,而拼多多小幅回落。
02 其他市场
11月7日十年美债收益率上升0.46%,最新收益率为4.86%。
11月7日美元兑离岸人民币上升0.1431%,报6.72;美元兑港币下降0.0191%,报7.84。
11月7日美元指数上升0.6793%,报102.27。
11月7日WTI原油主连期货下跌0.20%,报90.34美元/桶;黄金主连期货下跌0.83%,报4079.50美元/盎司。
03 国际宏观
特朗普任命米勒为新任幕僚长,威尔斯卸任。
美国10月非农就业大超预期,市场加大12月再度加息押注。新增就业16.5万远超预期,失业率回落且薪资增速加快,促使联邦基金利率期货显示加息25个基点概率升至八成以上,长端美债收益率同步走高。
美国11月密歇根大学消费者信心指数回升。初值升至51,创三个月高位,独立选民信心明显改善;短期通胀预期回落至4.3%,表明高物价担忧仍存但趋缓。
韩国临时放宽券商信用担保要求以稳定市场。金融监管部门宣布三个月豁免一百四十百分之保证金维持义务,必要时将追加措施,意在缓冲科技股抛压带来的波动。
04 公司新闻
SpaceX预计第四季度营收环比激增七成,AI业务占比持续提升。马斯克透露公司正加速摆脱政府合同依赖,AI与卫星业务已成主要驱动力,政府收入占比有望降至一成以下。
OpenAI首轮新融资到账约110亿美元,估值缩至1.25万亿美元。软银、红杉等参投规模低于以往,剩余资金将于数周内交割,CFO强调仍将持续投入数据中心建设。
Oklo三季度扭亏表现超预期,首座Aurora核电站进入主体结构施工。公司营收与现金储备均增长,并获美能源部安全分析批准,推进与Meta的核燃料供应合作。
IREN财报超预期但项目延期,资本开支压力持续。AI Cloud收入大增至20亿美元,然而数据中心交付延误导致收入目标或推迟实现。
微软逐步退出向甲骨文租用部分AI算力的协议。知情人士称相关服务器难以满足新技术要求,微软正重新评估依赖外部“新云”供应商的策略。
Moderna三季度实现扭亏为盈并上调全年营收增速指引。新冠疫苗海外销售增长带动营收同比升29%,公司继续削减研发开支并加大回购。
Alphabet披露13F持仓,增持SpaceX并新建高通近5.48亿美元仓位。SpaceX仍为第一大重仓,表明公司对航天及芯片生态的长期布局。
台积电考虑投产3D DRAM争夺AI存储订单。应英伟达需求,公司评估新建或收购厂房方案,意在扩大先进存储布局。
特斯拉计划逐步停产Cybertruck,转向“Cybercab”自动驾驶出租车项目。腾出的得州产能将支持机器人出租车战略,显示业务重心向智能出行平台转移。
美国国会民主党拟调查苹果、Meta及马斯克旗下企业与前政府交易。如果启动,将为科技巨头带来额外监管审查压力,相关公司已表示将配合任何合规要求。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
