


01 股市
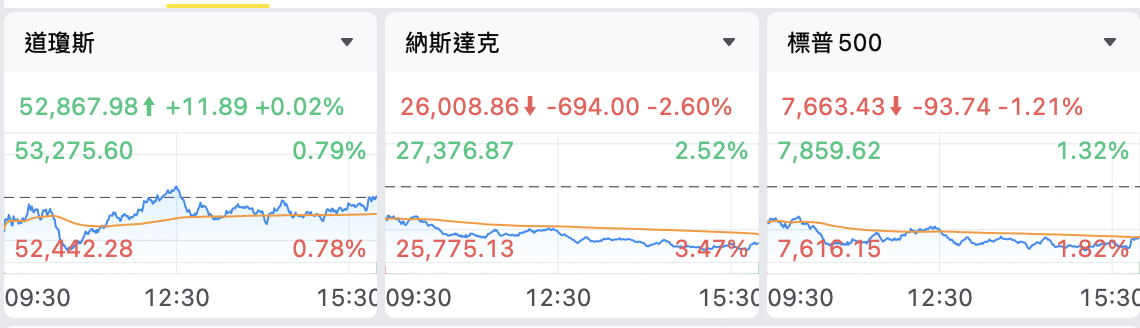
截至10月23日,美股三大指数收盘情况及分析:标普500指数和纳指大幅收低,AI疑虑重燃引发科技股抛售。道琼斯涨0.02%,报52,867.98点;标普500跌1.21%,报7,663.43点;纳斯达克跌2.60%,报26,008.86点。
热门股异动:芯片与“科技七巨头”普遍走低,英伟达跌4.40%,英特尔跌8.04%,台积电跌4.52%;特斯拉下跌3.08%。社交与广告巨头Meta下跌6.98%,而苹果逆势小幅上涨1.23%。生物科技板块动荡,Moderna大幅下跌17.57%,受三期临床试验数据提前泄露且不及预期拖累。
中概股方面:电商龙头拼多多上涨0.57%,收于79.17美元;阿里巴巴下跌2.48%,报101.82美元;小鹏集团下跌3.10%,报9.07美元;京东微跌0.43%至25.68美元。
02 其他市场
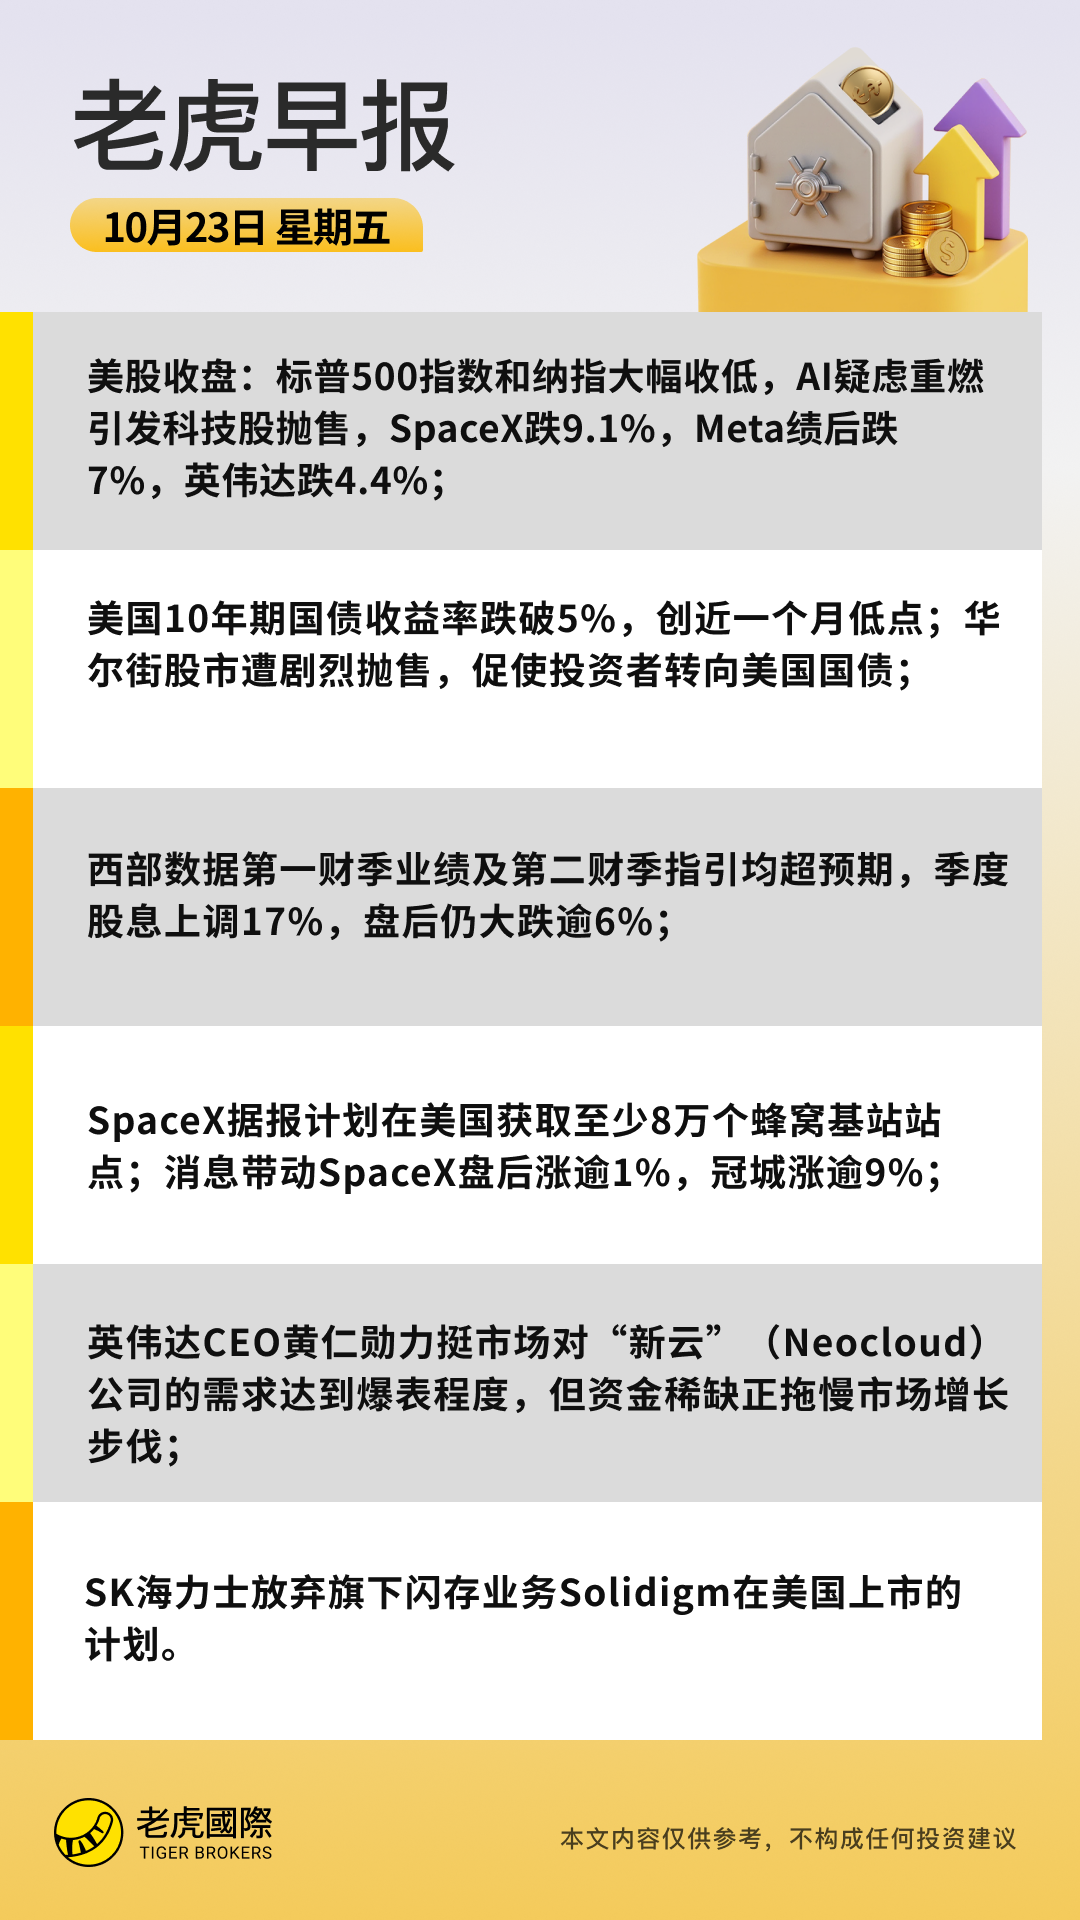
美国10年期国债收益率跌破5%,创近一个月低点;华尔街股市遭剧烈抛售,促使投资者转向避险资产美国国债;
10月23日美元兑离岸人民币上升0.0104%,报6.72;美元兑港币上升0.0059%,报7.84。
10月23日美元指数下降0.0295%,报101.59。
10月23日WTI原油主连期货下降0.48%,报98.99美元/桶;黄金主连期货下降0.44%,报4042.50美元/盎司。
03 国际宏观
美国劳工部公布的最新数据显示,初请失业金人数降至19.4万。该读数再创三个月低点,续请失业金人数略升至172.8万,印证劳动力市场依旧紧俏,为美联储后续政策路径增加不确定性。
卡塔尔能源与切尼尔能源签订长期采购协议,每年最高进口400万吨美国LNG。传统出口大国罕见转为买方,凸显地缘冲突对全球天然气贸易流向的重塑,也为美国LNG出口提供稳定需求。
04 公司新闻
西部数据第一财季业绩及第二财季指引均超预期,季度股息上调17%,盘后仍大跌逾6%;
SpaceX据报计划在美国获取至少8万个蜂窝基站站点;消息带动SpaceX盘后涨逾1%,冠城涨逾9%;
英伟达CEO黄仁勋力挺市场对“新云”(neocloud)公司的需求达到爆表程度,但资金稀缺正拖慢市场增长步伐;
埃隆·马斯克被曝投资约10亿美元入股Skydance。该笔资金为负债累累的好莱坞内容巨头提供支持,同时把科技富豪与影视内容生态进一步绑定;Skydance拒绝就交易置评。
SK海力士决定放弃旗下子公司Solidigm在美国IPO计划。公司表示将重新评估内部资金与外部融资方案,此举显示其存储资产资本运作节奏或将调整。
OpenAI接近以1.25万亿美元估值完成最高300亿美元融资。阿联酋投资者与Coatue领投;公司同时谈判获取来自中东的额外算力资源,反映生成式AI资本需求依旧旺盛。
莫德纳与默克联合研发的个性化黑色素瘤疫苗三期数据提前泄露、结果低于预期。莫德纳股价单日一度下挫26%,最终收跌17.57%;双方确认将正式公布完整试验结果。
Meta披露未入表支出承诺攀升至8,250亿美元,引发信用风险关注。快速增加的资本承诺让投资者重新评估其AI押注回报周期,信用违约互换价格触及历史高位。
Nebius集团与花旗签订35亿美元优先担保贷款。融资将用于扩张AI云基础设施,回应行业对于“资金荒”的担忧。
IBM管理层在电话会议上对四季度前景保持谨慎,引发多空激辩。部分投行上调目标价,但对软件业务高增长是否可持续仍存分歧。
Spotify公布三季度营收同比增长16%,订阅用户超预期。市场对其涨价策略与播客内容投资回报保持乐观,股价盘中一度上涨逾10%。
洛克希德马丁三季度营收增长11%,并上调全年业绩指引。防务订单稳健推动收入增加,公司股价早盘一度上涨近10%。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
