


01 股市
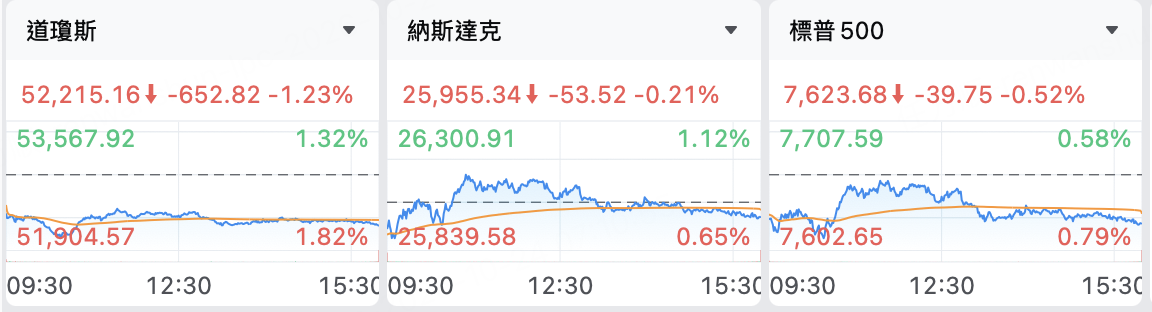
截至10月24日,美股三大指数收跌。截至收盘,道琼斯跌1.23%,报52215.16点;标普500跌0.52%,报7623.68点;纳斯达克综合小幅跌0.21%,报25955.34点。地缘政治与加息预期交织,指数依旧处于区间震荡。
热门股异动:SpaceX涨1.89%,与多家塔楼公司洽谈进军无线业务;SK海力士涨4.05%,受存储价格回暖预期提振;Western Digital跌2.97%,市场对其提高资本支出计划仍有疑虑;Bloom Energy跌11.24%,业绩大超预期后出现获利回吐。
苹果盘中创出历史新高,市值一度反超英伟达,收盘跌0.14%。
油气板块大涨,雪佛龙、埃克森美孚、壳牌涨超2%。贵金属、航空股、食品饮料走低,凯撒铝业跌超6%,美国黄金公司、美洲白银公司、美国航空、达美航空跌超3%,泛美白银、可口可乐、好时跌超2%。
中概股方面:阿里巴巴跌2.14%,京东跌1.25%;拼多多微跌0.16%;新能源车股分化,小鹏汽车涨1.54%,理想汽车跌0.70%,蔚来跌0.60%。
02 其他市场
WTI 12月原油期货收涨3.80美元,涨幅3.92%,报103.27美元/桶,本周累计上涨超过4.29%。布伦特12月原油期货收涨3.55美元,涨幅超过3.13%,报116.72美元/桶,本周累计上涨超过6.24%。
10月24日十年美债收益率上升0.71%,最新收益率为4.99%。
10月24日美元兑离岸人民币下降0.0194%,报6.72;美元兑港币上升0.0753%,报7.84。
10月24日美元指数上升0.1279%,报101.75。
黄金主连期货下降1.24%,报4010.00美元/盎司。
03 国际宏观
德国启动战略油品招标并追加天然气采购。德国能源储备机构发出出售柴油、取暖油与原油的招标,同时通过Trading Hub Europe签订额外供气合同,以缓解库存偏低的冬季供应压力。
美国10月综合PMI继续处于扩张高位。标普全球初值显示,综合指数虽略回落但仍对应年化约五个百分点的GDP增速;企业销售价格涨幅升至四年多新高,成本与通胀再次受到关注。
美国政府考虑豁免部分加拿大商品关税。知情人士称,拟取消对部分农林产品征收的五成关税,同时通过对其他商品加税来对冲,以在中期选举前缓解相关州的贸易压力。
04 公司新闻
西部数据CFO驳斥AI需求见顶论:毫无动摇迹象,若降温反能帮我们追上需求缺口。
Instacart主动洽谈出售方案,对接多家潜在买家。公司已聘请投资银行评估选项,并与DoorDash等初步沟通;Uber已退出谈判,市场关注反垄断审查难度。
Uber终止与Instacart的并购讨论。消息人士称双方已停止接触,Uber当前并购排期与监管不确定性被认为是主要原因。
DoorDash被视为Instacart潜在接盘方并评估交易可行性。分析指出,如若收购成功将强化其在杂货配送领域的网络覆盖,但亦将面临严格反垄断审查。
SpaceX洽谈接入约8万座蜂窝基站,布局美国全国无线服务。公司计划结合星链卫星与现有塔楼资源,冲击现有运营商市场格局;消息公布后塔楼运营商股价集体上扬。
SpaceX季度营收同比翻番并首次录得经营盈利。管理层透露正与特斯拉独立董事讨论潜在合并,目标打造涵盖通信、算力与能源的垂直生态。
Bloom Energy年内第三次上调全年业绩预期。受数据中心电力需求驱动,公司预计全年营收45亿美元中枢,调整后EBITDA与EPS同步上调。
Meta旗下AI 智能体 Muse 在日本上线并推出订阅与企业收费计划。产品坚持免广告策略,同时计划对智能体促成的购物交易抽取佣金,探索广告之外的新盈利模式。
Schlumberger获沙特阿美逾450口一体化井大单。中东与深水市场订单拉动,其“生产系统”业务营收同比增长15%,显示全球增产需求升温。
American Express上调全年每股盈利目标并维持两位数营收增长指引。高端客户消费韧性与信贷质量改善支撑公司继续扩大营销投入。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
