


01 股市
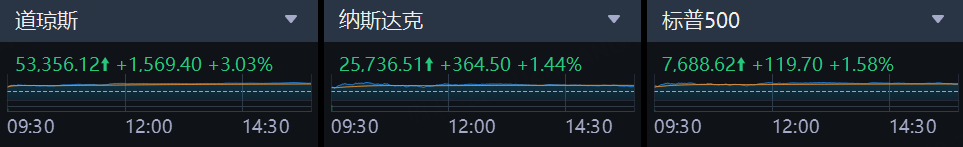
截至11月5日,美股三大指数集体收高。截至收盘,道琼斯指数涨3.03%,报53,356.12点;标普500指数涨1.58%,报7,688.62点;纳斯达克综合指数涨1.44%,报25,736.51点。民主党在国会选举中的大胜缓解了市场对财政僵局和债务上限的担忧,投资者风险偏好回升,蓝筹与科技股同步反弹。
热门股异动:科技龙头显著走强,苹果(AAPL)涨5.31%,再度逼近历史高位;微软(MSFT)涨6.68%、亚马逊(AMZN)涨6.12%、谷歌母公司Alphabet(GOOG)涨3.25%。受美股财报季影响,美国超微公司(AMD)涨1.01%,市场对其AI加速卡需求前景保持乐观;与SpaceX合作的高通(QCOM)盘中走弱,而英特尔(INTC)跌3.77%,尽管公司CEO大额增持提振信心。数字资产概念股MicroStrategy(MSTR)涨5.09%,Circle母公司CRCL涨1.20%,受稳定币业务向好支撑;Tesla(TSLA)跌3.34%,市场担忧新能源补贴及监管趋严。
中概股方面:消费者与互联网板块普遍回暖,阿里巴巴涨4.91%、百度涨4.50%、拼多多涨2.47%;汽车与出行股表现活跃,理想汽车涨3.39%、蔚来涨3.45%、小鹏汽车涨1.86%;在线娱乐和教育股跟随反弹,哔哩哔哩涨5.23%、新东方涨3.46%。
02 其他市场
11月5日十年美债收益率下降0.00%,最新收益率为4.89%。
11月5日美元兑离岸人民币下降0.0238%,报6.72;美元兑港币下降0.0047%,报7.85。
11月5日美元指数下降0.3436%,报101.52。
11月5日WTI原油主连期货上升0.12%,报88.23美元/桶;黄金主连期货上升0.03%,报4074.10美元/盎司。
03 国际宏观
美国中期选举结果使民主党重掌两院,提升美联储政策独立性。多家美媒指出,新一届国会或对美联储人事提名实施更严格审查,限制行政部门施压空间,提高市场对稳健货币政策的预期。
美国能源信息署公布数据显示,原油与成品油库存持续下滑。商业原油库存已连降五周、柴油库存触及二十年低位,叠加取暖季来临,市场对供应偏紧的担忧升温。
ADP数据显示美国10月私营部门就业增速高于预期。各规模企业均保持招聘,工资与奖金增幅扩大,显示劳动力市场仍具韧性,或为后续通胀与政策路径带来新的不确定性。
04 公司新闻
Zillow季度业绩不及预期,受抵押贷款利率高企拖累。公司将房源交易放缓归因于融资环境偏紧,盘后股价出现明显下跌,凸显美国楼市压力。
Sunrun盈利与收入双双超预期,储能装机占比创新高。管理层看好在可靠电力需求提升背景下的储能业务,但下调全年现金流目标。
Fastly净利润超预期并宣布市场负责人退休计划。公司四个季度收入保持两成以上增速,投资者关注后续高管更替对销售节奏的影响。
Figma营收强劲但提示增速放缓,股价盘后承压。尽管全年利润率目标上调,公司坦言为长期发展将牺牲部分短期收入。
Coherent得益于AI数据中心需求,利润同比大幅提升。管理层预计光互连产品将继续受益于服务器由铜缆向光纤升级的趋势。
Snap活跃用户与营收低于市场预期,广告复苏仍待观察。公司拟调整核心受众指标,聚焦月活用户以匹配新一轮增长策略。
高通手机业务营收下滑,成本上升令业绩前景承压。尽管整体盈利超出预期,公司警示芯片价格可能上行,计划下半年调整定价。
Arm公布财季营收增长强劲但后续指引温和。管理层强调AI服务器芯片授权保持高增速,市场关注其新款AGI CPU商业化进展。
Uber收入与订单同步增长,并将大幅扩充无人驾驶车队。公司预计明年自动驾驶车辆规模显著提升,持续提升出行与配送业务盈利水平。
英特尔CEO斥资近千万美元在二级市场增持公司股票。大手笔买入被视为管理层对长期基本面保持信心,但供应瓶颈与盈利恢复仍受关注。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
