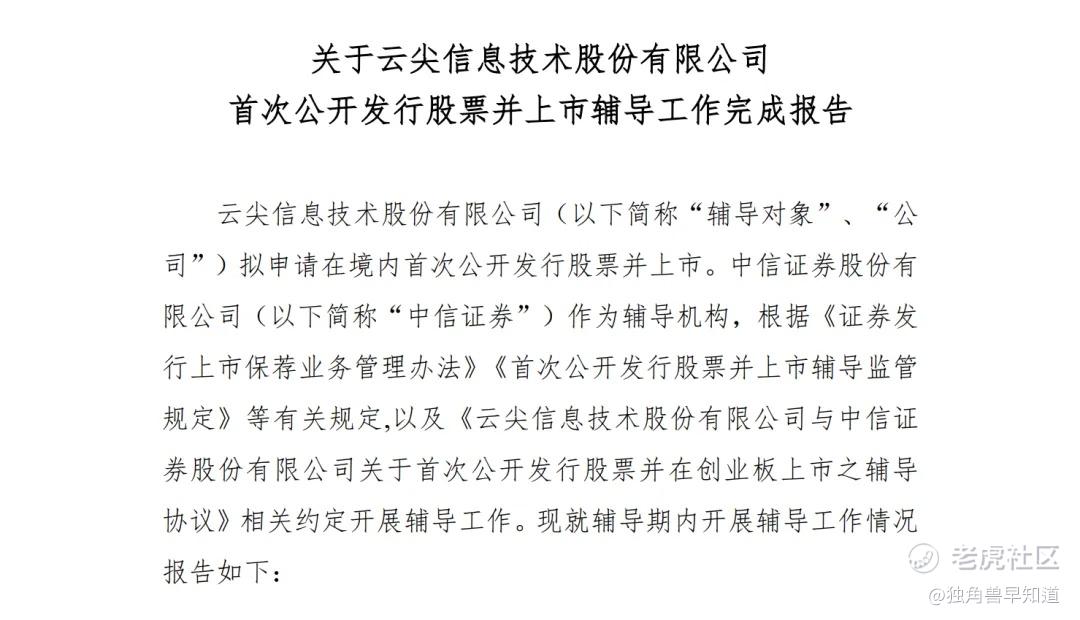
近日,中信证券正式向浙江证监局提交了关于云尖信息技术股份有限公司首次公开发行股票并上市辅导工作完成报告。从2026年4月28日签署辅导协议,到如今辅导验收完成,这家由前新华三研发总裁朱升宏带队、成立仅四年多的AI算力基础设施服务商,在“新华三系成建制创业”的标签与AI算力爆发的双重驱动下,正式跑完了冲击A股的关键一程。
综合 | 证监会 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

云尖信息创始人朱升宏曾长期供职于**与新华三,并担任新华三研发总裁、供应链副总裁等核心职务,在ICT产品研发与制造领域深耕超过二十年,公司核心团队中的百余人均来自**、新华三等头部企业,平均从业年限超过15年。
这种“大厂基因”带来的直接优势,是公司从成立第一天起就具备从研发到制造的全链条能力,而不必像多数创业公司那样经历漫长的能力爬坡。
业务布局上,云尖信息定位为“数字化产品一站式技术服务平台”,区别于传统的纯代工厂或纯设计公司,构建了“研发+制造+服务”一体化的模式。
三大核心板块分工清晰:AI智算解决方案具备从关键模组、核心部件到万卡级液冷智算集群的整体交付能力,并与国内主流GPU设计团队建立了深度合作;定制化及自研白牌产品覆盖通用机架服务器、AI算力服务器、数据中心交换机及存储设备等全系列ICT硬件;技术服务则提供PCB设计、热设计、EMC设计及电子制造等全生命周期支持。
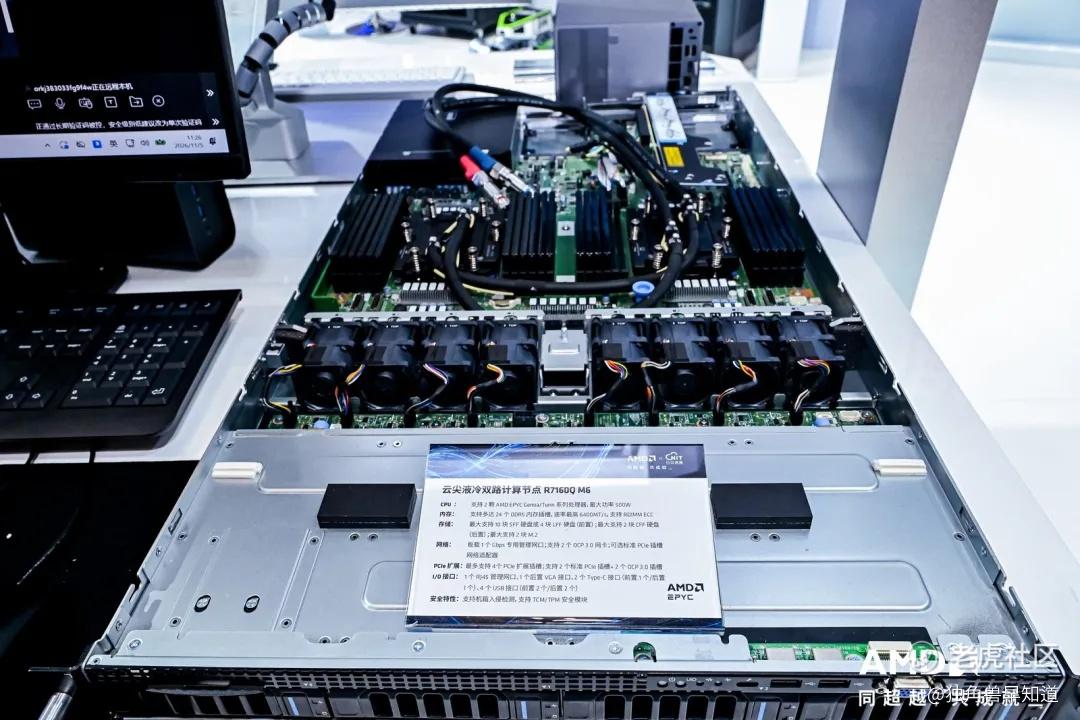
公司与中国移动联合打造的“移动开放超节点”方案,采用8台8U AI服务器与4台51.2T交换机的集成设计,验证了其在超节点智算系统上的工程化落地能力。
股权与资本层面,朱升宏直接持有公司36.7588%的股份,为控股股东及实际控制人;杭州九河、杭州雾尖两家员工持股平台分别持股12.70%和11.70%,深度绑定了核心团队利益。
2026年初,公司完成近5亿元战略融资,投资方包括杭州市数据集团及江苏有线旗下睿辉资本等国有背景机构。国资的入局,不仅补充了公司在大规模算力交付上的现金流,也为政企合作与区域算力网络建设提供了资源接口。
完成IPO辅导只是拿到了申报的资格,云尖信息后续需要面对的,是一个高增长但竞争同样激烈的市场。
据IDC等机构预测,2026年中国AI服务器市场规模将突破3500亿元,同比增长约40%,显著高于整体服务器市场12.8%的增速;液冷技术渗透率有望超过40%,搭载国产芯片的服务器订单占比持续提升。
云尖信息精准卡位了“AI算力+国产替代”的交集,但其作为2020年才成立的“后入局者”,面对的竞争格局并不宽松:**、浪潮、新华三等传统巨头占据着服务器市场的主要份额,宁畅、超聚变等新锐厂商也在持续发力。
公司的差异化在于“研产服”一体化与长三角区位优势的叠加,以及超节点方案的工程化验证。但风险同样清晰:技术迭代周期已缩短至18至24个月,要求持续的高强度研发投入;高端芯片供应受外部环境影响,存在供应链波动的不确定性;下游互联网与政企客户的算力资本开支具有周期性,可能影响营收的季度节奏。
从2020年成立,到2026年完成IPO辅导,云尖信息用四年多时间,完成了一次由“新华三系”资深团队主导的、在AI算力基础设施赛道上的快速卡位。全栈的智算交付能力、超节点方案的落地验证、国资战略股东的入局,构成了公司冲刺A股上市的基本面底座。
接下来,云尖信息需要向市场证明的,不是“AI服务器市场有多大”这个已被反复确认的宏观命题,而是在**、浪潮等巨头的夹缝中,其“研发+制造+服务”的模式能否在规模扩张的同时,维持住技术服务的溢价和现金流的健康。
辅导验收是起点,招股书公开后的客户结构、毛利率与经营现金流,才是对这家“新华三系”创业公司成色的第一次公开检验。
精彩评论