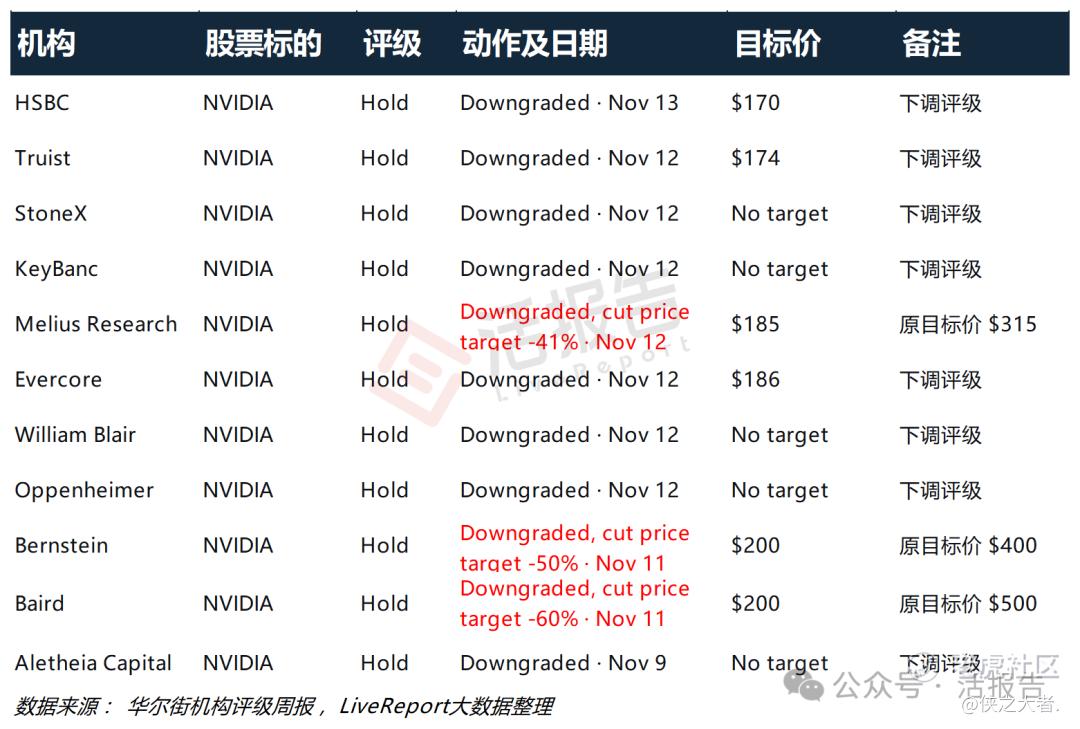
11月11日至13日,英伟达(NASDAQ: NVDA)遭遇一轮密集的华尔街评级调整。HSBC、Truist、Bernstein、Melius Research及William Blair等机构下调评级至Hold级别。与此同时,高盛、花旗、巴克莱等仍维持买入或增持,但同步下调目标价。
这轮调整并非所有机构一致看空,而是出现“评级转谨慎、目标价普遍下修”的组合。当前机构仍认可英伟达在AI算力供应链中的核心地位,却不再愿意沿用此前较高的增长假设和估值溢价。
英伟达目标价下修:不只是盈利预期,估值倍数也在收缩
据**大数据统计,部分机构的目标价调整幅度相当大。
-
高盛由300美元下调至220美元,目标价下降27%;
-
花旗由285美元下调至225美元,目标价下降21%;
-
Bernstein由400美元降至200美元,目标价下降50%;
-
Baird由500美元降至200美元,目标价下降60%;
-
HSBC则将目标价降至170美元。
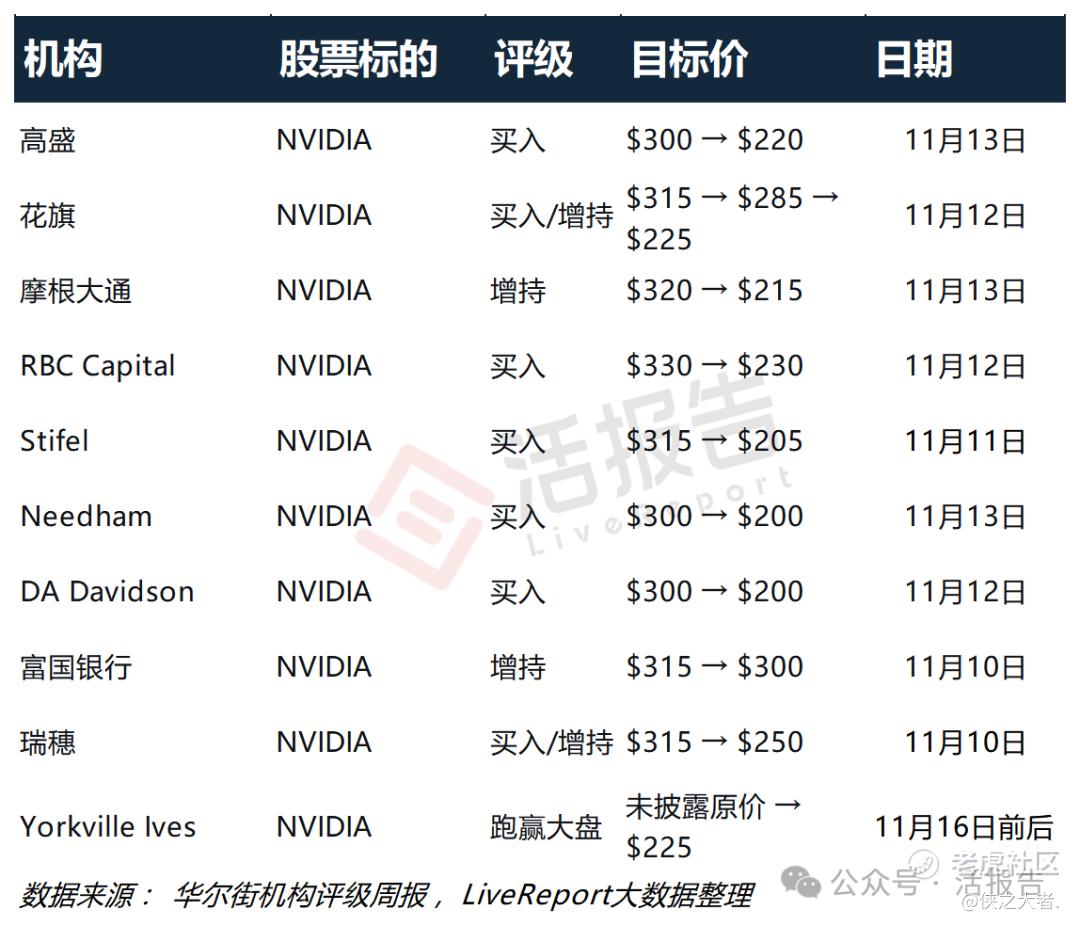
目标价可以拆解为“预期每股收益(EPS)×合理市盈率(PE)”。因此,目标价下调既可能来自盈利预测下修,也可能来自估值倍数下降。Stifel将目标价从315美元下调至205美元,并将估值依据由约20倍预期盈利降至约13倍,体现出市场开始降低对高成长确定性的溢价。
英伟达股价较10月历史高点回落超过30%,对应约12倍预期市盈率,为2012年以来低位。低估值一方面反映股价调整,另一方面也意味着投资者正在质疑远期盈利预测能否兑现。
英伟达作为AI产业链的核心资产,其目标价与估值倍数的双重压缩,将直接影响全球AI资产的估值空间。
后续观察:验证AI需求,不只是等待估值反弹
下一阶段建议重点跟踪指标:
一是11月17日盘后Q3财报电话会,其中重点关注数据中心收入、毛利率及管理层对Blackwell后续产品周期的指引。之前黄仁勋说过会保持70%以上的增长率,看这次是不是继续重申这个目标,如果继续重申的话,短期增长预期就不会降得太快。若业绩和订单继续超预期,估值存在修复基础。
二是CEO继任进展。目前的公开进展是:黄仁勋11月12日辞任,克雷斯出任临时CEO,董事会尚未披露明确的继任机制和时间表。机构下调评级时反复指向的,不是“换人”这件事本身,而是换人之后战略连续性和执行力验证的不可控性。如果克雷斯在电话会上能给出关于过渡期管理架构、关键客户关系维护、以及继任遴选程序的实质性说明,哪怕只是时间框架上的初步交代,都能部分降低“不确定性溢价”。
本轮调整的核心并非AI需求已经消失,而是市场从单纯定价增长,转向同时定价增长的持续性与确定性。对英伟达而言,未来需要证明的不只是AI算力仍然紧缺,更是高投入能够持续转化为高质量盈利。
(本文首发于活报告公众号,ID:**)
精彩评论