2026年11月12日,江丰电子(300666.SZ)向港交所递交上市申请,拟在香港主板上市,独家保荐人为招商证券。
截至2026年11月13日,公司总市值约为576.89亿港元。
公司是半导体核心材料与关键零部件供应商,2025年收入人民币46.04亿元、净利润4.41亿元、毛利率24.6%;2026年前6月收入27.37亿元(同比+30.68%)、净利润4.52亿元(同比+77.48%)。
公司产品分两类:超高纯金属溅射靶材(铝、钛、钽、铜、钨五大金属体系及合金靶材与环件)与半导体精密零部件(showerhead、硅电极、加热器、静电吸盘、高真空阀),另有回收靶、边角料销售及技术清洗等其他业务。
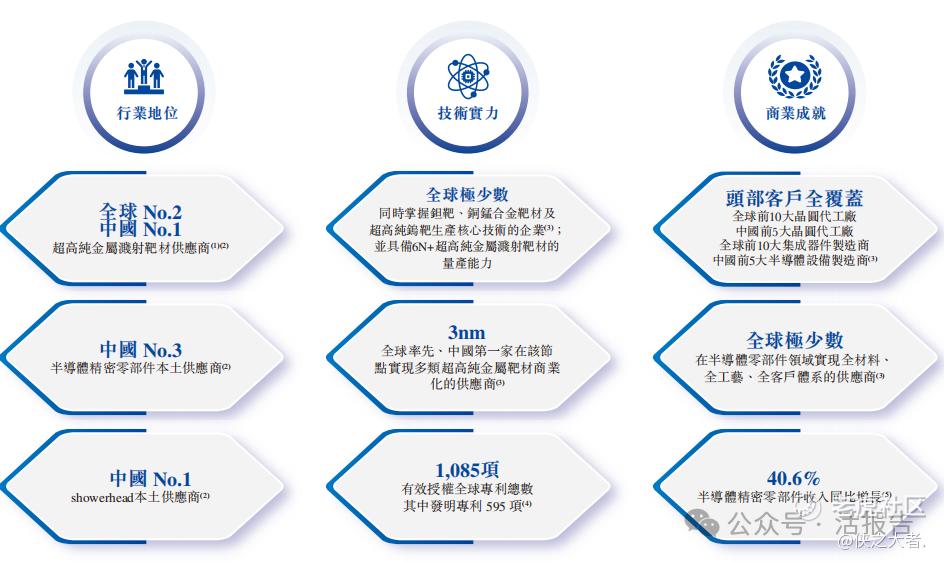
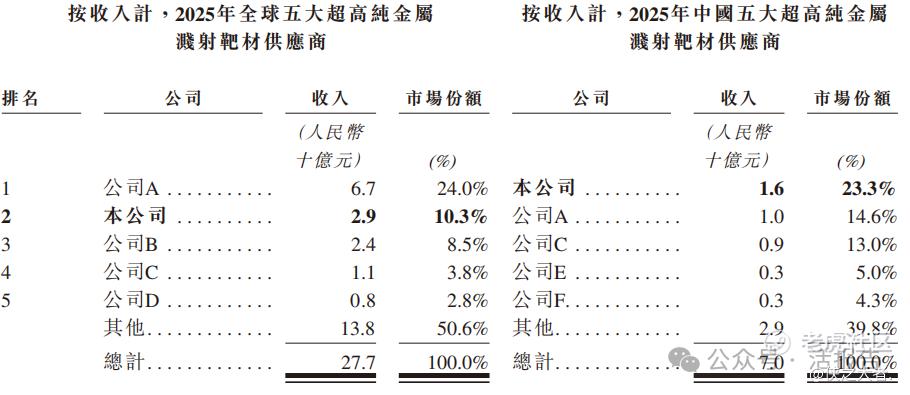
据弗若斯特沙利文,按2025年收入计,公司在全球超高纯金属溅射靶材供应商中排名第二、份额10.3%(2022—2025年连续四年第二),其中半导体芯片用靶材份额14.9%;在中国市场排名第一、份额23.3%(芯片用口径37.8%);在中国半导体精密零部件市场的国内供应商中排名第三、份额1.4%,showerhead 国内第一。
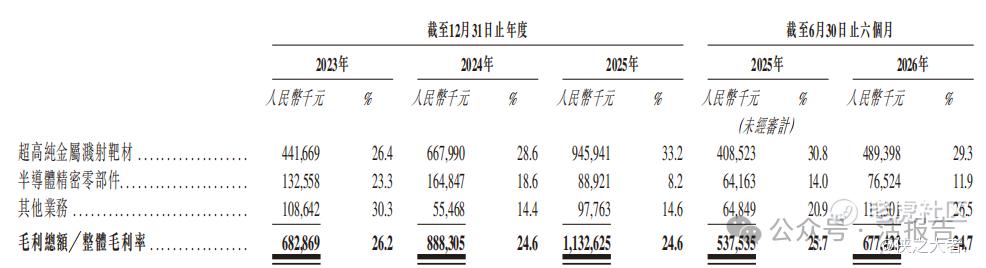
收入结构上,2025年靶材收入28.50亿元(占61.9%)、精密零部件10.84亿元(占23.5%)、其他6.70亿元(占14.6%);2026年前6月分别为16.71亿元(61.0%)、6.45亿元(23.6%)、4.22亿元(15.4%),其中精密零部件收入同比增长40.6%。
截至2026年6月末,公司在国内运营17个生产基地(浙江8个、上海2个、广东2个,其余各1个),韩国靶材基地在建、设计年产能逾1.2万件;2026年前6月靶材产能利用率98.1%、精密零部件80.4%。
客户覆盖全球主要晶圆厂、IDM及设备商,2026年前6月前五大客户收入占比32.2%、最大客户8.3%;前五大供应商采购占比54.9%、最大供应商38.8%。截至2026年6月末,公司拥有有效授权专利1,085项、研发人员569人。
本次募集资金拟用于产能扩张及新产品商业化、持续研发、战略投资及收购、营运资金及一般企业用途,具体金额与比例未披露。
财务业绩
截至2023年、2024年、2025年12月31日止年度,以及2025年及2026年6月30日止六个月:
-
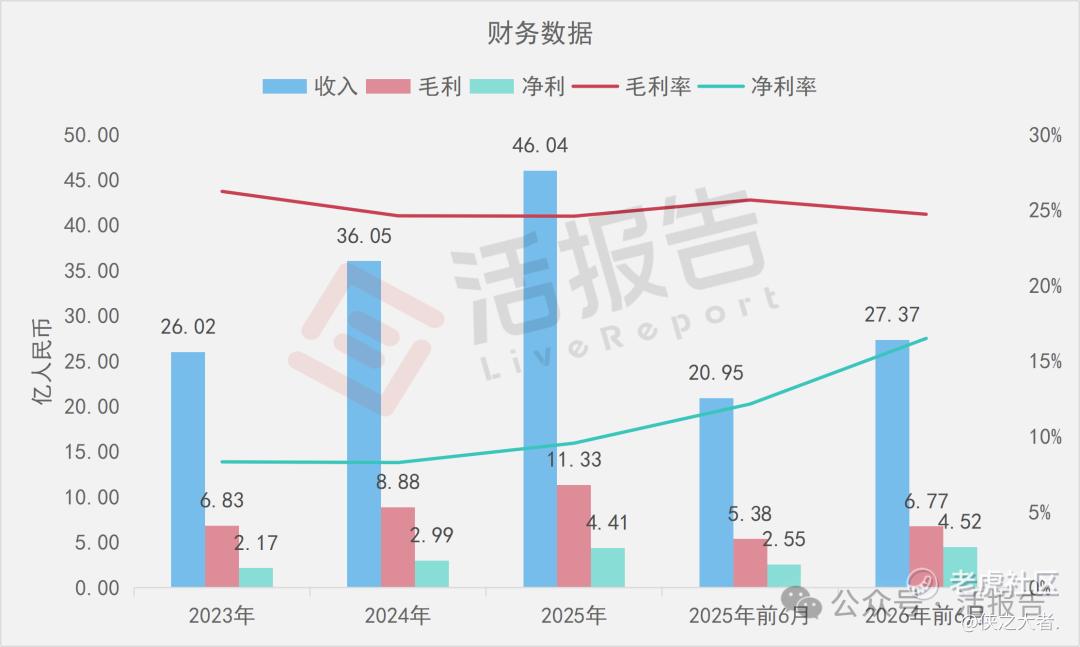
收入分别约为人民币26.02亿、36.05亿、46.04亿、20.95亿、27.37亿,2026年前6月同比+30.68%;
-
毛利分别约为人民币6.83亿、8.88亿、11.33亿、5.38亿、6.77亿,2026年前6月同比+26.02%;
-
净利润分别约为人民币2.17亿、2.99亿、4.41亿、2.55亿、4.52亿,2026年前6月同比+77.48%;
-
毛利率分别约为26.25%、24.64%、24.60%、25.66%、24.75%;
-
净利率分别约为8.35%、8.30%、9.59%、12.17%、16.53%。
行业概况
据弗若斯特沙利文(Frost & Sullivan)的资料,全球超高纯金属溅射靶材市场由2021年193亿元增至2025年277亿元(年复合增长率9.5%),预计2030年达600亿元(2025—2030年复合增长率16.0%);中国市场2025年为70亿元,预计2030年达178亿元(20.4%)。
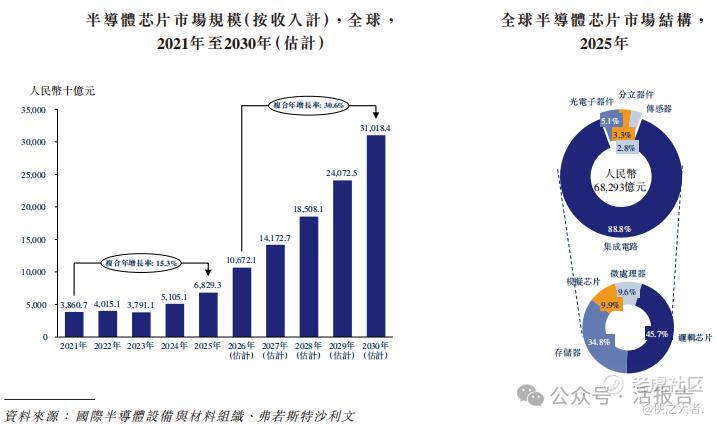
2025年半导体芯片用靶材约占全球市场的62%;全球前五大供应商合计份额49.4%,公司以10.3%排名第二,中国市场以23.3%排名第一。
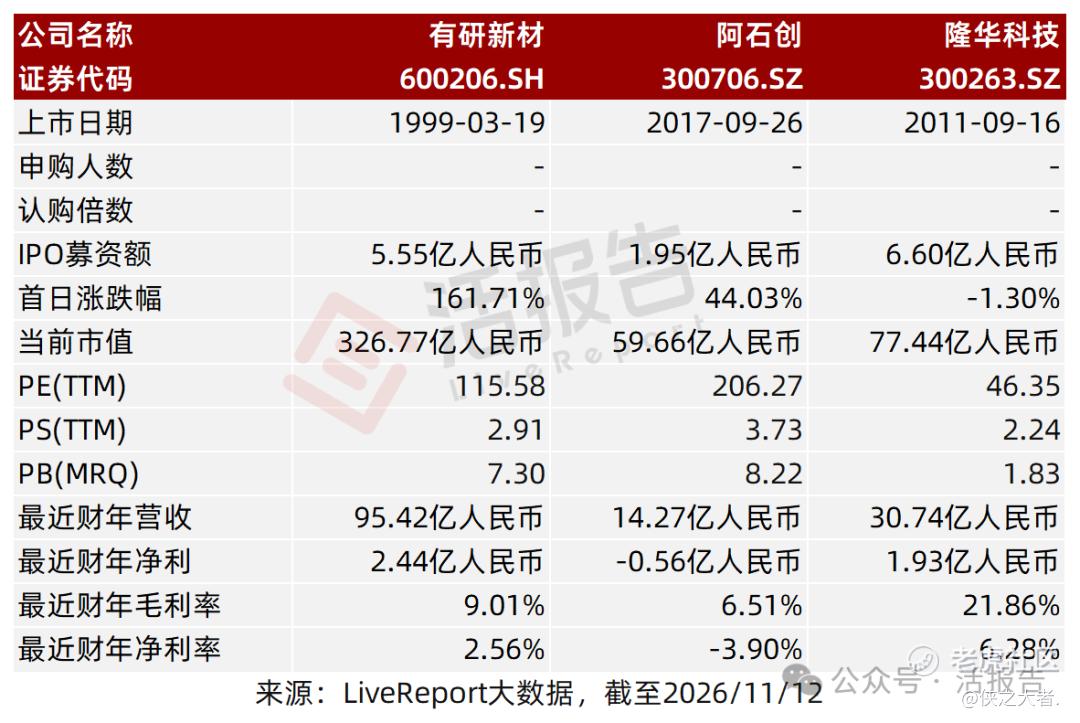
可比公司
同行业IPO可比公司:有研新材(600206.SH)、阿石创(300706.SZ)、隆华科技(300263.SZ)。
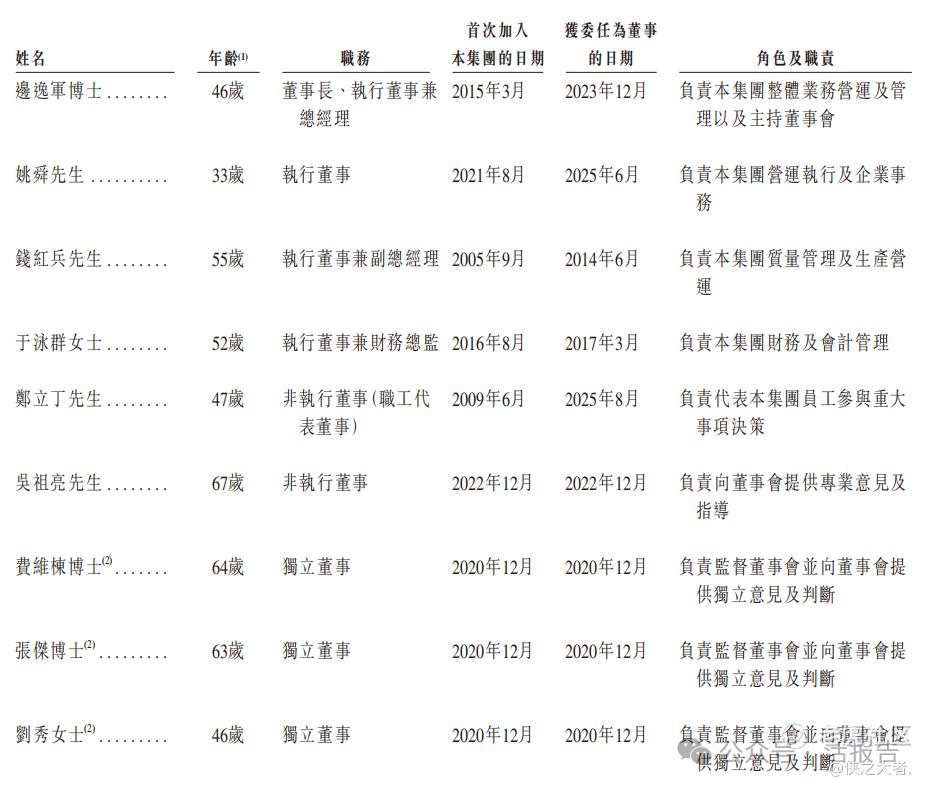
董事高管
董事会由12名董事组成,包括4名执行董事、2名非执行董事及6名独立非执行董事(其中3名为拟任),边逸军博士任董事长兼总经理,于泳群任财务总监;创始人姚力军博士任首席技术官,不在董事会。
主要股东
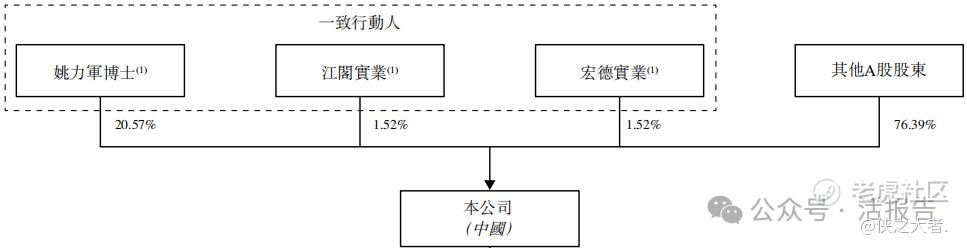
公司香港上市前的股东架构:
-
姚力军:20.57%
-
江闽实业:1.52%
-
宏德实业:1.52%
-
其他A股股东:76.39%
中介团队
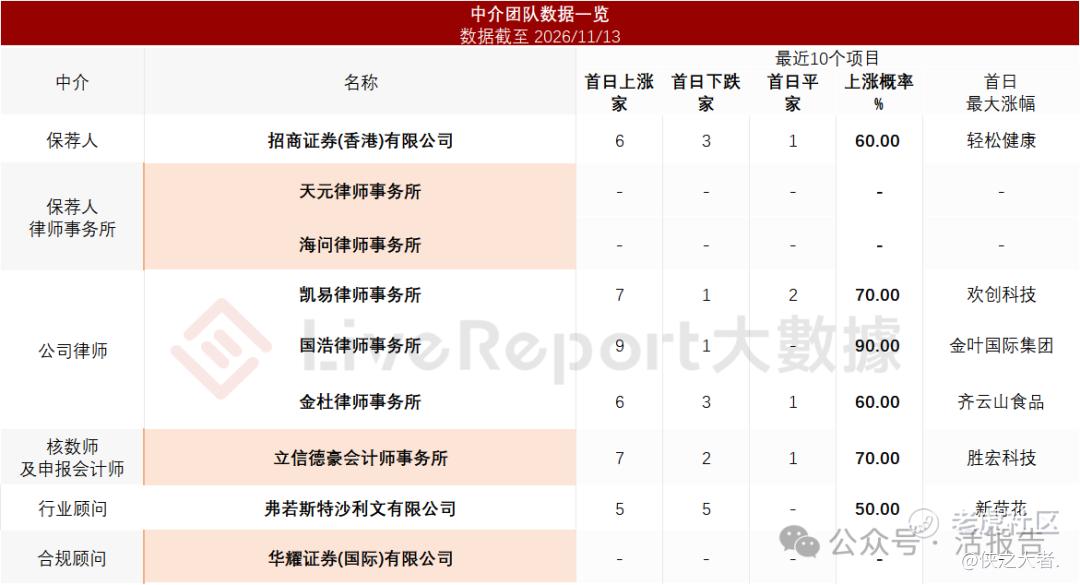
据**大数据统计,江丰电子中介团队共计9家,其中保荐人1家,近10家保荐项目数据表现不足;公司律师共计3家,综合项目数据表现尚可。整体而言中介团队历史数据表现普通。
(本文首发于活报告公众号,ID:**)
精彩评论