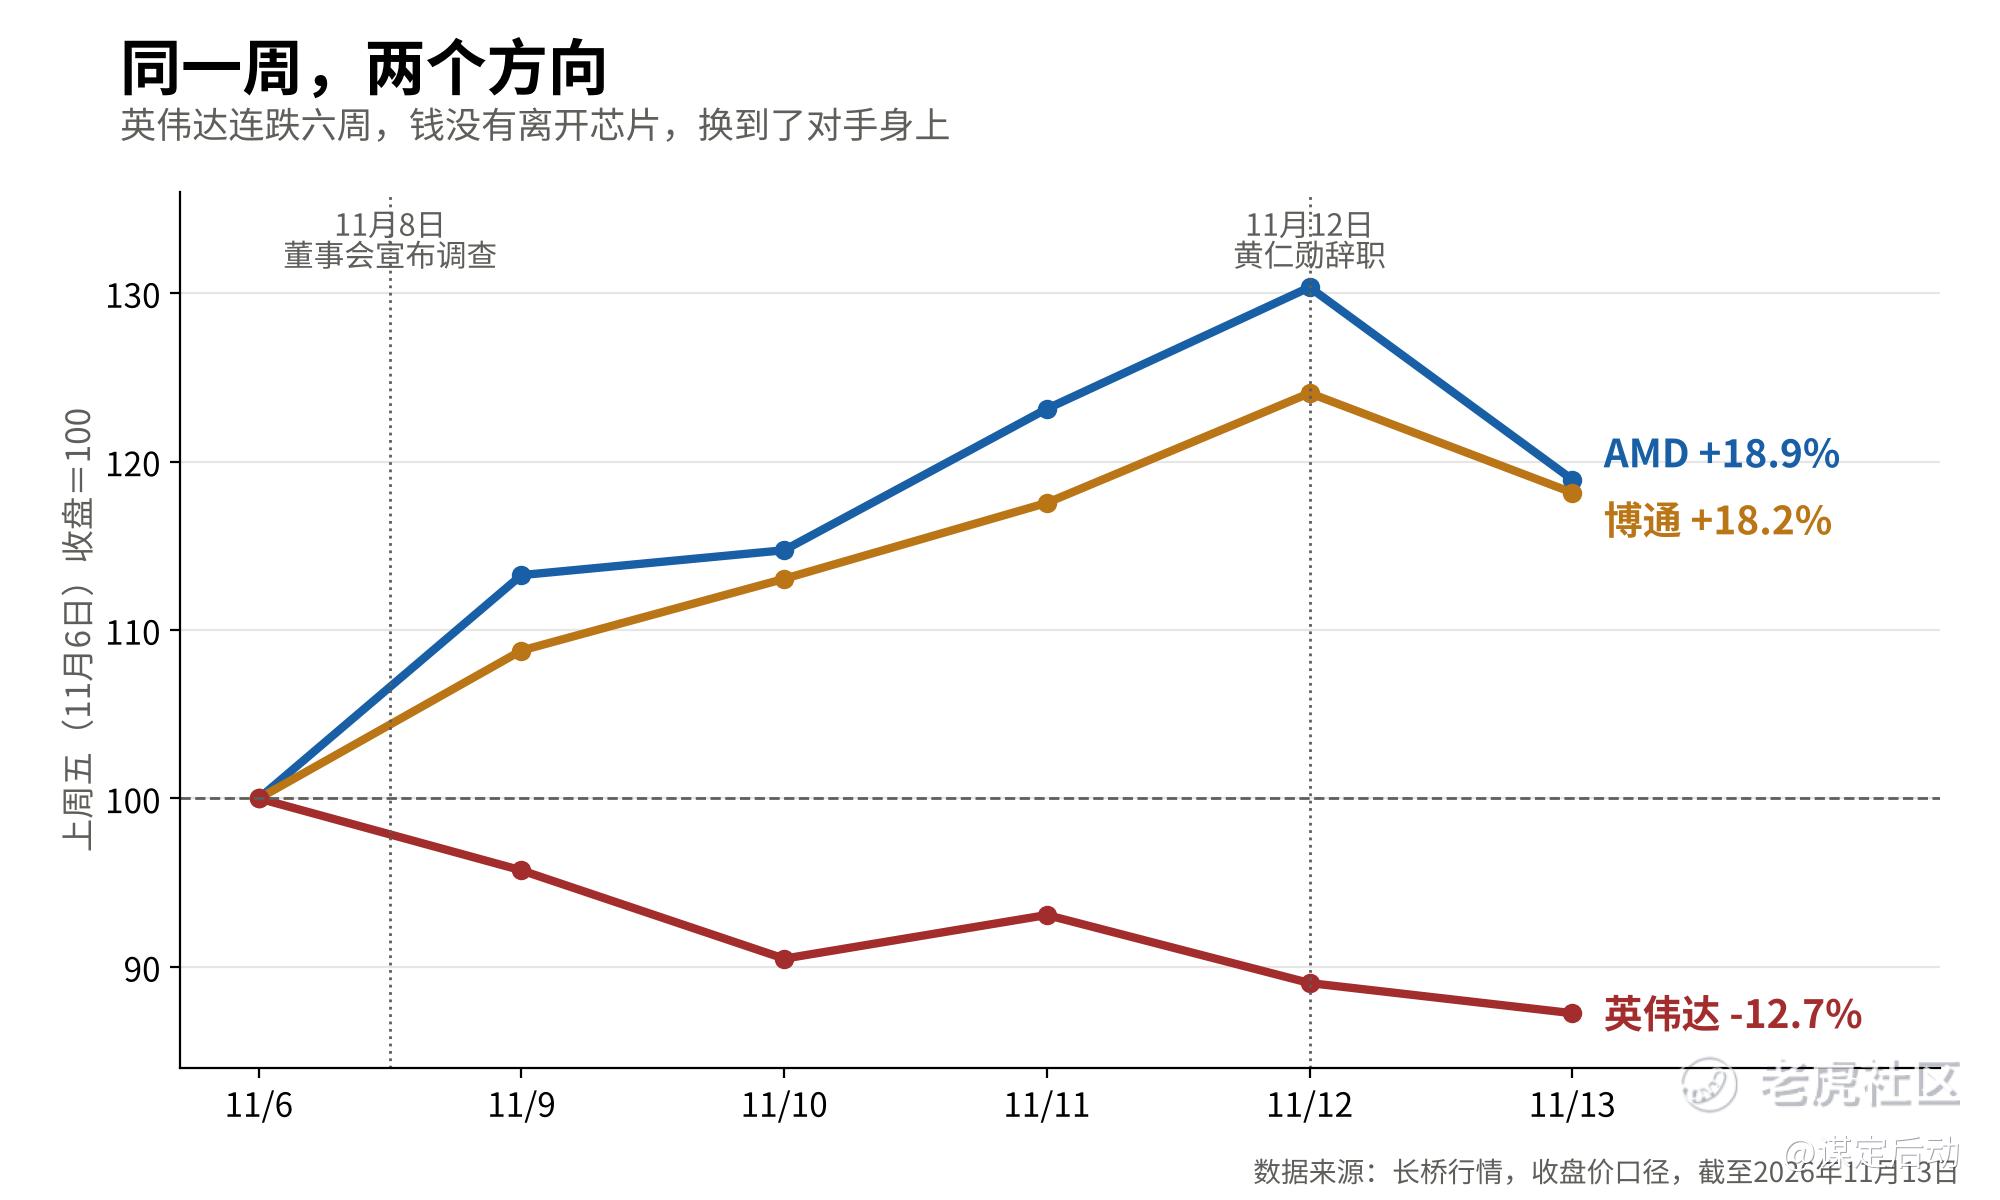
上周英伟达跌了12.75%,连跌六周,2012年以来最长的一次。同一周,AMD涨18.9%,博通涨18.2%,费城半导体指数涨9.4%,标普涨2.6%。市场没有抛弃AI,抛的是「只有一家」。
周四,黄仁勋辞去总裁、CEO和董事,CFO Colette Kress临时接任。这一周所有人都在问同一个问题:他还回得来吗。这个问题值得认真回答,但对仓位来说,更要紧的是把两种情况各走一遍。
三成,期限是明年年底
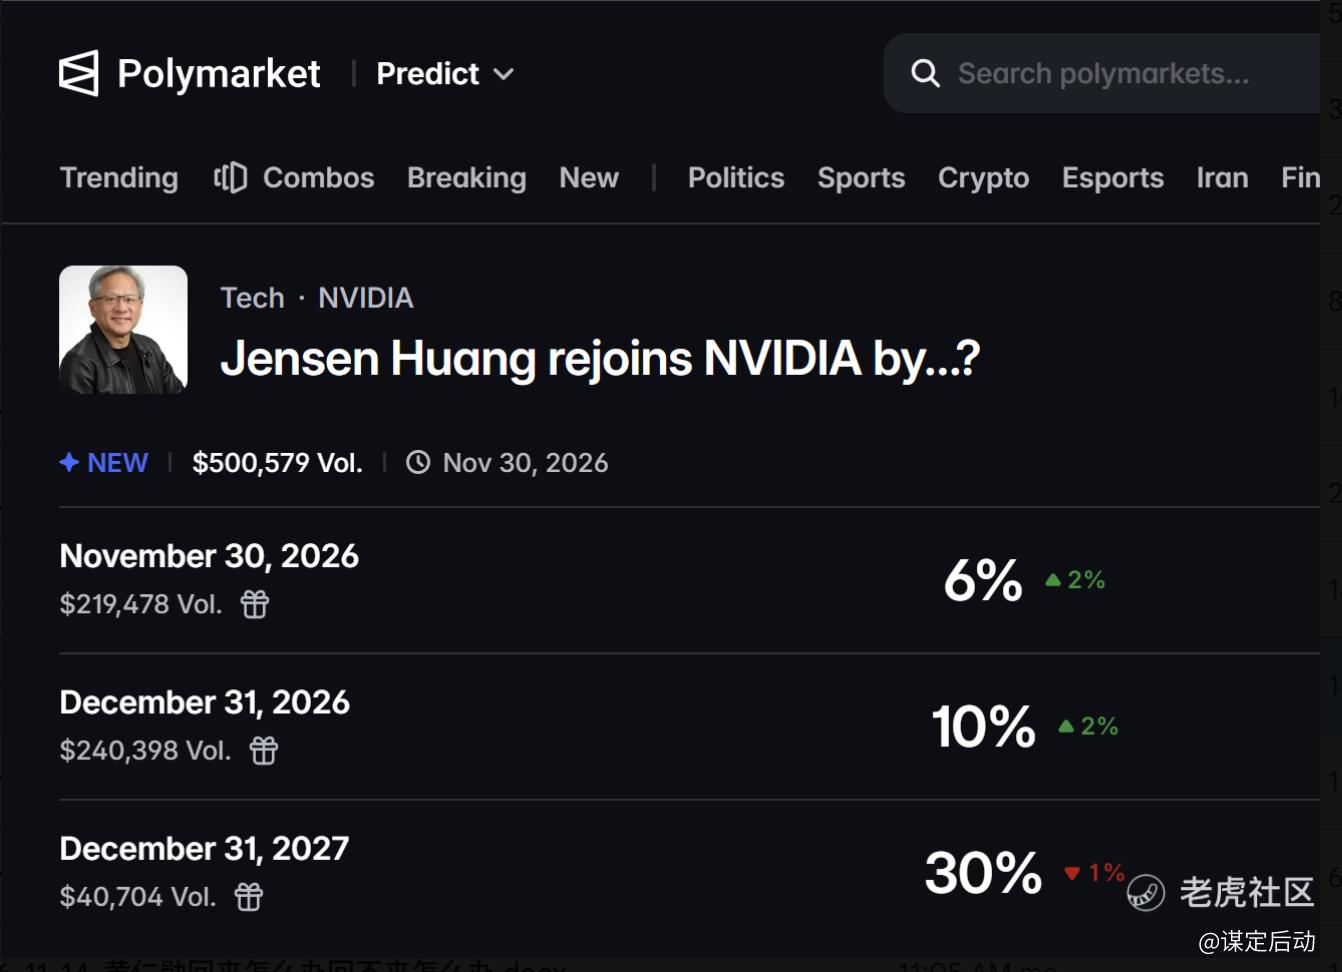
先看真金白银的定价。Polymarket上有一组合约,问的是黄仁勋什么时候重返英伟达:11月底前,3%;今年年底前,7%;2027年底前,31%。周四这个数还是14%,员工喊话和马斯克表态之后翻了一倍。
这组数字有两个细节。第一,合约的口径很宽,不只是回来当CEO,当董事、当正式顾问都算。三成里已经包含了「回来但不掌舵」的可能,以CEO身份回归的概率比三成更低。第二,这组合约的成交额只有15万美元左右,一笔大单就能推动价格。它反映的是情绪的方向,不是深思熟虑的共识。
最乐观的资金,买的也是一年以后,不是下周。我自己的估计比市场的价格再低一点。
热闹背后,没怎么被讲的几件事
这几天的新闻很热闹:员工请愿,马斯克签名,机构致函董事会。有几件容易被忽略的事实,放在一起看,分量不一样。
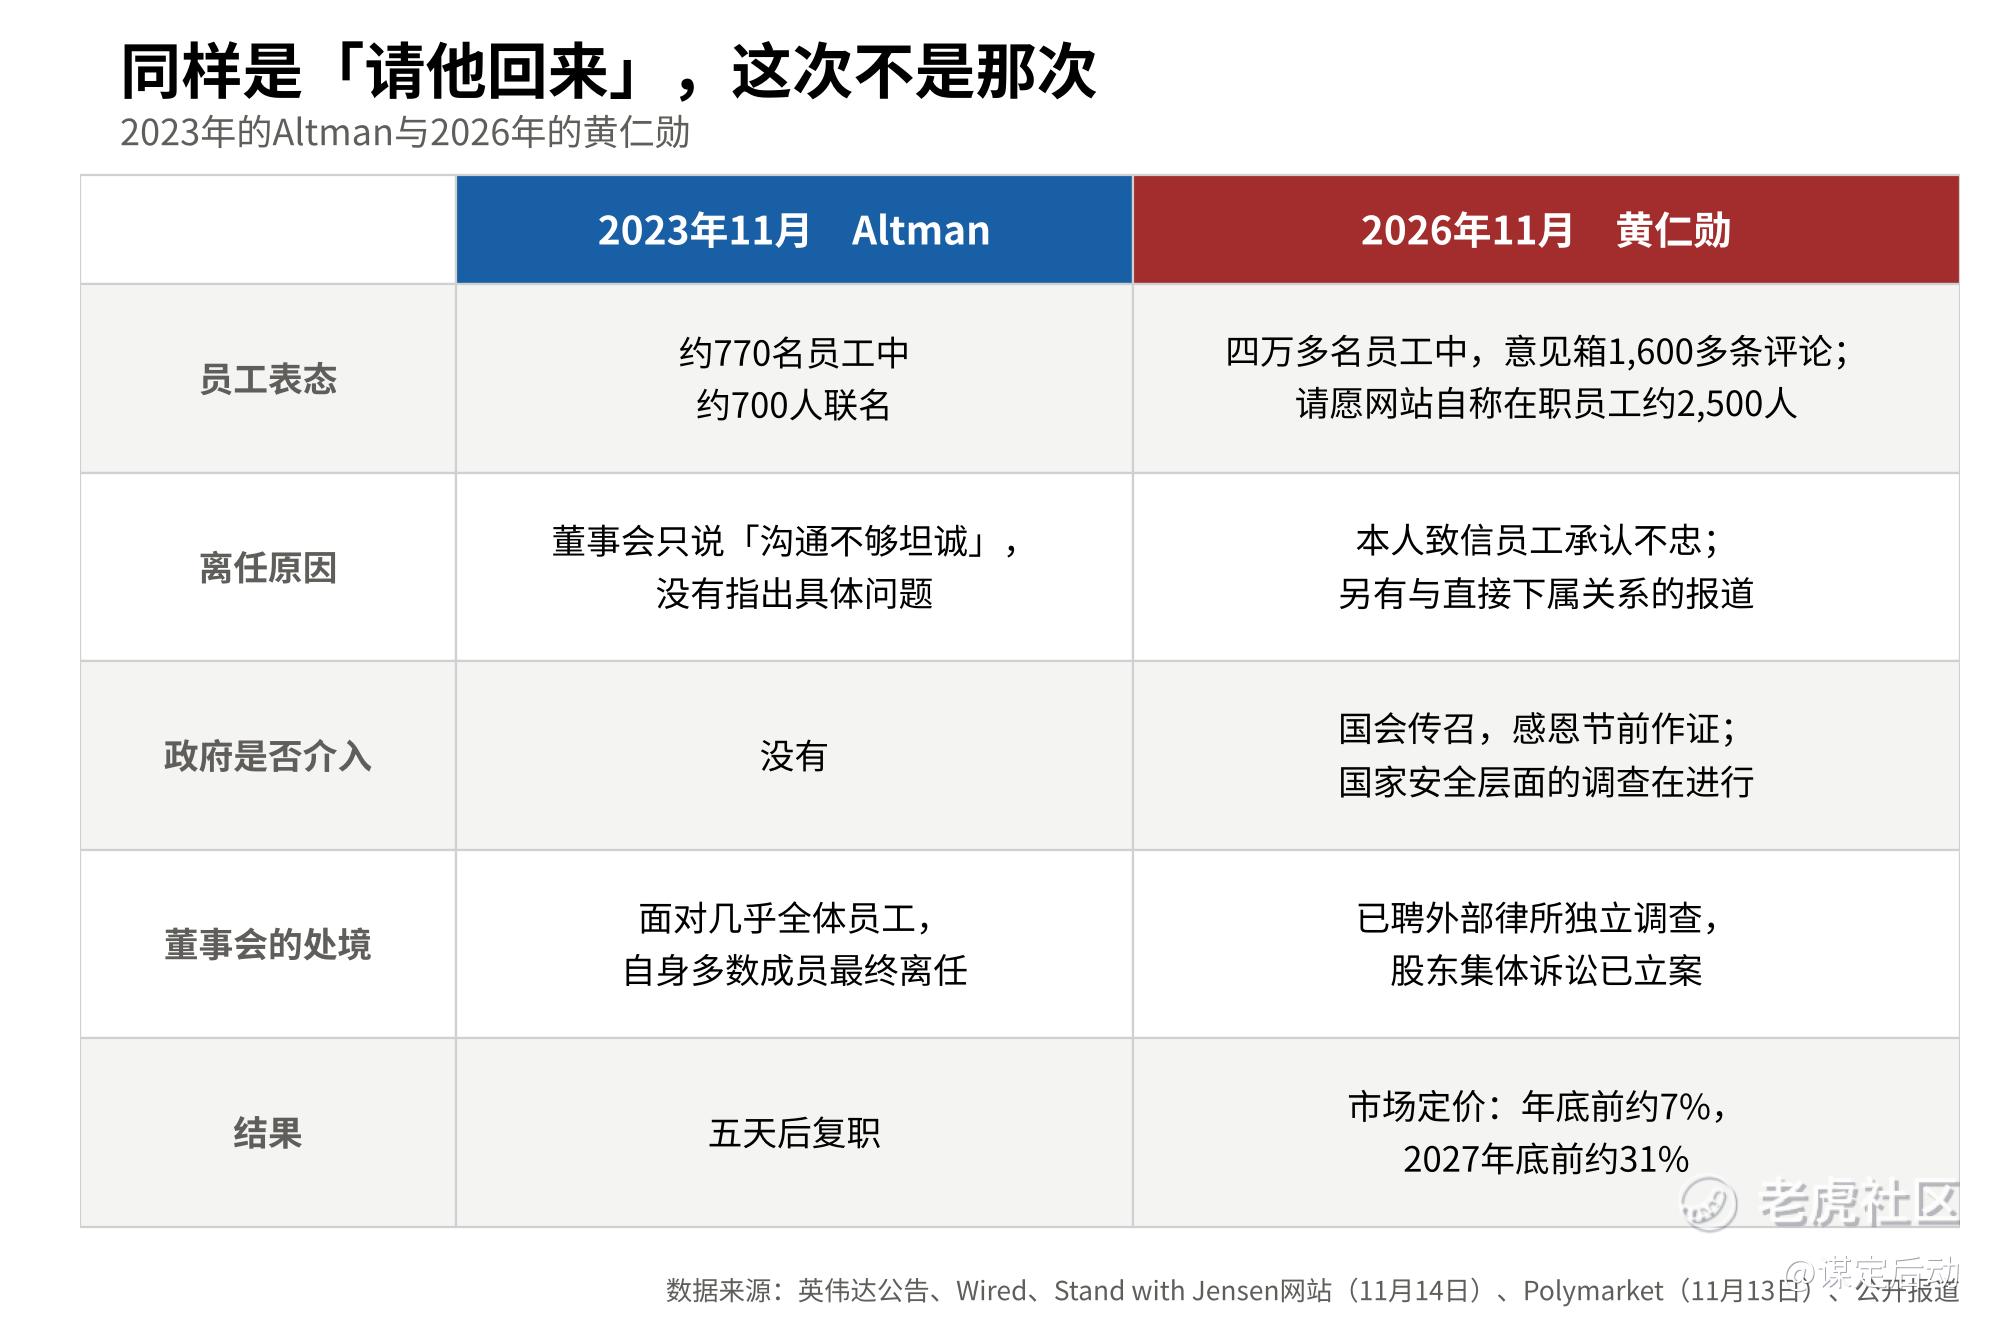
第一,很多人拿2023年的Altman来比。那一次,OpenAI约770名员工里有700人左右签了名,五天后他就回来了。这一次,英伟达四万多名员工,被证实的是内部意见箱里一个帖子下的1,600多条评论。公开请愿网站上有三万多个签名,其中自称英伟达在职员工的约2,500人,身份是自己填的,网站不做核实。X上流传的那封「核心员工联名、威胁集体出走」的信,至今没有被证实,有核查指出它的措辞几乎逐句照搬了当年OpenAI的那封。
第二,机构的信没有要求复职。Altimeter的Brad Gerstner和Atreides的Gavin Baker写给董事会的,是请他们慢一点,在事实查清之前不要仓促任命永久CEO,把他回归的选项留着。同一封信也写了:他们信任Kress,并且承认董事会最终可以认定他回归不符合股东利益。
第三,这次的性质不一样。Altman当年被罢免,理由含糊,事后也没有查出具体问题。这一次有三层:他本人在致员工信里承认的事实;据报道与一名直接下属的关系,这是公司治理问题,股东集体诉讼已经立案;还有国家安全,据报道,美国情报官员怀疑与他关系密切的一名女性在为中国搜集情报。前两层归董事会管,第三层不归。
第四,时间表不在他手里。董事会请了外部律所做独立调查;他已同意感恩节前到国会作证;中期选举之后,明年1月上任的新国会只会问得更多。调查没有结论之前把他请回来,等于董事会自己推翻自己,董事个人还要面对诉讼。
第五,门开着,是因为流程慢,不是因为在等他。有报道说董事会已经接触Arm的CEO Rene Haas,董事会随后回应:猎头公司还在挑,没有正式接触任何人选。找人的流程才走出第一步,但方向是找新人。
还有一条先例。因为与下属的关系离任的大公司CEO,英特尔2018年一位,麦当劳2019年一位,都没有回来。创始人回归的故事,乔布斯、戴尔、舒尔茨,没有一个是因为个人操守离开的。
回来怎么办:股价会跳,格局回不去
假设三成的那一边发生了。他复职的那天,英伟达大概率跳空高开,上周加进去的风险溢价会吐回一大截。
但有三样东西回不去。调查和作证不会因为复职而结束。大客户已经看见了「只押一家」的风险,分散供应这件事他们想了三年,这次有了最好的理由,不会因为他回来就把第二供应商撤掉。还有,市场第一次给「英伟达等于一个人」定了价,关键人的风险一旦被看见,就不会再被忽略。
他回来,是减轻风险的机会,不是回到满仓的理由。
回不来怎么办:芯片回到战国
英伟达的产品路线图几年内都看得见,芯片不会因为换了CEO变差。他带走的不是技术,是那只把所有人拧在一起的手。
这只手做四件事。排座次:先进制程、先进封装、高带宽内存都是稀缺产能,英伟达拿到最大的一份,靠的是他和上游一家一家谈出来的关系,以及敢签别人不敢签的单,长期供应承诺已经到了2,790亿美元。垫钱:今年上半年英伟达做了约424亿美元的股权投资,每1美元收入里有约30美分又回到了客户和AI基建身上,是在用自己的资产负债表养需求。定价:75%的毛利率,靠的是客户不敢不买。汇丰的Frank Lee降级时写得直白,新CEO很难对客户保持同样的定价权,对供应商保持同样的议价权。
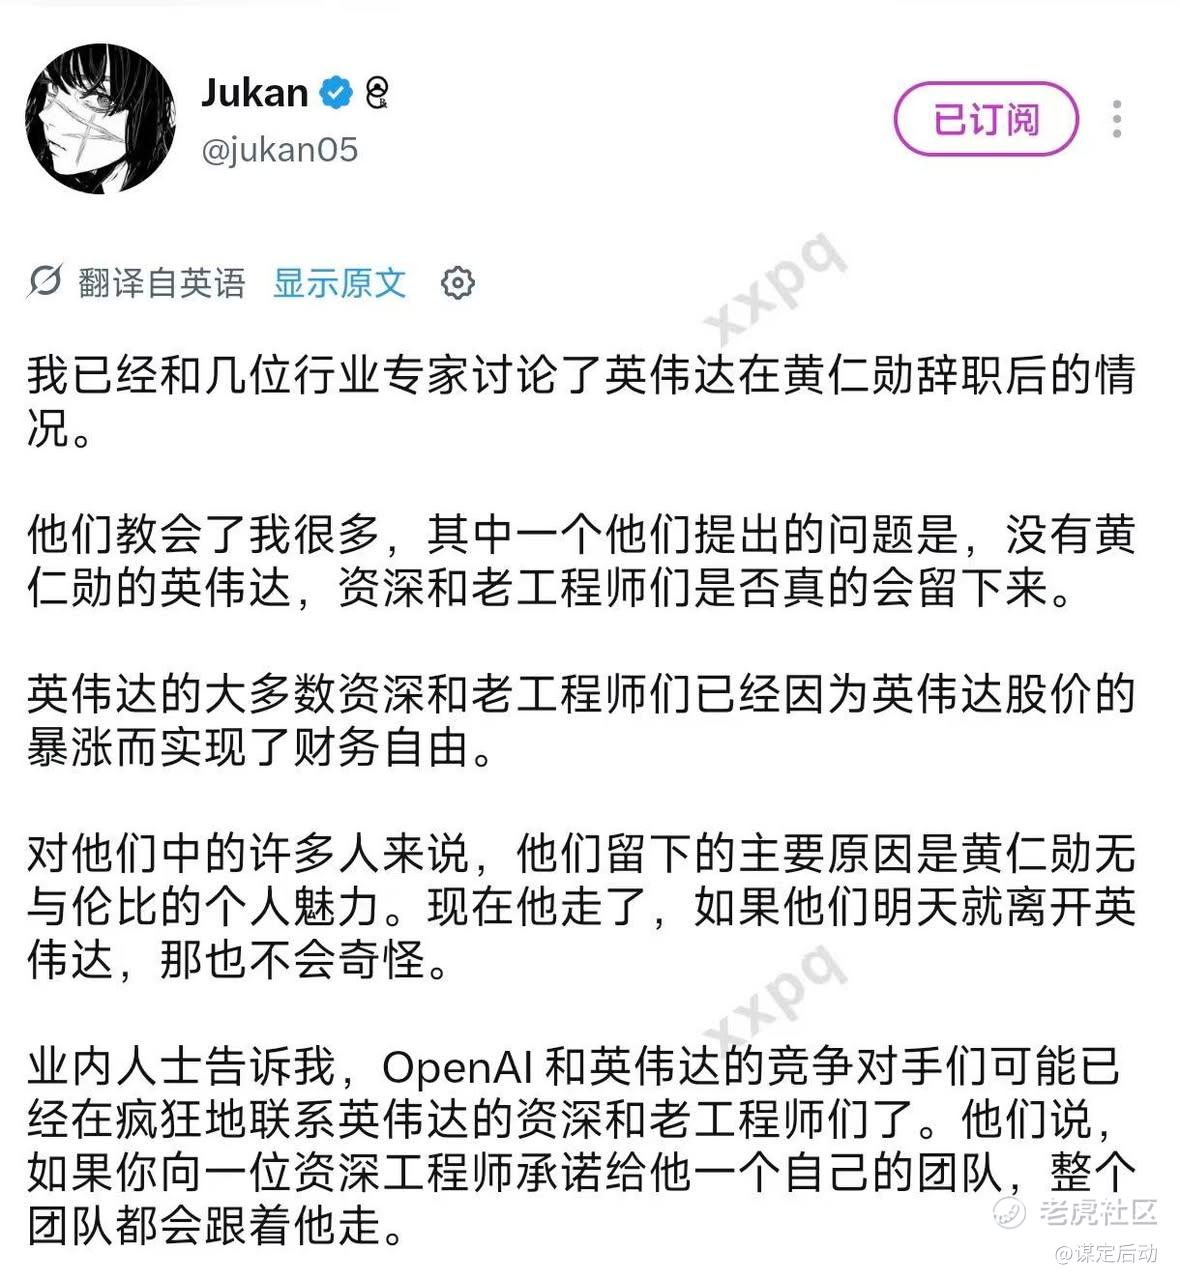
第四件是对内的:留人。他有60个左右的直接下属,从没公布过接班安排。跟了他十几二十年的老工程师,大多早就不缺钱,留下来是因为他这个人。前英伟达GPU工程师Yun-Ta Tsai已经公开提醒,处理不好,关键技术人员可能成批离开。业内也有说法,对手已经在联系这些人。这一条目前只是担忧,还没有一例坐实的离职,但它是四件事里发作最快的一件。
这四件事都不写在路线图上,也不会随着CFO代班自动延续。
没有黄仁勋的英伟达,很难再一家独大。AI处理器的收入,英伟达一家拿走八成多,利润的大头也在它手里。这个份额2024年见顶,本来就在松动,他的离开是加速器。AMD是通用GPU的第二供应商;博通替大客户做定制芯片,单季AI芯片收入167亿美元,同比增长两倍多;云厂商自己下场设计;CPU那一侧,本来就没有霸主。GPU和CPU大概率重回战国时代,英伟达一家独占大头利润的历史,恐怕一去不复返。上周博通对英伟达的股价比值涨了35.4%,是博通上市以来最大的单周升幅。
对整个行业来说,这未尝不是好事。过去三年,下游花钱,上游一家赚走大头,算力贵,贵在垄断利润。有了竞争,算力的单价下来,做模型的、做云的、做应用的才赚得到钱,这条链才走得远。蛋糕没有变小,分蛋糕的人变多了。只是行业的好事,不等于英伟达股东的好事。
也要说另一面。换股票一天就够,换供应商要几年。软件生态、签下的产能都还在,战国是几年的事,不是几个季度。AMD周五一天回吐了近9%,上周的涨幅里有多少是情绪,还要再看。
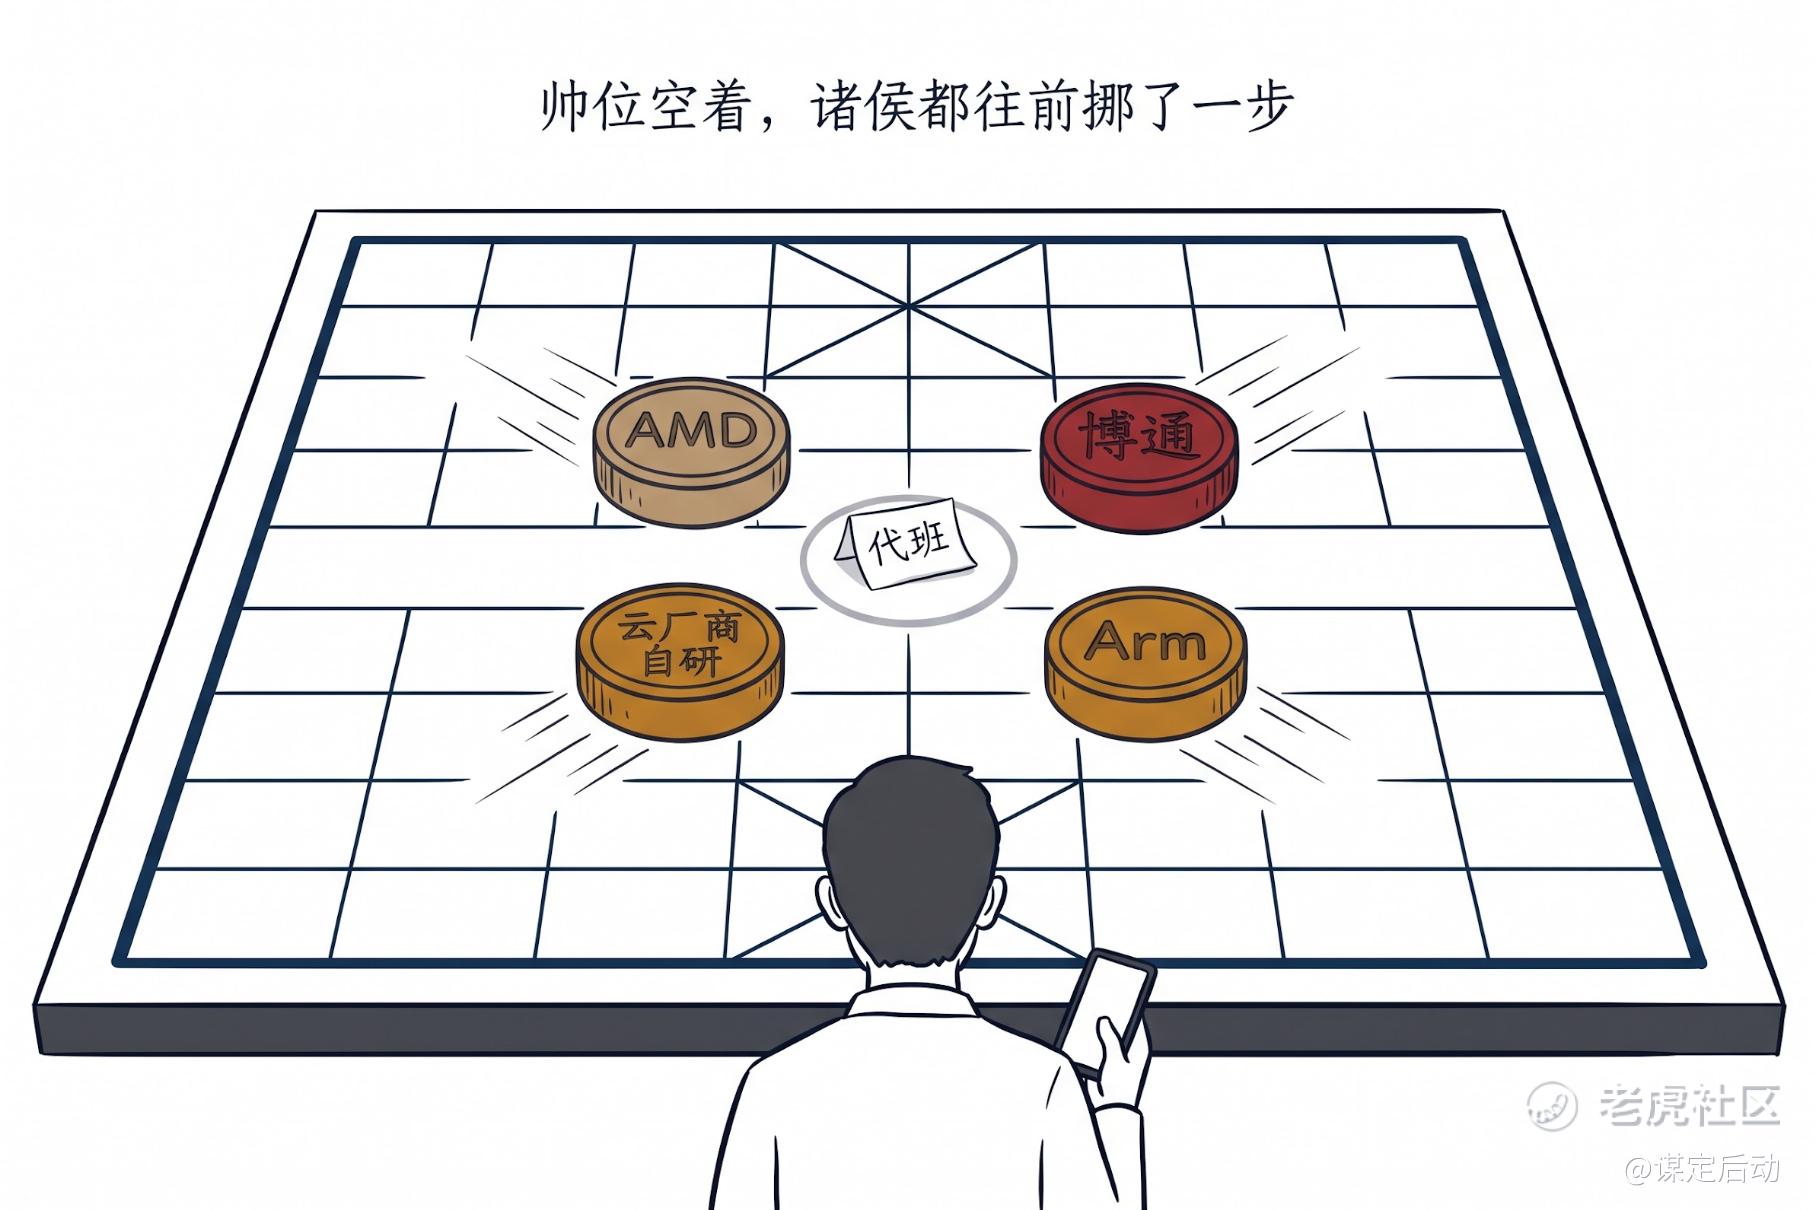
【漫画:棋盘中间的「帅」位空着,四周的棋子同时往中间挪了一步】
两个问题,一张卷子
回来也好,回不来也好,答案都要等同一张卷子:美东周二盘后的财报,Kress第一次独自面对电话会。
如果英伟达下周交出的财报依然强劲,且核心大客户的采购节奏没有出现放缓迹象,那么本周的剧烈震荡大概率只是估值与风险溢价的一次阶段性重估。
反之,一旦财报暴露出订单交付延期、担保规模收缩或客户资本开支降速的苗头,华尔街交易的逻辑就将不再是一次单纯的「CEO更迭」,而是整个AI投资周期的实质性换挡。
这个季度1,080亿美元的收入指引没有多少悬念。要听的是这几样:下个季度的指引还敢不敢往上给;替客户垫的钱、签给上游的单,口气有没有收;说到大客户的需求,用的还是不是「加速」;还有,留人有没有安排。期权市场给这一晚的定价是上下9.6%,2024年8月以来最高。
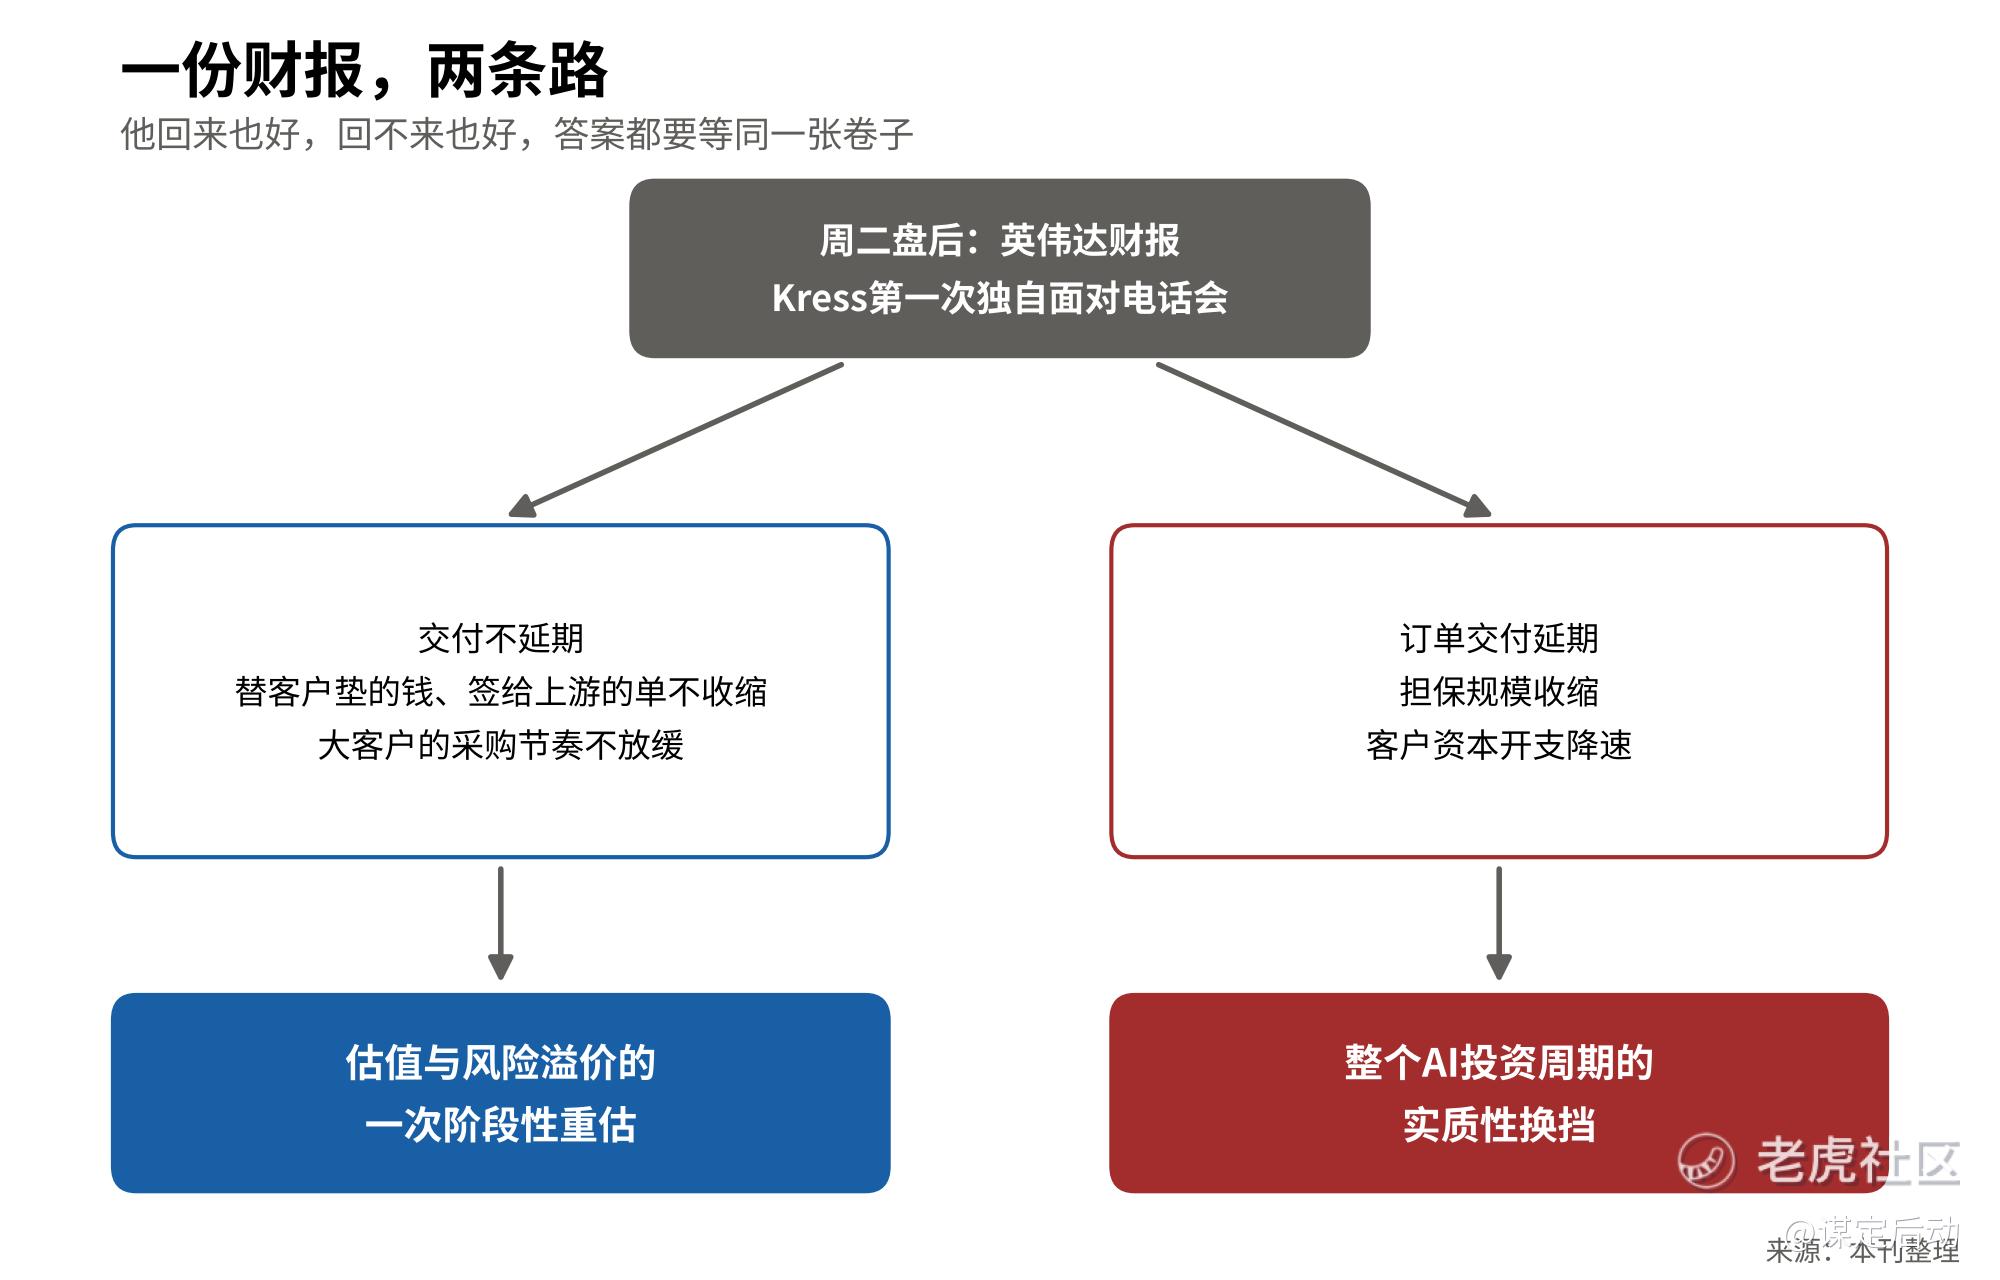
图3:一份财报,两条路
我自己怎么做
我自己的英伟达仓位是满的。下周我会看情况降低风险敞口,财报前先做对冲。
道理不复杂。他回不回来是一年期的事,仓位是周二晚上的事,不能拿前一个的希望去扛后一个的风险。满仓进财报,等于只押了好的那一种情景。
财报之后分两种做法。落在第一种情景,对冲拿掉,仓位按「不再只此一家」的新前提,慢慢降到舒服的水平。落在第二种情景,要降的就不只是英伟达,是整条AI硬件链的敞口。
英伟达仍然是好公司,而且已经便宜得不像话。按明年的盈利预期算,市盈率只有11倍左右,2016年以来最低;按后年的预期算,已经掉到个位数。丰田往后看,也是11倍上下。一家收入一年将近翻倍的公司,和一家一年只增长3%的老牌车企,今天市场给的价钱差不多。标普500整体还有18倍。
市场给这个价,押的就是那八成的份额和75%的毛利率保不住。所以便宜不等于值得满仓。「好公司」和「值得满仓」之间,隔着一个「只此一家」。前提变了,仓位就跟着变。少赚一点是成本,多亏一截是事故。
【下周展望】
这一周,AI交易要在48小时里考两场。
上周大盘走得比英伟达从容,等权标普涨2.4%,VIX收在19.3。压力在利率那一头:10月CPI高于预期,美联储理事Waller公开说12月应该考虑加50个基点,10年期美债收益率回到5.15%。
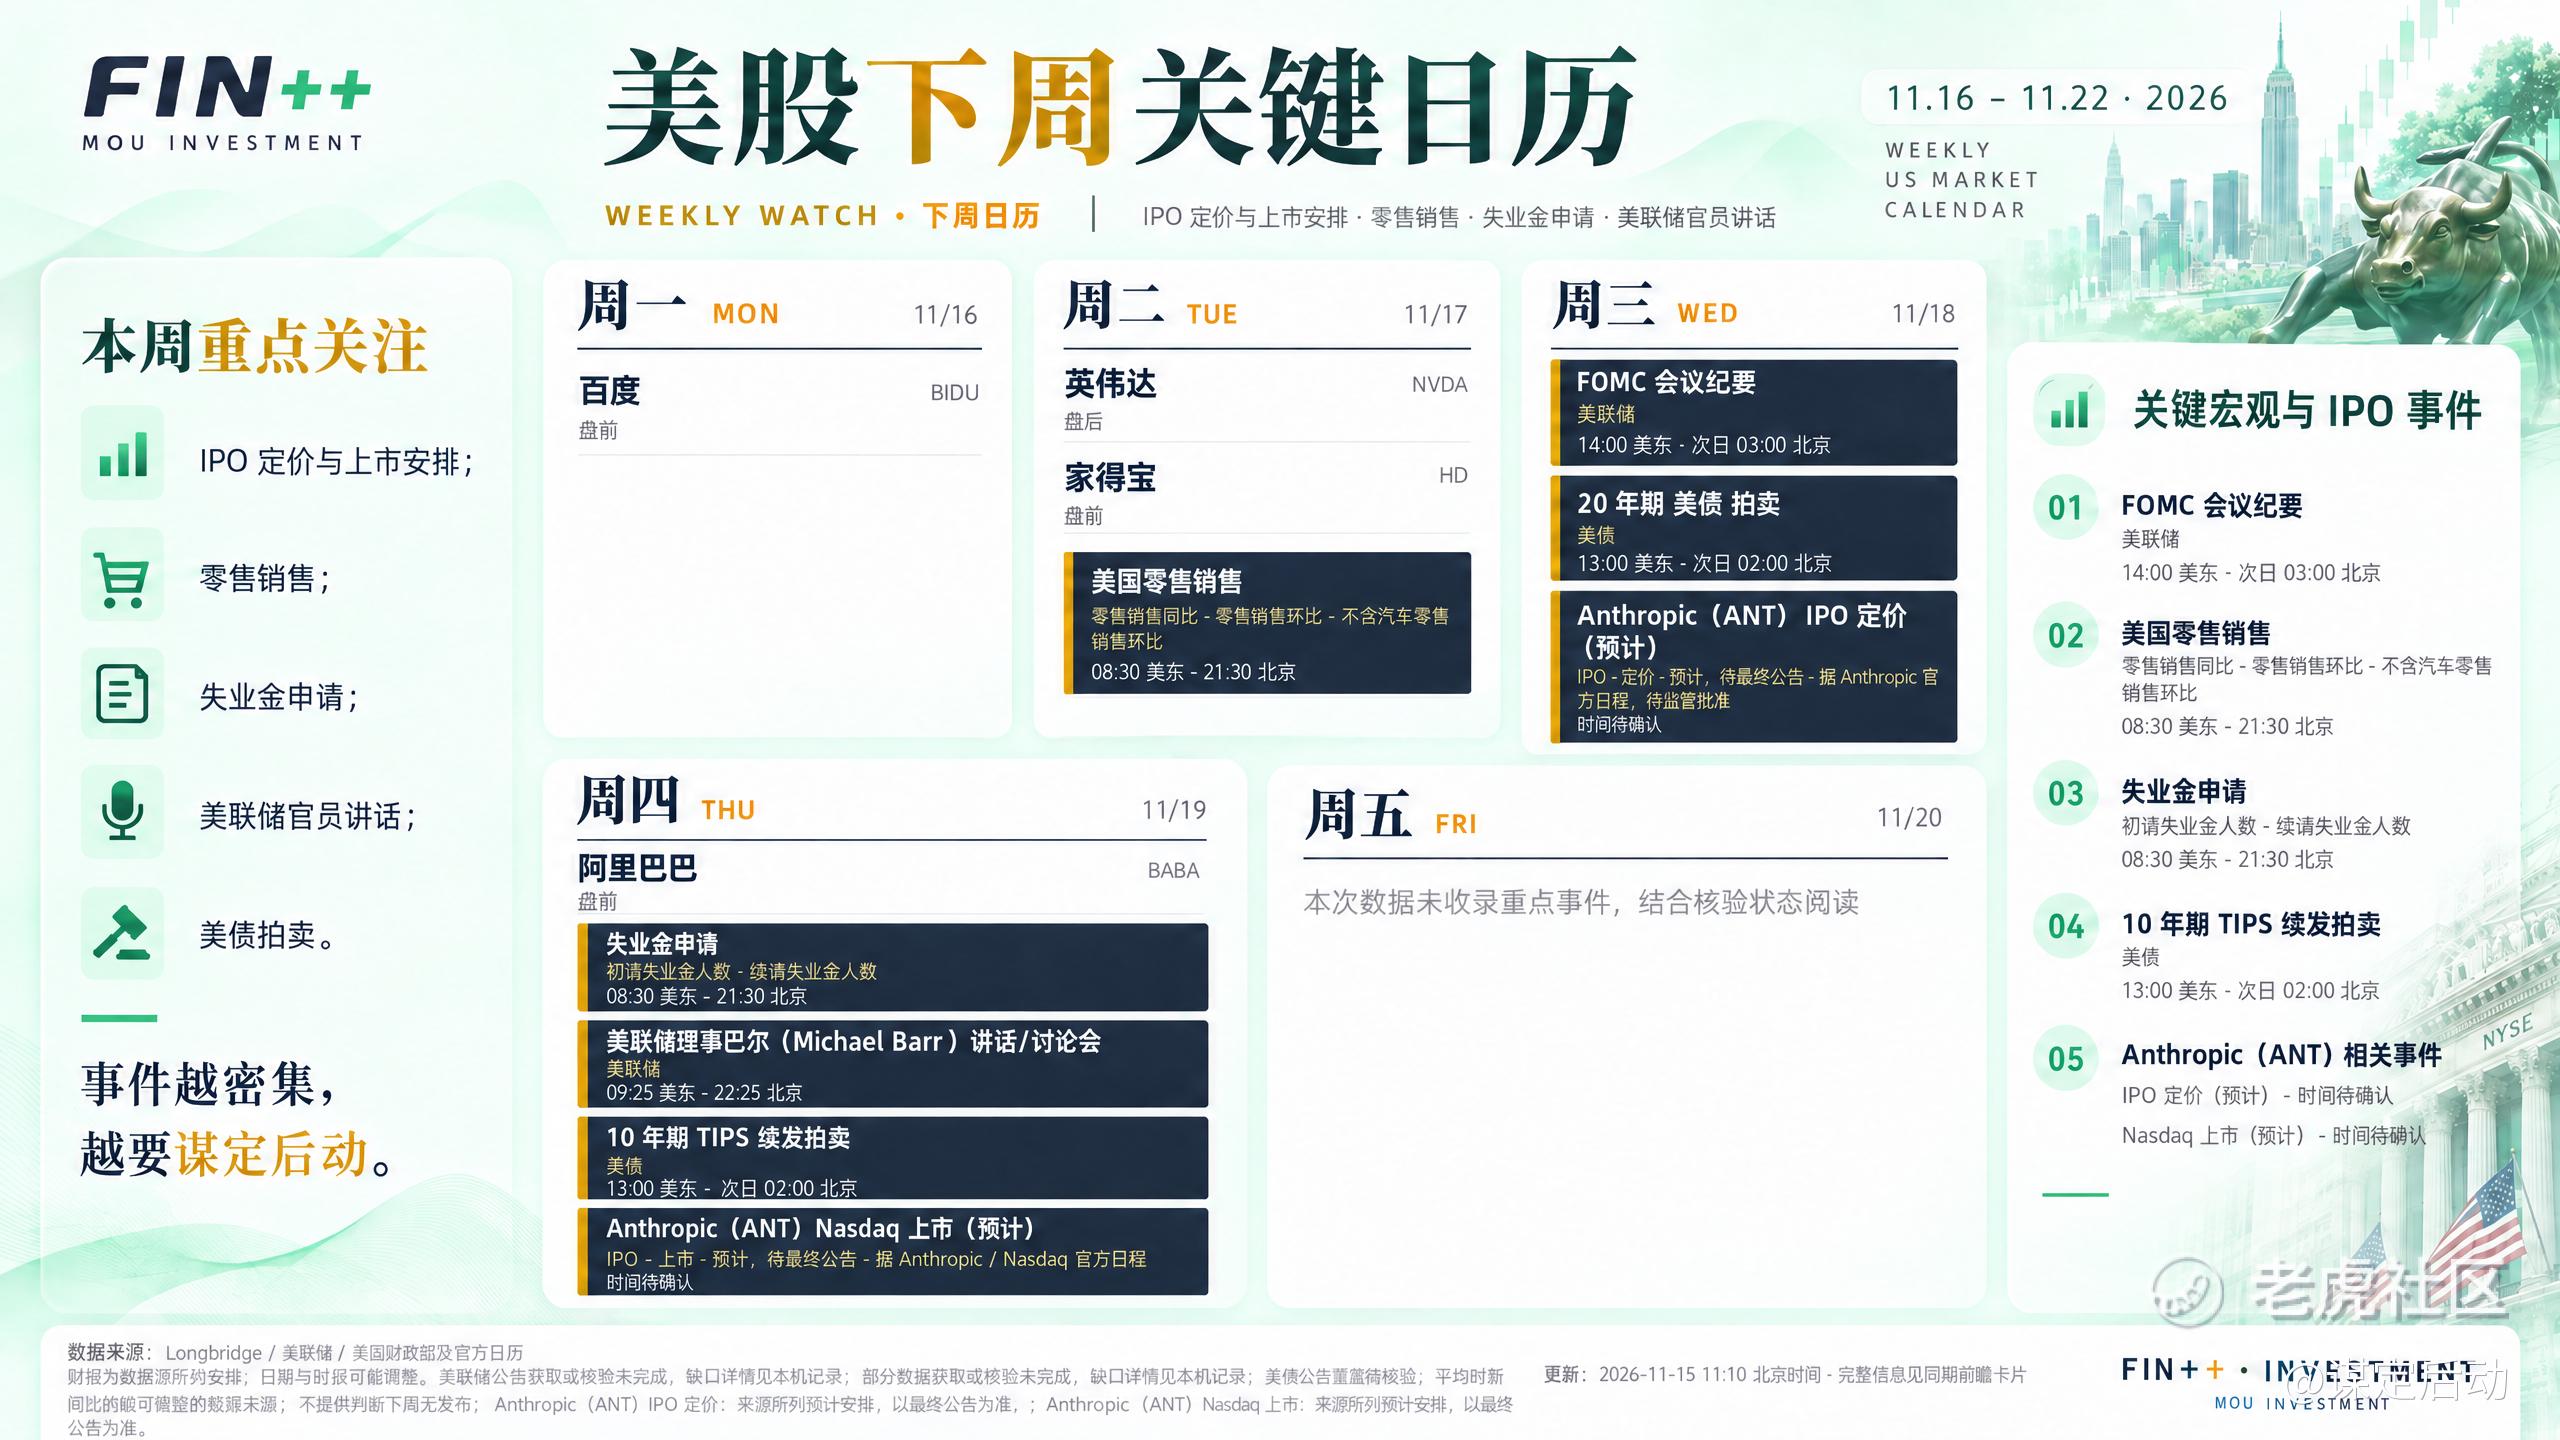
本周牌桌:周二早上零售销售,盘后英伟达;周三美联储会议纪要,Anthropic定价;周四Anthropic上市,沃尔玛财报。
周二考旧王的账本,周四考新贵的定价。
买点看的两样不变:等权标普不破位,VIX不过30。两样都还在。
人回不回来,账都要先看。
(以上为个人观点,不构成投资建议。)
精彩评论