11月12日,据港交所披露,宁波江丰电子材料股份有限公司向港交所主板递交上市申请书,招商证券国际担任独家保荐人。若顺利挂牌,这家A股半导体材料龙头将实现“A+H”双重上市。 $江丰电子(300666)$
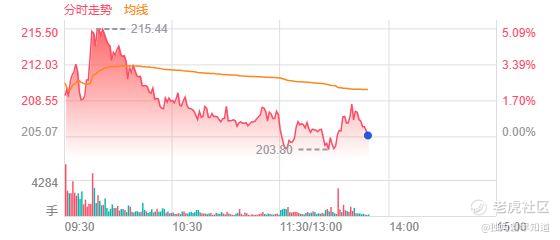
截至11月12日收盘,江丰电子(300666.SZ)报205.07元/股,市值565.93亿元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

江丰电子在半导体产业链中的位置,用一组数据可以精准定义:按2025年收入计,公司在全球超高纯金属溅射靶材供应商中位列第二,全球高端靶材市占率超过25%;产品已批量应用于7nm、5nm并进入3nm先进制程,客户覆盖台积电、SK海力士、中芯国际、联华电子等全球主流晶圆厂,是全球主流靶材出货量第一的企业。
在半导体材料这个长期被美日企业主导的环节里,江丰电子是少数实现规模化反向出口的中国公司。
此前市场对江丰电子的一个核心疑虑是:上半年归母净利润5.40亿元暴增113.61%,但扣非净利润仅2.06亿元、增速17.15%,归母与扣非之间3.34亿元的差额主要来自股权处置和金融资产公允价值变动,利润的高增在多大程度上由主业驱动。
公司的三季报给出了一个明确的回应:前三季度扣非净利润4.33亿元,同比增长47.95%,较上半年的17.15%大幅提速;单三季度扣非净利润2.27亿元,同比增长94.23%,环比增长182.11%。主业盈利能力的加速,在第三季度出现了实质性的拐点。
三季度单季的数据,是理解这轮提速的关键。
Q3营收17.28亿元,同比增长44.42%,环比增长20.68%;毛利率31.93%,同比提升4.39个百分点,环比提升4.14个百分点,毛利率的环比跳升,对应的是靶材产品涨价效应的落地和产品结构的持续优化,公司在先进制程靶材上的份额提升,使其在需求端享受了量价共振的双重拉动。
营业成本同比增速35.68%,低于营收增速44.42%,毛利额的扩张覆盖了期间费用和资产减值损失的增加,最终推动扣非净利润同环比大幅增长。
从前三季度整体看,营收44.65亿元,同比增长35.67%;归母净利润8.11亿元,同比增长102.38%;扣非净利润4.33亿元,同比增长47.95%。归母与扣非之间的差额仍主要来自非经常性损益,前三季度非流动性资产处置损益约2.60亿元,金融资产公允价值变动及处置损益约0.97亿元。
但与上半年不同的是,Q3单季的非经常性损益仅0.44亿元,环比减少约2.05亿元,而归母净利润的环比回落(-17.76%)正是由非经常性损益的退潮所致;与此同时,扣非净利润环比暴增182%,主业在Q3单独扛起了利润增长的全部权重。
现金流方面,前三季度经营活动现金流净额8.80亿元,同比增长137.75%,与利润端的改善方向一致。资产负债率约52.63%,财务费用1.12亿元,较上半年的0.74亿元继续上升,借款利息和汇率变动仍是利润的持续侵蚀项。
靶材业务在三季度的表现,验证了此前“需求端确定性高、成本端博弈中”的判断正在向有利方向倾斜。
前三季度靶材收入未单独披露,但Q3毛利率的环比跳升,与靶材产品涨价效应的显现直接相关,AI算力对先进制程资本开支的拉动,使高端靶材的用量和规格要求同步提升,公司在3nm及以下节点的深度渗透,构成了收入放量和毛利率修复的双重基础。
产能端,黄湖靶材智能工厂厂房已按计划建成,部分车间完成交付,智能化立体仓储和柔性自动化单元线完成单体测试;韩国靶材工厂主体工程已投入建设,定增募资投向的韩国基地规划年产12300个超高纯金属溅射靶材。
海外产能的落地节奏,将决定公司能否在SK海力士等存储客户的扩产周期中,以“近场制造”的方式强化客户绑定。
精密零部件的进展,是三季报中最具长期信号意义的部分。
上半年零部件收入6.45亿元,同比增长40.59%,毛利率23.97%。Q3零部件单月交付持续提升,现已超过2亿元/月。Shower head、真空阀、加热器等核心产品持续放量,公司已成为国内多家知名半导体设备企业及国际一流芯片制造商的核心零部件供应商。
更具标志性的是静电吸盘(ESC) 的产业化节点。9月29日,全资子公司晶磐电子完成首枚ESC产品试制下线,为公司静电吸盘产品的产业化迈出了关键一步,定增募投项目规划年产5100个静电吸盘,全自研产品正在向头部客户送验。
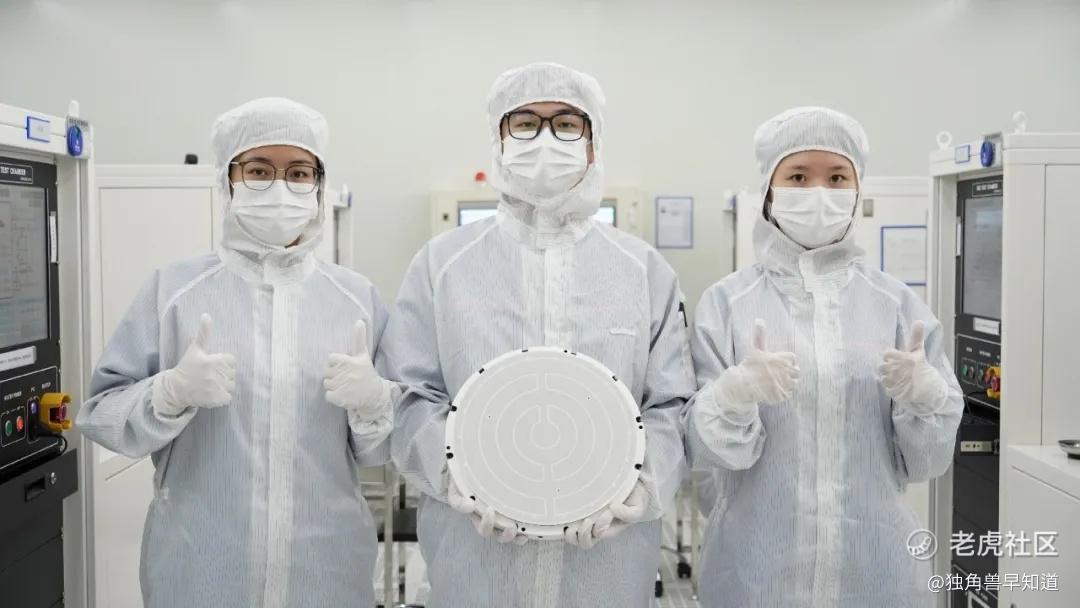
静电吸盘是半导体设备零部件中国产化率最低、单项价值量最高的品类之一,属于消耗品,替换频率高,性能直接影响晶圆良率和设备稼动率。从“首枚下线”到“批量交付”,中间还隔着客户验证、良率爬坡和产能建设的完整周期,但这一步的迈出,意味着江丰电子的零部件业务正在从金属类产品(Shower head、真空阀)向非金属核心功能部件延伸。
此外,公司已完成对凯德石英控制权的收购,将石英类零部件纳入版图,进一步完善金属及非金属零部件的产品矩阵。
江丰电子筹划H股上市的直接目的,是为韩国靶材基地建设、静电吸盘和石英制品扩产以及潜在海外并购,建立一个美元/港币计价的融资通道。
三季报的披露,为这张门票的定价提供了一个更扎实的锚。上半年扣非增速17%时,市场对“主业能否支撑高估值”存在合理的疑虑;前三季度扣非增速47.95%、Q3单季扣非增速94.23%,将叙事从“非经常性损益主导的利润高增”修正为“主业在Q3出现加速拐点”。靶材涨价效应的落地和零部件交付节奏的抬升,共同构成了扣非提速的产业基础。
从宁波余姚一家超高纯金属材料企业,到全球靶材市占率超过25%、产品进入3nm制程的全球核心供应商,江丰电子用二十余年时间在半导体材料最上游建立了国产替代的标杆。
三季报的披露,为这家公司的A+H叙事提供了一个关键的修正:扣非增速从上半年的17%跃升至前三季度的48%,Q3单季接近翻倍,毛利率环比跳升4.14个百分点,主业盈利能力的加速,不再是“利润高增由非经常性损益主导”这一质疑可以简单覆盖的。
靶材涨价落地、零部件月交付超2亿元、静电吸盘首枚下线、凯德石英并表,四条线在三季度同步推进。
但“拐点”的持续性仍需要后续报告期验证。港股上市为江丰电子提供的是一张境外资本市场的长期门票,门票的价值最终取决于:黄湖和韩国靶材产能的爬坡能否把毛利率的改善固化为结构性水平,静电吸盘能否从“试制下线”走到“批量供应”,以及财务费用在资产负债率超过52%的背景下能否被利润增长有效覆盖。
三季报给出了一个积极的季度读数,而A+H双平台的长期定价,将取决于这个读数能否在2027年延续为一条持续向上的扣非利润曲线。
精彩评论