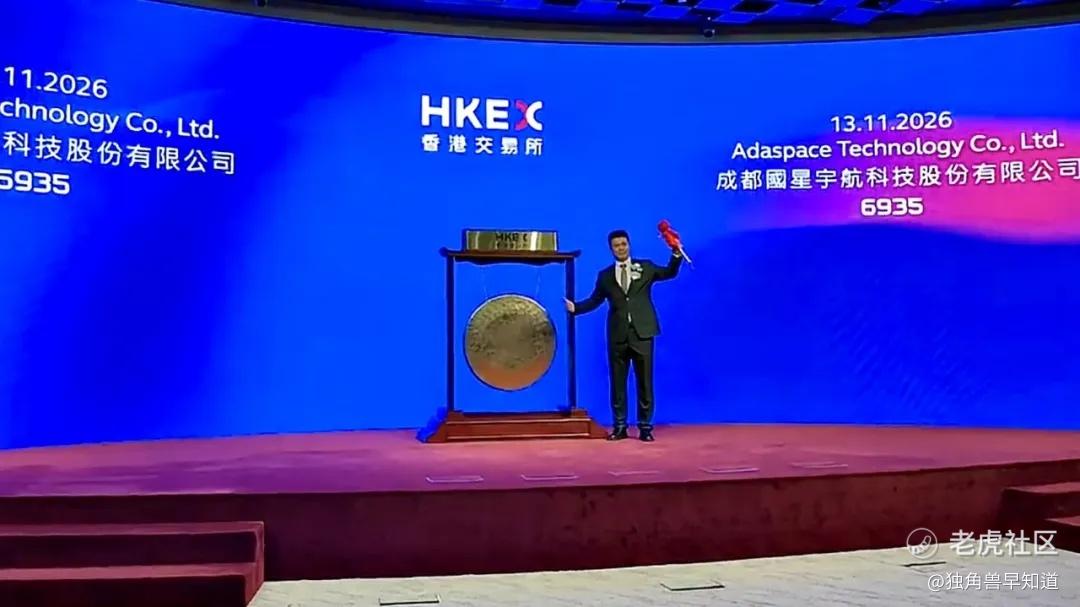
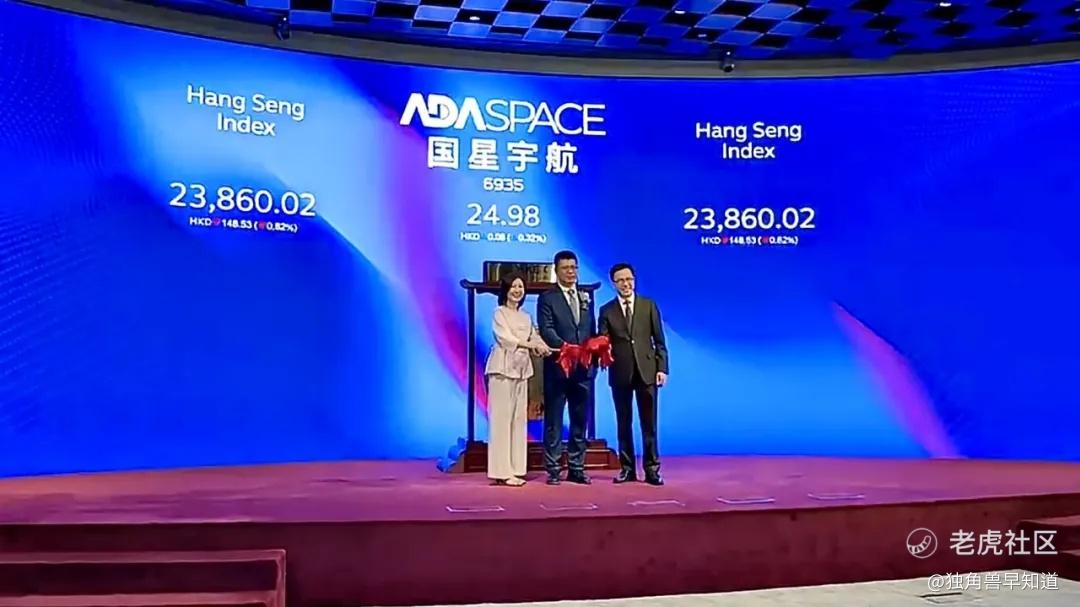
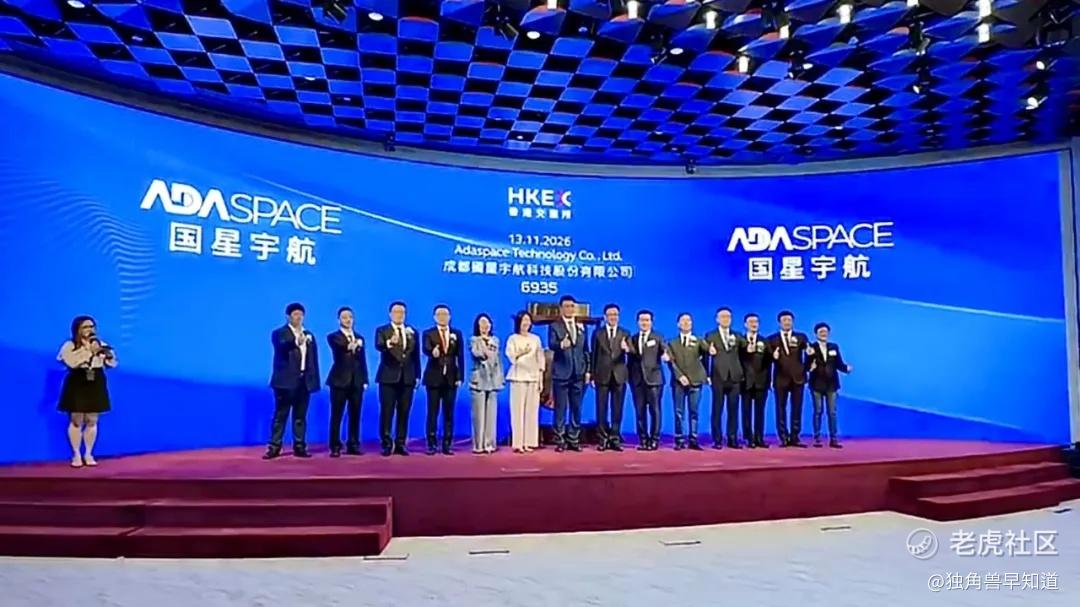
11月13日,成都国星宇航科技股份有限公司(06935.HK)正式在港交所主板挂牌,成为港股“太空AI第一股”,国泰君安国际担任独家保荐人。 $国星宇航(06935)$
公司全球发售3012.1万股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股24.9港元,全球发售净筹约6.52亿港元。其中,香港公开发售获3.43倍认购,国际发售获1.79倍认购。本次IPO引入晶科能源投资及锦信为基石投资者。 $晶科能源(JKS)$
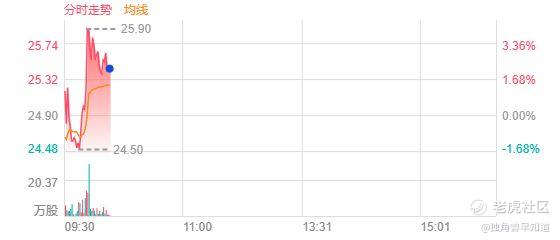
今日开盘,国星宇航(06935.HK)涨4.02%,报25.90港元/股,市值156.03亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

国星宇航的业务重心,在过去三年经历了一次根本性的切换。
2023年,星基解决方案,即将卫星遥感数据加工为三维数字模型、服务于城市治理和数字孪生等场景,贡献了90.7%的收入,卫星及相关服务仅占0.6%。
到2026年上半年,卫星及相关服务收入占比升至57.7%,其中AI智算卫星单品贡献55.1%,取代星基解决方案成为第一大收入来源。
驱动这一翻转的,是AI智算卫星的批量化交付。按招股书定义,AI智算卫星能够在轨完成数据识别、筛选和处理,再将结果传回地面,减少原始数据回传的带宽需求,2025年5月,公司研制的全球首个12颗AI智算卫星组成的星座成功入轨。
截至2026年10月20日,公司持有114颗待交付AI卫星订单,合约总值34.75亿元,接近2025年全年收入(7.03亿元)的5倍。
毛利率的轨迹也随之波动。2026年上半年,卫星及相关服务毛利率达到53.3%,AI智算卫星单品毛利率回升至55.4%,整体毛利率39.3%,但2022年至2025年的整体毛利率在14%至39%之间大幅摆动,2025年毛利甚至同比减少约三成,卫星业务新增的毛利未能完全填补星基解决方案的毛利缺口。收入结构的翻转是真实的,翻转过程中利润率的剧烈波动,同样是真实的。
34.75亿元的在手订单,是国星宇航招股书中最有分量的短期锚点,但其含金量,需要放在回款效率和客户结构的显微镜下审视。
2026年上半年,公司应收账款周转天数拉长至610.8天,而2023年这一数字为233.8天,一笔收入从确认到变成现金,平均需要等待近两年。公司已为此计提1.57亿元的减值拨备,与此同时,前五大客户收入占比从约56%一路升至91.1%,客户以政府及国企为主,订单的稳定性有背书,但账期同样漫长。
这组数据揭示了商业航天当前阶段的典型财务特征:下游需求集中在政府和国资体系,合同金额大、验收周期长、付款流程复杂。订单锁定了收入的“上限”,但能否按节奏转化为现金,取决于发射交付、在轨验收和预算拨付的完整链条。
2026年1月,搭载公司两颗实验卫星的火箭因技术问题发射失败,因属首飞火箭无法投保,公司自行承担约1080万元损失,发射环节的外生不确定性,同样是收入兑现节奏的变量。
亏损的绝对规模同样需要正视。2022年至2025年,收入从1.77亿元增至7.03亿元,净亏损从0.91亿元扩大至2.56亿元;2026年上半年再亏1.51亿元,全年亏损预计进一步扩大。对于一家年营收刚过7亿元的公司而言,研发投入、星座组网和产能建设的持续开支,在短期内难以被现有收入体量完全覆盖。
国星宇航的估值底座,在IPO前最后一轮融资中已经确立。2026年4月,即第三次递表前夕,公司完成35.5亿元Pre-IPO轮融资,投后估值115.54亿元,较2023年12月C轮的41.2亿元在15个月内接近翻倍。以2025年7.03亿元收入计算,市销率约16倍。
创始人陆川通过两家持股平台控制30.77%的投票权,洪泰基金盛希泰旗下基金合计持股约7.93%,深创投、成都电科、星河产业集团等机构在列。
“太空算力”是这场IPO最具想象力的叙事。公司的远期蓝图“星算计划”拟在2028年发射首批100颗卫星,终局规模指向2800颗。
2025年9月,公司与佳都科技子公司佳知慧行共同宣布,“星算”计划01组星座已为其深度学习模型提供在轨太空算力服务,双方将其定性为商业付费算力服务的进展。
但从26颗已发射的AI智算卫星到2800颗的规划星座,中间隔着发射频次、单星成本、在轨可靠性和下游付费规模的完整验证周期。
“太空AI第一股”的标签提供了叙事的稀缺性,但公开市场的定价最终会回到一个更朴素的问题:114颗订单能否在发射节奏和回款周期的双重约束下如期转化为收入,55.4%的毛利率能否从单一批次的读数沉淀为可持续的盈利结构。
从2018年成都一间办公室起步,到发射中国首颗AI应用卫星、全球首个AI智算卫星星座,再到带着114颗订单和34.75亿合约走到港交所铜锣前,国星宇航用八年时间在“太空AI”这个尚无成熟对标物的赛道上,建立了一个先发者的位置。
卫星业务收入占比从0.6%翻转至57.7%、AI智算卫星毛利率回升至55.4%、经营活动现金流在2026年上半年实现阶段性净流入,这些数据勾勒出公司从“方案商”向“卫星制造商+太空算力运营商”切换的实质性进展。
国星宇航已经证明了公司能把卫星送上天;接下来要证明的,是这门“往太空送算力”的生意,能在多大程度上把34.75亿元的订单转化为可支配的现金,并把“太空AI第一股”的标签,沉淀为一条穿越发射周期和回款周期的现金流曲线。
精彩评论