11月5日,国星宇航(6935.HK)正式启动港股招股,招股价24.90–33.20港元,每手100股,入场费约3353港元,预计11月13日挂牌,独家保荐人为国泰君安国际。
打新市场通常先看题材热不热,但这家公司更值得看的地方在于:业务结构已经换挡,报表上的拐点也开始出现了。
把算力搬上天,这是一门什么生意?
大家对卫星的固有印象多半是“天眼”:在天上拍照,把海量原始数据顺着无线电传回地面,再由地面中心慢慢处理。带宽有限,遇到森林火灾或者应急救灾,数据传不完、算得慢,黄花菜都凉了。
国星宇航的解法是把“精炼厂”建在矿场里:它自研了高功率平板式卫星平台和星间激光通信,让卫星自己带AI算力,在轨道上直接跑模型、处理数据,把最有价值的结果传回地面。
公司业务分两块:一是卖这种AI卫星(包揽设计、研制和发射后的测运控)
二是用天上的算力和数据,给城市治理、文旅等做星基方案
2025年5月,它把全球首个12颗AI智算卫星星座送入同一轨道面,总星载算力达到5 POPS。从2018年发首颗AI应用卫星,到2024年发首颗AI大模型智算卫星,这条技术路线已经跑通并开始变现。
报表里的拐点:收入结构优化,业务大换血
这就解释了为什么报表上的拐点会在这个时候出现。
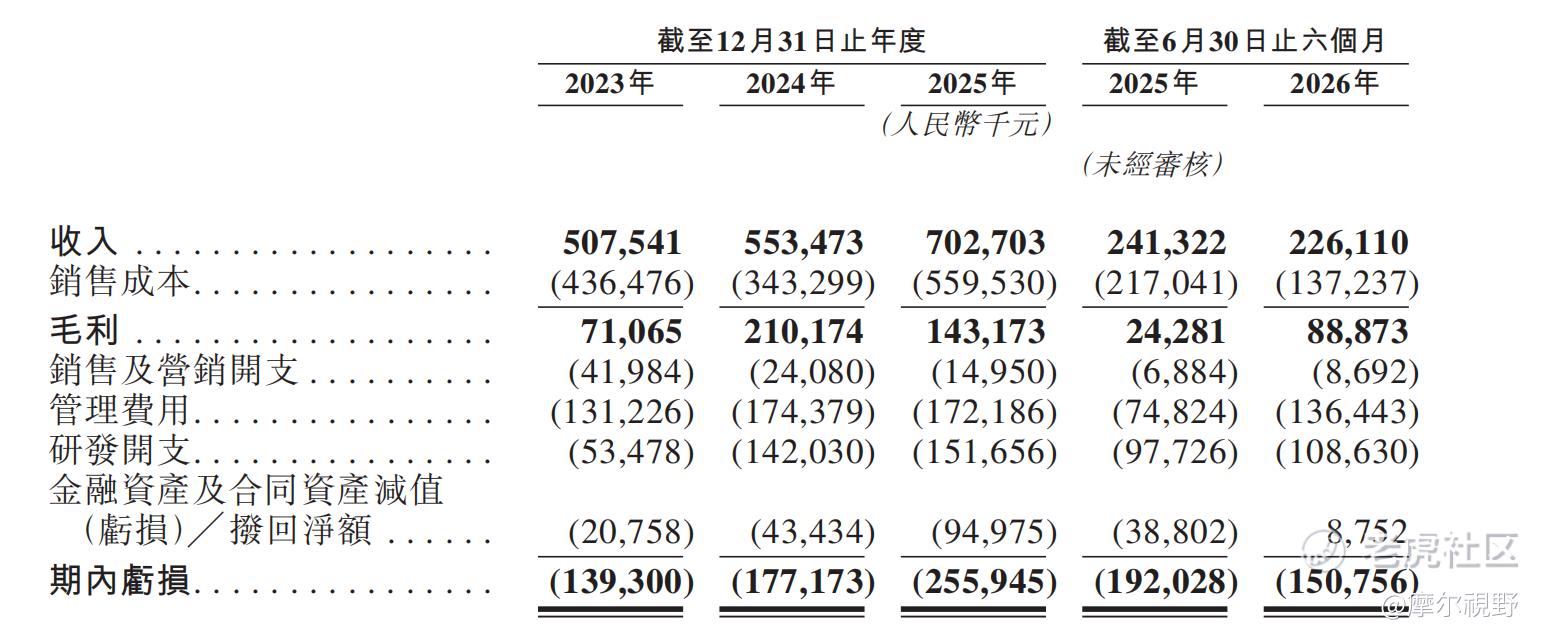
看一眼招股书的数据:2023到2025年,收入从5.08亿爬到7.03亿,复合增速17.7%。公司的发射和交付节奏主要集中在下半年,业务收入确认也与此密切相关。
更值得关注的是收入结构的关键转折:卖卫星及相关服务的收入占比,从2023年的0.6%一路飙升到2025年的36.5%、2026年上半年的57.7%。公司正在从过去那种重人力、重定制的项目制星基方案,切换到卖标准化的卫星和算力。收入重心变了,业务的产品化、规模化路径也更加清晰。
这种切换也解释了毛利率的波动。
2024年整体毛利率还有38.0%,到了2026年上半年,毛利率迅速反弹到了39.3%。随着批量造星推进,成本摊薄的红利才刚刚开始释放。
34.75亿订单打底,吃下赛道最陡的五年
业务结构切过来了,接下来得看有没有人买单。
截至2026年10月,国星宇航手里攥着114颗待交付AI卫星订单,合约总值34.75亿元。拿这个数字去对比2025年全年7.03亿的营收,订单厚度在硬件公司里绝对算得上厚实。
更关键的是,这个数字比五个月前递表时的37颗、12.31亿有了爆发式增长,说明订单还在滚雪球。
顺着订单看行业,弗若斯特沙利文给了一组极具暗示性的对比数据:2021到2025年,民营卫星相关企业收入的实际复合增速只有15.4%;但2025到2030年的预期复合增速,直接拔高到了50.7%。行业顾问的潜台词很明确,民营卫星的渗透率拐点就在未来五年。国星宇航手里这些订单,就是它吃下这波红利的底气。
全链条第二、发射第一,产业资本用真金白银投票
能接住这么多订单,靠的是全链条能力。
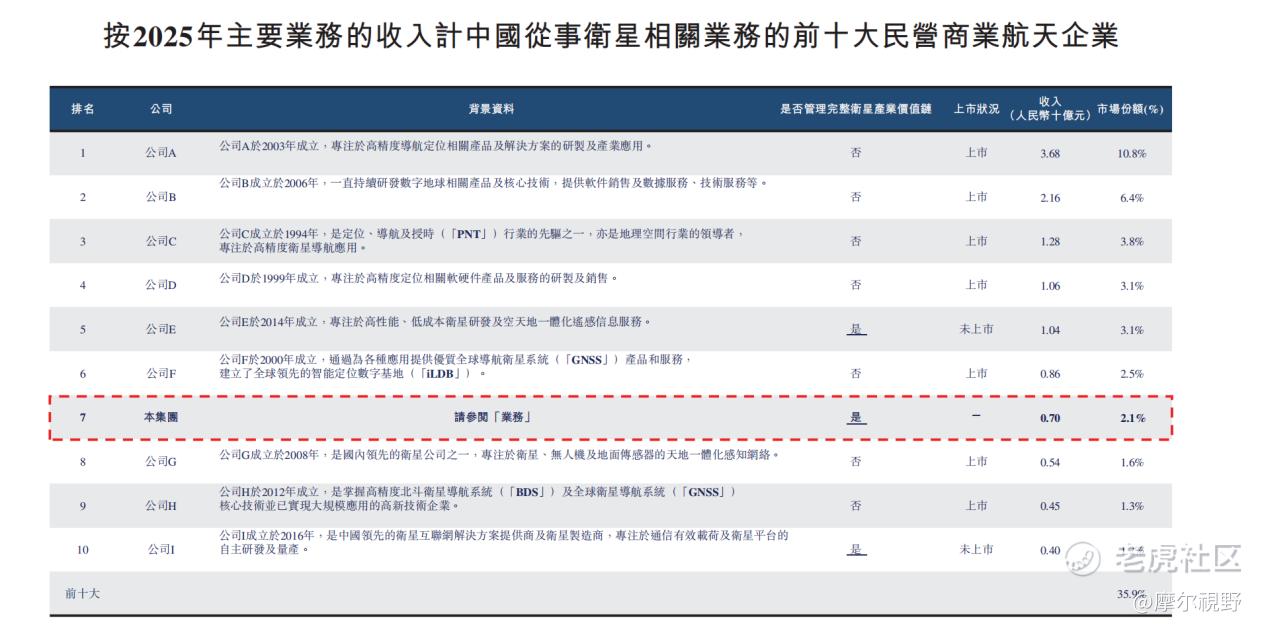
按2025年收入算,它在400家民营卫星企业里排第七,份额2.1%。但换个口径,在覆盖完整卫星产业链(造、管、用)的约20家民企里,它排第二,份额22.6%;按累计AI卫星成功发射次数,更是稳坐民营第一。
商业航天是个系统工程,造得出、发得上、管得住、用得了,这个闭环能力在行业里比单点收入排名有分量得多。
客户端也在给出信号。
腾讯云和商汤在2026年6、7月先后与它签了战略合作,商汤更是直接下了两颗AI智算卫星的开发订单,用于星座初期组网验证。产业方掏出真金白银下注,比什么路演PPT都管用。
远期还有“星算计划”兜底,目前已取得国际电联3157颗卫星的频率轨道核准,2028年前计划首发100颗。这个饼画得不小,但也正是产业资本愿意在这个节点进来的原因。
打新的账本:估值不便宜,买的是稀缺门票
回到交易层面。
保荐人国泰君安国际在中资券商里出了名的求稳,定价上不爱搞激进动作,这种背景下还敢发,本身就是对基本面有点底气的信号。
基石这边,晶科能源投资和锦信合共认购了6000万港元,按中位数算占基础发行规模约6.86%。体量不算大,但有产业背景的资金愿意锁六个月,说明牌桌上有人认这个局,不是纯情绪盘。
账得算清楚:按150亿到200亿港元的上市市值,对应一家年收入7亿、仍处在成长期的公司,绝对谈不上便宜。但这钱买的东西也明白——"太空AI第一股"的稀缺标签,34.75亿在手订单,再加行业50.7%的增速给的远期消化空间。
打新的人心里都有杆秤:贵是贵了点,贵的是门票本身。要是定价落在区间下半段,对愿意扛点波动的来说,比情绪过热时顶格定价舒服多了。
任何硬科技早期公司都有它的节奏,这个行业也一样。
弗若斯特沙利文的数据其实给了个参照:美国同行从投入到收支平衡大约磨了九年,但走过来的那些,如今都是行业里的头部。至于客户集中度、应收账款周期、发射排期这些,招股书写得明明白白,说白了都是成长期的"必修课",看懂就行,不用过度解读。
国星宇航这张牌,底层逻辑是清楚的:全链条卡位、AI卫星发射次数第一的标签、34.75亿订单的能见度,叠上民营卫星增速最陡的这五年。牌面已经放到桌上,剩下就看市场怎么给这张稀缺门票定价。能早早上车的,坐的就是民营卫星这五年最陡的那段坡。
精彩评论