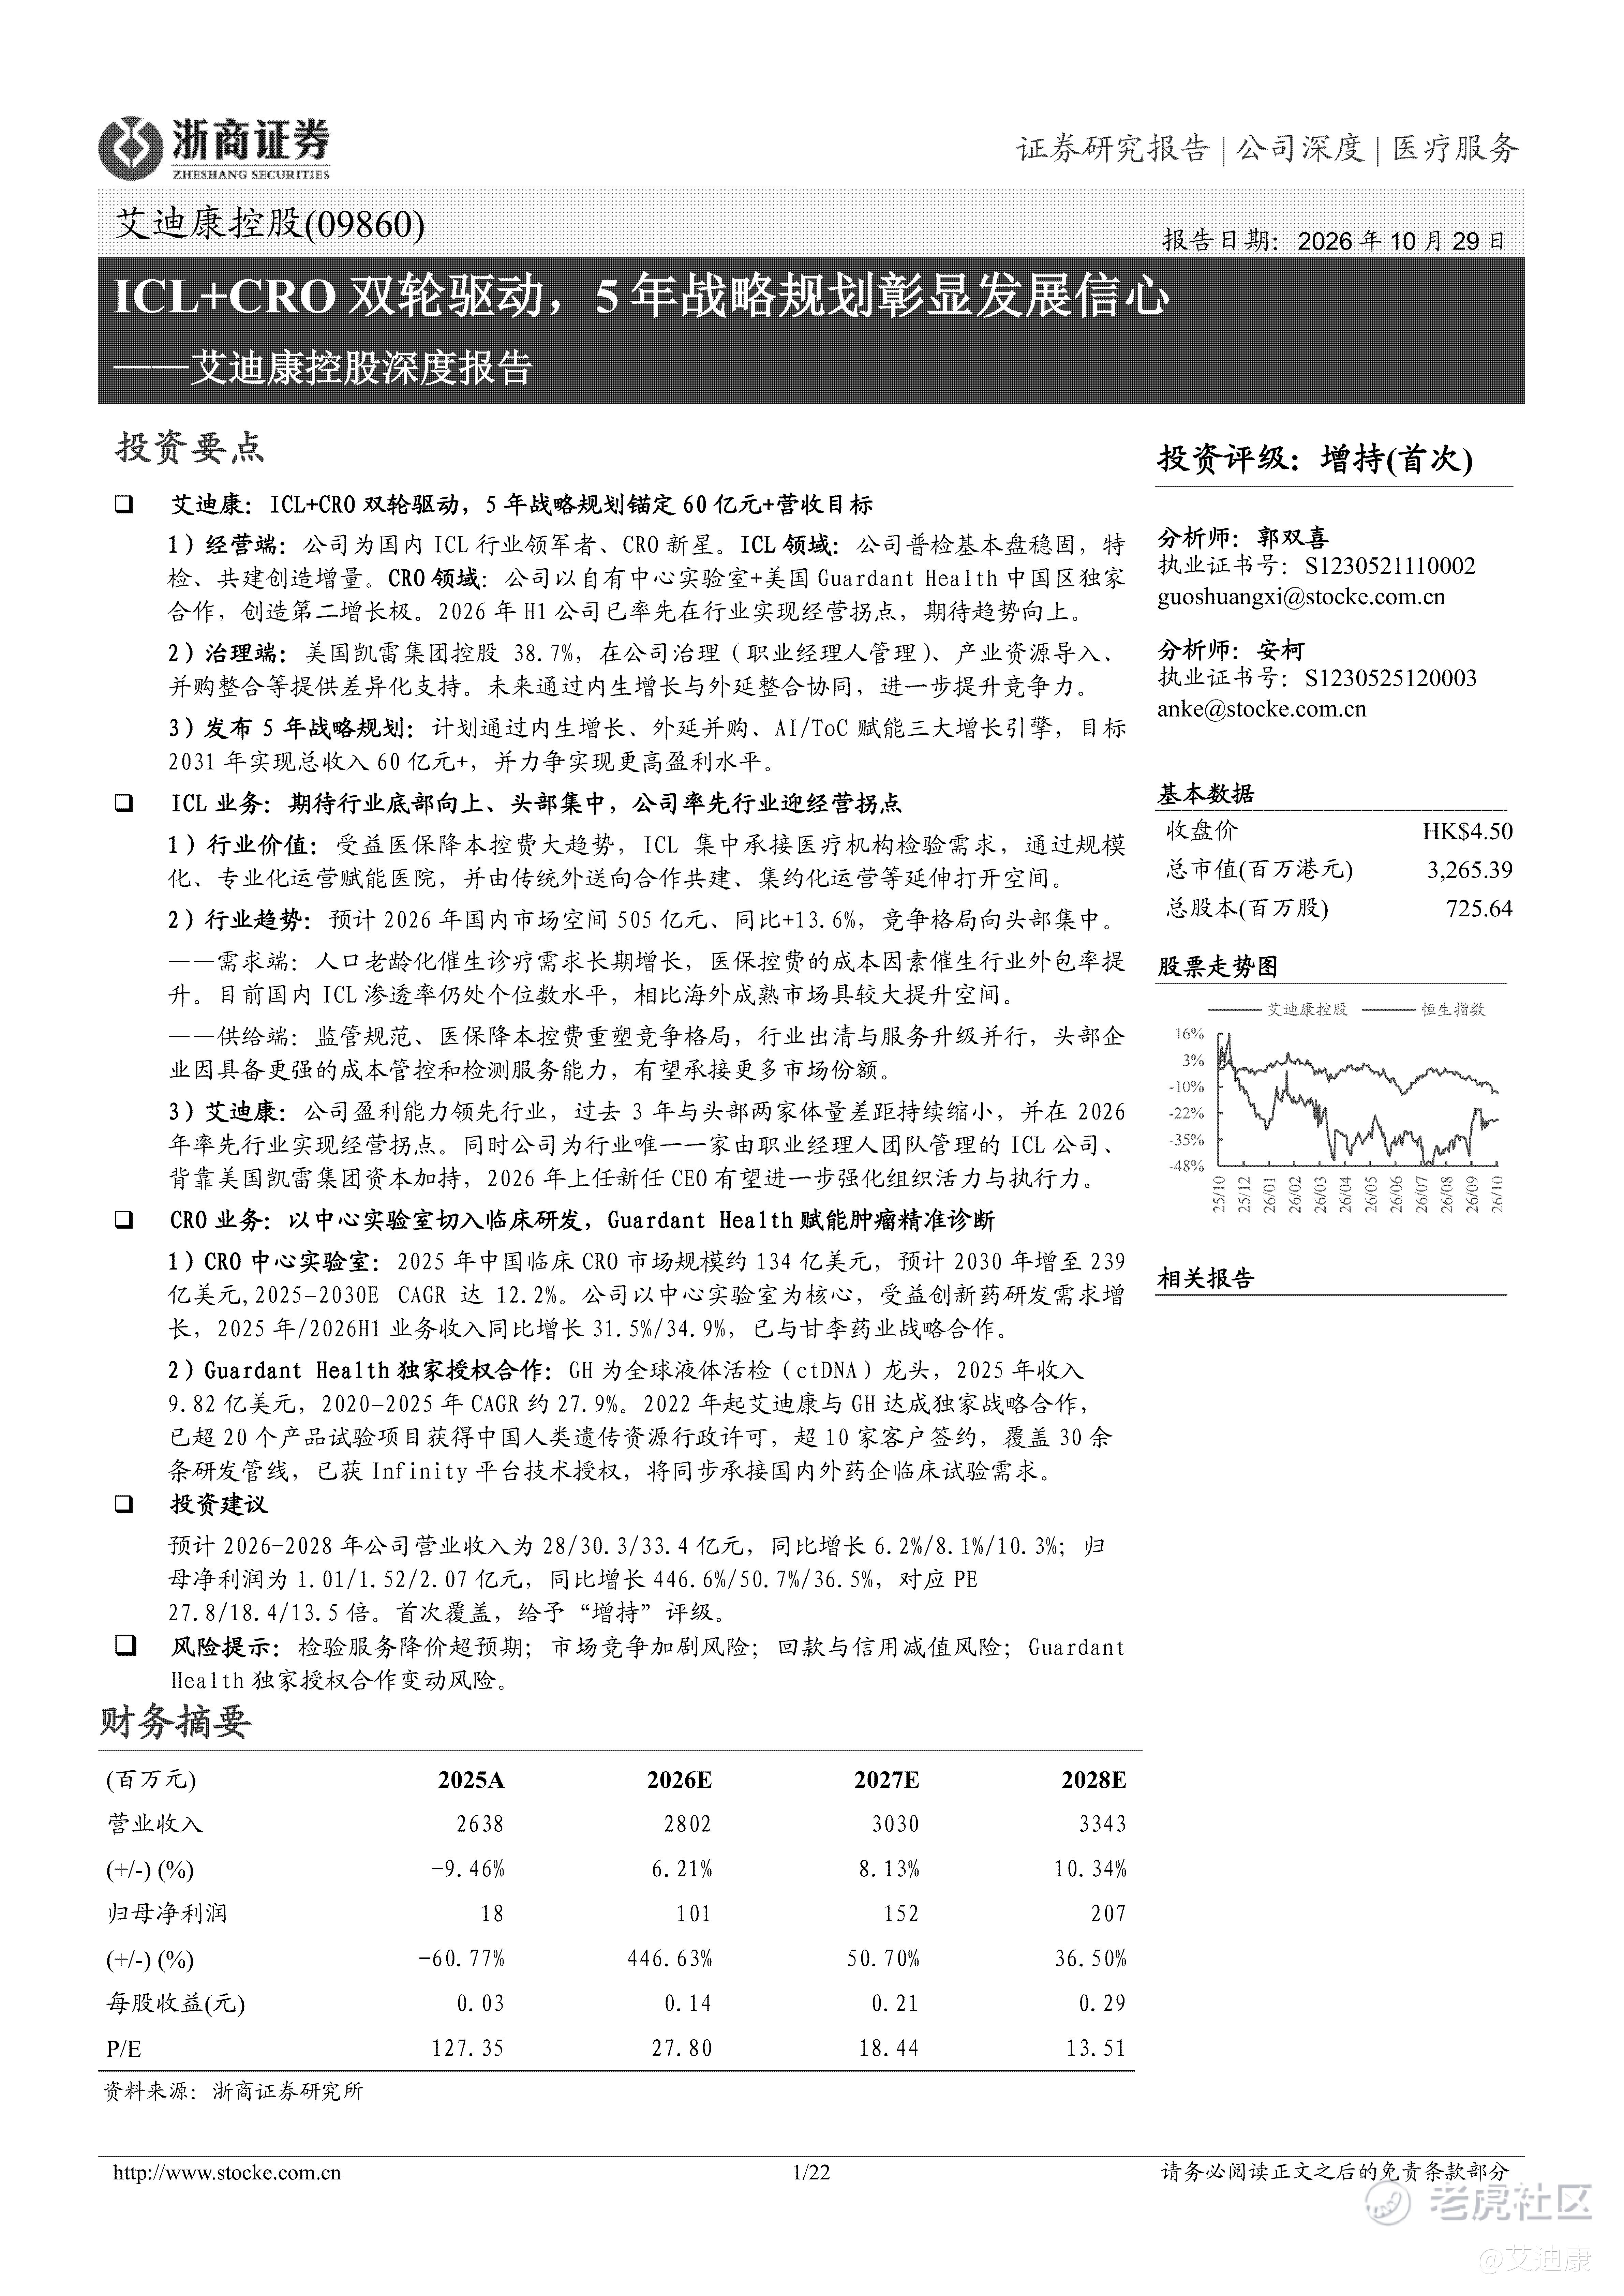
浙商证券发布深度报告,艾迪康作为国内 ICL 行业头部企业,普检基本盘稳固,特检、共建业务持续贡献增量;CRO 业务成为第二增长曲线,2026 上半年 CRO 收入同比 + 34.9%,依托 Guardant Health 独家合作布局肿瘤液体活检临床检测。
公司 2026 年上半年率先实现行业经营拐点,营收同比转正,毛利率修复提升。公司提出五年战略,依靠内生增长、外延并购、AI/ToC 赋能三大引擎,目标 2031 年总收入突破 60 亿元。
机构预测 2026‑2028 年营收 28/30.3/33.4 亿元,归母净利润 1.01/1.52/2.07 亿元,首次覆盖给予增持评级。 $艾迪康控股(09860)$
精彩评论