今天的盘面,云迹(02670)高开逾5%,盘中涨超11%,报3.43港元。
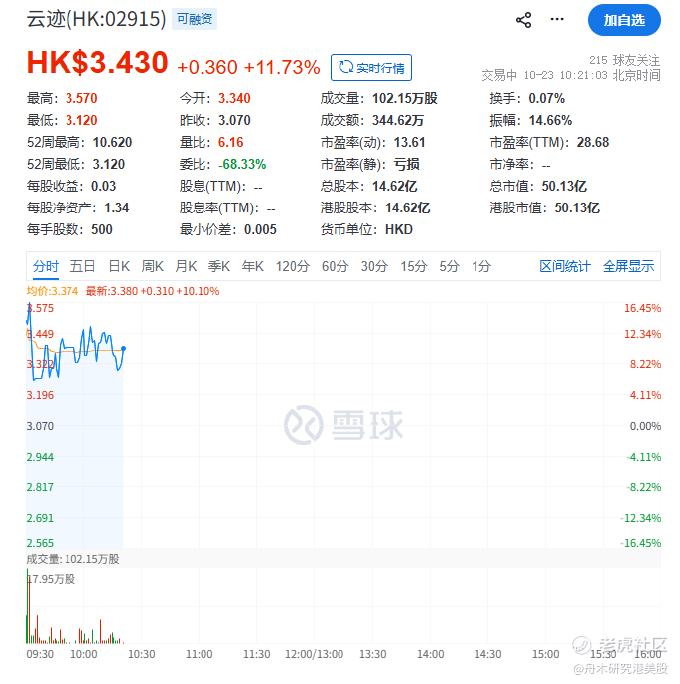
催化是老朋友:前九个月业务进展公告——与野鸟合作的1000台机器人订单进入持续交付阶段,2000台战略合作签约,产品累计覆盖超4.5万家酒店,管理层同步把禁售期延长到2027年10月15日。
但比起单日涨幅,更值得写的是这一轮完整的波动。因为它几乎是一堂标准的港股次新股定价课。
复盘:入通、拆股与解禁的三重奏
把时间线拉直了看:
9月7日,公司首次纳入港股通,当天盘中大涨超20%;9月23日,实施"1股拆10股";9月24日,股价跌逾11%至7.19港元(拆细后),刷新上市以来新低,市值一度只有约50亿港元;10月8日拆细股份正式调入港股通,次日盘中飙升近60%,一度触发市调机制;随后两周持续回落,10月20日单日大跌25%,10月22日收3.07港元——刚好回到52周最低点附近。
今天这根11%的阳线,就出现在这个坑里。
结论可以下得明确一些:这一轮从高点回撤八成、再从入通暴涨到两周腰斩的剧烈波动,主线不是基本面,而是制度性事件驱动的技术性调整周期。入通和拆股打开了流动性入口,10月16日上市满一年则打开了解禁供给口——早期财务投资人在流动性脉冲里兑现,是港股次新股的固定剧本。
基本面对照组在哪?同期中报:上半年收入1.88亿元,同比增长71.6%,净亏损1.11亿元,同比收窄22.2%。
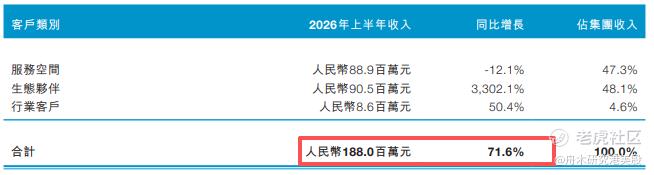
基本面在改善,股价在挖坑,错位的部分就是估值逻辑本身。
板块:人形降温,具身回归真实场景
更大的背景是港股机器人板块正在换锚。
"人形机器人第一股"优必选(09880)从前期高点缩水六成,今年4月遭美银下调目标价;银河通用把消费级双足人形定价打到7.9万元起,市场形成2万、8万、12万三个价格锚——人形机器人正式告别笼统的高报价叙事,进入按场景分层定价的真实竞争阶段。
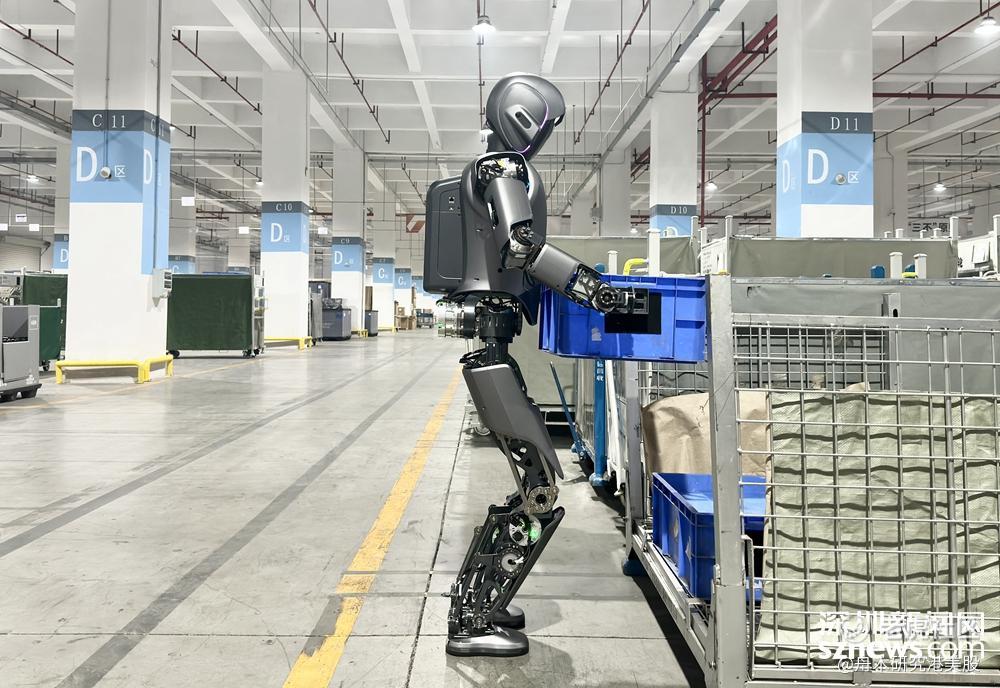
资金的选择随之清晰:从"讲空间"转向"看兑现"。中报季已经给出样本——优必选全尺寸人形机器人上半年收入5.9亿元、同比增14.45倍、销量921台,但仍亏损3.39亿元;宇树科技营收11.52亿元、归母净利2.74亿元;极智嘉靠订阅式服务讲第二曲线。
云迹的匹配度:每一条都踩在新锚上
把新锚拆开看——真实场景、真实收入、订阅属性——云迹的匹配度几乎是逐项对应:
真实场景:4.5万家酒店,三甲医院百台级落地,与淘宝闪购、美团合作把平台订单接入机器人配送,和顺丰以"骑手+机器人"接力最后几十米。
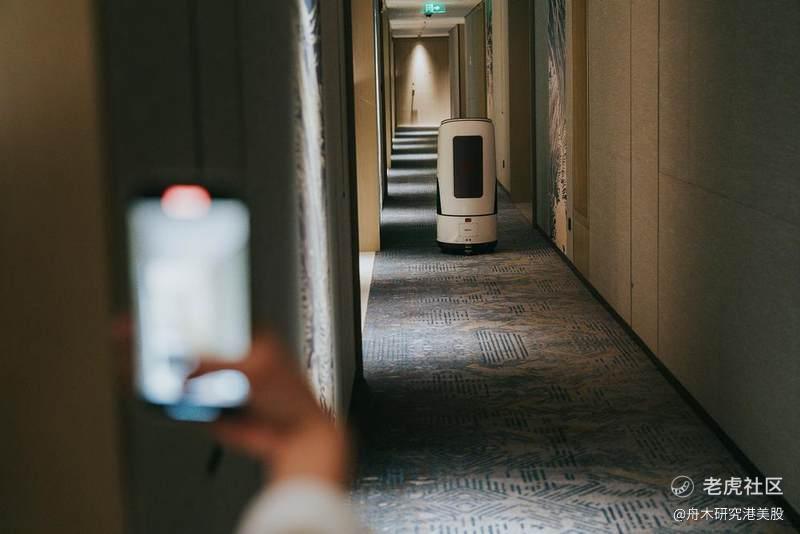
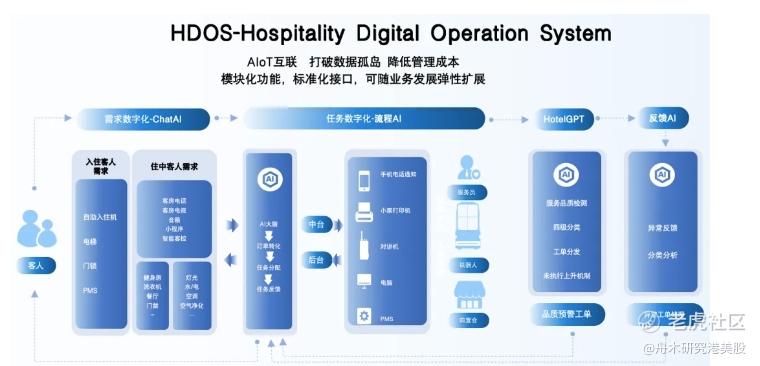
订阅属性:云迹中报显示,截至6月30日,HDOS付费客户数同比增长621%,付费客户占比升至83%——这正是市场愿意给估值溢价的收入形态。
平台逻辑:生态伙伴履约收入9049.6万元,同比激增3302.1%,占总营收48.1%,首次超过酒店成为第一大收入场景;1000台订单在交付、2000台协议指向2027年。CFO刘萤把它概括为"智能体+底盘":把移动导航、空间调度收敛成标准化产品,让合作伙伴带着云迹硬件进新行业,数据回流反哺模型——截至上半年末日均在线机器人约3.6万台,累计完成任务4.79亿次。
治理信号:支涛与李全印在解禁窗口自愿把禁售期延长到2027年10月15日。
估值:锚该落在哪里
现在的云迹,市值约50亿港元,静态看对应2026年上半年1.88亿元收入,P/S约十倍区间。这道估值题的关键不是倍数本身,而是收入结构的权重迁移:如果生态伙伴收入和HDOS订阅占比继续抬升,市场给的就不是硬件公司的估值框架;反过来,如果增长仍依赖卖设备,十倍P/S在港股很难站稳。
技术面上,三个观察点比猜底更有用:一是解禁盘的消化节奏——上市满一年后的抛压释放到哪一天算结束,看换手率和港股通持股占比变化即可跟踪;二是流动性约束——今天换手仅0.07%,这种盘口下价格波动会被放大,任何方向都不宜线性外推;三是2027年2000台订单的交付确认,那是平台化叙事的第一次大考。
写在最后
人形机器人降温,不是具身智能的终点,而是估值纪律的回归——从"未来有多大"回到"今天兑现多少"。云迹今天的11%,是1000台订单和禁售承诺给的底气,也是解禁坑里的超跌反弹。
调整结束了吗?没人知道。但可以确认的是:当板块的新锚切换到真实场景与订阅收入,云迹恰好是为数不多手里握着现货的标的。这一轮的定价分歧,早晚会在交付数据和收入结构上见分晓。
精彩评论