这段时间一直在翻麦科田的资料,从招股书到上市后的首份中报,再到最近密集出来的招采数据和获批信息,越翻越觉得这家公司有点意思。
麦科田它不是那种一眼惊艳的“妖艳型选手”,它更像那种越看越耐看的平台型公司。今天这篇纯属我个人复盘记录,不构成任何投资建议,大家就当一起拆报表、聊逻辑。
大摩的增持评级,其实点醒了一件事
最近摩根士丹利给麦科田出了首次覆盖报告,给增持评级,目标价11港元。
外资行给新上市的国产器械公司做首次覆盖,一般不会拍脑袋,背后是要做大量渠道验证和产品调研的。
大摩的核心逻辑其实很清楚:多细分赛道领先、全球版图扩张、并购整合能力经过验证,平台型模式的价值还没被市场充分定价。
我自己是比较认同这个判断的。
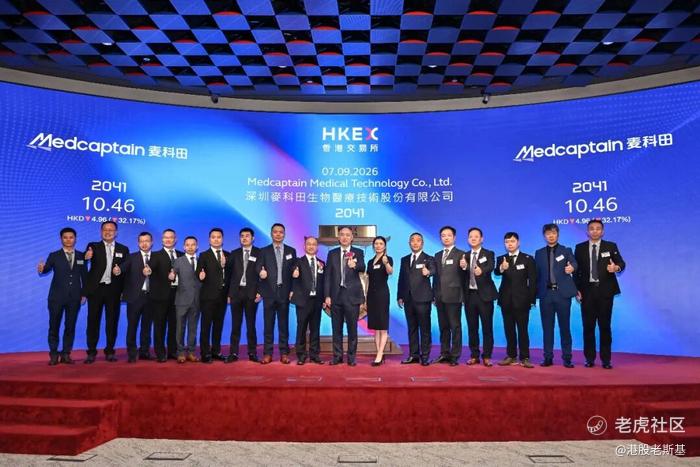
麦科田9月7日才在港交所挂牌,满打满算上市才一个多月,市场对这个新面孔的认知还停留在“打新套利”的层面,真正沉下去看业务结构的人不多。
而这种认知差,往往就是值得认真研究的地方。
中报利润难看?别急,先把这两笔一次性项拿掉
上市后首份中报,账面净利润确实不好看:期内利润只有178万,同比下滑95.7%。
但朋友们,报表不能只看最上面那一行。
稍微拆开看就知道,报告期内,公司产生上市费用、股份支付两笔都是无实际现金流出、不可持续的一次性支出,直接抹平了主业的真实利润。
剔除之后是什么画面?
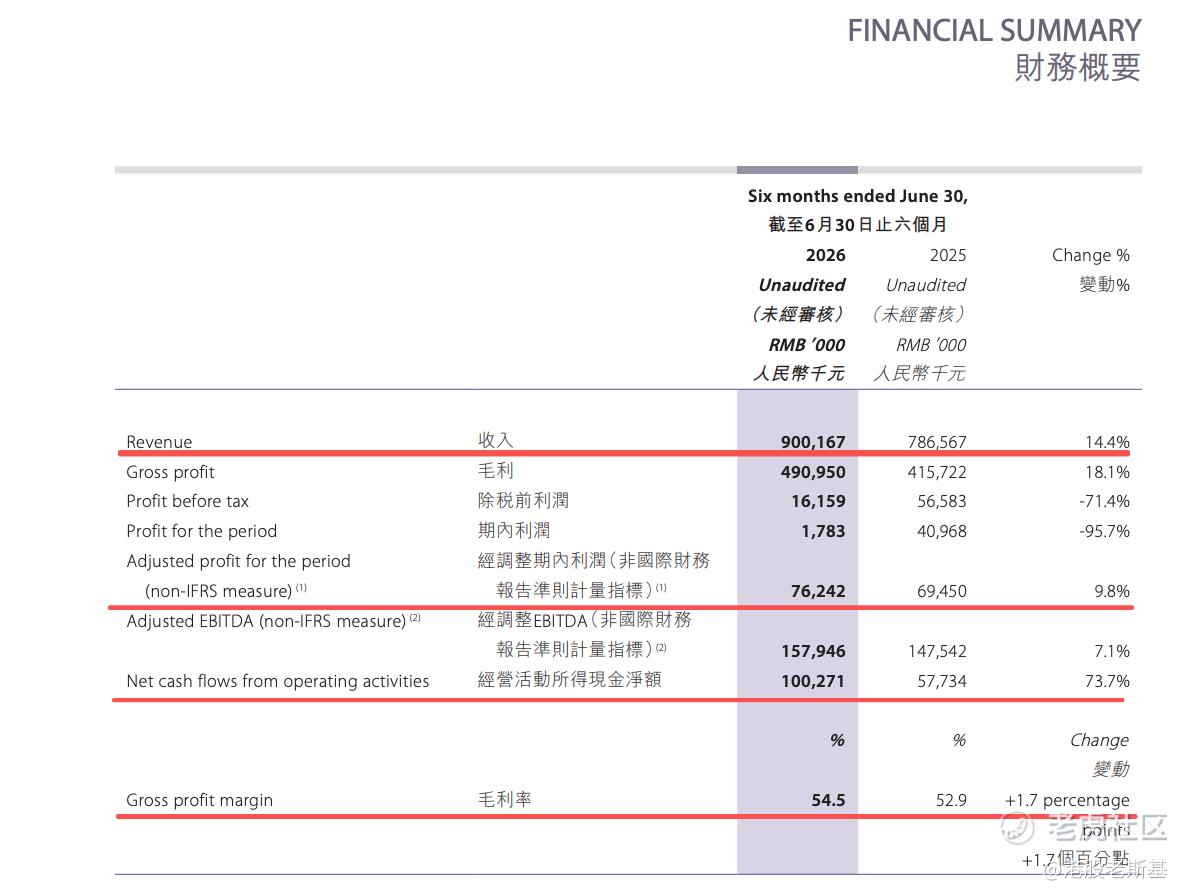
经调整利润7624万,同比还增长9.8%;经调整EBITDA1.58亿,同比增长7.1%;营收9个亿,同比增长14.4%。
毛利率从52.9%提到54.5%,经营现金流净额1个亿,同比大增73.7%。
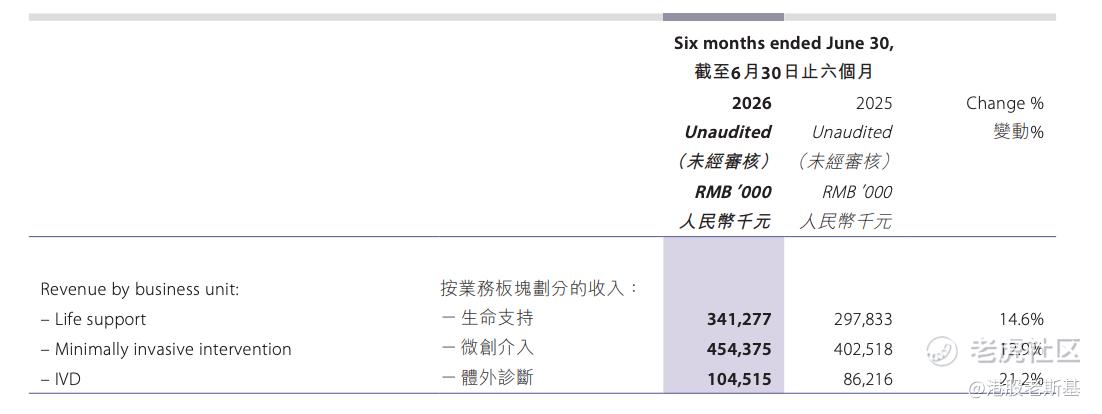
三大板块全部正增长:生命支持3.41亿,增长14.6%;微创介入4.54亿,增长12.9%;体外诊断1.05亿,增长21.2%。
在器械行业集采常态化、内卷加剧的当下,能交出毛利率上行、现金流爆发、三驾马车齐头并进的成绩单,这个含金量我是认可的。
顺着这个含金量往下想,真正的变量其实在规则端。
2026年7月集采导向从“节约资金”调向“优质优价”,第七批耗材国采又用“双锚点”把极端低价挡在带量门外,反内卷先把非理性出血止住,头部中选企业的利润后面跟着长周期采购一格一格往上挪。
市场盯着账面利润大惊小怪的时候,反而给了认真看报表的人一个从容研究的时间窗口。
从招采榜到装机端,基本盘正在用数据说
很多人没意识到,麦科田在细分领域的统治力其实挺强。
输注工作站连续八年国内销售额第一,肠内营养泵连续五年第一,消化系统微创介入耗材稳居前三,一次性胆道镜跻身前五。
最新众成数科Q3招采数据也印证了这一点
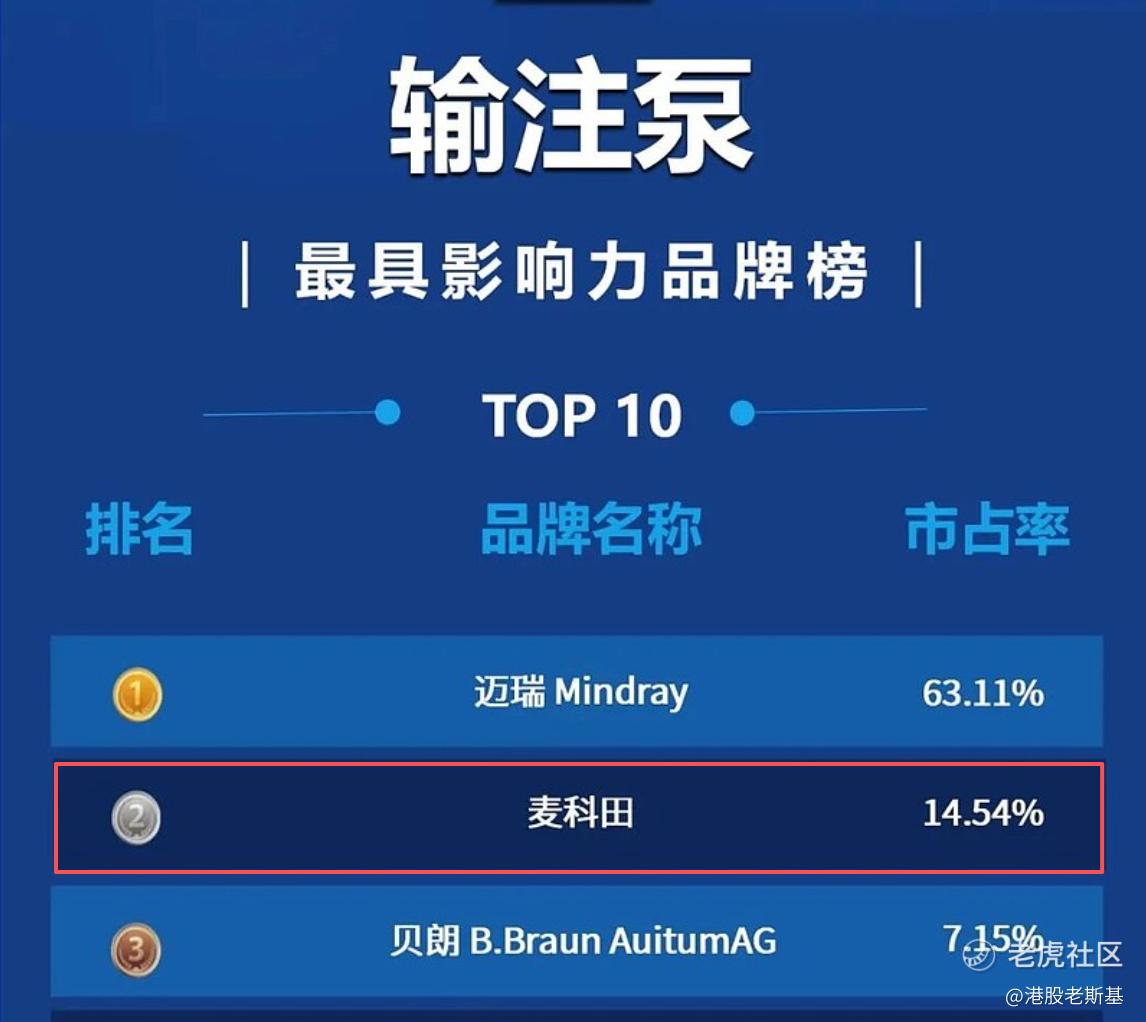
输注泵品牌榜按销售额算,迈瑞63.11%排第一,麦科田14.54%排第二,把贝朗、科曼这些老牌外资和国产同行都甩在身后;自主品牌榜里,麦科田15.67%的份额,含金量更足。
更值得关注的是增量动作。
麻醉业务的Supaera50系统,一季度拿NMPA证、二季度拿欧盟MDR认证,海内外同步商业化;紫宸U74K超高清胃肠内镜系统在海内外多家知名医院完成装机;上半年30款介入耗材拿到欧盟MDR认证。
IVD这块最近的动作,我尤其想拿出来说说。
10月13日,公司旗下的血栓弹力图试验-血小板MAAA试剂盒(凝固法)正式拿到广东省药品监督管理局的二类注册证,注册证编号粤械注准20262401098。
懂行的朋友应该知道,血栓弹力图是凝血功能检测的重要工具。
麦科田早在2021年就推出了全球首台全自动血栓弹力图分析仪,现在配套试剂盒陆续获批,意味着“设备+耗材”的闭环正在加速成型。
中报里IVD板块21.2%的增速领跑三大业务,试剂盒获批,等于给这条高增速曲线又添了一把火。
器械公司最舒服的盈利模式是什么?设备铺进去,耗材持续复购。麦科田在IVD赛道的打法,已经隐约能看到这种生态的雏形了。
短期看情绪,中长期还得回到平台化逻辑
麦科田现在最大的矛盾,我个人觉得不是基本面问题,而是定价框架的错位。
港股给新上市器械公司的估值,往往先按打新情绪走一波,然后才回归到对平台型公司的重新审视。
而麦科田的底层逻辑已经很清楚:海外收入占比47.1%,产品卖到140多个国家和地区,国内覆盖6000多家医院、约90%的三甲医院,三赛道平台化布局在国产器械里屈指可数,第七批集采唯德康18个品种全线中选。
这种公司,短期可能因为港股流动性、新股情绪被压制,但中长期看,平台化、全球化、多赛道协同的复利效应会慢慢显现。
最后
麦科田不是那种靠一个爆款故事就能讲到底的公司,它的看点在于平台化、多赛道、全球化和设备耗材闭环慢慢跑通。
短期情绪会骗人,但报表拆开、招采数据摆出来、获批节奏跟下去,公司的真实轮廓会越来越清楚。
我会继续盯三个指标:海外放量、IVD试剂复购、集采。关注器械赛道的朋友,你们怎么看麦科田?评论区聊聊。
精彩评论