2026年前三季度,港股共有115家企业上市,募资3880亿港元,超过2011年以来任何一年的全年水平。德勤和毕马威双双将全年预期上调至逼近5000亿港元。表面看,港股IPO正经历一场盛宴。
然而,市场情绪正在急速转变。7月1日至10月12日上市的33只新股中,15只首日破发,破发率达45%,首日收益中位数归零。
更为关键的是,已走完招股流程、只差临门一脚的公司,在挂牌前一刻主动踩下刹车,为这轮盛宴蒙上一层寒意。
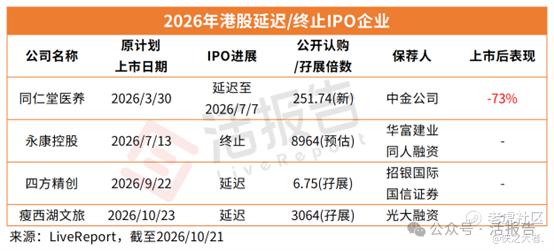
10月20日,孖展认购超3000倍的瘦西湖文旅宣布延迟上市,成为今年继同仁堂医养、永康控股、四方精创之后,第四家延迟或撤回上市的公司。
一、香港小盘股发行困难:公开认购火没用,机构不买单
10月20日,扬州国有水上游览运营商瘦西湖文旅宣布延迟上市,距离原定挂牌日只剩3天,此时它的公开发售已录得孖展超购逾3064倍。散户热情高涨,公司却选择不上了。
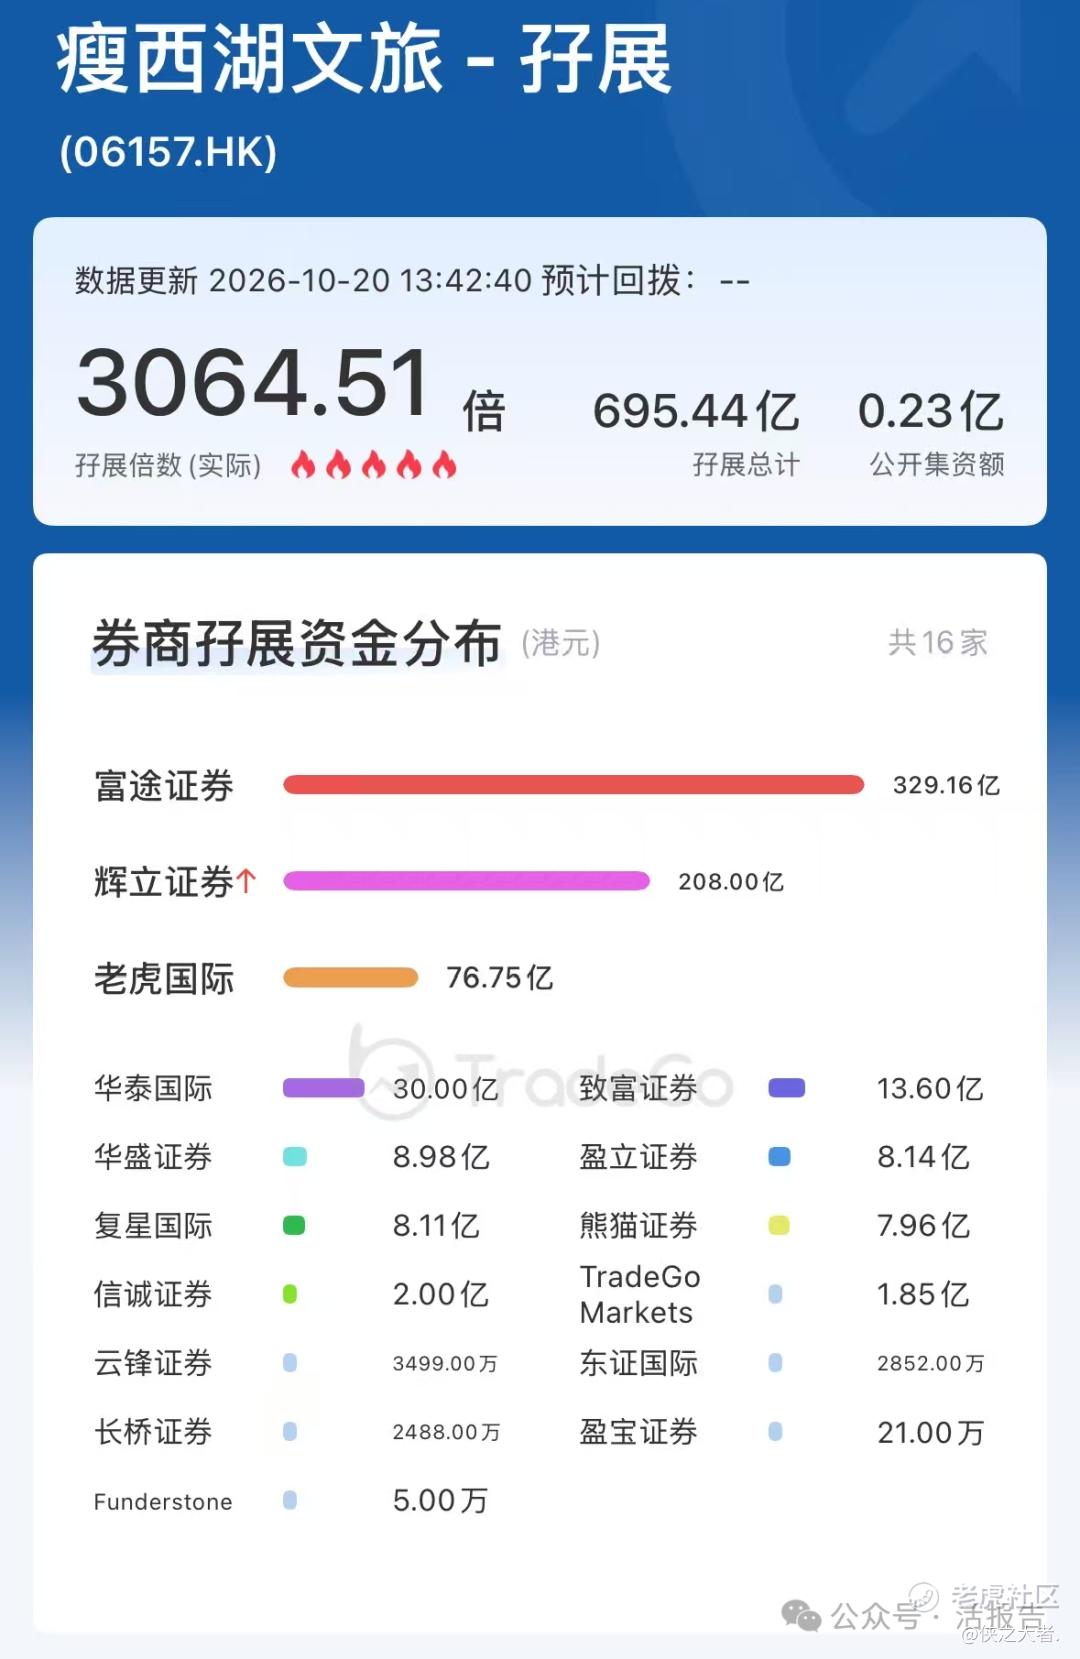
瘦西湖公告称,因国际包销协议不会订立,香港公开发售包销协议不会成为无条件。这虽是IPO暂缓的标准陈述,但市场普遍判断,其背后是无法以双方接受的价格完成定价与分配,国际配售端很可能遇冷。
小盘股在弱市中天然脆弱——极小的发行规模容易制造高倍数认购,“公开超购”因此失去信号意义,上市后的流动性和价格稳定性却缺乏保障。
瘦西湖选择保留“适时完成全球发售”的可能,将已冻结的申购资金不计利息退还,本质上是以退款成本置换潜在破发风险。公开申购数据由此表明:打新者的热情与发行人的判断之间存在系统性不对称。
永康控股身上,这种不对称更为极端。2026年7月8日,原定7月13日在GEM挂牌的永康控股公告不再进行全球发售及上市,市场消息指其公开发售初步超额认购8964倍,吸引约15.1万名散户申购。
在科技股主导发行资源、行业估值中枢下移的环境里,散户的高倍数认购并不能转化为国际配售端的定价支撑:公开发售的超额认购反映的是打新资金的短期博弈,而决定发行成败的国际配售,看的是机构愿意在什么估值上承接。
二、刹车背后,三条结构性线索
从年内四家延迟或撤回上市的案例看,一条共同的传导链很清楚:二级市场估值走弱→新股破发率上升→发行人重新评估发行窗口→最后阶段主动延迟。
但这条链之所以在2026年集中显现,背后有三条更深的结构性线索。
第一,A+H热潮放大了发行供给和承接能力之间的张力。
2026年前三季度“A+H”上市项目38宗,占同期港股IPO的1/3,但募资额超2600亿港元,占比超过2/3。大量A股公司赴港带来可观的发行规模,但也意味着同一时间段挤进了更多需要机构资金消化的标的。
当供给增速超过资金承接能力的修复速度,边缘项目首当其冲——基本面偏弱的同仁堂医养、行业估值承压的永康控股,都是这个逻辑下的样本。
第二,发行估值和二级风险偏好的错配,是破发的根源。
有专业人士指出,部分新股发行估值偏向A股锚点或上市前估值高点,而港股投资者更看重现金流折现、股息回报和流动性;定价没有充分考虑二级风险偏好差异,上市后自然要调整。
换句话说,延迟上市的公司是在最后时刻纠正一个在簿记建档阶段就已经存在的定价偏差。撤回不是问题的制造者,而是问题的暴露者。
第三,监管环境的边际收紧,改变了博弈节奏。
香港证监会公开警示涉及IPO的不透明安排和可疑认购指示,数只新股此前因涉嫌IPO操纵而被停牌调查。当“人造需求”的空间收窄,发行人没法再靠高倍数认购的表面繁荣掩盖定价的薄弱,延迟就成了面对真实市场需求时的诚实反应。
三、全球坐标:遇冷的远不止港股
港股这批公司在“最后一刻刹车”,到底是港股自身的问题,还是更大范围市场温度变化的局部表现?答案更接近后者。2026年10月,全球几个关键市场同时给出了同方向的信号。
韩国:Elice首日暴跌32%,散户400倍认购也没用。
10月20日,韩国数据中心基础设施公司Elice在Kosdaq上市,开盘一度暴跌38%,收盘跌幅收窄至32%,创下韩国大型IPO有史以来最差的首日表现。这家公司此前的公开发行看起来并不缺人气:发行价定在指导区间高端,融资2010亿韩元,散户部分认购倍数达到约400倍,没能阻止上市首日的抛售。同时,Elice的暴跌也向同行传导,全球AI基础设施板块公司日内同步承压。
美国一级市场:Anthropic估值从2万亿被砍到1.5万亿。
几乎同一时间,硅谷AI代表性公司、正在筹备“史上最大IPO”的Anthropic遭遇了估值锚的松动。在10月中旬的投资者日上,部分现有和潜在投资者讨论的估值约为1.5万亿美元,与此前预期的约2万亿美元相比,缩水了25%。
触发下调的不是亏损,Anthropic三季度已经实现调整后盈利,季度营收168亿美元;真正让投资者收回报价的是增速的斜率:二季度环比增长147%,三季度环比增速骤降至45%。当2万亿美元估值对应约30倍市销率时,增速放缓一个量级,估值倍数就失去了维持的理由。
美国二级市场:CoreWeave等AI基础设施融资模式被重新定价。
如果说Anthropic反映的是一级市场对AI叙事估值的重新校准,CoreWeave则展示了二级市场对“巨额举债扩产”商业模式的质疑和重新审视。
截至10月下旬,CoreWeave股价较今年峰值下跌超过50%,过去8个交易日内暴跌超20%。更值得关注的是债务端:公司总负债从2023年的约51亿美元膨胀至2026年6月底的720亿美元,债券收益率飙升,信贷市场对其五年内违约概率的定价一度高达60%以上。
压力并不局限于CoreWeave一家:澳大利亚的Firmus因未获得足够认购直接取消了50亿美元的IPO计划,英国的Nscale在类似估值水平上的上市也遭遇投资者抵制。
更宏观的底色也在影响市场:2026年三季度,美联储再度加息,10年期美债收益率一度触及5.30%,30年期突破5.63%,长端利率的抬升压低了所有风险资产的估值中枢。在这种环境下,二级市场的投资机构开始用最为谨慎和严苛的眼光,审视那些定价高、估值贵、基本面欠佳或者商业模式存疑的IPO企业,并在不认可时毫不犹豫地投下反对票。
结语
港股IPO小市值项目发行困难,韩国Elice首日暴跌,美国Anthropic估值缩水、CoreWeave遭重新定价——这些并非孤立事件,而是全球风险资产在利率中枢上移、估值回落背景下的共同症状。
真正该追问的不是“谁撤了”,而是:当“超购倍数”不再能可靠指示发行质量时,一级市场的定价机制本身,需要一次比延迟上市更深刻的校准。
(本文首发于活报告公众号,ID:**)
精彩评论