来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年10月20日,来自广东深圳的宏芯宇电子通过港交所聆讯,拟在香港主板上市,独家保荐人为中信建投国际。
公司是无晶圆厂(Fabless)存储器厂商,2025年收入112.38亿元、净利润13.64亿元;2026年前四个月收入80.12亿元(同比增长185.7%),净利润38.41亿元(同比增长3,020.8%),毛利率约62.0%。
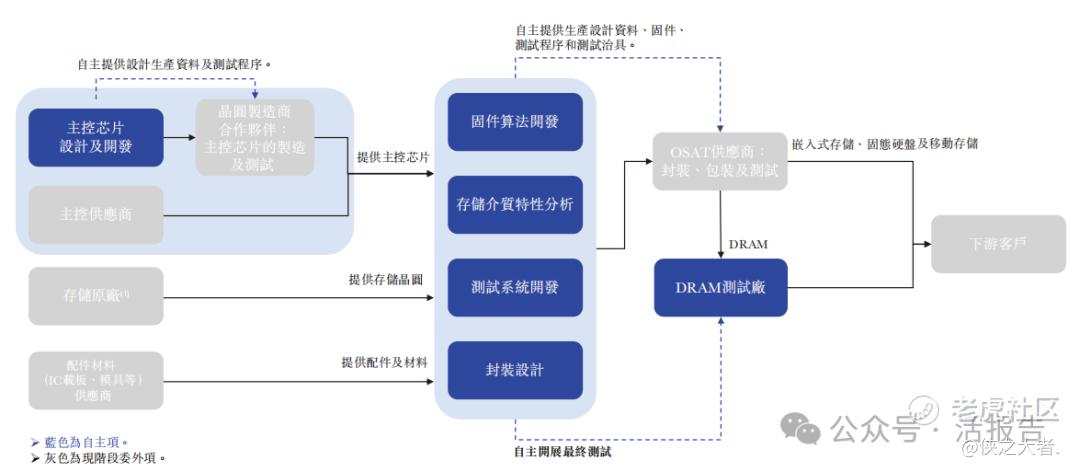
深圳宏芯宇电子股份有限公司是中国内地独立存储器厂商,采用无晶圆厂(Fabless)模式,聚焦主控芯片设计、固件算法、测试系统及介质特性分析四大核心平台,晶圆制造与封装测试委外完成,产品覆盖嵌入式存储、固态硬盘、DRAM、移动存储及存储颗粒。
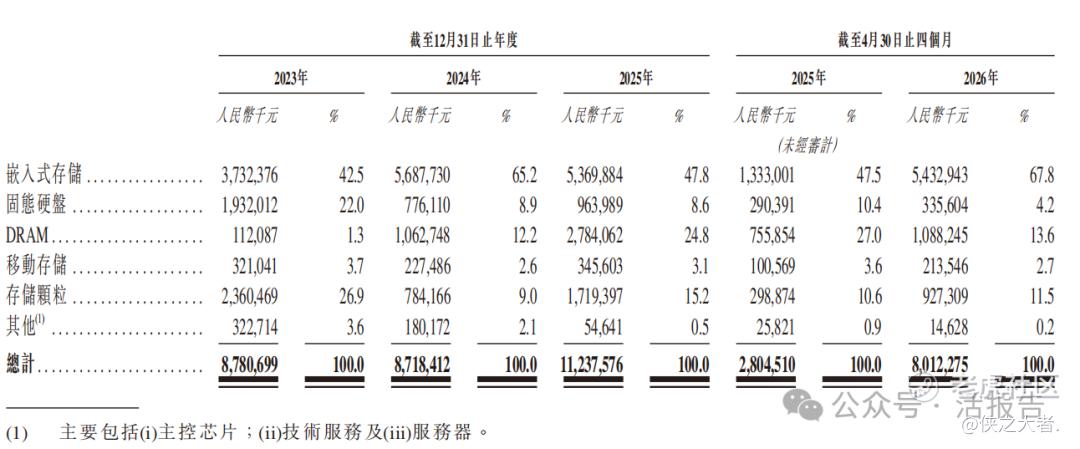
公司产品分为五大类,以嵌入式存储为核心:
-
嵌入式存储。核心产品,涵盖eMMC、UFS、ePOP及uMCP,用于手机、平板、AI摄像头/眼镜、车载中控等。
-
固态硬盘。SATA及PCIe多代接口,正由消费级拓展至车载级与企业级。
-
DRAM。DDR4/DDR5、LPDDR4X/LPDDR5X及模组,用于手机与个人电脑。
-
移动存储。U盘及microSD存储卡。
-
存储颗粒。NAND Flash与DRAM晶圆/晶粒,主要供自家产品使用。
技术方面,公司自研主控芯片(另有八款处于送样、流片及设计阶段)、核心固件算法,以及芯片级至系统级的测试体系。
2026年前四个月,嵌入式存储占收入67.8%,DRAM、存储颗粒及固态硬盘分别占13.6%、11.5%及4.2%。
客户以手机/平板、可穿戴、模组厂、Tier 1及车企为主,直销占比约54.3%;前五大供应商采购占比由43.5%升至63.0%。
截至2026年4月30日,员工约1,387人,其中研发867人(62.5%);累计专利416项,发明专利320项。
财务业绩
截至2025年12月31日止3个年度、2025及2026年前4个月:
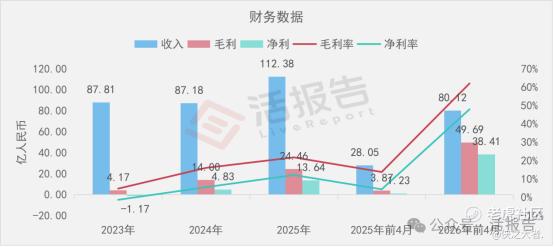
收入分别约为人民币87.81亿、87.18亿、112.38亿、28.05亿、80.12亿元,2026年前4月同比+185.7%;
毛利分别约为人民币4.17亿、14.00亿、24.46亿、3.87亿、49.69亿元;
净利分别约为人民币-1.17亿、4.83亿、13.64亿、1.23亿、38.41亿元,2024年扭亏为盈,2025年同比+182.5%,2026年前4月同比+3,020.8%;
毛利率分别约为4.8%、16.1%、21.8%、13.8%、62.0%;
净利率分别约为-1.3%、5.5%、12.1%、4.4%、47.9%。
业绩爆发源于存储涨价:2026年前四个月,嵌入式存储每GB均价由0.23元涨至0.51元,DRAM由12.24元涨至34.98元。因存货由71.72亿元增至108.87亿元,同期经营活动现金流净流出约26.91亿元。
行业概况
据弗若斯特沙利文(Frost & Sullivan)的报告,全球半导体市场2030年预计达7.73万亿元,其中存储占30.2%;全球存储产品市场预计由2026年3,775亿美元增至2030年7,238亿美元,年复合增速17.7%。
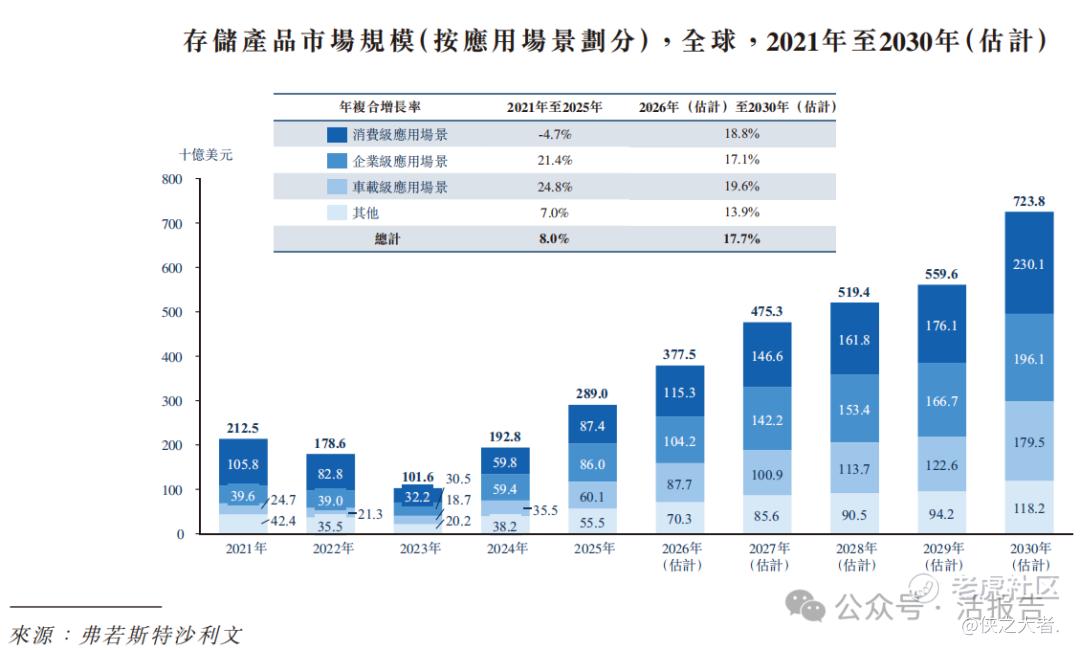
企业级与车载级是新增量,2030年预计分别达1,961亿及1,795亿美元;中国内地2030年达3,964亿美元,复合增速21.2%。
全球存储高度集中,三星、美光等原厂合计份额超95%;中国内地独立存储器厂商份额由2021年不足1.5%升至2025年超3%,宏芯宇以0.6%排第12位。
可比公司
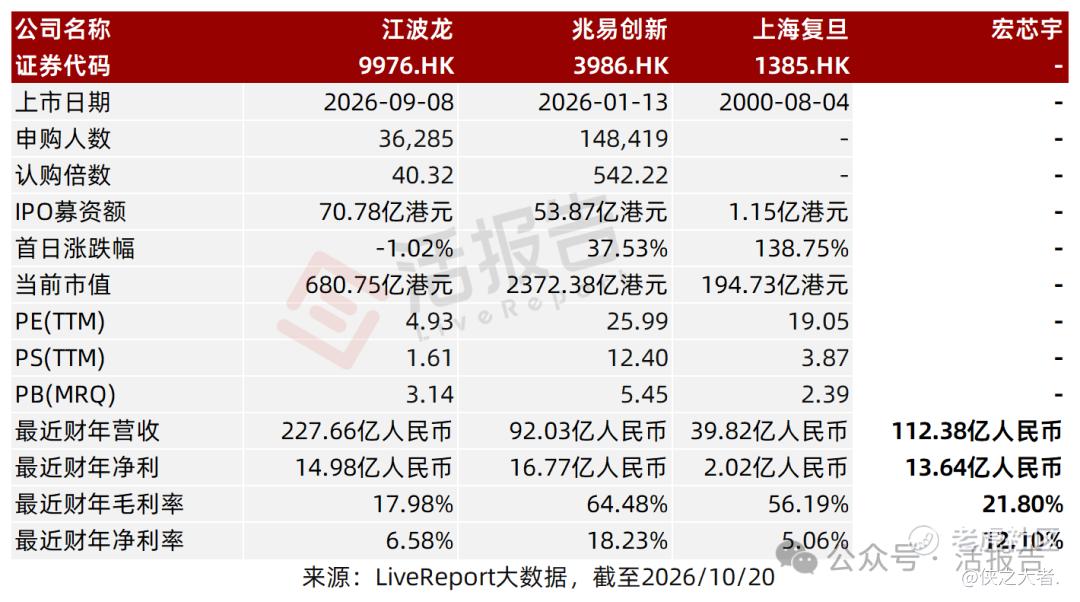
同行业IPO可比公司:江波龙:09976.HK、 兆易创新:03986.HK 、上海复旦:01385.HK
董事高管
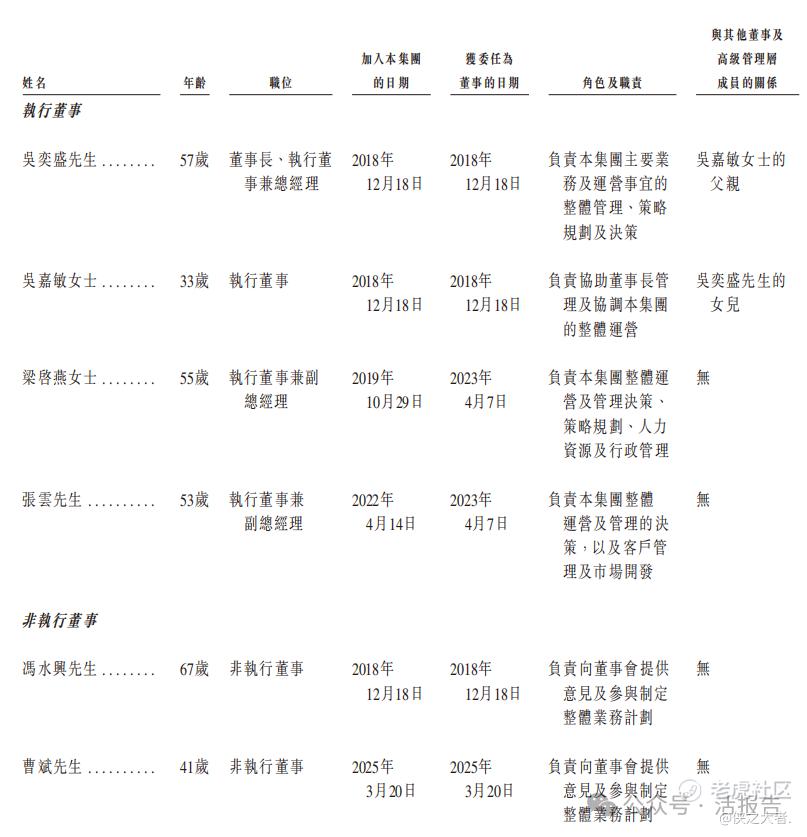
董事会共九人(4名执行、2名非执行、3名独董):吴奕盛任董事长、执行董事兼总经理,吴嘉敏、梁启燕、张云任执行董事,冯水兴、曹斌任非执行董事,初大智、龚晓峰、陈建豪任独董;刘维波任副总经理兼财务总监。
主要股东
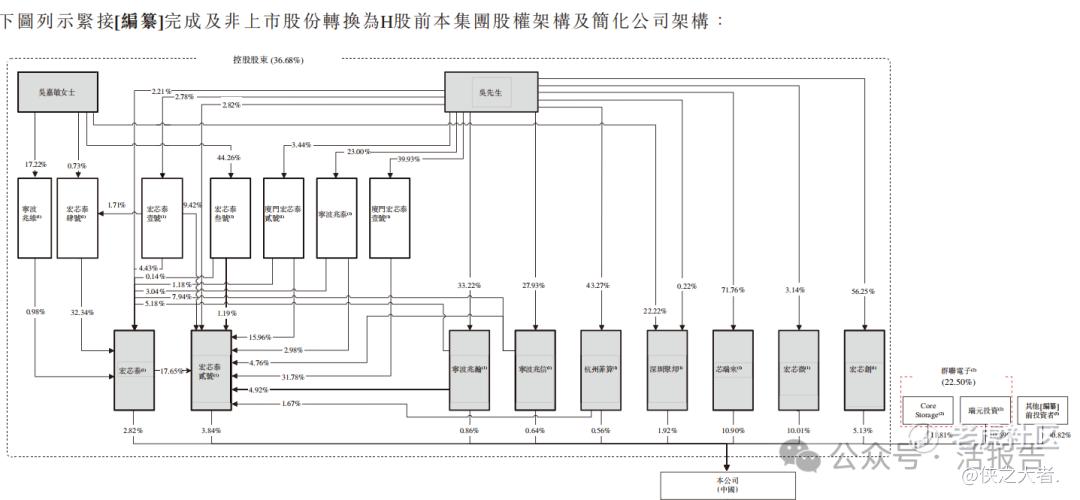
上市前,吴奕盛通过芯瑞来、宏芯微等九个主体合计持股36.68%,为控股股东(配偶资悦莲被视为拥有相同权益)。
其中芯瑞来、宏芯微、宏芯创分别持股10.90%、10.01%、5.13%。
群联电子通过Core Storage及瑞元投资合计持股22.50%,其他上市前投资者合计40.82%。
融资历程
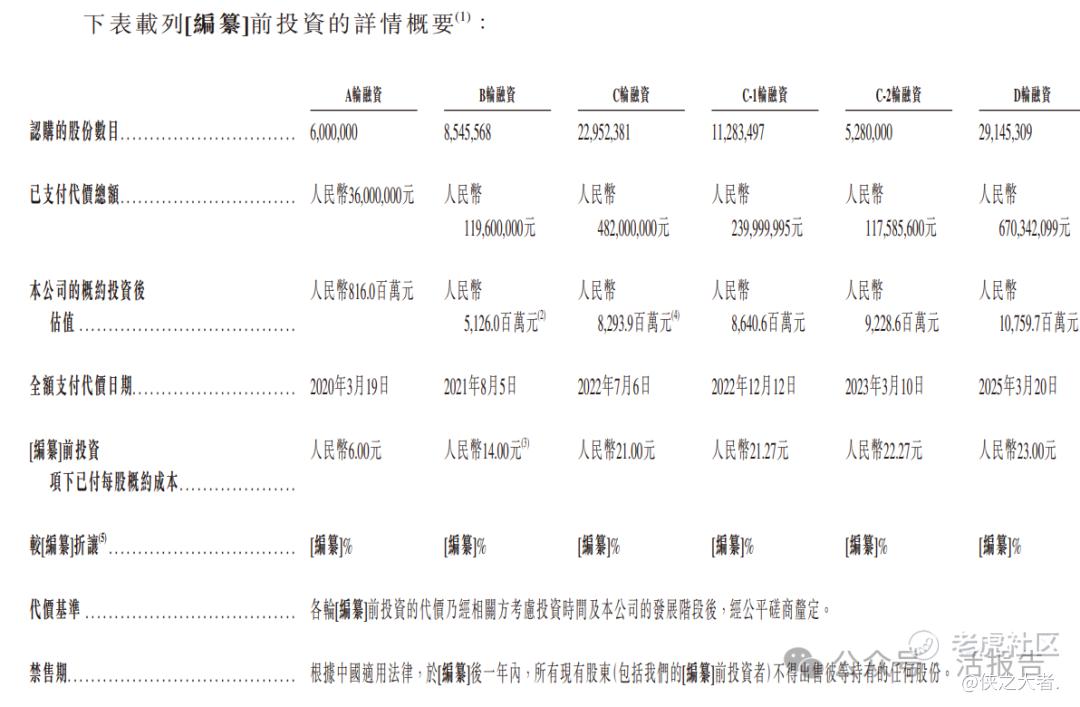
上市前完成六轮融资,每股成本由A轮(2020年3月)6.00元升至D轮(2025年3月)23.00元,投后估值由8.16亿元升至107.60亿元。
中介团队
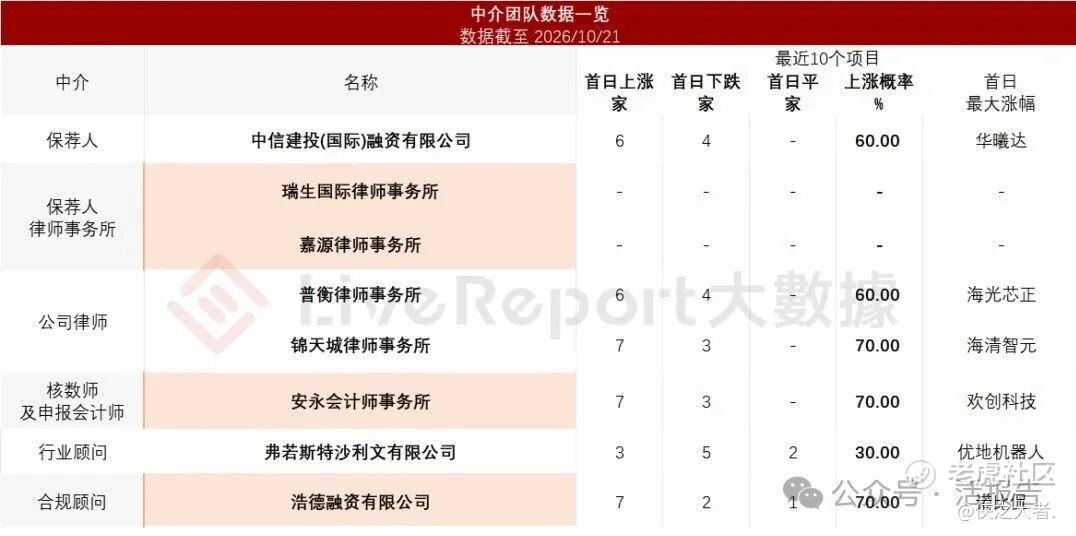
据**大数据统计,宏芯宇中介团队共计8家,其中保荐人1家,近10家保荐项目数据表现普通;公司律师2家,综合项目数据表现中规中矩。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
精彩评论