本文重点聊聊几个我AI Play里的持仓,TSM、村田制作所、大力士。这些公司(股票)都有一个共同的特点,她们出现在天雷滚滚的宙斯也会艳羡的位置上,扼住了AI发展命运的咽喉。
1.
东亚崛起不是口号,老美强势依旧、花旗不倒,而欧洲已成废墟;东亚俨然是蓝星第二极。此时此刻之东亚,是一出洋洋大观的歌剧之前圆形剧场的寂静前夜,如同灰白色纺锤的茧蛹里模棱两可的蝴蝶,也是一张深沉的叙事与力沉的蓄势里从新月到满月的弓。又美又有劲。空谷足音,螓首蛾眉,若即若离,夙兴夜寐。
我第一次到访韩国、调研海力士三星的时候,还是在遥远的蛇年。当时或许是由于韩式CLUB弄得我过于血脉偾张,头就昏掉了,于是初步判断,海力士三星就是100%的周期股,持续性非常可疑。后来事实非常打脸,错判得比较离谱。当时我有三套房,左心房,右心房,还有一个破大防。一度我因为过于轻视半导体,完全错过行情,就很EMOL,最后那个字母L是三倍杠杆。
女子心松枝,男子心波澜。不买不舒服。我下定决心要亡羊补牢,要又软又硬,要重新平衡,要补全自己原本认为固若金汤但实则在暴风雨中被吹得像是在花样滑冰的投资组合。
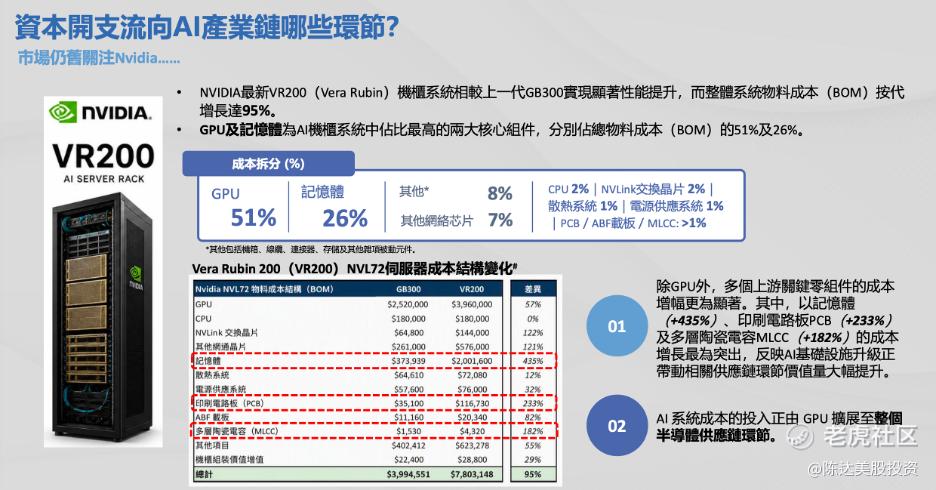
那要如何整理思路呢?Follow the money. 跟随资本开支的流向;Follow the bottlenecks,跟随产业链条的瓶颈,去寻找无双。比如存储,比如PCB,比如MLCC;比如TSM 、三星电子、SK海力士、铠侠 、东京电子、村田制作所,这些公司。也是我自己都全部覆盖到的公司,聊聊它们。
2. 宋公明哥哥:TSM
瓶颈专业户,第一卡脖子,是TSM。TSM是所有AI硬件厂商最严格的父亲。有其控盘,AI整体的产能要想突飞猛进几何倍数往上干,那基本就属于痴心妄想。看不明白TSM卡位就肯定读不懂AI半导体交易,当然啦,看明白了也未必能读懂AI交易。这是个必要不充分条件。
众所周知,TSM是主管先进逻辑晶圆代工以及先进封装的神。很多人认为TSM是纯技术牛逼,比如在3nm/2nm单点上牛逼到爆,全球SOTA的技术能力,津津乐道。当然啦,参数很重要,参数就像一个女人的体重、三维、体脂率,基本能决定她身材是否哇塞;但真正重要的,还是一种艺术上的价值判断。
这里的价值判断,是TSM的生态卡位,全球先进制程(5nm以下)的AI芯片,几乎百分之百流经TSM。在 7nm 及以下的先进制程,全球晶圆代工市场TSM占比长期在 90% 左右,而在3nm 阶段接近100%独家垄断。
也就是找不到对手。
唯二稍微能扛几拳的对手,一个是三星,但其良率和客户信任度一直落后;
另一个是英特尔的代工业务(Intel Foundry)(当然我也持有英特尔),虽然Lip-Bu Tan力能扑腾,但需要时间,这是个期权,短期内英特尔的foundry远远无法与TSM对轰。如果你要问牙膏厂的foundry证明自己了吗?我认为,最多证明了30%;而TSM已经证明了100%。
于是你能看到,但凡卖得上价的芯片,苹果 A/M 系列、英伟达 H100/B200、AMD CPU/GPU、高通旗舰芯片、博通/Marvell AI 定制芯片,绝绝大部分依靠TSM代工。
我认为护城河是一个通词膨胀的概念,是一个被用滥的概念,实际上,这个世界上能叫护城河的东西不多。牛逼的专利可以算是护城河;品牌与生态诸如苹果这样的,可以算是护城河;而半导体,良率与经验积累可以说是护城河。工艺是靠多年、海量晶圆跑出来,砸钱不可速成。
另外,TSM另外一个卡位当干爹,是封装环节,这里即使牛逼如三海美,也被其拿捏。
AI 芯片需要 CoWoS 等先进封装把 GPU 和 HBM 高带宽内存堆叠在一起。英伟达 GPU 过去两年真正的出货瓶颈,恰是TSM的 CoWoS 产能,而非制程本身。
当然有些人会说,这种依赖是互相的,TSM本身也被卡,比如依赖 ASML 的 EUV 光刻机、美日半导体设备与材料、美国的 EDA 软件,blah blah。整个半导体产业链,其实就是多个单点互相依赖,而TSM只是最大的那个显眼包。这种被卡,更多体现在TSM是连接各方的核心势力,站C位;没了TSM,这家非得散。
3、韩股双卡脖:三星、海力士
买韩国存储,这里有个第一性原理的问题——有些人觉得长鑫能干倒三海美只是时间问题,是不是如此?我其实不反驳,因为这个时间问题确实问题就是时间。如果是十年二十年,那就算干倒了,钱也已经被别人赚光了。
HBM技术本身是个天堑。我们先不说客户关系、认证、地缘风险、长久的联盟,这些商业上的考量;我们就假设,只要长鑫技术追到了三海,那么就可以像吸尘器一样把所有客户都全部吸进来。但最少也绕不过这个前提:技术能追到。
我初步判断,至少技术三年内追不到。
HBM 上,韩二对长鑫是一代际二良率三生态的全面领先,差距约 2 代、时间3–4 年。长鑫现在做的 HBM3E,是海力士 2024 年就已经量产、给H200/B200 用的产品;而目前长鑫HBM3E的水平也不稳,风险量产,小批量试产,良率只有25%;等长鑫 2027 年能把HBM3E 做稳(这已经有很大不确定性了),韩二届时已经稳在HBM4E/HBM5。所以大概差距约 2 代,时间上3–4年。
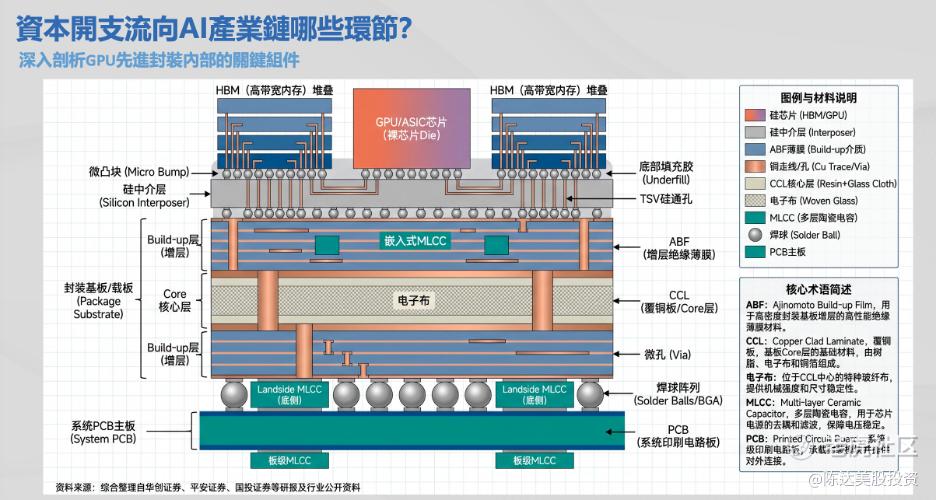
而HBM的良率,症结在 TSV(through silicon via,硅通孔,说白了就是给三明治一样的DRAM打个孔,填点东西进去,把他们连起来,但是,我的朋友,这打的可能是全世界最难的孔)。这玩意儿是个物理极限操作。
长鑫TSV工艺不成熟,用每层仅约 3000 个 TSV 做 8 层 HBM3E,但互连密度不够,带宽和信号完整性受限,直接决定短期内上不了 12 层。其HBM3E 前段良率约 30%左右,后段封装约 70%左右,综合良率约20%-25% ,4 个堆叠里, 3 个是废品。对比海力士 HBM3E 良率普遍认为在 80% 以上。海力士 HBM3 每层 8000+ 个 TSV,三星 HBM2 时代就有 5000 个。
另外,HBM4 以后,还有一个逻辑上的巨大改变。在 HBM3E 之前,HBM 的 Base Die (可以简单理解成三明治或者汉堡最下面的那个面包)是由存储厂自己用 DRAM 工艺制造;从 HBM4(今年量产代际)开始,Base Die 转向采用 12nm 乃至 5nm/4nm 等逻辑代工工艺,这就需要与 foundry 联手,比如 SK海力士联手TSM,并逐步向混合键合(Hybrid Bonding)等终极封装演进。
所以HBM4之后的竞争是一个合纵连横的东西,长鑫未来推进到 HBM4 阶段,不仅要解决自身 DRAM 颗粒堆叠问题,还要面对本土先进逻辑工艺代工 Base Die 的产能与良率制约。这里只能说,村龙要加油。
高盛的评价是,这就是HBM 上的鸿沟(chasm)。
总之目前长鑫在HBM上落后2代,至少3-4年时间;我也认为长鑫在HBM上能干倒三海美只是时间问题,只不过这个时间问题,就是最棘手的问题本身。
4、日股三吊大:铠侠 、东京电子、村田制作所
铠侠是做闪存,NAND,简单点说,铠侠在技术和产能层面可以约等于闪迪,在公司与市场方面逊色于闪迪。算是一个低配版的闪迪,但低配不多。侠子就是迪子的平替。
闪侠和铠迪啊不铠侠和闪迪,本质上是一个制造体、两个销售口。制造是在日本的共享工厂,包括所有 NAND 产线,侠负责运营,产出平分。刚在 2026 年 1 月,侠和迪把协议延长到 2034 年底,8 月联合宣布到 2032 年再投约 310 亿美元(超 5 万亿日元)扩产,北上的K3 新厂 2029 财年投产。
侠和迪也共享技术路线,BiCS 架构从 2007 年起就是联合研发,层数、CBA(CMOS 直接键合阵列)、QLC 密度全部一致。2026 年 7 月两家同一天宣布 332 层 BiCS10 在北上 K2 开始生产并送样,8 月又同一天发布 10 代 QLC(37 Gb/mm²)。如果你看到"铠侠 218 层"和"闪迪 218 层",其实是同一颗 die。
所以在技术代际里,两家可以当一家看。不过销售端两家很不一样,历史上铠侠主攻B2B,企业级/数据中心SSD、手机UFS、OEM客户,所以在C端,品牌感很弱;闪迪主攻零售,存储卡、U盘、移动SSD、PC盘。不过现在其实主要都是攻击B端的AI数据中心。两家分得晶圆后,独立定价、各谈客户,并且互为对手。既合作也对轰。
另外东电和村田我也买了,东电是涂胶显影机逻辑,村田是MLCC逻辑。东电的涂胶显影近乎垄断,而EUV配套的涂胶显影设备份额接近九成,所以先进制程每扩一条线都绕不开它。东电可以同时也吃到存储扩产的红利,营收里存储占比高,HBM和DRAM扩产直接带动它的刻蚀、沉积设备订单。
村田制作所是高端MLCC龙头。村田全球份额约四成,并且在高端小型、大容量产品,摇摇领先。AI服务器用量大:单服务器的MLCC用量是普通服务器的数倍,还偏向高价产品。有周期反弹空间:手机和汽车需求我们就不指望了,但如果能回暖,算是一个定价外的潜在利好。不过日股这几个,由于某关系比较紧张,某业务受出口管制影响、日元(可能的)升值影响比较大。目前估值倍数很低,反映部分预期。
5.
好我把几个base在东亚的AI爱股讲完了,感觉被卡得龇牙咧嘴,脖子上有道道红印。TSM、海力士、村田,当然你通过某股可以买到,但如果想简单配置一网打尽,如果你有港股账户,那有一个在香港上市的ETF可以将这些股票尽数收入囊中。
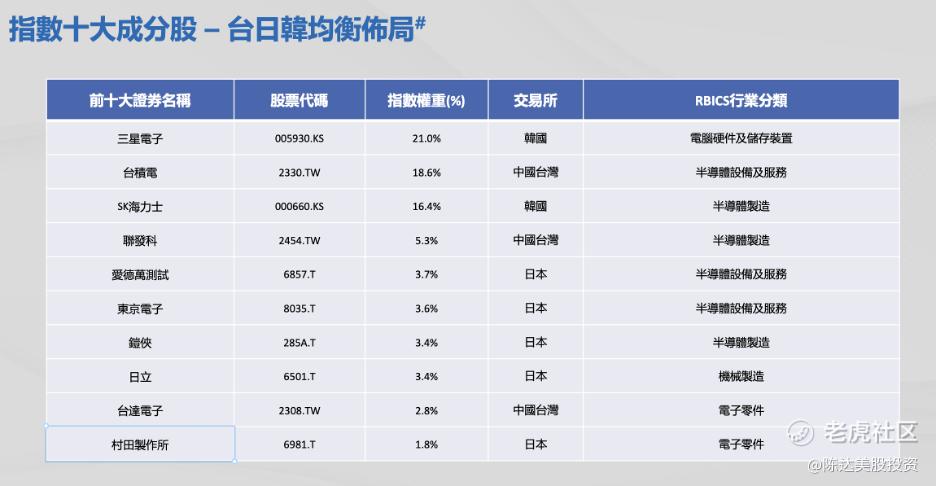
南方东英Solactive亚洲AI瓶颈指数ETF $南方AI瓶颈(03499)$ 的持仓如下,涵盖了TSM 、三星电子、SK海力士、铠侠 、东京电子、村田制作所这些日韩TAI30个卡脖子且难买到的专业户。发行以来,AI数据中心这个大型交易主题,受到各种影响估值下降不少,目前或许是一个值得挥杆的击球点。
当然啦,商业世界没有永远不能被超越,所以我们在寻找产业瓶颈时,其实不能说是万无一失、高枕无忧,买到就是上岸。更准确的说法是,这些行业里,追赶者即使有钱、有政策、有客户,也很难在一个完整产品周期内,同时复制它们的工艺、良率、客户信任、产能、专利、供应链协同。这虽然无法让你彻底高枕无忧,但已经是你在投资里,能接近于确定性,最近的地方。
————
本文不构成任何投资建议。
精彩评论