A股三季报刚刚开闸。港股主板不强制披露季报,但A+H公司要履行A股披露义务,在港交所同步公告,因此成了港股里最早交卷的一批。
据**大数据统计,截至2026年10月19日,210家A+H公司中有12家已披露或预告三季度业绩。
其中与电子产业链直接相关的有6家:立讯精密、大族数控、广合科技、江波龙、复旦微电、峰岹科技。这6家公司业绩的信号相当一致——前三季度净利润同比全部正增长,江波龙增长1927.7%(取预告净利中值)、复旦微电增长217.9%、大族数控增长214.03%;但拆到三季度单季,5家环比回落,复旦微电降71.3%、江波龙降42.3%、峰岹科技降23.8%,只有立讯精密环比增长42.9%。
预披露或已披露的12家AH股Q3业绩
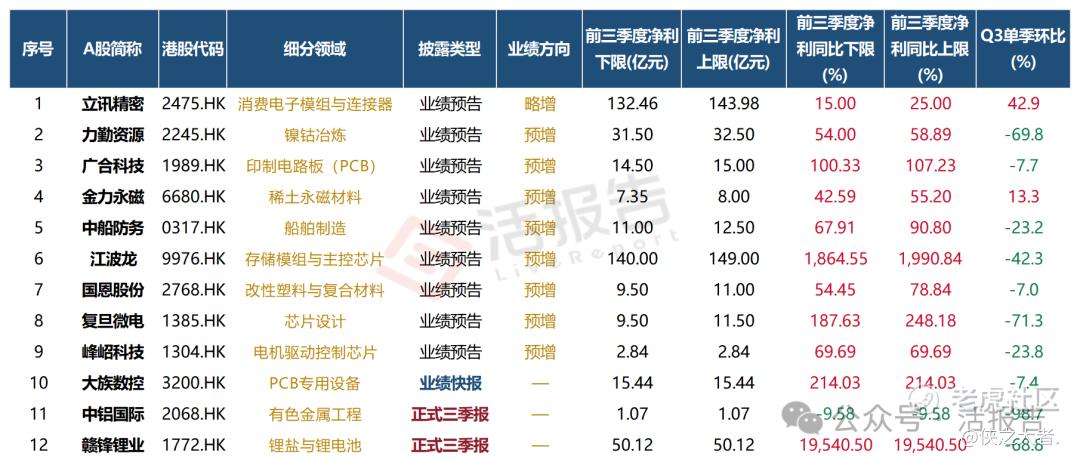
同比数据说明这一年还在扩张,环比则说明当下是否还在加速。两者背离时,边际变化更值得关注。但一期数据也说明不了趋势,单季回落可能来自AI需求转弱,也可能来自成本、交付节奏或一次性因素,要结合收入、毛利率、库存和现金流才能区分。
AI上游的台积电,正好提供了一个可以这样拆开的样本。台积电2026年三季度营收同比增长50.9%、环比增长17.6%,净利润环比增长8%,收入端并未转弱;但毛利率为66.4%,环比下降1.3个百分点,公司归因于2纳米制程量产爬坡。
台积电的业绩反映了短期压力主要在成本,而不是需求端。而前文那6家单季回落的原因,还要等正式报表才能拆开。这轮财报季真正要判断的,AI产业链的公司业绩同比与环比的背离,是属于一时的产能爬坡,还是会持续扩大——如果是后者,收入再强也换不来利润。
未来一个月财报密集发布,验证AI需求
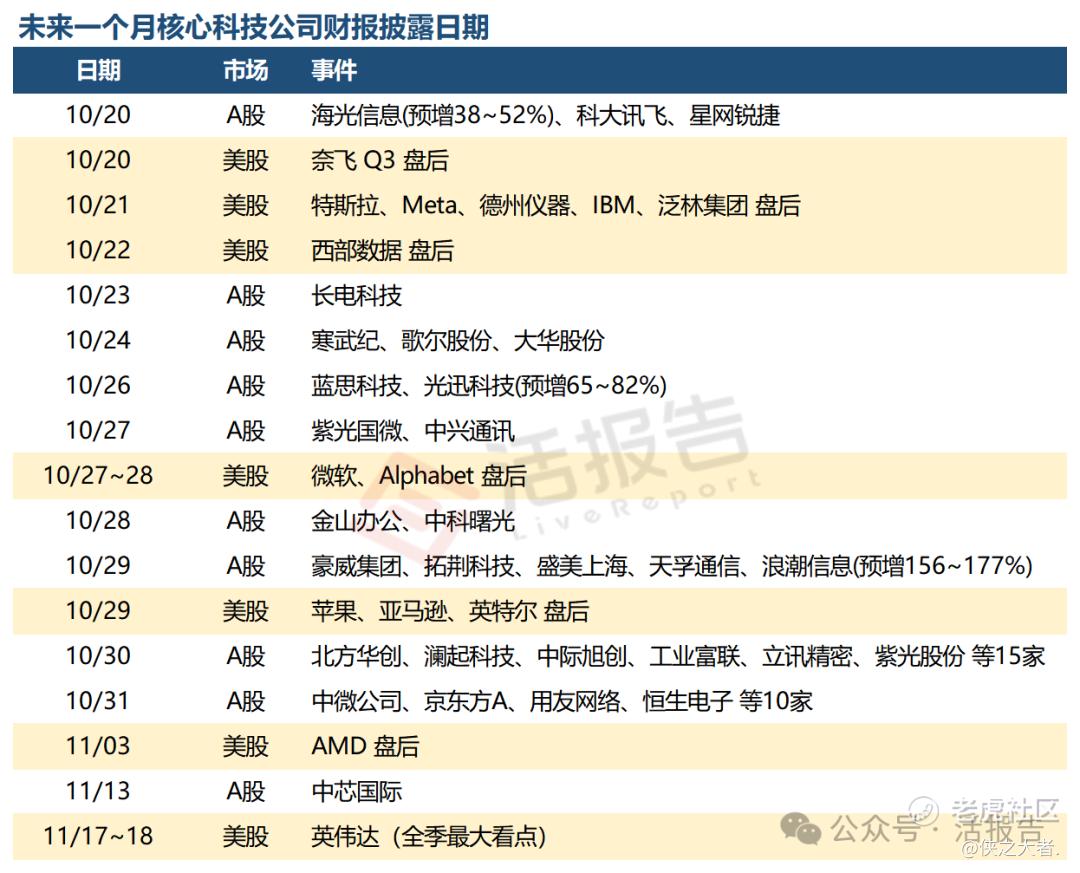
接下来一个月进入Q3财报密集期。
美股方面,10月21日特斯拉、Meta,10月27-29日微软、Alphabet、苹果、亚马逊。对于四家云厂商,重点不在已经实现的利润,而在三件事:AI资本开支还加不加、云与广告收入、利润能不能跟上、以及这些投入靠自有现金流还是靠举债支撑。以最新中报计,Meta的总资产负债率已从一年前的18%升到42%,Alphabet上升10个百分点。如果投入靠举债,利息和折旧会先一步落到利润表,业绩与估值压力进一步上升。
A股方面,10月29-31日豪威集团、天孚通信、浪潮信息、北方华创、澜起科技、中际旭创、工业富联等陆续披露,覆盖设备、芯片、光模块、服务器四条链。行业景气不等于每家公司同步受益,更有价值的信号,是订单、收入和毛利率能否互相印证。
再往后,11月3日AMD、11月13日中芯国际、11月17日至18日英伟达,以及11月18日腾讯。越往后披露的公司,越能说明这轮分叉是季节性波动,还是趋势变化。
(本文首发于活报告公众号,ID:**)
精彩评论