来源丨**大数据
招股书丨点击文末“阅读原文”
2026年10月19日,来自广东深圳的创智芯联通过港交所聆讯,拟在香港主板上市,联席保荐人为海通国际、建银国际。
公司是中国金属化互连镀层材料及工艺技术的方案提供商,2025年收入6.36亿元,净利润0.73亿元;2026年前4月收入3.01亿元(同比增长83.36%),净利润0.31亿元(同比增长54.25%),毛利率约28%。
创智芯联是中国镀层材料厂商及镀层服务提供商,主要服务于半导体及印刷电路板(「PCB」)行业的客户。公司制造及销售用于化镀及电镀工艺的镀层材料,并为晶圆、封装基板及PCB提供化镀及电镀服务。
十多年来,公司在电子封装(指用于保护半导体芯片及连接其他元件的工艺与材料)领域经历了多个行业周期并始终处于技术变革前沿,具备优异的市场适应能力与技术迭代升级能力,伴随行业共同发展。
于往绩记录期间,公司收入主要来自以下两个业务分部,其中大部分收入来自镀层材料业务分部:
-
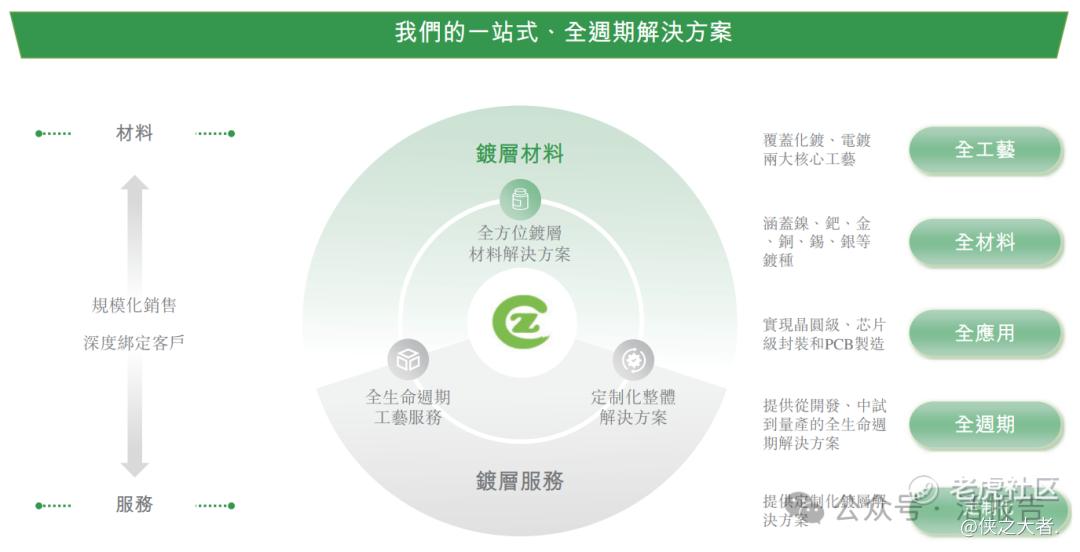
镀层材料业务。主要产品包括化学镍金(「ENIG」)/化学镍钯金(「ENEPIG」)材料、电镀铜、电镀金等。
-
镀层服务业务。为硅晶圆(「硅晶圆」)、碳化硅晶圆(「碳化硅晶圆」)、封装基板及PCB提供化镀及电镀服务,并向客户收取服务费用。
两大业务协同联动,持续强化行业竞争力。既能承接高标准批量加工,补充客户产能;也可承接新品工艺开发、测试验证、工程流片等定制化研发配套业务,助力客户技术研发。帮助客户聚焦核心业务,深度融入下游供应链,实现长期稳定合作。
截至2025年12月31日,公司研发人员共72人,占总员工数量的14%。核心研发团队成员平均拥有十年以上电子封装行业从业经验。
财务业绩
截至2025年12月31日止3个年度,2025及2026年前4个月:
-
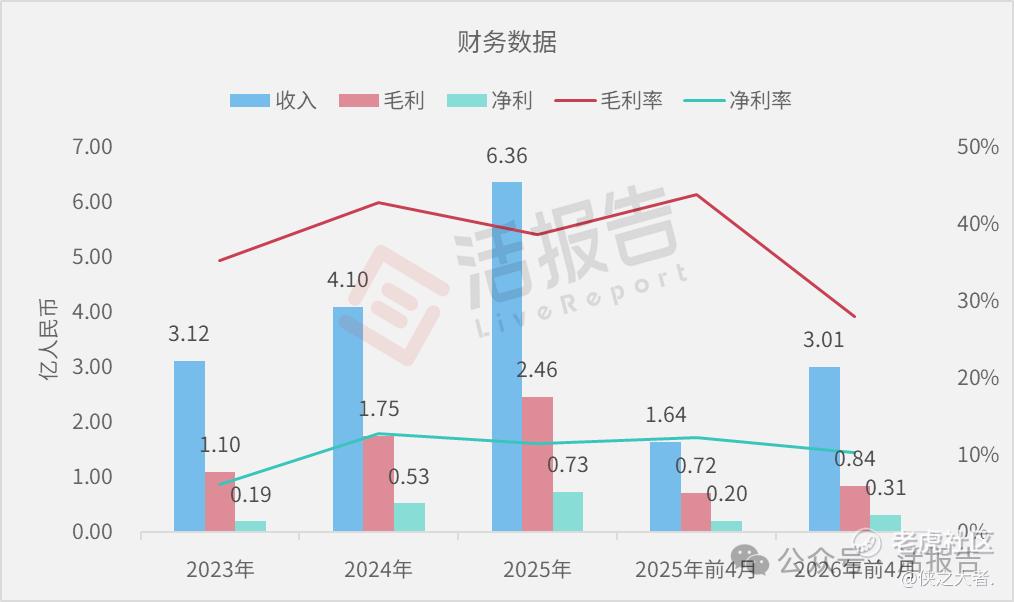
收入分别约为人民币3.12亿、4.10亿、6.36亿、1.64亿、3.01亿,2026年前4月同比+83.36%;
-
毛利分别约为人民币1.10亿、1.75亿、2.46亿、0.72亿、0.84亿,2026年前4月同比+16.75%;
-
净利分别约为人民币0.19亿、0.53亿、0.73亿、0.20亿、0.31亿,2026年前4月同比+54.25%;
-
毛利率分别约为35.29%、42.75%、38.64%、43.89%、27.95%;
-
净利率分别约为6.23%、12.86%、11.51%、12.35%、10.39%。
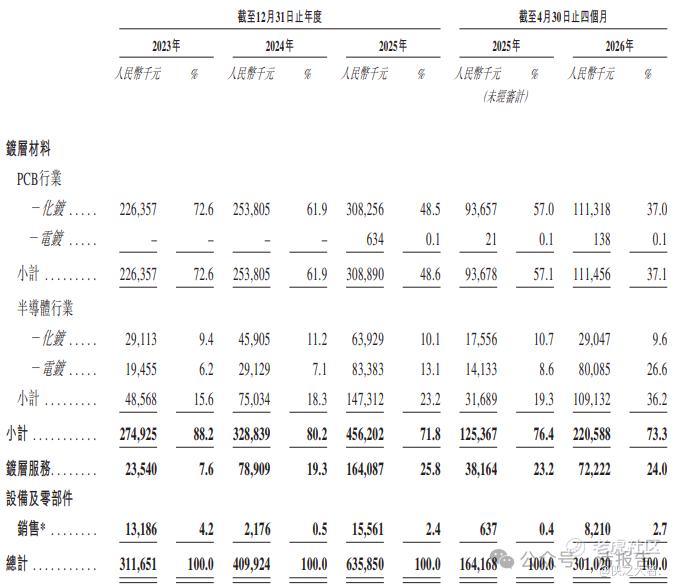
公司收入主要来自镀层材料与镀层服务两大业务,其中PCB行业用镀层材料为收入最重大来源;半导体行业镀层材料及镀层服务收入占比次之。
行业情况
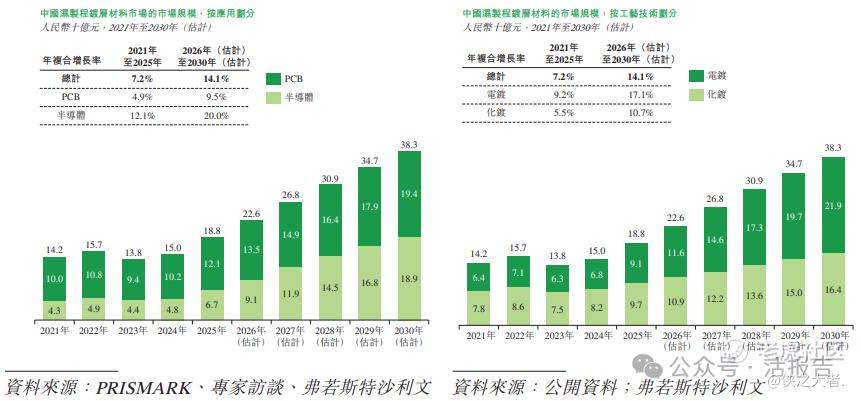
根据弗若斯特沙利文(Frost & Sullivan)的报告,中国湿制程镀层材料市场规模于2025年达到人民币188亿元,预计2030年将增至人民币383亿元,2026年至2030年的年复合增长率为14.1%。
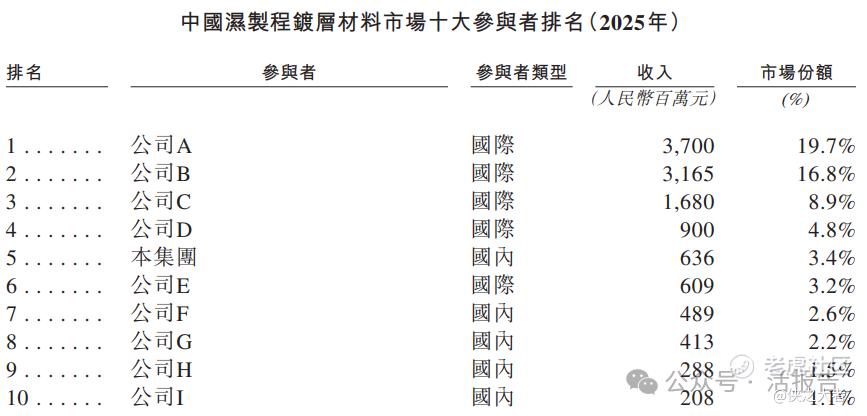
以2025年收入计算,公司在中国湿制程镀层材料市场所有参与者中排名第五,占据3.4%的市场份额。同时,以2025年收入统计,公司为国内湿制程镀层材料市场最大的国内厂商,且是中国最大的一站式镀层材料及服务供应商。
可比公司
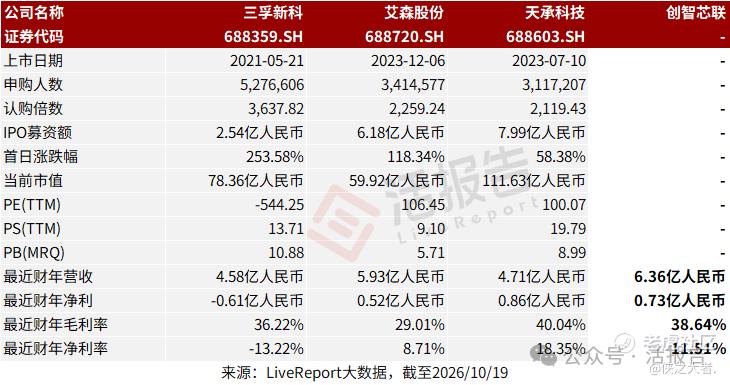
同行业IPO可比公司:三孚新科(688359.SH)、艾森股份(688720.SH)、天承科技(688603.SH)
董事高管
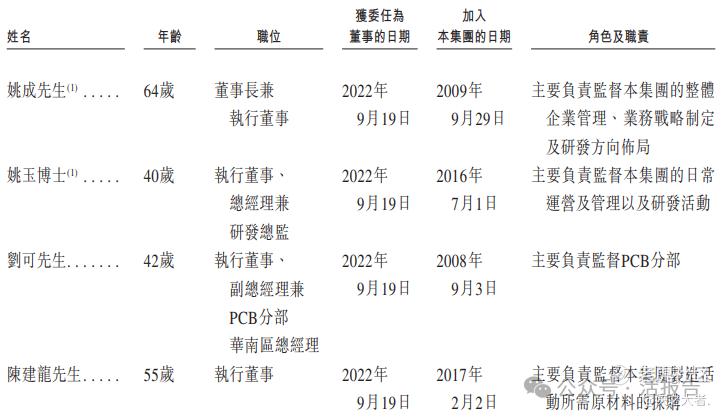
公司的董事会由七名董事组成,包括四名执行董事及三名独立非执行董事。
主要股东
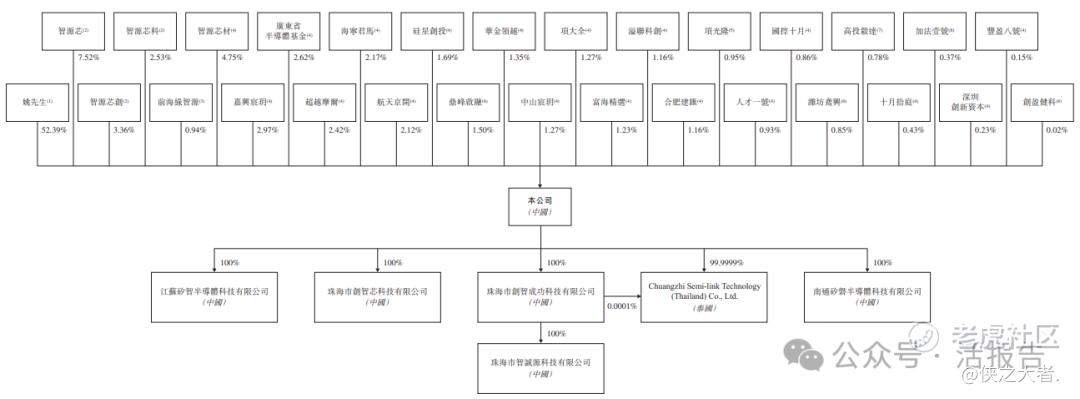
公司香港上市前的股东架构中,姚先生、姚博士、前海绿智源、智源芯、智源芯创及智源芯科共同构成公司的控股股东集团。
控股股东姚成先生直接持股约52.39%,加上智源芯、智源芯创及智源芯科等雇员持股计划平台共计66.75%;
其他投资者包括粤财投资、建信投资、超越摩尔、华金资本及深创投等。
融资历程
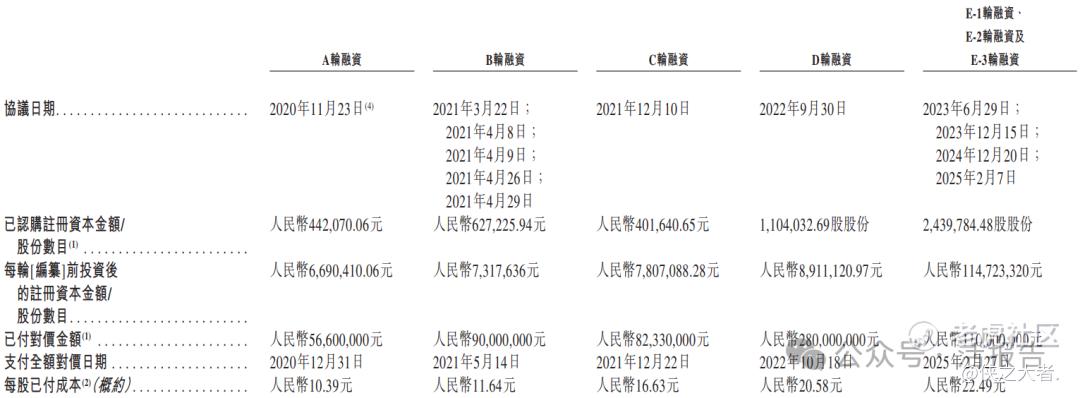
公司上市前经历了多轮融资。在最新一轮融资中,公司的投后估值约为25.8亿人民币,对应每股成本概约为人民币22.49元。
中介团队
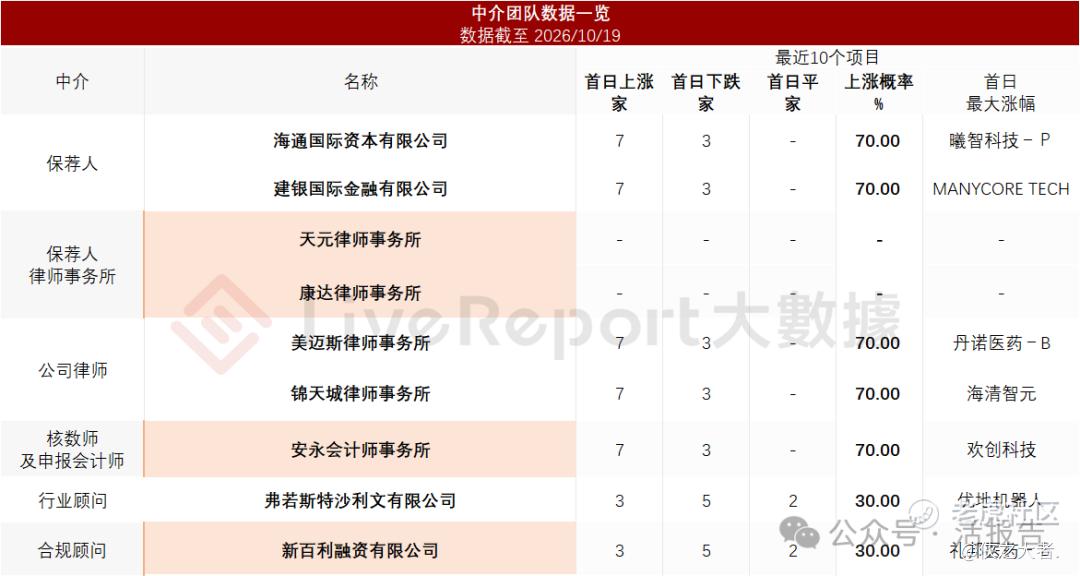
据**大数据统计,创智芯联中介团队共计9家,其中保荐人9家,近10家保荐项目数据表现缺乏亮点;公司律师共计2家,综合项目数据表现中规中矩。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
精彩评论