
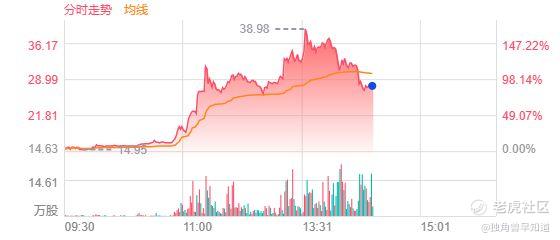
10月15日,麦科医药-B(02335.HK)发布公告,董事会建议采纳H股激励计划,有效期为自采纳日期起计十年,并将于临时股东会上寻求股东批准。同时,董事会寻求授出不超过已发行H股总数10%的股份回购一般授权。 $麦科医药-B(02335)$
根据公告,H股激励计划旨在为公司提供吸引、激励或向合资格参与者提供奖励的灵活手段;通过向合资格参与者提供取得公司所有权权益并成为股东的机会,使合资格参与者的利益与公司及股东的利益保持一致;并鼓励合资格参与者为公司的长期发展、业绩及利润作出贡献,提升公司及其H股的价值,以符合公司及股东的整体利益。
对于一家处于管线密集兑现期的18A生物科技公司而言,这项激励计划的时点值得关注。麦科医药于2026年6月24日登陆港交所,成为西北首家依据18A规则上市的创新药企业,也是港股“多肽创新药第一股”。上市至今不到四个月,公司核心管线正从临床阶段向商业化阶段切换,此时推出覆盖十年的激励计划,指向的是核心研发与商业化人才的长期绑定。
综合 | 公司公告 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

管线密集兑现:从临床尾声到商业化前夜
麦科医药聚焦心脑血管、肾脏及代谢性疾病领域,已构建起由一款核心产品及六款关键候选产品组成的管线矩阵,七款管线进入临床,六款实现中美双报,是国内多肽创新药领域临床阶段管线数量最多且技术领先的企业之一。
核心产品MT1013针对慢性肾病继发性甲状旁腺功能亢进症,III期临床试验已完成全部患者入组,预计2027年底提交上市申请、2028年初实现商业化。MT1013采用CaSR/OGP双靶点设计,在与全球最优药物依特卡肽的头对头试验中,iPTH、血钙、血磷综合达标率约为依特卡肽的2.5倍,同时显著降低与心血管风险相关的FGF23水平,该研究数据已被美国肾脏病学会年会收录为“Late-Breaking Science”。
关键产品MT200605用于治疗急性缺血性脑卒中,II期临床试验已达到主要终点,展现出显著且稳健的疗效优势及良好安全性。该药物是目前所有进入临床阶段的缺血性卒中治疗药物中唯一能够穿透血脑屏障、靶向BDNF/TrkB通路、具有神经营养作用的小分子激动剂,已入选“创新药物研发国家科技重大专项”,并于2026年3月获美国FDA孤儿药资格认定。
XTL6001是全球唯一在中美均获批临床的GLP-1R/GCGR/MasR三重激动剂,I期临床已完成锁库,将治疗维度从单纯的减重、代谢调控拓展至肾脏保护与抗炎抗纤维化。MT1002则是目前全球首个进入临床阶段兼具抗凝和抗血小板聚集双重作用的抗栓多肽药物,通过“一药双靶”协同设计,在抑制血栓形成的同时尽量降低出血风险。
四款产品在未来18个月内进入多个关键节点:MT1013预计2026年第四季度完成确证性III期研究并提交pre-NDA会议申请,2027年第一季度提交NDA;MT200605的III期首例入组预计于2027年第一季度前完成;XTL6001预计2026年第四季度入组II期首例患者;MT1002用于血液透析的II期临床试验首名患者已于2026年第三季度入组。
现金流转正与资产负债表修复:“研发投入期”到“资金保障+里程碑兑现”
管线密集推进的背后,是麦科医药财务状况的结构性改善。
2026年上半年,公司经营活动产生的现金流量净额由上年同期的净流出5230万元转为净流入1.092亿元,实现由负转正。这一转折主要得益于与云顶新耀达成的授权合作,2026年2月,公司将MT1013在中国及亚太区(日本除外)的独家商业化权利授予云顶新耀,获得2亿元首付款,未来还有望获得最高10.4亿元的里程碑付款及销售分成,该交易创下近年来中国多肽领域CSO交易首付款及合同总额的纪录。
截至2026年6月30日,公司现金及金融资产总额达到12.27亿元,且没有任何银行借款等有息负债,资产负债比率由389.6%降至健康的25.2%。董事会表示,现有资金足以支持公司未来长期研发投入。
研发投入方面,上半年研发费用约1.28亿元,同比增长约216%,主要集中于临床阶段产品的推进与四大核心技术平台的持续建设。四大平台包括双/多特异性多肽平台、长效多肽平台、口服多肽平台及多肽偶联药物平台。
激励计划与长期价值的绑定逻辑
从麦科医药当前所处的阶段来看,十年期H股激励计划的推出有其内在逻辑。
在管线从临床尾声向商业化前夜切换的窗口期,公司需要同时留住两类关键人才:推进III期临床和注册申报的临床开发团队,以及筹备商业化落地的市场准入团队。激励计划的有效期设定为十年,覆盖了MT1013从NDA提交到上市后放量、以及后续管线陆续进入商业化阶段的完整周期。
同步寻求的10%H股回购授权,则为公司在股价波动时提供了灵活的资本管理工具,回购股份可被注销或持有为库存股,与激励计划形成配套。
从股东结构看,公司控股股东王冰博士、王梅博士夫妇合计持股约43.43%,股权结构集中且稳定,为长期激励计划的执行提供了治理基础。
从2026年6月上市至今,麦科医药在不到四个月里完成了从“18A新股”到“管线密集兑现期”的切换。MT1013 III期入组完成、MT200605 II期达到主要终点、XTL6001 I期锁库、MT1002进入II期临床,四款产品、多个关键节点的推进节奏,构成了公司当前最核心的价值支撑。
12.27亿元现金及金融资产、经营现金流转正、零有息负债的资产负债表,为管线推进提供了财务保障。而十年期H股激励计划的采纳,指向的是在管线兑现的关键窗口期,将核心人才的利益与公司的长期价值增长深度绑定。
从“研发投入期”到“价值验证期”,麦科医药正处在一个需要人才、资金和管线节奏三者协同推进的阶段,激励计划的落地恰逢其时。
精彩评论