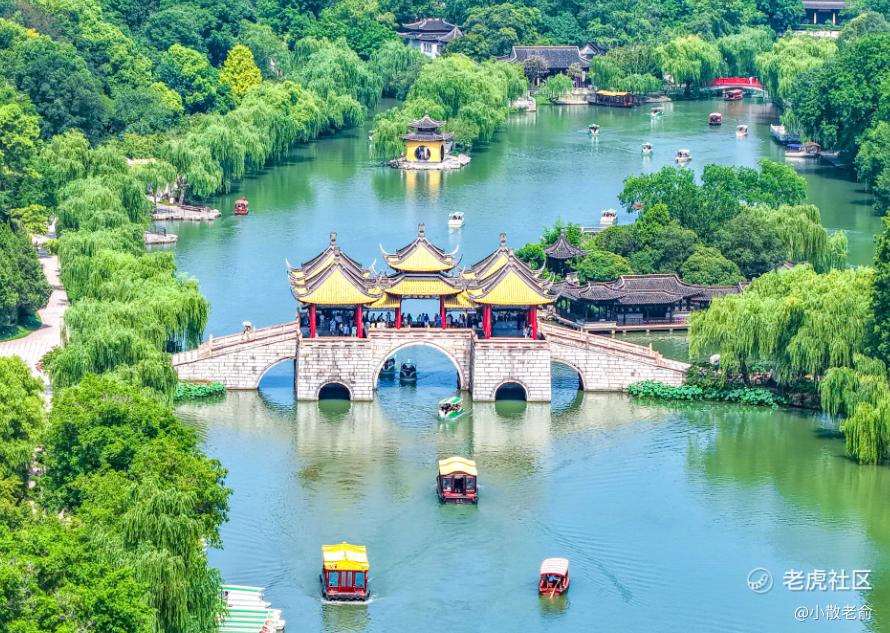
瘦西湖文旅是扬州国有控股水上游览服务商,公司手握瘦西湖水域独家游船经营权,主营水上游船观光,配套观光车、景区托管与游船演艺业务,“瘦西湖船娘” 为标志性 IP。依托大运河世界文化遗产资源,公司运营多条河湖游览线路,是江苏内河水上观光领域头部企业之一。
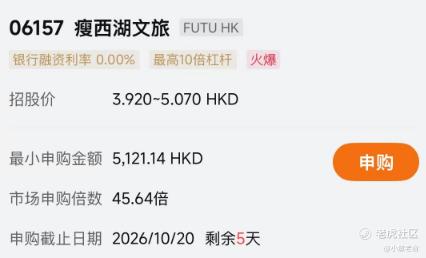
公司10月14日开始招股,招股价3.92~5.07港元,每手股数1000股,最低认购5121.14港元,市值7.02亿~9.08亿港元,发行数量4476万股,属于旅游及观光行业,有绿鞋,无基石。
保荐人是光大融资,近2年只保荐过果下科技一个项目,首日表现是上涨的。
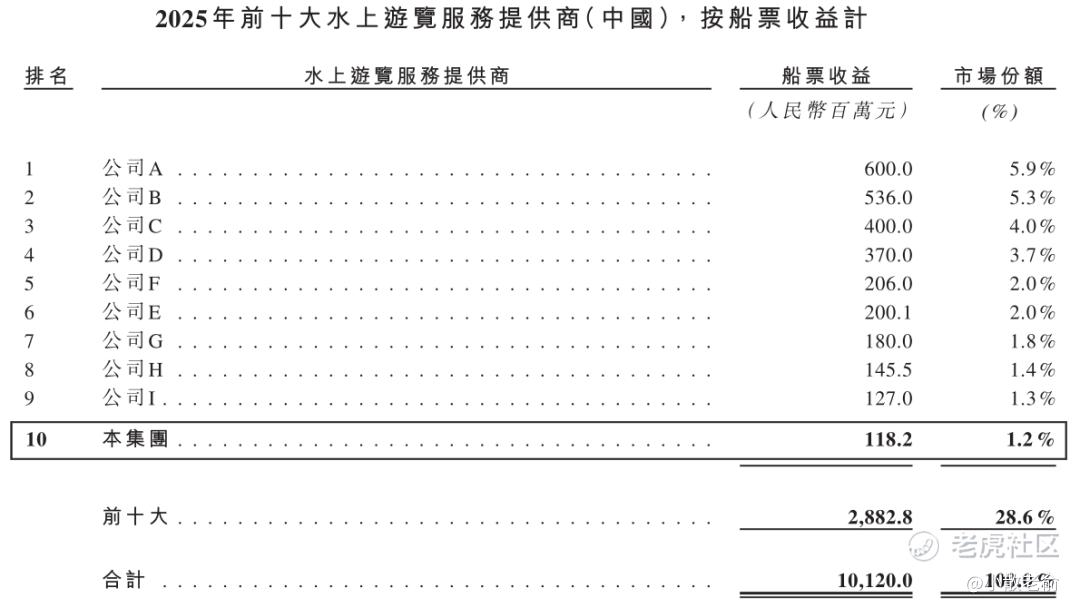
于2025年,中国约有超过270家水上游览服务提供商,其中国有运营商贡献大部分船票收益。市场仍相对分散,前十大提供商约占船票总收益的28.6%。以2025年船票收益计,瘦西湖文旅在中国水上游览市场排名第10位,市场占有率约为1.2%。
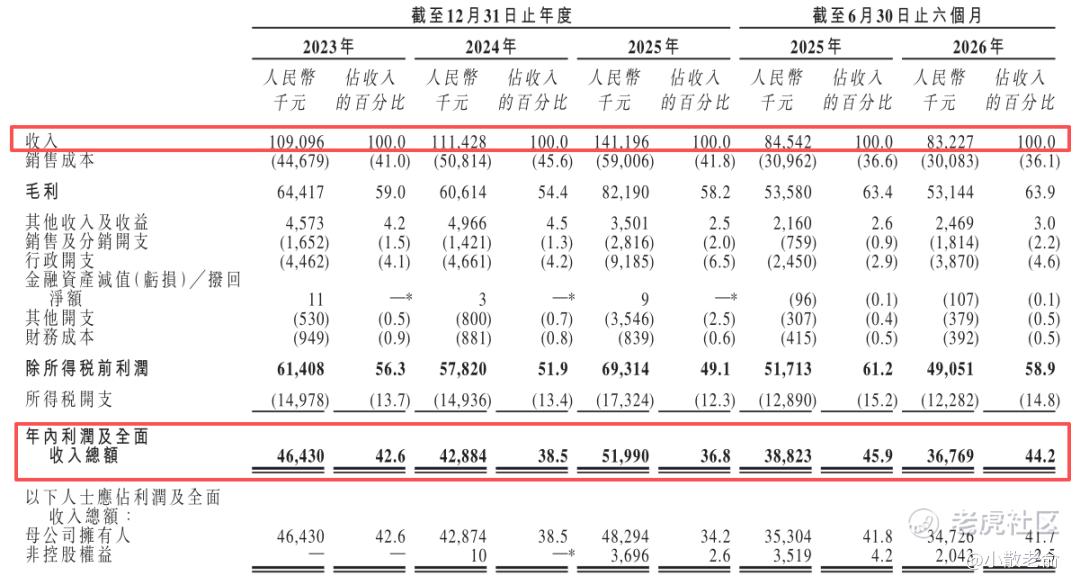
公司从2023~2025年的营收分别是1.09亿、1.11亿、1.41亿,2025年营收同比增长26.72%;2023~2025年的净利润分别是4643万、4288.4万、5199万,2025年的净利润同比增长21.23%。
按发行中位数计算,8.05亿港元市值发行2.01亿,发行比例是24.97%,无基石,那么2.01亿全部都是流通盘。
在港股与瘦西湖文旅同行业的是香港中旅和海昌海洋公园,不过这两家公司目前还是亏损的,估值也不大好参考。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购倍数是45.64倍,申购人气还不错。总共有4476手,货量很少,中签率会很低。
申购策略:
瘦西湖文旅是扬州国有控股水上游览服务商,在行业中排名第10。保荐人是光大融资,近2年只保荐过一个项目,首日表现是上涨的。公司2025年的净利润同比增长21.23%,业绩还算稳定。本次发行采用机制B,公开发售初始份额是10%,不设回拨机制,也没有基石投资者,目前申购人气还不错。流通盘是2.01亿,总共有4476手,货量很少,中签率会很低。总的来看这是一只小票,整体质地一般,不过货量很少,容易被控盘炒作,本人计划后面申购倍数高的话还是会参与一下的!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
精彩评论