来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月29日,来自香港的柳道实业首次向港交所递交招股书,拟在香港主板上市,联席保荐人为中金公司、中信证券。
公司曾于2022年8月秘密提交美国纳斯达克IPO,但随后因市况决定终止。
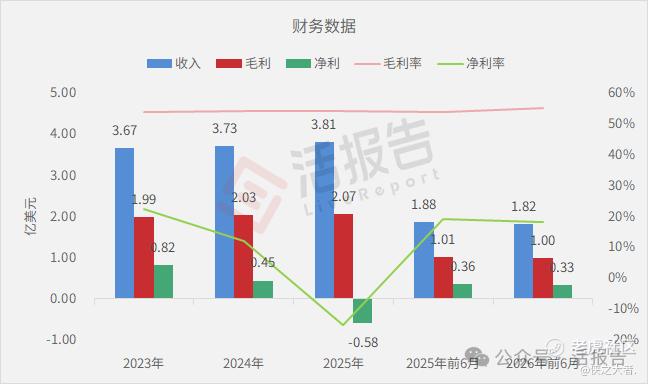
公司是一家全球精准控温技术公司,2025年收入3.81亿美元,净利润-0.58亿美元,毛利率54.4%;2026年前6月收入1.82亿美元,净利润0.33亿美元,毛利率55.31%。
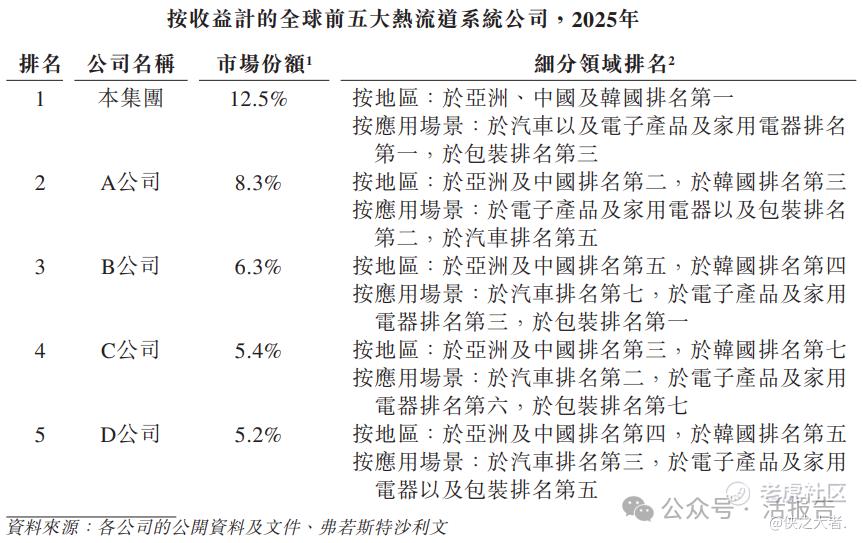
柳道实业是一家全球精准控温技术公司,按收益计乃全球最大的热流道系统供应商,根据弗若斯特沙利文的数据,于2025年占全球热流道系统市场约12.5%。
公司设计、开发及制造差异化的热控制产品及解决方案,控制精密制造过程中材料的加热、冷却及流动,涵盖日益广泛的应用领域及持续演变的终端市场。
公司提供一体化热控制解决方案。公司的产品及服务涵盖售前计算机辅助工程分析及设计咨询、热流道温度控制系统及智能设备(包括YU Data实时监测系统、模具传感器及智能接线箱),以实现其系统与客户生产管理系统的互联互通,以及全面的售后服务,包括实时监测、技术支持及备件更换服务。透过整合产品、赋能技术、生产数据及服务,公司正由产品供应商逐步转型为技术驱动型解决方案供应商。
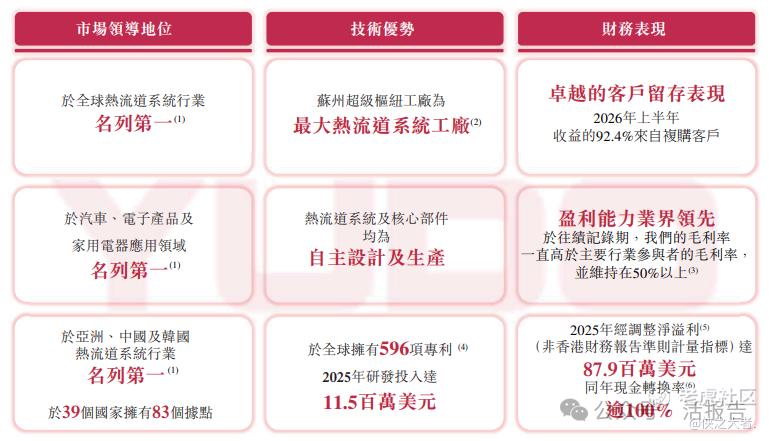
公司的能力建基于接近四十年解决精密制造中热控制难题的经验,并以精密热控制、高保真流动控制及材料自适应工艺智能化三大技术支柱为核心。五项核心技术为该等技术支柱提供支持:嘴尖直接加热系统及slim-eco加热器支持精密热控制;扩散焊接技术及3D金属打印能力实现高保真流动控制;而PVC专用热流道系统(T-System)则支持材料自适应工艺智能化。
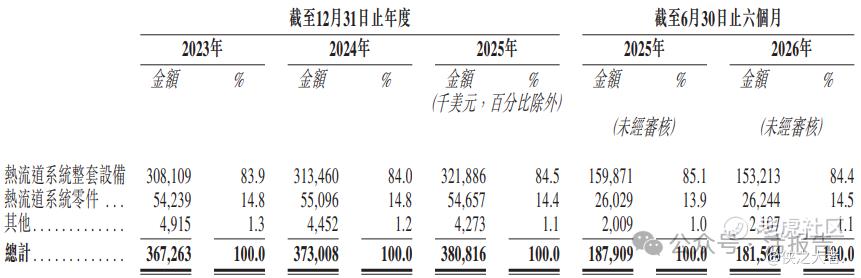
于往绩记录期,公司的收益主要来自销售(i)热流道系统整套设备;(ii)热流道系统零件,例如温控箱及替换零部件;及(iii)与注塑成型相关的其他,例如模架。
财务业绩
截至2025年12月31日止3个年度、2025及2026年前6个月:
-
收入分别约为美元3.67亿、3.73亿、3.81亿、1.88亿、1.82亿,2026年前6月同比-3.38%;
-
毛利分别约为美元1.99亿、2.03亿、2.07亿、1.01亿、1.00亿,2026年前6月同比-1.05%;
-
净利分别约为美元0.82亿、0.45亿、-0.58亿、0.36亿、0.33亿,2026年前6月同比-7.62%;
-
毛利率分别约为54.07%、54.45%、54.40%、54.01%、55.31%;
-
净利率分别约为22.38%、11.96%、-15.15%、19.22%、18.37%。
行业概况
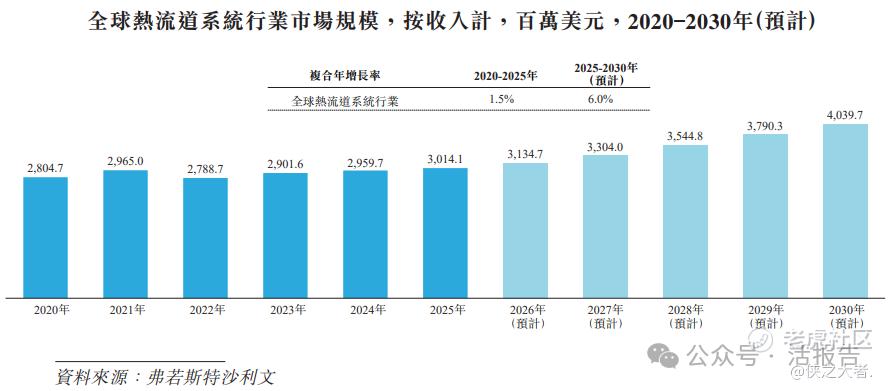
根据弗若斯特沙利文(Frost & Sullivan)的报告,按收益计,全球热流道系统行业的市场规模由2020年的2,804.7百万美元增至2025年的3,014.1百万美元,复合年增长率为1.5%,并预计将于2030年达到约4,039.7百万美元,2025年至2030年的复合年增长率为6.0%。
于2025年,公司按收益计为全球最大的热流道系统公司,市场份额为12.5%。2023年至2025年,按收益计,公司为全球前五大热流道系统公司中增长最快的公司。
可比公司
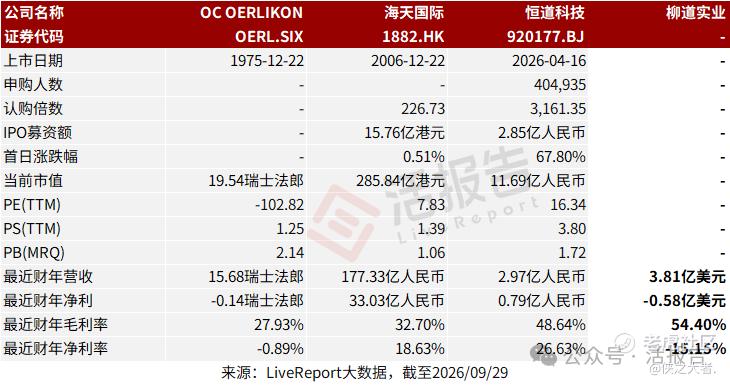
同行业IPO可比公司:OC OERLIKON(OERL.SIX)、海天国际(1882.HK)、恒道科技(920177.BJ)
董事高管
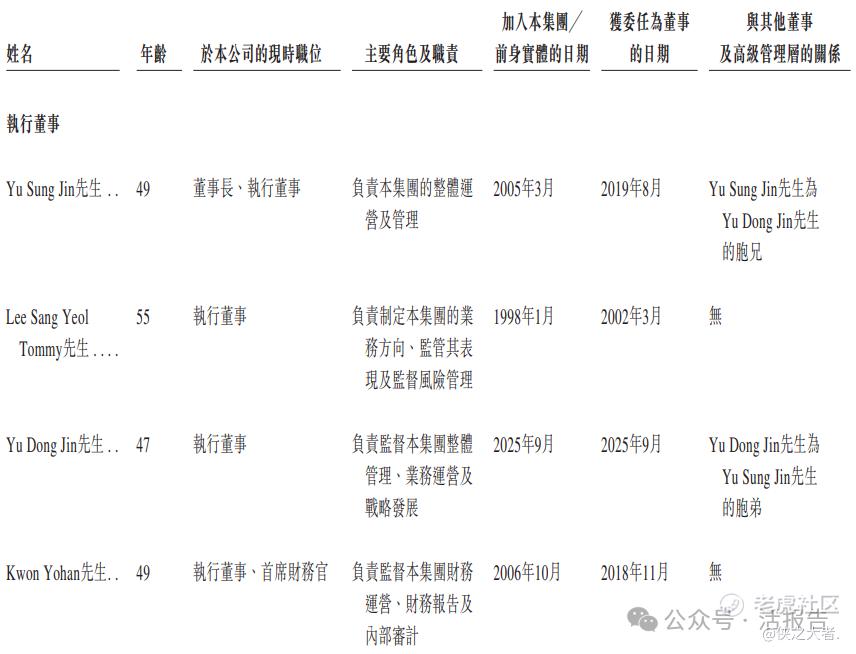
董事会由七名董事组成,包括四名执行董事及三名独立非执行董事。
主要股东
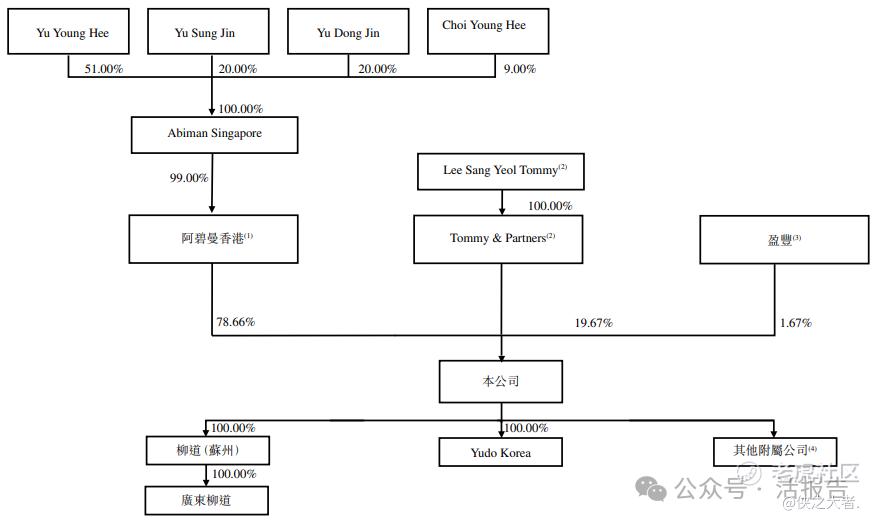
公司香港上市前的股东架构中,阿碧曼香港、Abiman Singapore、盈丰、Yu Young Hee先生、Yu Sung Jin先生、Yu Dong Jin先生及Choi Young Hee女士被视为控股股东集团,合计持有约78.7%股权。
-
阿碧曼香港:78.66%
-
Tommy & Partners:19.67%
-
盈丰:1.67%
中介团队
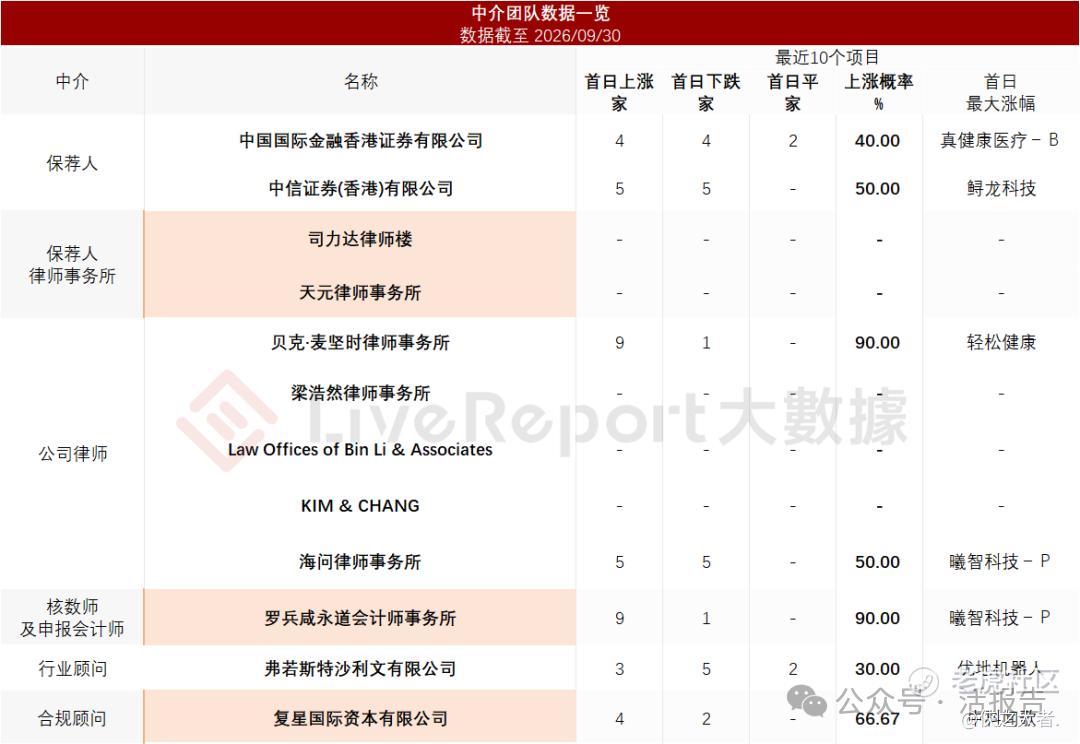
据**大数据统计,柳道实业中介团队共计12家,其中保荐人2家,近10家保荐项目数据表现不理想;公司律师共计5家,综合项目数据表现普通。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
精彩评论