作者/星空下的苹果
编辑/菠菜的星空
排版/星空下的乌梅
一台静置在实验室角落的冷门仪器,在9月的最后一周突然被推向资本市场的聚光灯下。
算力集群的高速互联化,带动射频器件和高速PCB信号测试的需求井喷,作为体检核心的#矢量网络分析仪(VNA),瞬间陷入供不应求的境地。海外仪器巨头是德科技(Keysight)在电话会中直言供给瓶颈已无法匹配客户的超前下单,其67GHz以上高端型号交付周期已被倒逼拉长至1年以上。
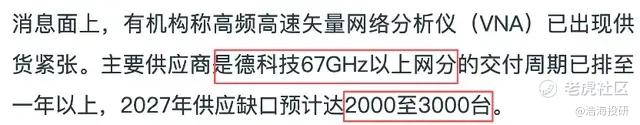
来源:格隆汇2026年9月23日新闻
紧绷的供应链缺口迅速传导至二级市场,引爆了A股电子测量板块,#东方中科(002819)封死涨停板,#坤恒顺维(688283)股价更是自年内低点反弹超220%,刷新历史新高。
然而,在狂热的资本追逐与国产替代的宏大叙事下,同样迎来暴涨的两家公司的发展战略截然不同,东方中科本质上是一家以代理分销和系统集成为主的综合渠道商,而坤恒顺维则在业绩承压的同时仍将4成营收押注研发,向海外垄断高地发起冲锋的自主硬科技突围者。
一、传统渠道商与仿真仪器研发急先锋
东方中科的收入分为两大部分。测试技术与服务占总收入的81%,其中通用测试业务是核心支柱,占比58%,主要业务形态是仪器代理分销及系统集成,客户覆盖消费电子、半导体等行业。新能源汽车测试业务占15%,主要通过2022年收购的北汇信息开展,服务于整车厂和零部件企业。
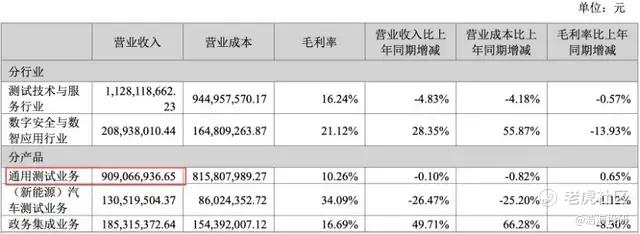
来源:东方中科2026年上半年报告
另一大板块是数字安全与数智应用,占总收入的19%,细分为政务集成、安全保密、虹膜识别和数智应用四条线,客户主要是政府机关与事业单位。网络分析仪(VNA)仅是其通用测试业务产品目录中的常规品类之一,并未单独披露过具体的收入体量。
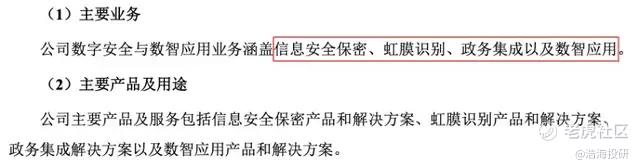
来源:东方中科2026年上半年报告
再来看坤恒顺维,它的业务构成相对集中,无线电测试仿真仪器及系统方案占其收入的91.7%,核心产品包括无线信道仿真仪、射频微波信号发生器和频谱分析仪,主要客户为移动、**、中兴、中电科等通信设备商及运营商,其无线信道仿真仪在细分市场占有率接近50%。此外,刚起步的HBI模块化组件业务在2025年实现收入1980万元。至于矢量网络分析仪,目前尚未形成销售收入,仍处于关键技术攻关完成后的样机研制定型阶段。
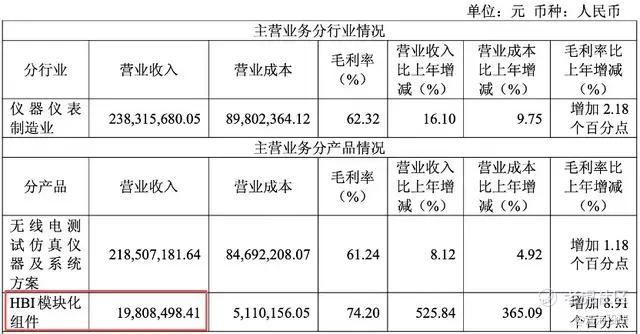
来源:坤恒顺维2025年年报
总的来说,如果把两家公司放在矢量网络分析仪这单一品类下观察,对比的实际上是一家渠道商产品目录里的外采型号,与一家研发型厂商尚未定型的储备产品。业务形态的本质分歧,直接传导到了两家公司的财务表现与运营模式之中。
二、多元集成亏损承压,高研发投入压缩即期利润
东方中科2025年实现营业收入32.28亿元,同比增长9.2%。拉动增长的主要是新能源汽车测试业务,这部分的收入达到了4.98亿元,同比增长19.03%。另外东方中科的政务集成业务也同比增长21.95%。而占比过半的通用测试业务增速仅为5.71%,毛利率为9.35%。到了2026年上半年,新能源汽车测试业务收入下滑26.47%,通用测试业务收入基本持平,仅政务集成业务保持49.71%的高速增长,实现了营收1.85亿元。整体销售毛利率从2025年的19.28%降至2026年上半年的17%。
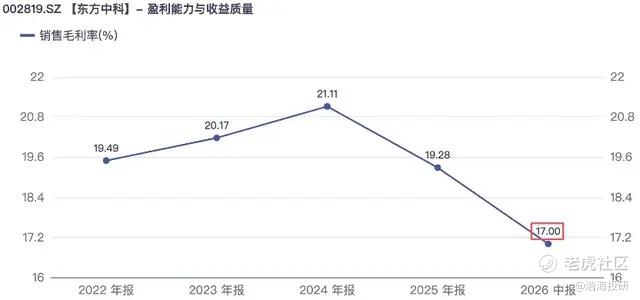
来源:iFind金融数据终端
在利润端,东方中科已连续3年录得经营亏损,平均每年亏损1亿元。在2025年的亏损中,资产减值占利润总额的70.65%,主因是2021年收购的北京万里红未达业绩承诺,导致商誉、应收账款和存货计提减值。即便在2026年上半年无新增商誉减值的情况下,公司依然亏损4287万元,扣非净利润亏损扩大至5835万元。较低的通用测试业务毛利率与偏低的研发投入比重,反映出其核心业务依然偏向传统渠道。
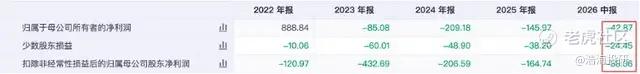
来源:iFind金融数据终端
对比坤恒顺维,2025年实现营业收入2.43亿元,同比增长7.12%,增长主要依靠核心产品线内生增长与HBI模块化组件的增量贡献。净利润同比增长26.32%,扣非净利润同比增长20.19%。但公司的扣非净资产收益率从2022年的8.67%持续下滑至2025年的3.12%,2026年上半年降至0.26%。期间费用率同期由22.43%攀升至57.85%,研发费用占收入的比重从15.83%上升至40.93%。
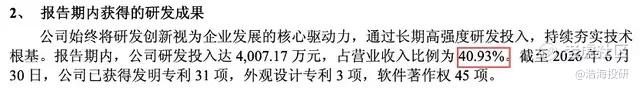
来源:坤恒顺维2026年上半年报告
2026年上半年,因下游电信运营商资本开支周期波动,公司营业收入同比下降4.36%,射频微波信号发生器的快速增长未能完全弥补主线收入下滑,导致净利润同比下降15.41%,扣非净利润同比下滑59.87%,当期营业总成本已超过营业收入,主营业务利润承压明显。
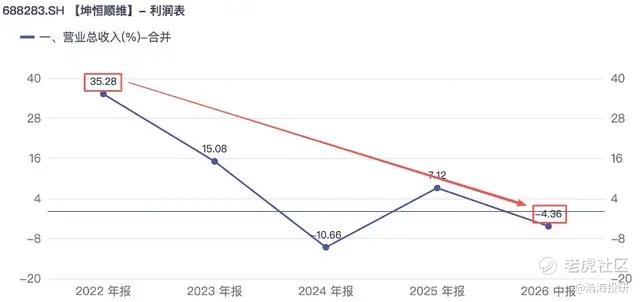
来源:iFind金融数据终端
三、营运资金周转放缓,流动性配置路径各异
东方中科2025年全年的现金流转正为2.07亿元,但更多是昙花一下,主要受到阶段性回款节奏影响。2026年上半年经营性现金流净额为-1.56亿元,同比走弱47.68%,同时公司的应收账款周转天数拉长至139.7天,营业周期达203.84天。
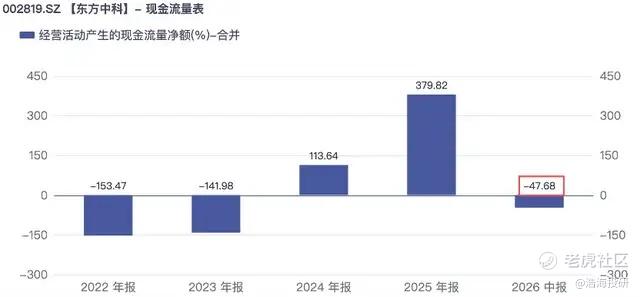
来源:iFind金融数据终端
运营效率下降的背后是资产负债逐渐变沉,2026年上半年东方中科的存货增至4.34亿元,同时资产负债率上升至33.08%,带息债务占全部投入资本比重升至10.84%,现金占总资产比重由2022年的24.73%降至5.54%。不过需要指出的是,公司账面仍有12.23亿元的交易性金融资产(主要为理财产品),占总资产近28%,呈现出依赖短期债务补充经营流动性、大额资金沉淀于理财配置的特征。
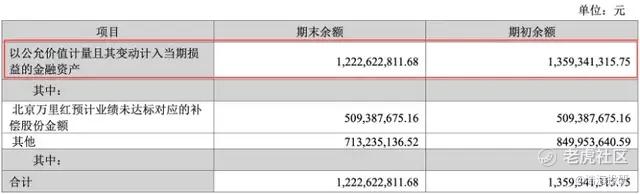
来源:东方中科2026年上半年报告
坤恒顺维的现金流走弱同样较为突出。2025年其经营性现金流净额为5347万元,同比下降52.36%,2026年上半年转为-3249万元,经营性现金流占营收比重降至-33.19%。运营周期方面,2026年上半年应收账款周转天数为320.34天,存货周转天数升至627.4天,营业周期拉长至947.74天。
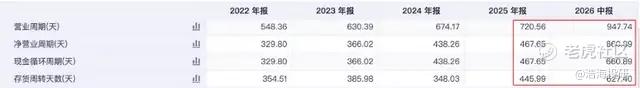
来源:iFind金融数据终端
不过虽然坤恒顺维的营运效率有所放缓,但公司并未收缩研发战线,而是将资源砸向高技术壁垒环节。在已结项的矢量网络分析仪(VNA)项目,应用场景就是AI算力高速互联下的射频器件与收发组件测试,卡位的是海外巨头是德科技交付周期超一年、存在数千台供应缺口的真空地带。与此同时,坤恒顺维还预计总投资1.477亿元,用于研发5G-A通感融合测试系统,锚定低空经济与智慧交通等新兴蓝海。所以说在短期经营阵痛下,逆势维持的高强度研发,一旦实现成果转化与量产突破,将构筑起极具爆发力的国产替代护城河。
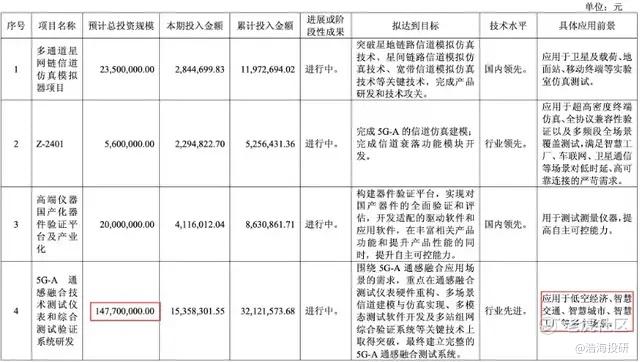
来源:坤恒顺维2026年上半年报告
总的来说,两家公司的财务表现恰好反映了各自的生存状态,东方中科受制于分销代理主业的微薄毛利,和前期并购带来的资产减值包袱,整体盈利质量与抗风险能力相对脆弱。坤恒顺维虽然眼下承受着下游运营商资本开支周期波动,但没有有息负债且账面现金储备充裕,高强度研发投入一旦完成,将给坤恒顺维带来极高的技术护城河,国产替代的市场空间也将随之打开。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
精彩评论