分析师看好算力租赁成为SpaceX下一个收入引擎
向人工智能开发者出租算力,正在迅速成为$SpaceX(SPCX)$ 业务的核心支柱,并且有越来越多分析师认为,这个机会才刚刚开始。
已经有三家券商向客户发出了看多报告,均指出SpaceX的数据中心业务将是未来盈利的主要来源。
SpaceX目前已成为AI公司构建模型所需算力的重要卖家。监管文件显示,Alphabet和Anthropic已承诺向该公司支出数十亿美元。
在截至6月30日的季度中,SpaceX实现了26亿美元的AI收入,使该业务的年化收入运行率约为102亿美元。华尔街预计这一数字还将大幅增长,AI收入到2027年预计将超过670亿美元,到2030年将达到约2750亿美元。虽然AI仍只是SpaceX整体业务的一部分,但其快速增长的速度可能使其在未来几年成为公司最大的收入板块。
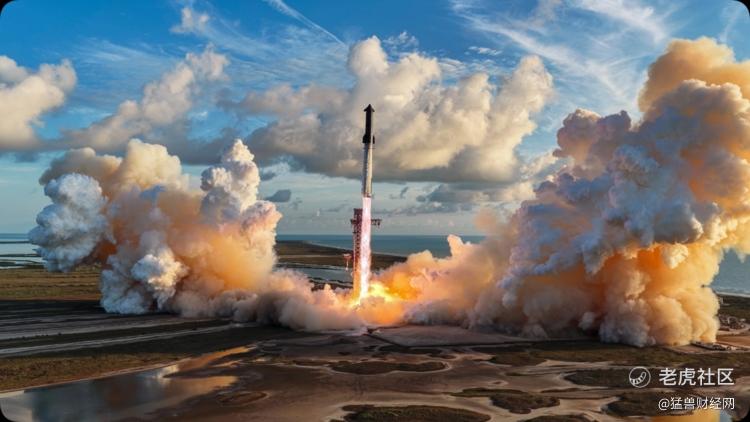
在这些分析师报告发布之际,SpaceX也迎来一个技术里程碑。其星舰火箭在周一早些时候从得克萨斯州星基地发射,首次进入轨道。在第14次试飞中,公司还部署了26颗新的星链V3卫星。
TD Cowen:算力业务将超过星链
以John Blackledge为首的TD Cowen分析师已经给予SpaceX买入评级和200美元的目标价,较周一的收盘价有约37%的上行空间。
他们在报告中称,计算业务是“SpaceX 近期最大的收入驱动力”,理由是AI行业供需严重失衡。该券商预计,SpaceX 2026年约35%的销售额将来自算力销售相关活动。报告称,该业务最早可能在2027年第一季度超过公司的“最大收入来源”星链。
TD Cowen预计,AI算力租赁将在2027年为SpaceX 贡献约60%的收入,2028年达到65%。2026年至2031年营收复合年增长率将达到62%。Blackledge还预计,未来几年SpaceX还计划将算力容量中近一半租给外部公司,其余将支持内部新模型和产品研发,包括AI智能体。
客户名单仍部分保密
SpaceX目前虽然已经披露了五个客户,但仅公开了三个:Anthropic、$谷歌(GOOG)$ 和初创公司Reflection AI。7月披露的第四个客户让一些分析师猜测是美国国防部。
德意志银行预计将有更多交易
德意志银行分析师Edison Yu估计,五个已签约客户合计将使SpaceX的年化收入运行率达到545亿美元,因为SpaceX已经设定了到2026年底实现1000亿美元年度经常性收入的目标。Edison Yu目前给予该股买入评级,目标价235美元。他指出首席执行官埃隆·马斯克最近宣布的产能目标,并表示:“随着更多产能上线,鉴于行业限制,我们预计至少还会有几笔大单落地。”
Evercore关注GPU扩建
Evercore ISI的Kutgun Maral也长期看多该股,他表示下一个催化剂可能在于SpaceX对GPU的需求,而投资者可能忽视了这一点。他重申SpaceX跑赢大盘评级和230美元目标价,较周一收盘价有58%的上行空间。
Maral表示,马斯克在X上的一篇帖子揭示了公司在巨像1号和2号站点的扩张。“SpaceX仍是我们的首选股之一,我们认为投资者应该积极拥抱这一故事,因为埃隆·马斯克在X上详细描述了巨像1号和2号当前及预期GPU的帖子表明,华尔街低估了公司2026年下半年的算力,从而低估了2027年收入和EBITDA,”他说。
根据Maral的说法,帖子显示两个站点共有78万块GPU。马斯克预计年底前至少交付两批,如果运气好则三批,每批22万块GB300芯片。Evercore估计,两批将使容量提升至约2.3吉瓦,三批约2.7吉瓦,远高于2.1吉瓦的市场共识。短期成本是更高的支出,2026年下半年资本支出预估可能大幅上升。作为回报,Maral表示,2027年SpaceX的收入和EBITDA将显著超过华尔街预测,甚至还未计入公司到2027年底达到5至10吉瓦高端的目标。华尔街目前预期为5.9吉瓦。
为什么一些投资者仍在观望
Maral承认,投资逻辑复杂,许多投资者持观望态度。他们希望获得更多证据:星舰的可重复使用性和快速增产、地面计算(包括建设节奏、内部与外部分配以及定价持久性),以及轨道计算和星链移动的可行性。
精彩评论