来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月28日,来自安徽蚌埠的希磁科技通过港交所聆讯,拟在香港主板上市,独家保荐人为中信建投国际。公司曾于2024年与国泰君安签订A股上市辅导,但于2025年7月终止。
公司于2026年6月27日通过备案,拟发行不超过26,890,100股境外上市普通股并在香港联合交易所上市。公司41名股东拟将所持合计115,218,724股境内未上市股份转为境外上市股份,并在香港联合交易所上市流通。
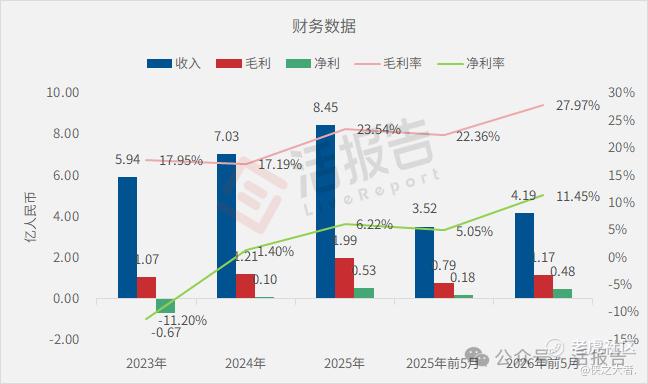
公司是磁性传感器行业IDM公司,2025年收入8.45亿元,净利润0.53亿元,毛利率23.54%;2026年前5月收入4.19亿元,净利润0.48亿元(同比大增169%),毛利率27.97%。
SHEIN、希磁科技、贝斯特新材料通过证监会备案
广发证券退出保荐,「希磁科技」二次递表,2025年前九个月净利翻5倍
希磁科技是磁性传感器行业的IDM公司,拥有广泛的磁传感技术组合,并实现了从芯片设计、晶圆制造到模块设计与制造的垂直整合产业价值链,能够为各行业客户提供一站式磁性传感器解决方案。
公司的业务布局全球,2021年收购欧战略性收购Sensitec,一家拥有逾20年磁性传感器研发及产业化经验的欧洲领先磁性传感器公司。公司在国内以希磁品牌营运,并通过Sensitec品牌服务国际市场。
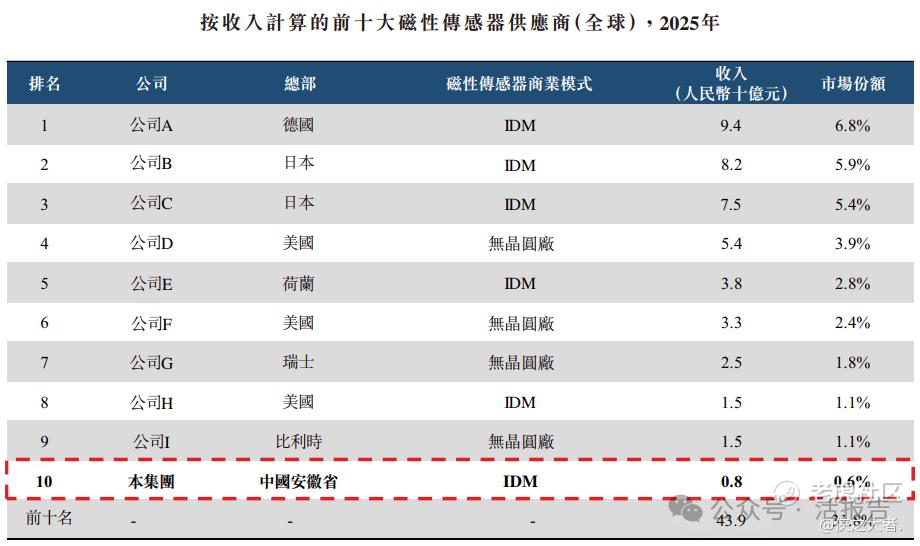
根据弗若斯特沙利文的资料,以2025年收入计,公司在全球所有磁性传感器公司中排名第十,市场份额为0.6%;在全球xMR传感器公司中排名第五,市场份额为1.6%;在全球电流传感器产品公司中排名第四,市场份额为3.3%。
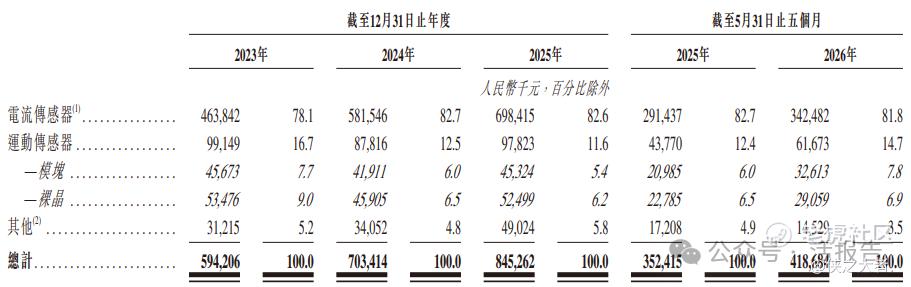
于往绩记录期间,公司的收入主要来自磁性传感器销售,主要包括芯片及模块形式的电流传感器及运动传感器。
财务业绩
截至2025年12月31日止3个年度、2025及2026年前5个月:
-
收入分别约为人民币5.94亿、7.03亿、8.45亿、3.52亿、4.19亿,2026年前5月同比+18.80%;
-
毛利分别约为人民币1.07亿、1.21亿、1.99亿、0.79亿、1.17亿,2026年前5月同比+48.65%;
-
净利分别约为人民币-0.67亿、0.10亿、0.53亿、0.18亿、0.48亿,2026年前5月同比+169.07%;
-
毛利率分别约为17.95%、17.19%、23.54%、22.36%、27.97%;
-
净利率分别约为-11.20%、1.40%、6.22%、5.05%、11.45%。
截至2026年5月31日,公司账上现金约2.17亿元,2025年经营现金流约0.56亿元。
行业概况
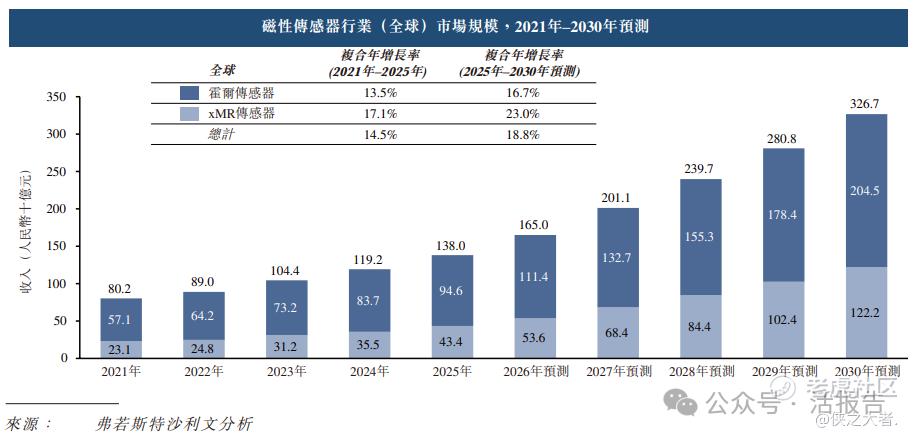
据弗若斯特沙利文(Frost & Sullivan)的资料,按2025年收入计,全球磁性传感器行业规模约为1380亿元人民币,预计到2030年将达到3267亿元人民币,复合年增长率为18.8%。
按2025年磁性传感器收入计,公司在全球磁性传感器公司中排名第十,在全球磁性传感器IDM公司中排名第六。此外,公司在全球xMR传感器公司中排名第五,在全球电流传感器产品公司中排名第四。
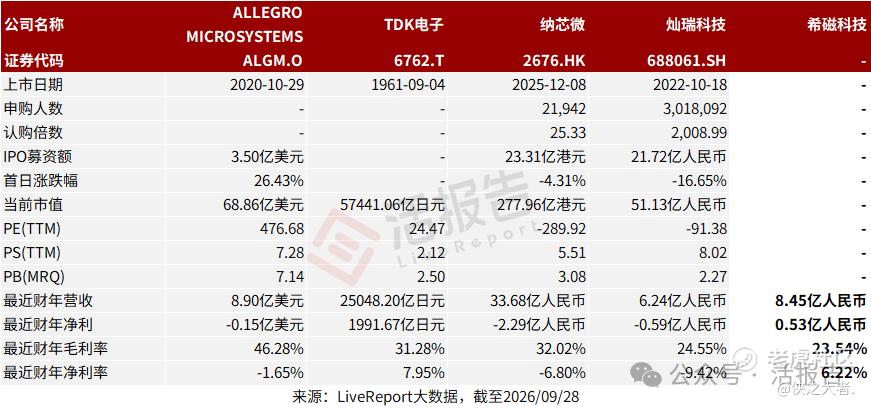
可比公司
同行业IPO可比公司:Allegro MicroSystems(ALGM.O)、TDK电子(6762.T)、纳芯微(2676.HK)、灿瑞科技(688061.SH)
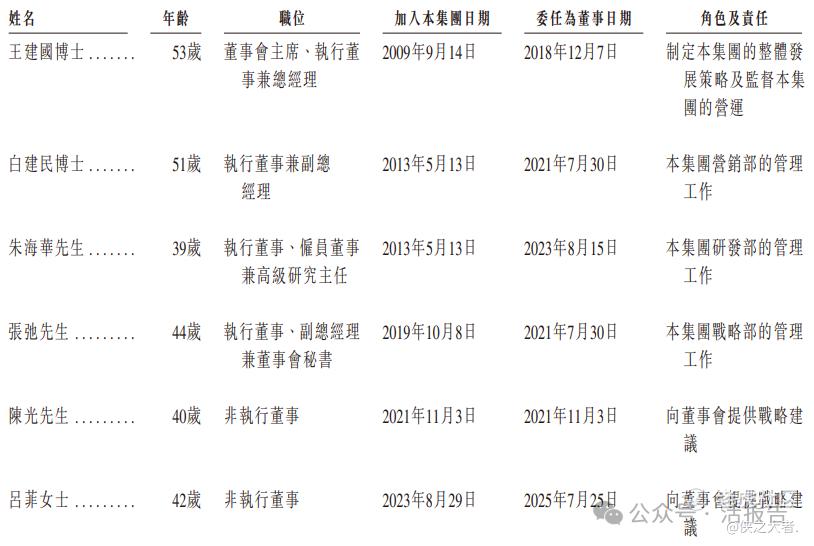
董事高管
董事会目前由九名董事组成,包括四名执行董事、两名非执行董事及三名独立非执行董事。
主要股东
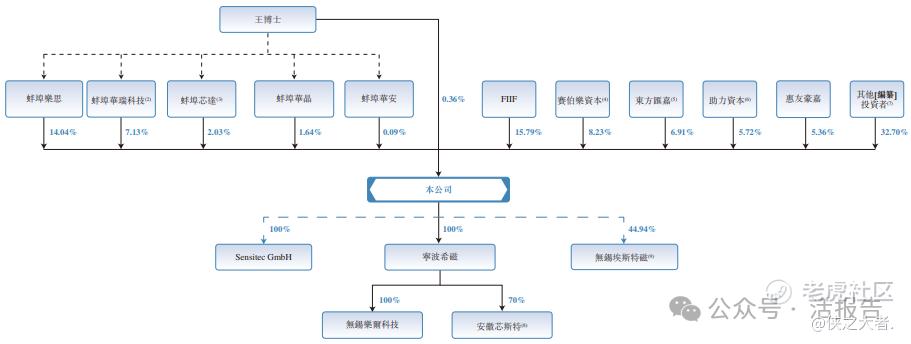
公司香港上市前的股东架构中,王博士及其控制的实体(包括蚌端口乐思、蚌埠华瑞科技、蚌埠华睿、蚌埠芯达、蚌埠华晶及蚌埠华安)构成单一最大股东集团。
-
蚌埠乐思(雇员持股平台):14.04%
-
蚌埠华瑞科技(王建国全资拥有):7.13%
-
蚌埠芯达(王建国为普通合伙人):2.03%
-
蚌埠华晶(雇员持股平台):1.64%
-
蚌埠华安(雇员持股平台):0.09%
-
王建国:0.36%
-
FIIF:15.79%
-
赛伯乐资本:8.23%
-
东方汇嘉:6.91%
-
助力资本:5.72%
-
惠友豪嘉:5.36%
-
其他上市前投资者:32.70%
融资历程
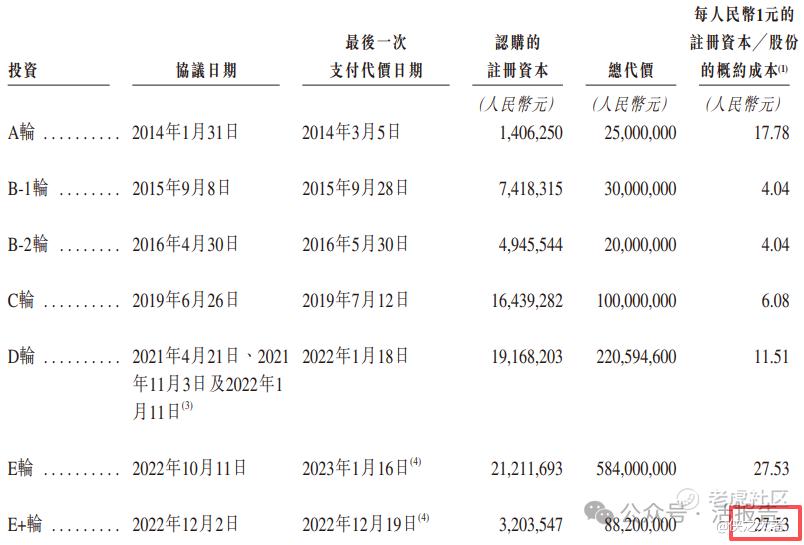
公司上市前经历了多轮融资,在2022年12月的E+轮融资中,每股概约成本为27.53元人民币,对应公司的投后估值约为31.72亿人民币。
中介团队
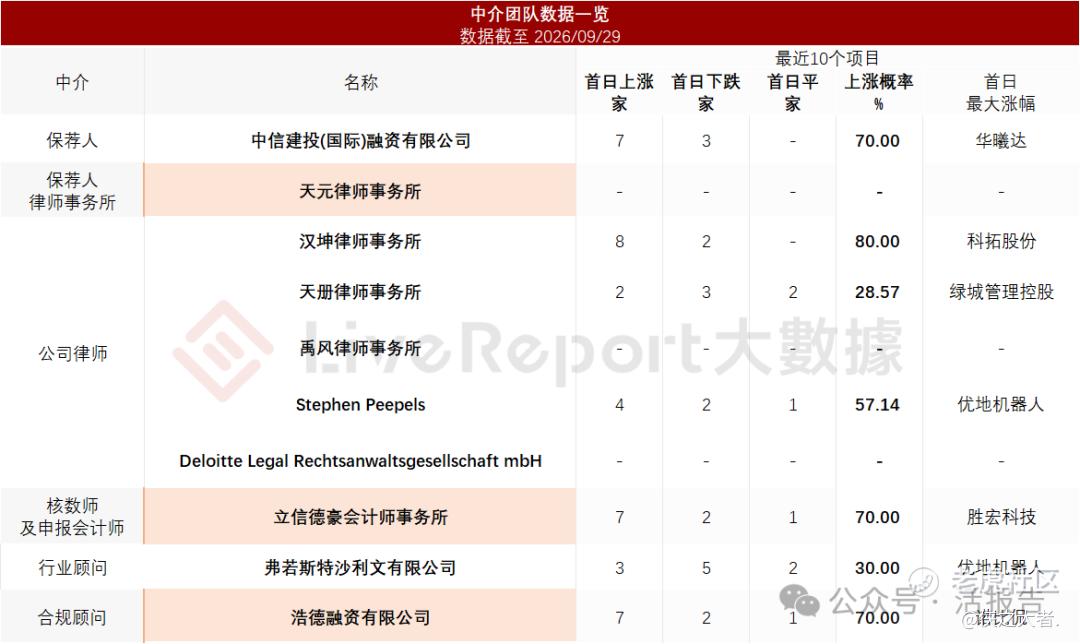
据**大数据统计,希磁科技中介团队共计10家,其中保荐人1家,近10家保荐项目数据表现中规中矩;公司律师共计5家,综合项目数据表现不足。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
精彩评论