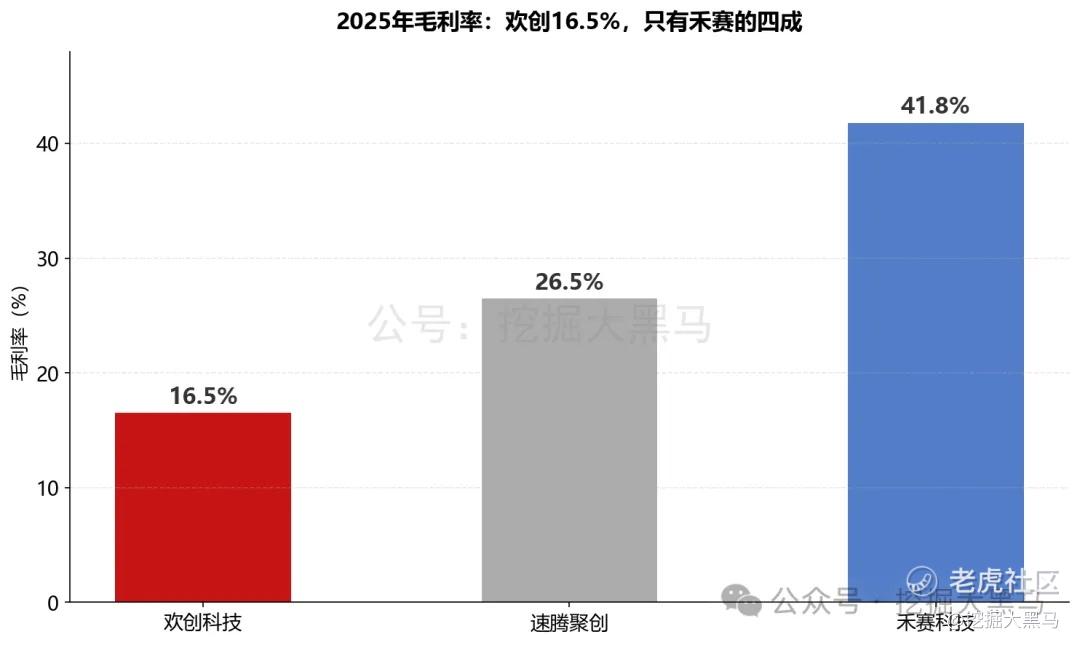
16.5%对41.8%。这两个数字摆在一起,欢创科技(06802.HK) $欢创科技(06802)$ 的成色就清楚大半了。
先给判断:这票我全力申购。
ps:本文发表一天前,同名公号实时更新,公域会延迟一天以上更新
但丑话得说在前头,撇开厨子不谈,它的基本面撑死三星。
★★★ 基本面三星 | 有厨子加成 ★★★★ | 全力申购
那16.5%是什么?
是它2025年的整体毛利率。
横向比一比,速腾聚创同期26.5%,禾赛41.8%(都算激光雷达这条线上的生意)。2023到2025年,欢创的毛利率分别是21.5%、16.3%、16.5%,今年一季度才回到19.2%,还没摸到2023年的水平。
毛利为什么这么薄?
看它的基本盘就懂了。
三角测距激光雷达是欢创的老本行,2025年还占着65.7%的收入,平均售价从2023年的68.6元/件,到2024年51.9元,2025年进一步掉到43.3元,三年跌去近37%。
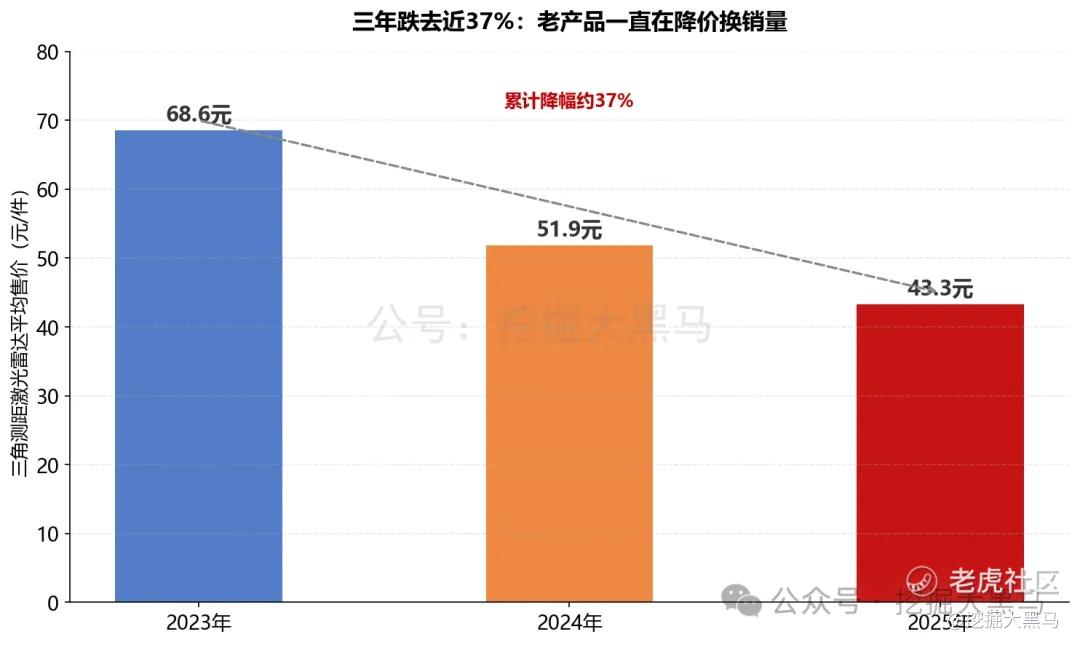
降价没换来利润,只换来了量。
下游整机厂天天压价,2025年8月大疆又带着ROMO杀进扫地机赛道,价格战顺着链条往上传,欢创这种中游零部件商就是两头受挤的角色(量涨了,钱没多赚)。
它按收入算是全球扫地机器人空间感知第一,出货市占率超过50%,可这50%的市占率,换不来一丁点定价权。
再看赚不赚钱。
2025年欢创全年净利润只有220万,净利率0.4%,基本等于白干一场(2023年亏88.3万,2024年亏3137.5万,全靠2026年一季度赚回775.7万翻了身)。
更别提客户结构,2025年前五大客户占了80.4%的收入,扫码机器人这一条线就贡献了99.5%。
大头捏在别人手里,人家一句话,它就得接着上量降价。
不过,账上另一头的问题更大。
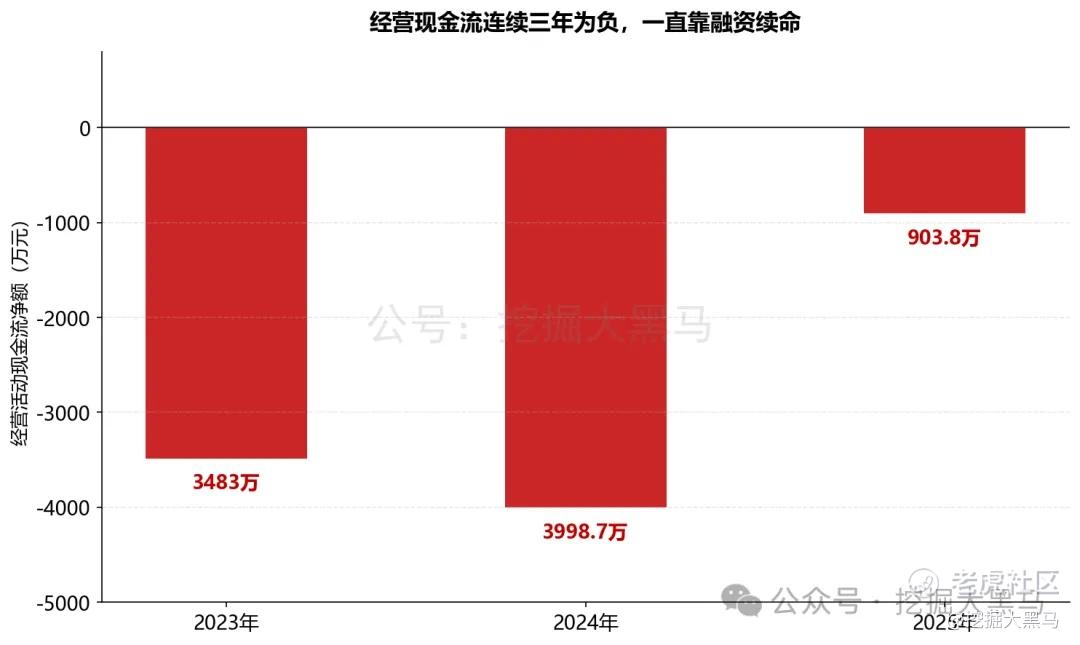
2023到2025年,欢创经营活动现金流净额连续三年为负,分别净流出3483万、3998.7万和903.8万。2025年末,账上现金及现金等价物只剩1200万(另有1.24亿理财);到2026年3月末,现金及等价物2631.4万。
一家年出货上千万台的硬件公司,家底就这点。挺寒酸的。
钱从哪来?
上市之前,靠的是一轮接一轮的融资。
2018年到2025年,它平均一年融一轮,八轮拿了约4.09亿元(种子轮投后估值才4000万,十年涨了75倍)。
估值这边也不便宜。
2025年9月D轮的投后估值约30.4亿人民币,这次发行价58.85港元,市值56.83亿港元,折成人民币约51.7亿,一年时间抬了七成。
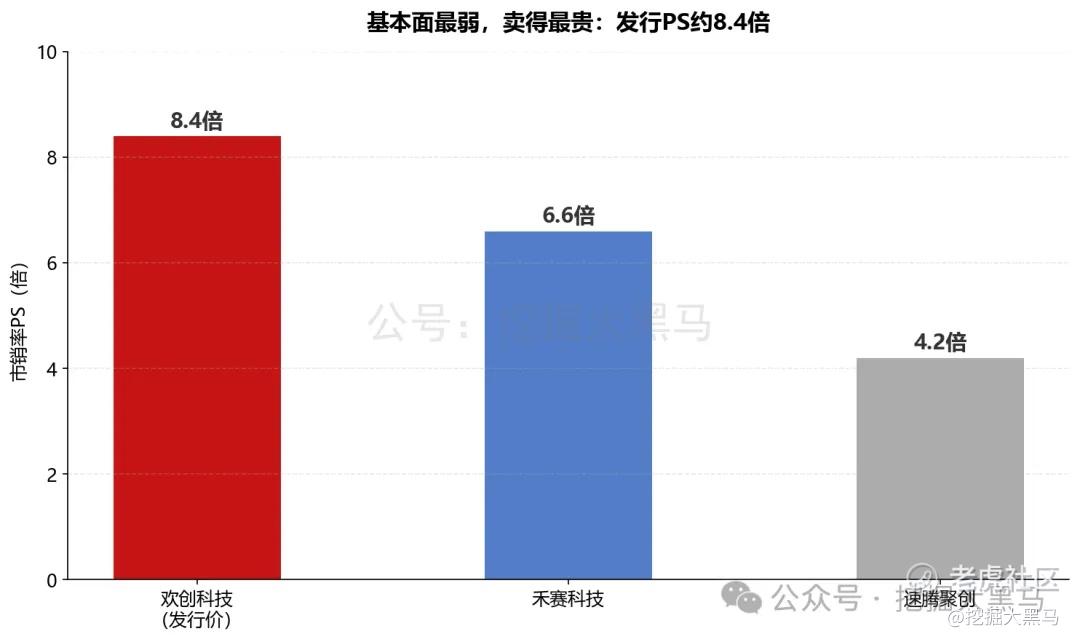
按2025年6.14亿营收算,发行PS约8.4倍;禾赛按2025年营收算大概6.6倍,速腾聚创只有4倍出头。
基本面最弱的一家,反而卖得最贵,这账怎么算都不太顺。
但是,据我们内部得知,欢创有厨子,厨子的概率高达四星级别,跟当初的优地机器人出庄概率一个级别,因此,我们最终梭哈认购!
三星的底子,配上四星的厨子,那三星的窟窿就让厨子来补,优地当初也是这么走出来的。
以上内容仅为个人分析,不构成投资建议,股市有风险,入市需谨慎。
精彩评论