说实话,看到「直驱第一股」这五个字,我是有点心动的。
可把招股书翻完,心就凉了半截。本末科技(06731.HK) $本末科技(06731)$ 这票,我最后给的判断:不碰!
1、先说质地。
这家公司干的是机器人直驱动力模组,就是把传统减速器那套直接扔了,让电机直连输出扭矩。技术确实新鲜,李泽湘孵化的背景也够硬。
ps:本文发表一天前,同名公号实时更新,公域会延迟一天以上更新
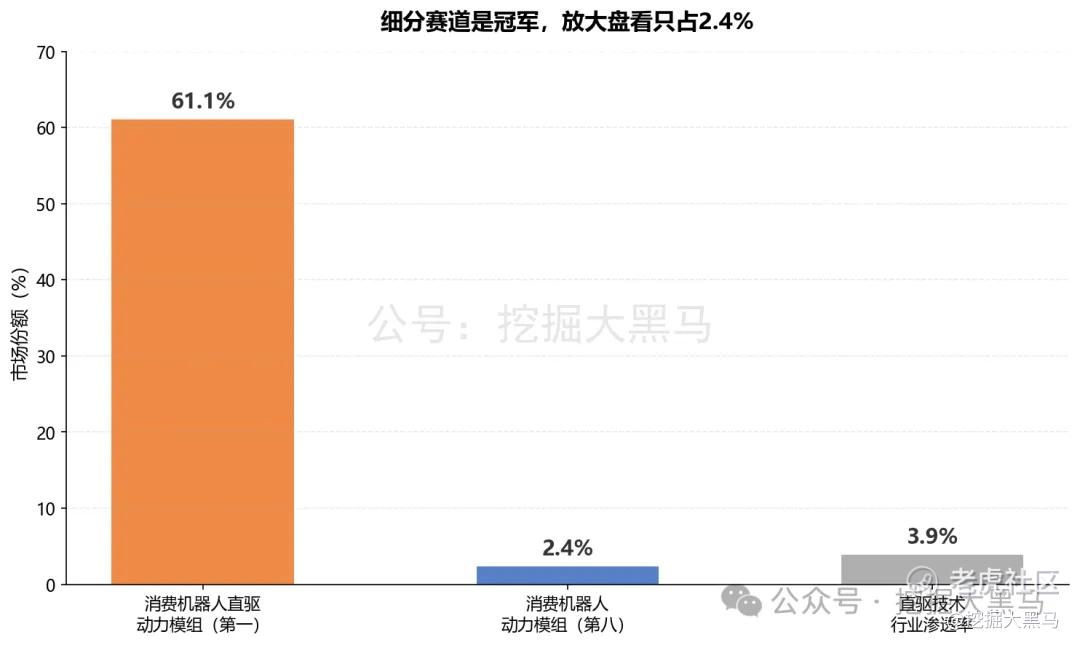
按弗若斯特沙利文的数据,2025年它在消费机器人直驱动力模组这个细分里排第一,市占率61.1%。
听着是不是挺猛?
可你把它放回大盘再看看。
整个消费机器人动力模组行业里,本末只排第八,份额2.4%。直驱技术在整个行业的渗透率,也就3.9%。
说白了,它是条窄到不能再窄的赛道里的冠军,这冠军的含金量,得打个问号。
2、再看盈利,更难受。
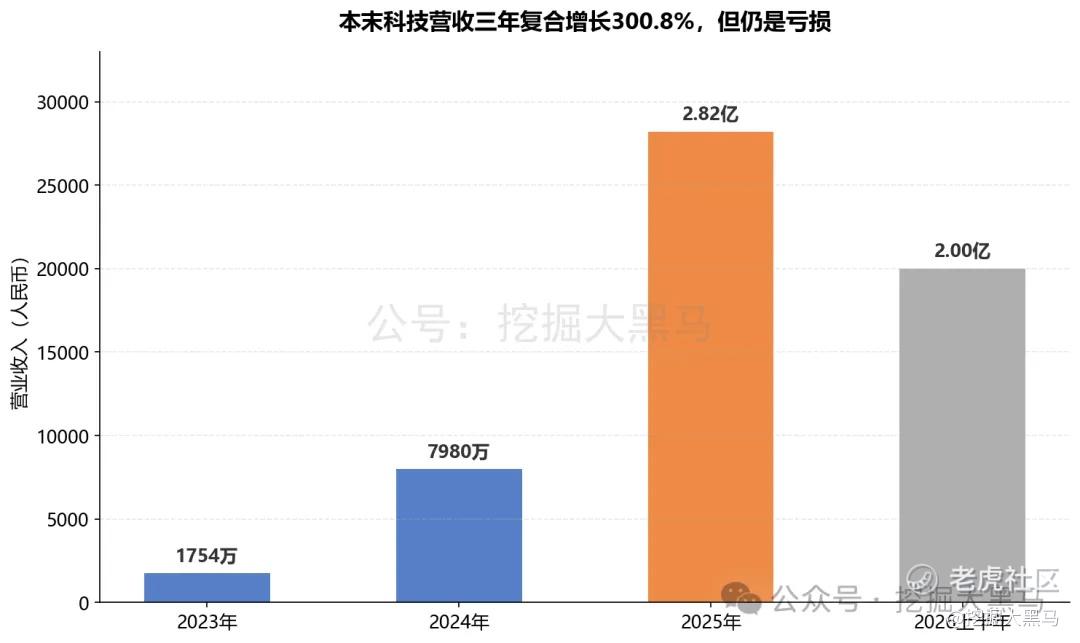
营收涨得是真快,2023年1754万,2025年就冲到2.82亿,三年复合增速300%。2026上半年接着干到2亿,同比涨39.7%。
可就是不赚钱。
账面2025年亏8.81亿,这里面7.7亿是赎回负债公允价值变动,属于非现金的账。
剔掉这些壳,经调整净亏损2025年还有4325万,上半年再亏2750万。
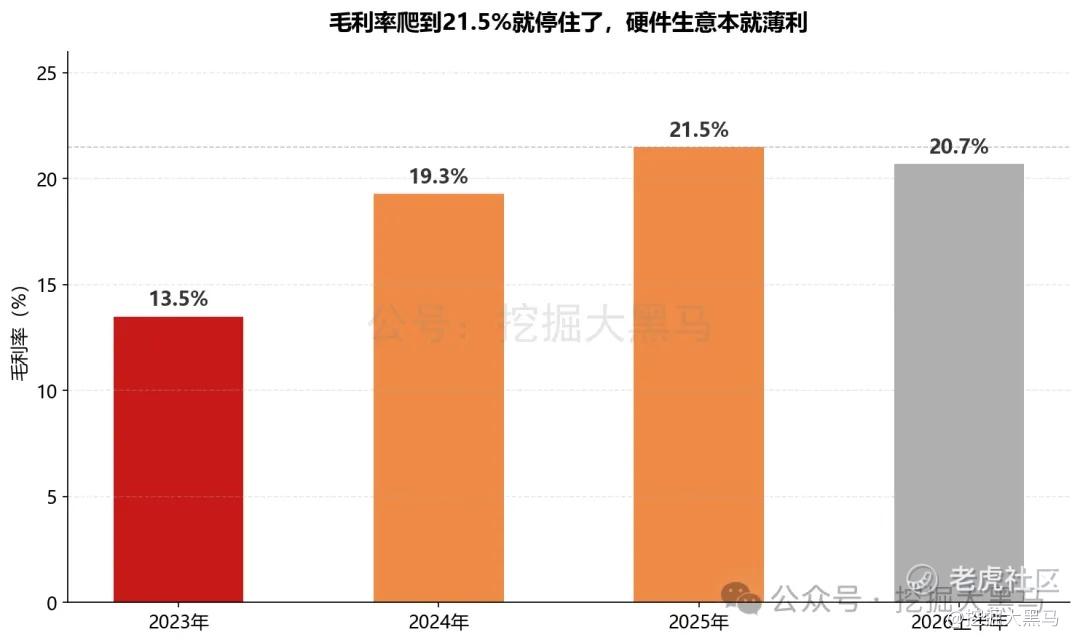
毛利率从13.5%爬到21.5%,一个卖29块钱模组的主,20%出头的毛利,本来就薄。再叠上客户集中度,前五大客户占了85.7%的收入,最大一家单干了42.8%,这买卖的命脉,捏在别人手里。
现金流这块也是常年外流,2023到2025年经营现金流分别净流出5296万、6669万、6956万,上半年又流出6480万。
更要命的是赎回负债,截至2026年6月底滚到了17.39亿,同期现金及现金等价物才2.93亿,负债规模差不多是现金的六倍。
所以上市对它来说,是必答题,不是选择题。
3、定价偏高。
发行价21.6港元,市值干到79.8亿,可它2025年全年营收才2.82亿,还亏着钱。80亿市值配不到3亿营收,你算算这账,贵不贵?
基石香港科创、屹唐盛海锁了43.55%,看着是诚意。但辉LI第一轮孖展就录了1.6亿,同期招股的欢创2.2亿、罗博特科3.8亿、景旺4.5亿,本末是最冷的那一档。
市场用脚投的票,还不够明显吗?
第三点最要命,机器人新股这波,没厨子的全破发了。
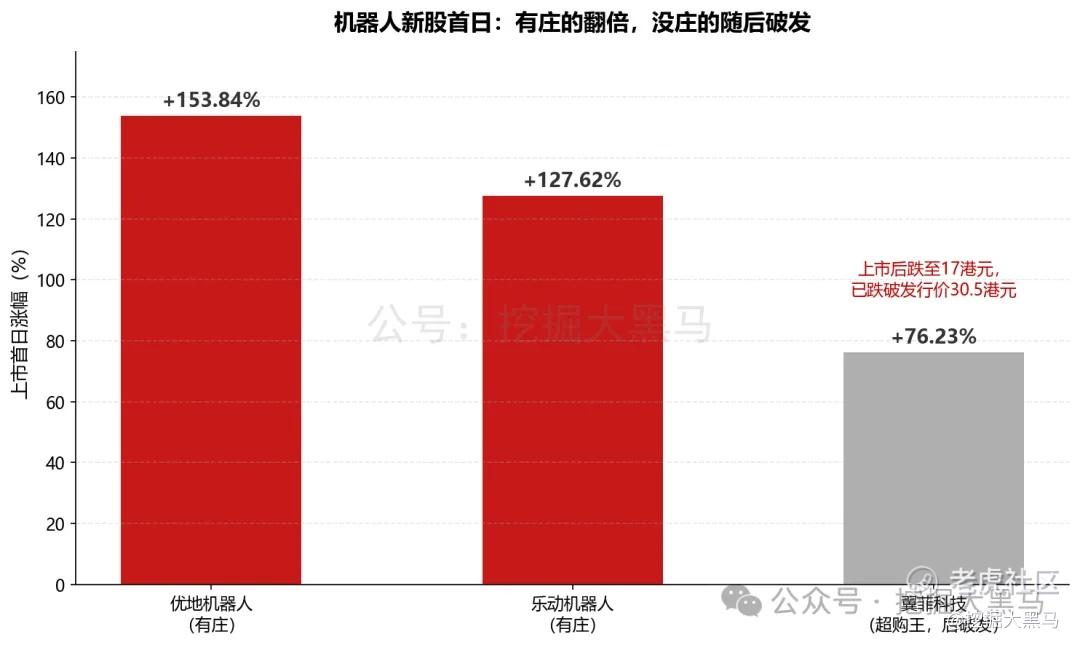
你把今年上市的拉出来数一数,优地机器人暗盘涨106%、首日涨153%;乐动机器人公开认购6707倍、首日涨127%。
这两只为什么能顶住?
因为背后有厨子!
优地有商汤、58当基石,乐动有人撑盘。
没厨子的呢?
翼菲科技,港股的「超购王」,公开认购1.48万倍,结果上市后一路阴跌,最低砸到17港元,早就跌破30.5港元的发行价。
本末呢?我看不出它有优地、乐动那种显眼的厨子。孖展冷成这样,大概率是要走翼菲那条老路。
所以结论很干脆:质地薄、定价高、还没厨子,三重不利叠一块,赢面的概率真不算大。
为了稳妥,这票我放弃申购。
以上内容仅为个人分析,不构成投资建议,股市有风险,入市需谨慎。
精彩评论