硅光设备全球第一的名头很硬,英伟达、台积电都在客户名单上,可它到底还是半个光伏公司,上半年就赚了655万,有点看不下去。
先把它的底看明白。
ps:本文发表一天前,同名公号实时更新,公域会延迟一天以上更新
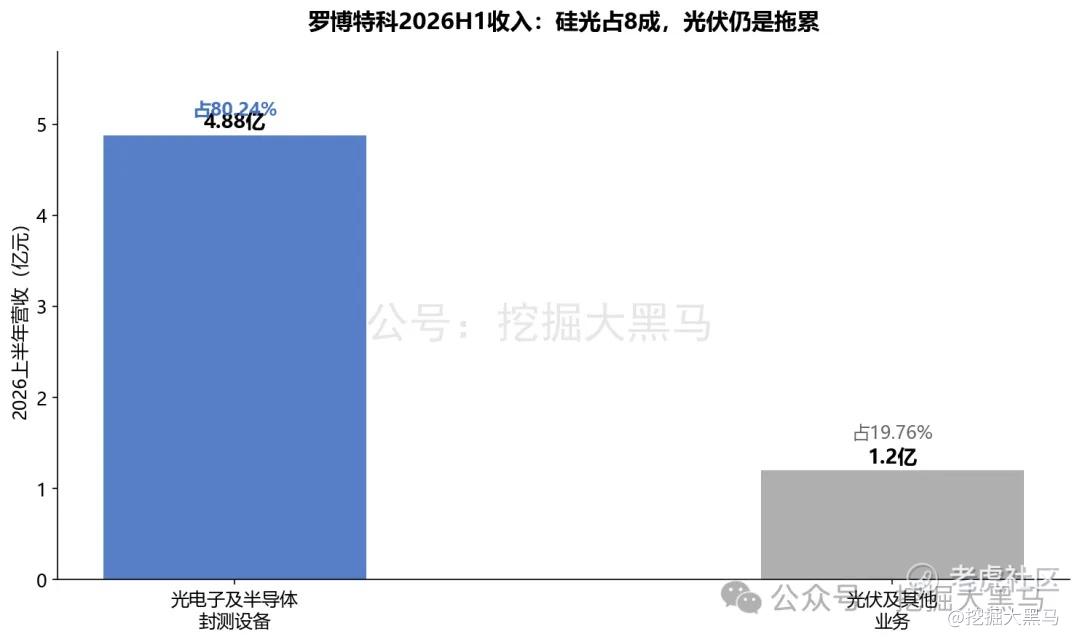
罗博特科 $罗博特科(03757)$ 干两块生意,一块是光伏制造设备,一块是硅光组装测试设备。
前一块是它发家的老本行,现在成了拖累项;后一块是它花了近十个亿跨国并购换来的新身份,也是它真正值钱的地方。
硅光这块,是真硬。
按灼识咨询的数据,2025年罗博特科在硅光智能制造设备领域全球第一,份额20.5%。CPO耦合测试、800G、1.6T、OCS这些当下最热的概念,它一个不落。
客户名单拉出来能晃眼,Intel、博通、英伟达、台积电、Ciena、Lumentum,全是硅光下游的顶级选手。
概念这么纯,可是业绩却虚得厉害。
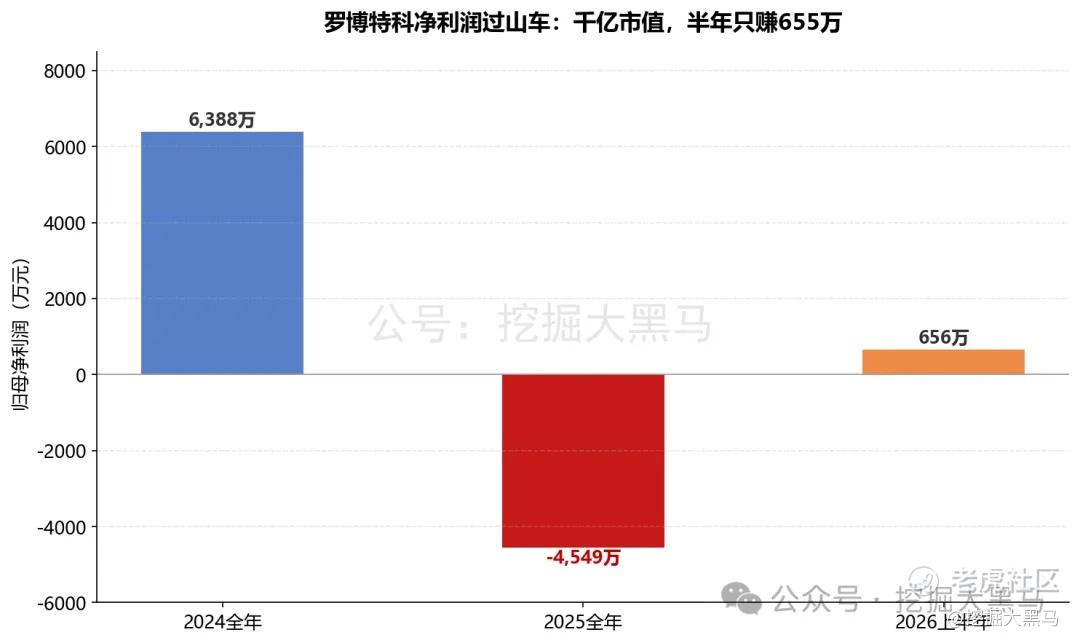
2024年它还赚了6388万,2025年直接亏掉4548万,2026上半年拼了命也才赚回655万。
655万是什么概念?
它A股现在市值1015亿,动态市盈率7742倍。一家千亿市值的公司,半年利润不够在深圳买一套像样的房。
问题就出在光伏上。
你把它当纯硅光设备厂看,那估值能上天,英伟达、台积电的供应商,凭什么不贵?可它偏偏背着光伏这个拖油瓶。
光伏行业现在什么光景,兄弟们心里有数,产能过剩、价格战打到流血。
这半个光伏的身子,直接把它的想象空间压下去一大截。
而拖累项最直接的体现,就是折价率。
纯硅光的厂子,折价率能收窄得很狠,拿芯碁微装当标尺,人家H股折价才29%。
罗博特科呢?截止我写文章的这一刻,折价率38.5%,差了近10个点。
为什么?
就因为市场拿它当半个光伏公司看,不敢给足硅光的溢价。
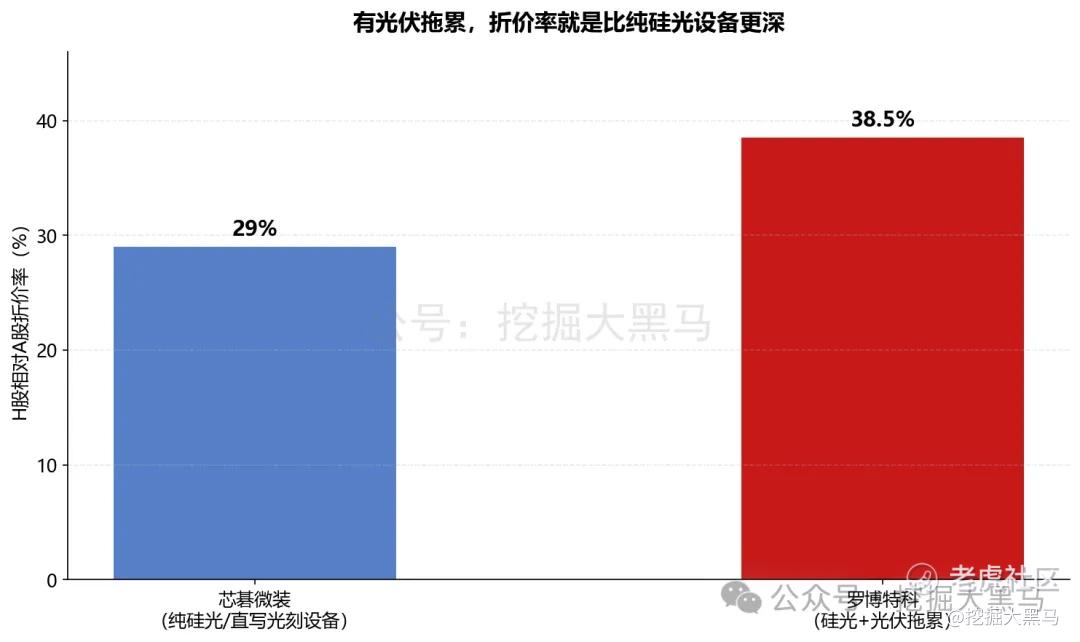
38.5%的折价率,看着是挺香,比芯碁微装便宜近一成。可这便宜不好捡。
参考它自己,有光伏包袱在,折价率大概率就在四十上下晃,既不会像纯硅光那样收窄,也很难再有大幅下探。
说白了,这就是个小涨小跌型,吃不到大肉,也亏不了大钱。
基石倒是够硬,淡马锡、易方达、常春藤、剑桥科技,14家凑了18.23亿港元,可机构锁半年,跟散户打新赌首日根本不是一回事。
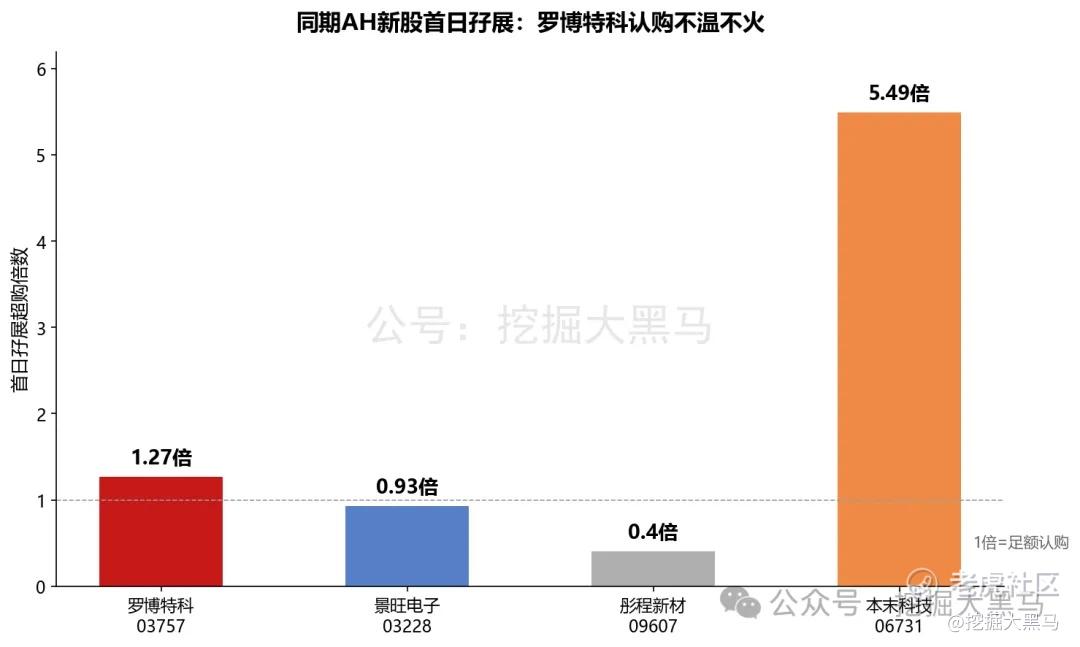
再叠上最近AH新股接连破发的大环境,星环、江波龙都走得难看,供给扎堆、情绪涣散。
这种时候去接一只千亿市值、半年655万利润的妖股,图什么?
所以结论还是那句:罗博特科,三星半新股,初步放弃。
硅光的故事我认,公司全球第一的底子也是真的,但打新赌的是上市几天的赔率,不是三年后的兑现。
半个光伏的身子,38.5%折价也补不回来。
以上内容仅为个人分析,不构成投资建议,股市有风险,入市需谨慎。
精彩评论