直接说结论:景旺电子(03228.HK) $景旺电子(03228)$ ,三星半新股,我放弃。
汽车PCB全球第一的名头够响,CPE、中际旭创这批基石也够硬,可毛利率一路掉,加上AH新股接连破发,我实在下不去手。
ps:本文发表一天前,同名公号实时更新,公域会延迟一天以上更新
1993年深圳起家,干PCB三十年,汽车电子PCB全球10.6%份额排第一,特斯拉、小鹏、理想都在客户名单。A股市值1061亿,这次H股募资净额49.61亿,9月29日挂牌。
问题出在"汽车电子"。
汽车板技术等级远不如AI服务器高多层板,毛利天生低。
景旺也碰AI,但高端占比太小,注定毛利比胜宏、广合低一大截。
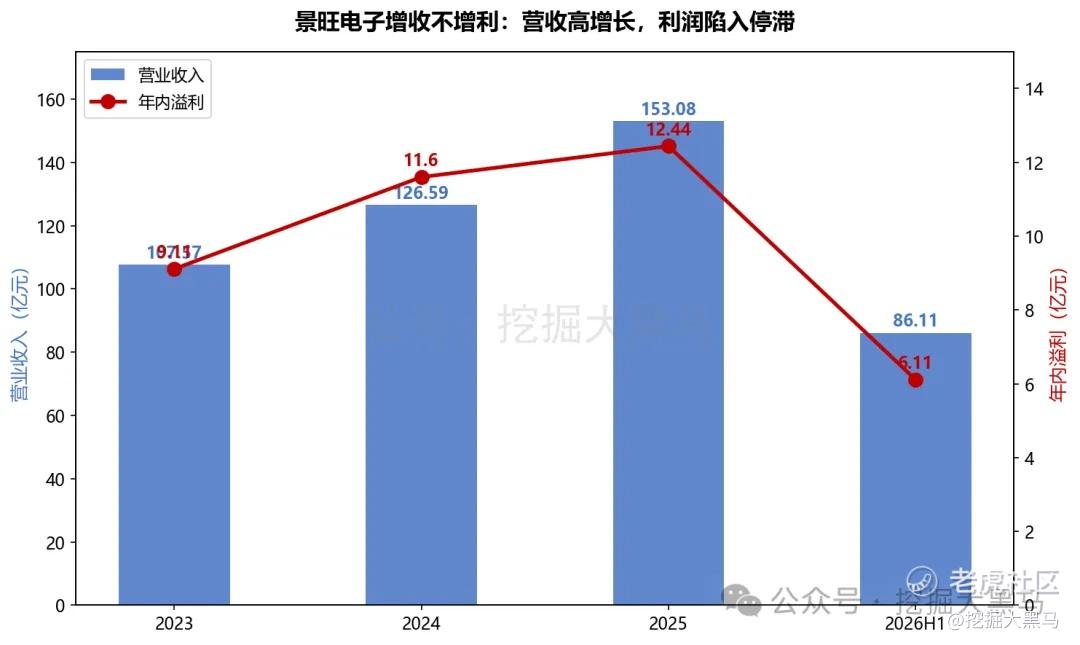
同时财务上增收不增利:
营收2025年153.08亿,2026上半年86.11亿涨21.37%;但上半年归母净利6.02亿,同比下滑6.52%。
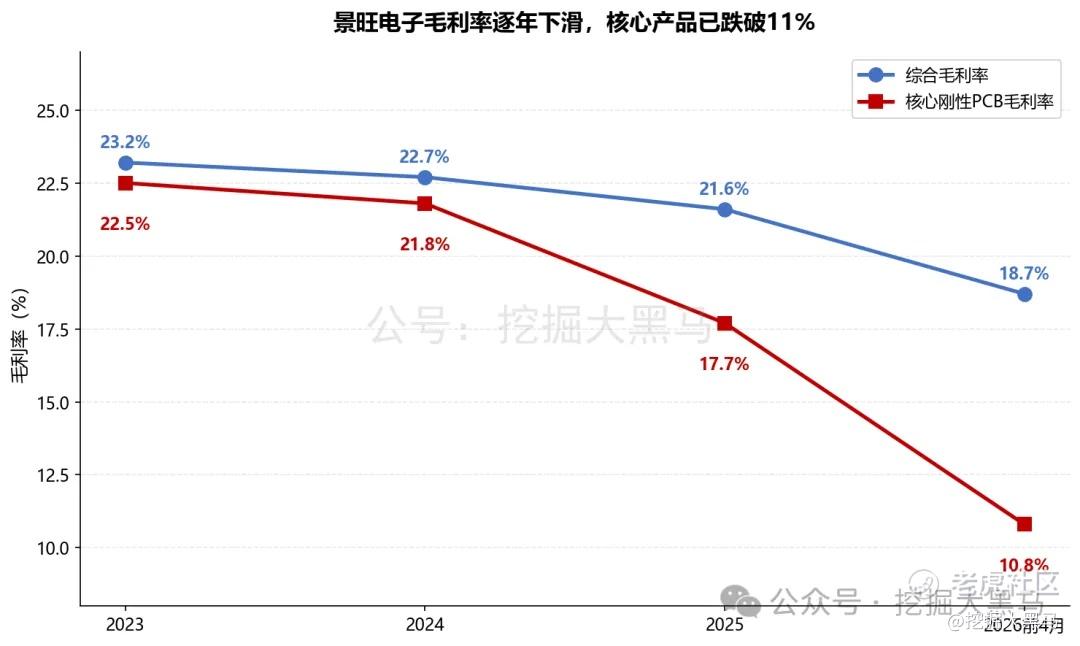
根子在毛利率。
综合毛利率从23.2%跌到18.7%,核心刚性板RPCB从22.5%崩到10.8%。
同是PCB,胜宏净利率超24%,景旺只剩5.9%。
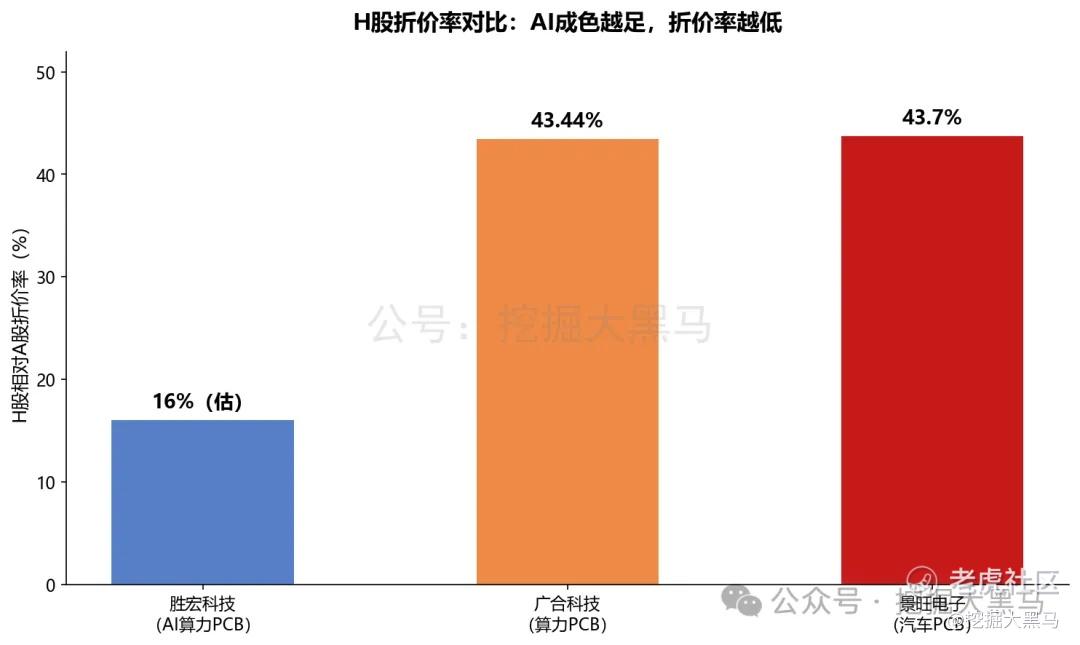
这决定折价率:胜宏纯AI算力PCB,折价23.5%;广合43.44%;景旺AI故事弱,压到43.7%。
参考广合,我预计景旺电子折价率42%到50%,小涨小跌型。
基石24.31亿占发行47.69%,CPE、中际旭创都在;
星环、江波龙接连破发,情绪涣散。
结论干脆:三星半,初步放弃。
真要手痒,现金打一手别上孖展;
就我个人,这个便宜不捡了。
以上内容仅为个人分析,不构成投资建议,股市有风险,入市需谨慎。
精彩评论