香港,这座拥有750万人口的国际都市,正在经历一场深刻的人口结构变迁。随之而来的,是一个被大多数人忽视却规模惊人的市场——非侵入性痛症管理。 $御康诺国际健康有限公司(临时代码)(91537)$
根据独立市场研究机构益普索(Ipsos)报告及御康诺招股书披露数据,香港20岁及以上患有慢性肌肉骨骼疼痛的人数,已从2020年的约235万人上升至2025年的约287万人,预计到2030年将达到约335万人。这意味着,每两个香港成年人中,就有一人正在忍受某种形式的慢性疼痛。
而在公营医疗体系承压的背景下,这个数字正在催生一个高速增长的私营赛道。
综合 | 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

81周的等待:公营缺口如何催生私营蓝海
在香港,看公立医院专科门诊需要等多久?
根据医院管理局官方统计数据显示,90%的病人都要在81周(超过一年半)以内才能看上专科,等候名单里最长的那部分病人,等待就诊的时间甚至超过一年半。
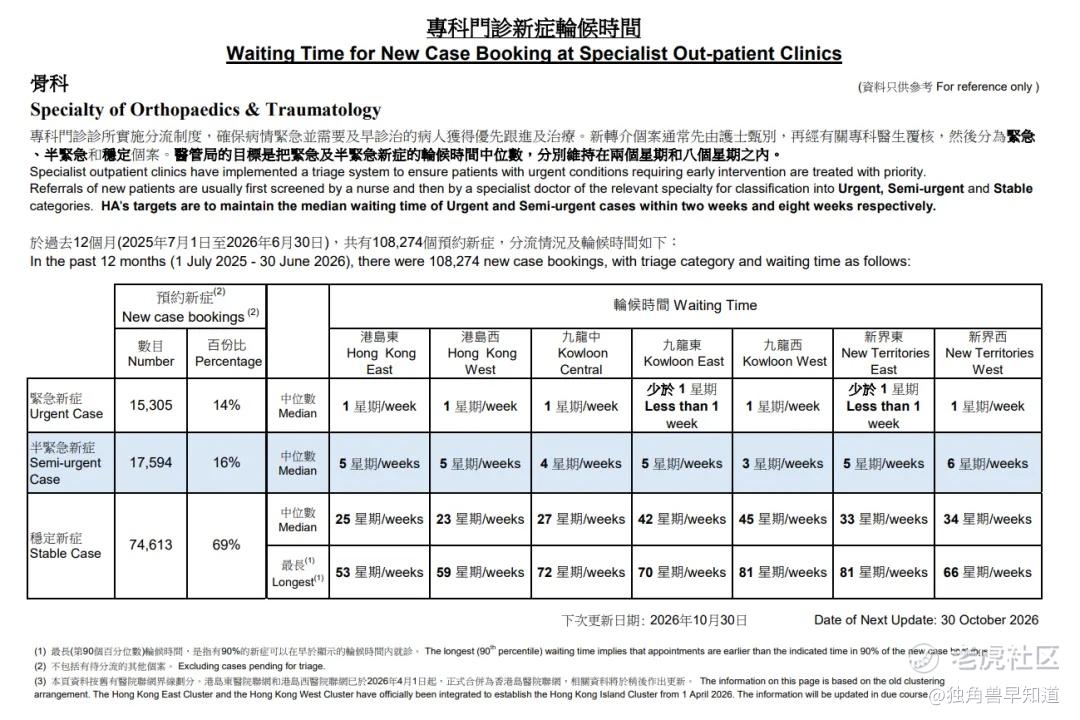
这个令人咋舌的数字,为私营痛症管理机构创造了巨大的市场空间。大量中、高收入患者不愿在疼痛中等待一年半,转而选择自费寻求非手术、非药物的疼痛缓解方案。痛症管理因此具备了鲜明的“抗周期、高复发、需长期追踪”的刚性消费属性,它更像是一种长期的健康管理服务,而非一次性的短期消费。
在这片蓝海中,御康诺国际健康有限公司(旗下品牌“机能再生”)已悄然占据一席之地。
根据招股书,御康诺在香港私营痛症管理市场的占有率约为3.8%,在整体痛症管理市场占有约2.7%。这个数字看似不大,但考虑到香港痛症管理市场的高度分散,这一份额已足以让其跻身头部阵营。
御康诺的核心壁垒,在铜锣湾、尖沙咀和沙田的三家旗舰中心里,单店面积约18,000平方呎,选址均位于核心商业区。高昂的租金门槛、庞大的空间需求,天然将大多数小型竞争者挡在门外。物理空间的优势,转化为难以复制的地理通达性壁垒。
一支200人专业团队的“前置投资”
在人力密集型的医疗服务行业,人才既是成本,也是最核心的资产。
御康诺的财报清晰地呈现了这种“前置性投资”的逻辑。集团员工成本从2024财年的约1.33亿港元升至2025财年的约1.71亿港元,到2026财年进一步扩展至约2.00亿港元。两年间,人力支出增长超过50%。
这笔钱花在了哪里?答案是:一支由注册中医师、物理治疗师(高级机能强化顾问)及营养师组成的多学科协同团队,为御康诺自主研发的“RDS+”疗法提供专业支撑。这支团队并非简单的“按摩师”,而是经过系统培训的专业人才梯队。
前置性的团队储备虽然改变了成本结构,阶段性对利润形成压力,但也迅速转化为交付产能。2025财年至2026财年,集团总收益从约3.12亿港元增至3.67亿港元,增幅17.8%;年度溢利亦于2026财年回升至约3,778万港元。规模效益正在逐步释放。
预付制与“没收收入”:中、高客单价驱动的现金流机器
要理解御康诺的商业模式,必须先理解两个关键词:预付套餐和没收收入。
御康诺的客户通常以预付形式购买疗程套餐。按照香港财务报告准则,客户购买时产生的合约负债,随疗程逐步兑换转化为收入。而对于超出有效期限仍未兑换的剩余课时,则依据“香港财务报告准则(HKFRS)”确认为“没收收入”,2026财年,这笔收入占总收益的约15.8%。
这个比例意味着,公司每赚100港元收入,就有近16港元来自客户购买后未使用的过期套餐。预付制锁定了客户未来的消费,这种机制在香港中、高端保健与康复行业属于标准合规安排,但也从侧面印证了其商业模式的独特之处。
从客户数据看,御康诺实际服务的客户总人数由2025财年的10,000人增至2026财年的11,200人,客群规模持续扩张。而中、高客单价的定价策略,使得客群对系统性疗程的认可度极高。
在预付机制的保障下,御康诺的现金造血能力稳步提升。经营活动产生的现金净额从2024财年的约7,414万港元,增长至2025财年的8,580万港元,并在2026财年进一步攀升至约1.17亿港元。截至2026年3月31日,公司现金及现金等价物达9,659万港元,为日常运营和设备升级提供了充足的安全边际。
上市前的“财务大扫除”:1.24亿分红抵销关联往来
在企业筹备公开发行的过程中,历史关联往来款项的处理,往往是联交所审核的重点。
御康诺在招股书中披露了一个关键动作:公司在重组期间宣派约1.24亿港元股息,用以部分抵销控股股东应付的款项。
这笔操作有何深意?简单来说,是以历年积累的未分配利润进行账面互抵,并未造成集团实际营运资金的对外流失。通过这种IPO重组阶段的账面清理,公司在挂牌前彻底消除了非贸易性质的股东结余,确保上市主体的资产负债表具备完全的独立性与透明度。
该处理是港交所对拟上市主体财务独立性的常规审核要求,全面符合现代上市公司对少数股东利益保护的治理标准,也为公司在资本市场上的首次亮相扫清了历史遗留的合规障碍。
从公营医疗的81周轮候,到私营机构的3.8%市占率;从200人专业团队的前置投资,到1.17亿港元的经营现金流;从预付制的合约负债,到1.24亿分红的合规重组,御康诺的上市故事,折射出香港私营医疗健康服务机构的典型生存法则。
对于正在经历人口结构变迁的香港,痛症管理是一条长坡厚雪的赛道。但能否在这条赛道上跑出规模化、可持续的商业模式,仍取决于两个关键命题:专业人才梯队能否持续扩容、以及中、高客单价策略在竞争加剧时能否守住市场份额。
对于御康诺而言,递表港交所只是资本化的起点,真正的考验在于上市之后。
精彩评论