9月17日,超聚变数字技术股份有限公司更新了创业板IPO招股书。这家脱胎于**x86服务器业务、由河南国资接盘的算力巨头,拟募资80亿元,成为年内创业板受理的规模最大IPO项目。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

2021年,受国际风波影响,**决定将x86服务器业务整体剥离。在苏州、深圳、郑州、西安等地相继注册“超聚变”系公司后,郑州最终脱颖而出,x86服务器业务被整体剥离至位于郑州的超聚变公司,**于同年11月完全退出持股,河南超聚能科技成为控股股东。
这场剥离并非简单的品牌转让。原**服务器亚太业务负责人刘宏云出任总经理,核心研发人员留存率超过90%,整建制迁出。COO张小华曾任**FusionServer领域总裁,CFO毛智曾任香港**CFO,核心团队带有浓厚的“**基因”。
河南国资不仅出钱还出力。超聚变落户郑州后,仅用时55天首台服务器便正式下线并量产,被业界称为“河南速度”。
如今,超聚变的实际控制人为河南省国资委,控股股东河南超聚能科技持股31.38%。股东阵容中还有中移资本(中国移动)、电信投资、国调基金二期、人保资本、申万创新投资等国资力量,共计53名股东。 $中国移动(00941)$ $中国移动(600941)$
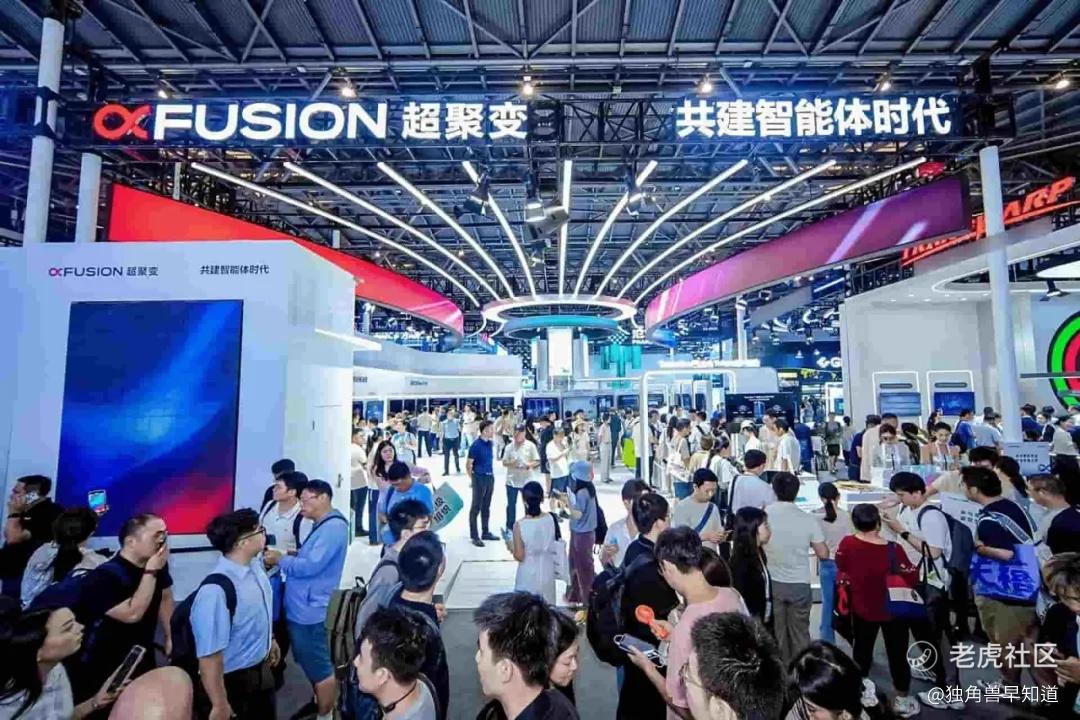
超聚变的业绩增长令人瞩目。2023年至2025年,公司营业收入分别为250.92亿元、442.67亿元和582.46亿元,三年复合增长率达52.36%。
进入2026年,增长进一步提速。2026年上半年,公司实现营业收入372.86亿元,同比增长20.78%;净利润21.08亿元,较2025年全年实现翻倍。
从利润表拆解来看,2026年上半年营业利润达24.63亿元,上年同期为11.38亿元,同比翻倍有余。利润总额24.63亿元,所得税费用3.55亿元,最终净利润21.08亿元。扣非净利润21.44亿元,扣非净利率约5.75%。
从更长的时间维度看,公司净利润从2023年的5.07亿元增至2024年的7.22亿元,再增至2025年的10.30亿元,三年累计增长超过一倍。加权平均净资产收益率从2023年的6.54%提升至2025年的10.25%,2026年上半年进一步升至13.52%,股东回报水平持续改善。基本每股收益从2023年的0.63元增至2025年的1.28元,2026年上半年达2.39元。
费用控制方面,2026年上半年销售费用9.50亿元,管理费用5.82亿元,研发费用12.56亿元,财务费用为-464.82万元,利息收入覆盖了利息支出。研发费用较上年同期的增幅明显,公司持续加大在算力基础设施和AI领域的技术投入。
然而,利润端的隐忧同样醒目。主营业务毛利率从2023年的14.27%降至2024年的10.04%,2025年进一步下滑至8.58%,三年间近乎腰斩。2026年上半年营业成本314.95亿元,对应营收372.86亿元,毛利率约15.5%,较2025年全年水平有所回升,但整体仍处于低位。
公司解释称,毛利率下滑的核心原因是积极发展互联网客户业务,该类客户采购量大、价格敏感、议价能力强,对其销售毛利率较其他客户低,而互联网客户收入比例逐年上升。
经营现金流方面,2023年至2025年公司经营活动净现金流分别为-65.68亿元、-25.26亿元和-0.46亿元,连续三年为负,但净流出规模逐年大幅收窄。2026年上半年经营活动现金流净额为-15.68亿元,较上年同期的-7.86亿元有所扩大,主要受存货规模较大影响。在营收高速扩张的阶段,公司需要用大量自有资金支撑备货和运营。
资产负债率方面,2023年至2025年分别为71.87%、77.87%和67.06%,2026年上半年回升至76.97%,处于较高水平。截至2026年6月末,公司资产总额达723.13亿元,归母权益166.54亿元。信用减值损失和资产减值损失合计约-5.65亿元,对利润形成一定侵蚀。
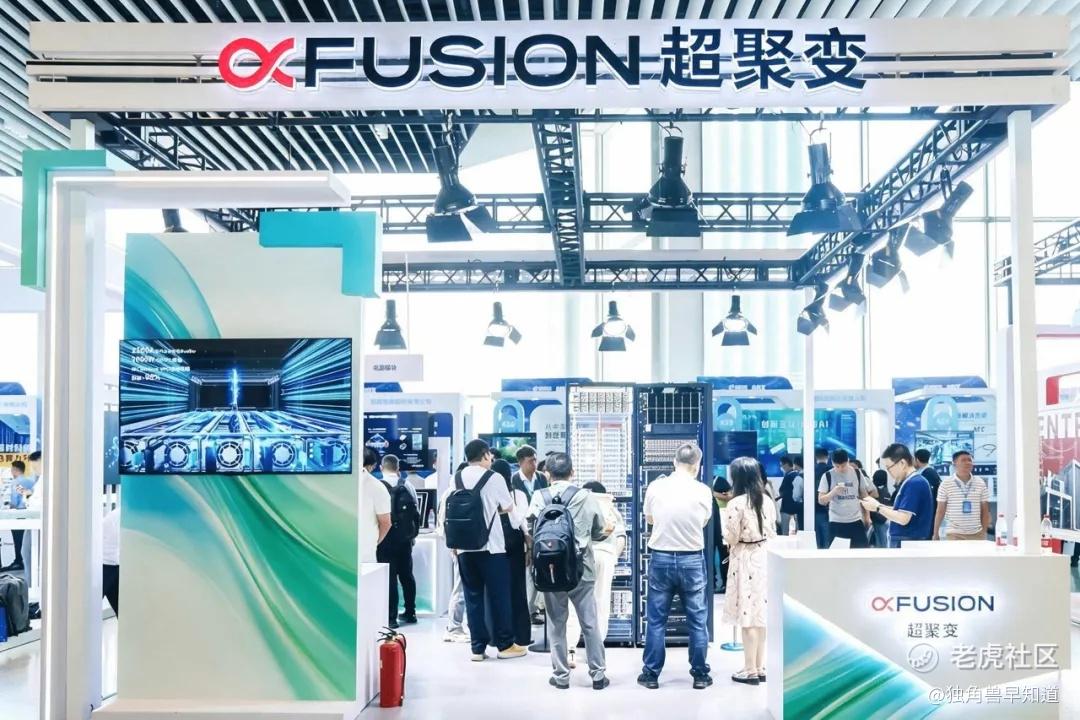
尽管盈利质量承压,超聚变在行业中的地位依然稳固。
根据IDC数据,2025年超聚变以12.7%的市场份额位列国内x86服务器整机厂商第二,仅次于浪潮信息(31.3%)。自2022年到2025年,超聚变服务器在中国市场的市占率从11.7%提升至14.2%。
在液冷服务器这一高增长细分赛道,超聚变的优势更为突出。2022年至2025年,公司标准液冷服务器市场份额均稳居中国市场第一。在国产化服务器市场,公司销售额同样位居中国市场第一。
公司已服务全球超过130个国家和地区的客户,其中包括223家世界500强企业。公司还打造了新一代大模型推理加速框架,兼容并支持多种主流AI芯片架构,为豆包、千问、DeepSeek等主流大模型提供开箱即用的人工智能基础设施。
在研发端,2023年至2025年公司研发投入分别为12.29亿元、10.98亿元和11.78亿元,2026年上半年研发费用12.56亿元,研发投入持续保持高位。截至2025年末,公司累计获得授权专利2313项,其中约90%为发明专利,研发人员1321人,占员工总数35.59%。
本次IPO拟募资80亿元,具体分配为:40.8亿元用于新一代算力基础设施研发及产业化项目,20.3亿元用于超聚变智慧制造园区及研发中心项目,8.9亿元用于面向智能算力、AI以及供电架构的关键技术研发项目,10亿元用于补充流动资金。
从募资投向来看,公司正从单纯的服务器硬件制造商,向“算力+算法+数据+应用”的全栈解决方案提供者转型。公司在招股书中明确表示,上市旨在抓住人工智能从“技术工具”向“智能体”演进的历史性机遇。
从**剥离到河南国资接盘,从0到582亿营收,超聚变用五年时间完成了中国算力产业中一次罕见的“整建制迁移”。国内第二大服务器厂商、液冷赛道绝对第一、223家世界500强客户、2313项授权专利,这些数字勾勒出这家“**基因”算力巨头的产业底色。
2026年上半年净利润21.08亿元,已超过2025年全年的两倍;加权平均净资产收益率升至13.52%;毛利率较2025年全年有所回升,盈利能力的阶段性改善为上市叙事提供了有力支撑。
在AI算力需求爆发的产业浪潮中,超聚变正在从“卖硬件”向“卖算力服务”转型,这条路能否走通,将决定这家河南最大IPO的长期价值。
精彩评论