这是第六十七周投资实记。
本周卖出上周的打野仓,买入少量万科;港股中一新股,暗盘获利卖出,但不足以抵消申购成本,略微亏损。
2021年内A股收益率7.91%,港美股收益率为6%。
自2020年2月有记录以来,A股年度收益率分别为:22.75%、7.91%;
港美股年度收益率为:41.79%、6%。
初始净值为1.0,当前A股净值为1.3246,年化15.09%;港美股净值为1.503,年化22.6%。
最新持仓
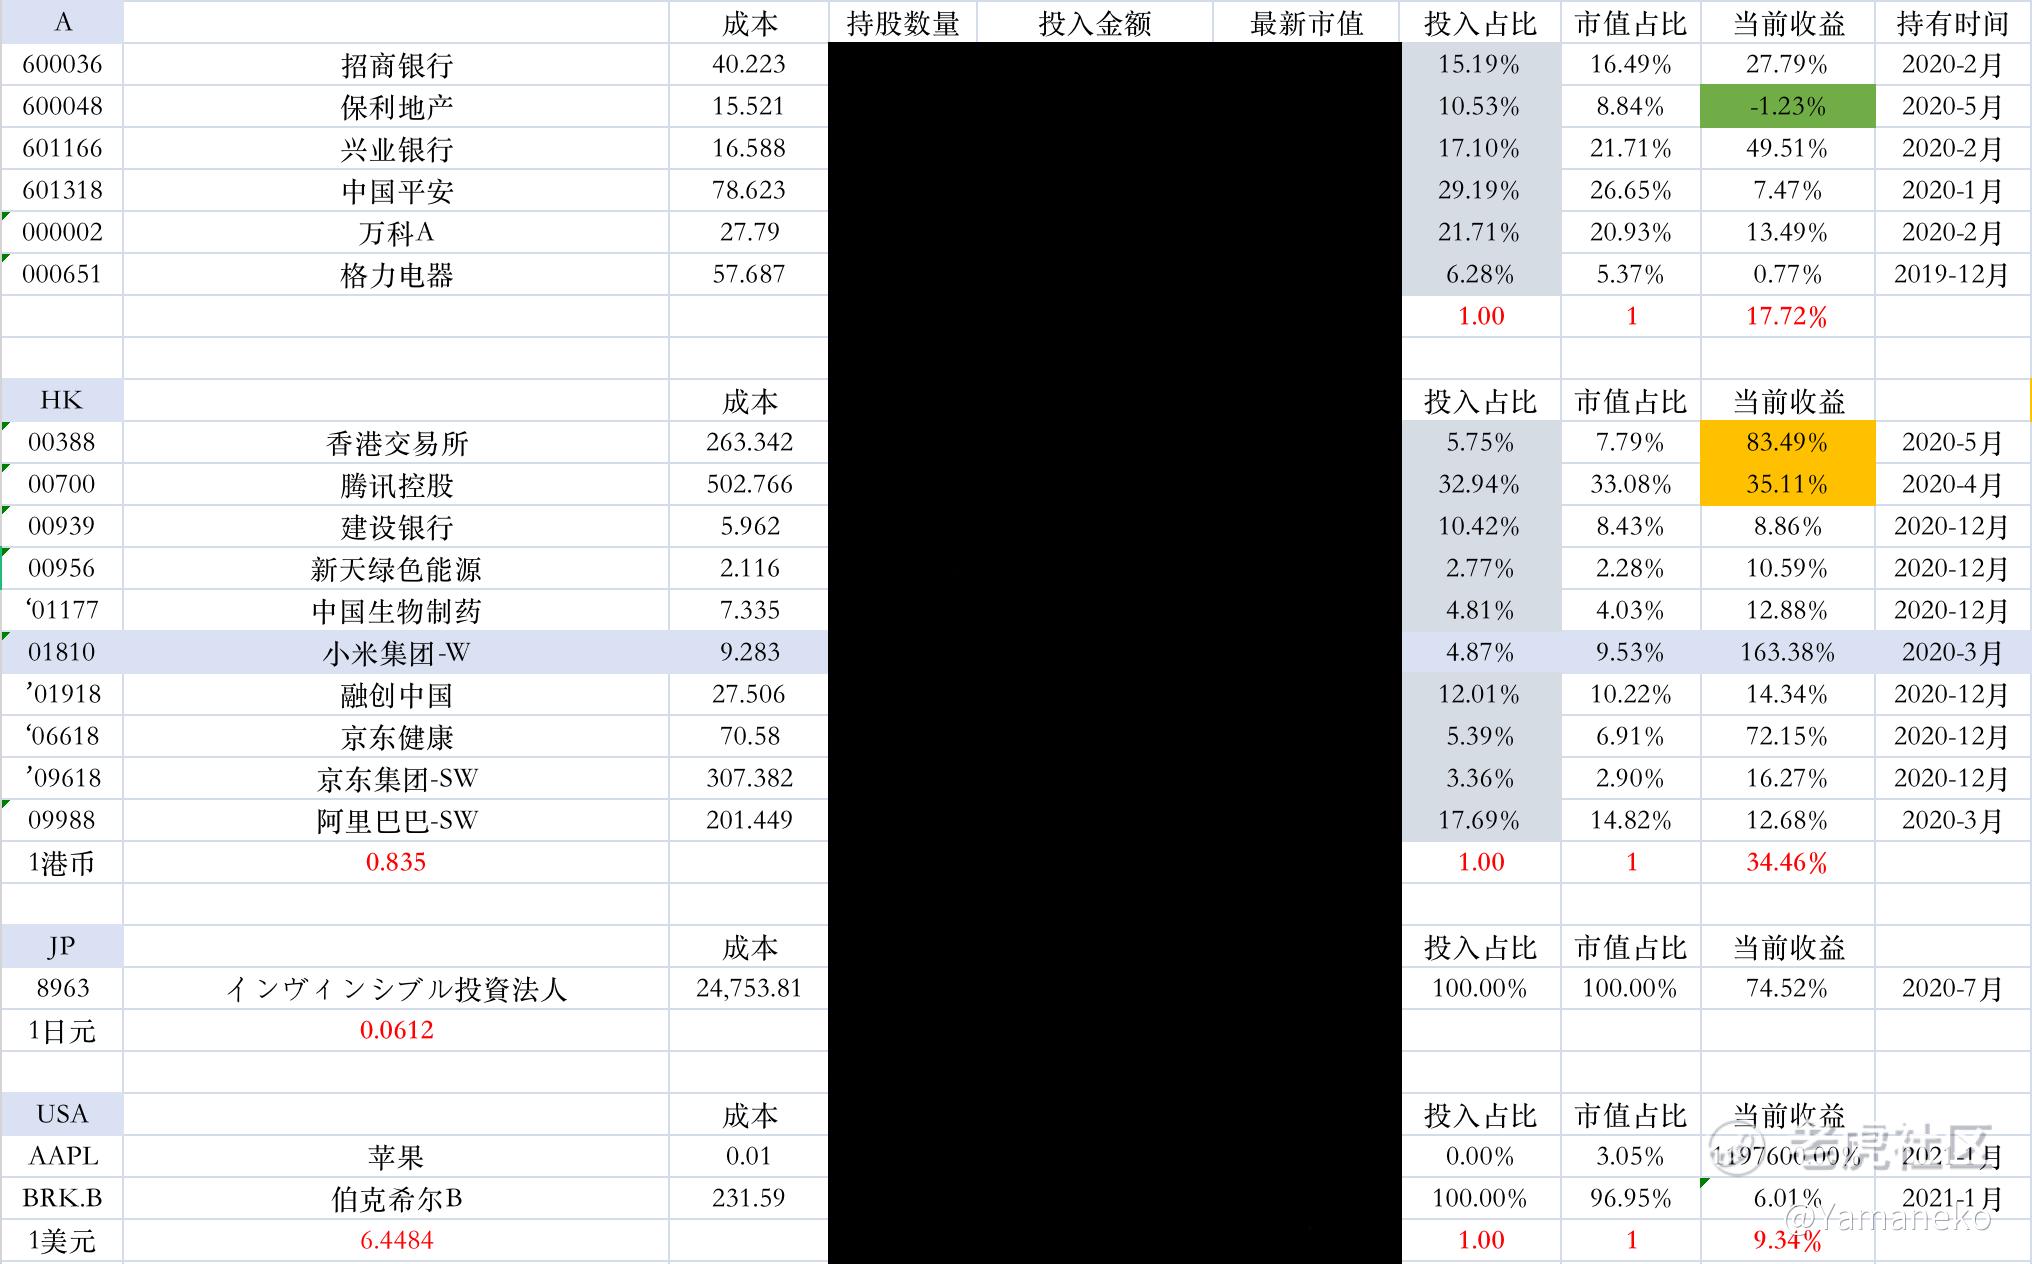
虽然本周波动很大,但我仍对当前收益感到满意、对当前现金储备感到安心、对当前持仓感到舒心,所以波动对我影响没有很大,唯一的影响就是上周没忍住做了两笔短线交易,虽然结果不错,但我依旧认为投资不该如此,并加以改正。
未来涨,持有的市值会不断新高;未来跌,也有现金能够持续买入。目前算是处于涨跌都舒服的阶段。特别有一些标的逐渐接近击球区。
前几天一网友给我留言,不以投资(理财)为主业的情况下,如何让资产复利滚**?
以下是回答。
从几年前刚开始6%+年化的余额宝、逐渐退出历史舞台的P2P、保险年金险、这几年的基金牛,甚至面向普通人的海外不动产投资(招募接盘侠),越来越多的人开始重视理财和投资。
再加上自由职业、被动收入、复利、滚**、财务(财富)自由等各种观念深入人心,可能许多人压根就没搞懂自己的财务情况和目标,就已经患上财务焦虑症,日常穿梭在信息的海洋中,生怕错过每一个财富代码。
“我”以我这个普通人的角度,很主观,不一定都对,仅参考。
证券投资(理财)分几个等级(1最简单到4最难):
1,存钱。存不了钱的情况下先考虑如何开源节流;
2,银行活期利息、余额宝、国债、银行理财。这类收益都可以称之为社会无风险利率,也就是本金不会亏损几乎没有风险的投资(理财),其中以银行理财利息最高,拍个脑袋年化4.5%。高于5%基本就可以当作有一定风险的利息;
3,基金(含场内、场外、主动、被动,再往下还能细分很多)、债券(500W开通门槛)、上市企业股票。没有绝对的哪个品种风险更高更大,风险的程度主要取决于当前市场以及投资人的认知和敬畏心;
4,各种金融衍生品,如期货、期权、外汇,百度描述的是零和游戏,我认为这些是负和游戏,参与即亏损。也许是我能力有限,总之能离多远就离多远。
1,2就不展开了,1是金字塔的基础,2是掌握技能1后附送的技能加点。
4我不会参与,除非这笔钱我不要了,也不多说。
3里面的债券我没参与,一是还不够500W开通,更重要的是即使我有5000W我也几乎不会投资债券。债券是企业写给你的欠条,股权是拥有企业的一部分;法币时代全世界纸币越来越多,购买力下降,欠条的金额是固定的、利息是约定的,不会随着通货膨胀而膨胀。而股权作为企业的一部分,在通货膨胀下能不断升值。甚至自从有股票以来几百年金融史,股票投资收益是秒杀所有权益资产的存在。即便中国过去20年的房地产市场,实际上也没跑赢一家中上企业的股票收益。大多数人对股票的认知还停留在上证指数10年没涨了。
风险上,同样一家优秀的企业,债券和股权的风险是一样的,对于垃圾企业而言,也是如此。当然,除非投资人特别精通企业清算价值分析以及能够干预企业清算活动另当别论。
所以,适合普通人(我)投资(理财)的品种就只剩下基金(偏股型)和股票了。
股票和基金到底哪一个风险更大、难度更大?我认为结论是不绝对的。
基金(这里和以下主要指偏股型基金)和股票的区别在于基金是持有一篮子的股票,而股票指的就是上市企业的一部分。
先说股票。
股票是普通人最容易成为上市企业股东、共享企业成长收益的方式。同时,持有优秀企业的股票是可以穿越战争、灾难、经济衰退并不断再创新高的。同样暴雷了可能也是永久性亏损。
投资股票要做的事更是大道至简,却又不容易:
a,正确的评估企业;b,忽视波动。
前者比较困难,我自己也还在云雾之中,而后者是建立在前者的基础之上,做好了1,自然而然就容易做到2。
但也不用太过于悲观,股票市场是个神奇的地方,有时候明显优秀的企业会以一个平庸企业的价格出现。即使错过几次也没关系,这种机会总是反复的出现,当然,是以年为单位,而不是每天都有机会。
股票投资入门的难度比较大,时间周期也比较长,我粗浅的认为至少需要10年的修为才算入门。但对于超长期投资者以超长期视角来看,股票的优势就在于可以超长持有,并且完全享受企业的成长,同时几次高质量的决策就足以奠定贯穿终生的投资,所以股票投资是超高质量努力的智慧结晶。
股票说完了。
基金相对入门简单很多。
被动基金和主动基金,通常前者称为指数基金,后者是由基金经理主动选股组成的基金。
我个人相对更喜欢被动基金,因为主动基金主要看人、分析人,这可能比选股还难。人会变,企业具有一定规模和稳定的内部结构后,即使把高层都换了也能正常运行。更不用说基金经理的岗位变动,又该如何评估原来的基金呢?但历史上也确实有能力卓越、品行端正的基金经理,只是真的很少很少。
指数基金的投资相对就很容易了。只需要搞清楚高估、正常、低估就可以开始了。特别是在职没有大量时间或是不愿意研究的人,可以把每月的结余用于进行指数基金的投资。特别是投资沪深300这个指数,她几乎可以代表中国最优秀的300家上市企业,只要你相信中国的国运,买这支就好。低估的时候分批大量买入,正常的时候不买不卖,高估的时候分批卖出,然后等待低估,如此周而复始。
我不推荐买太多品种的指数基金。每一支指数的背后持有多则几百家少则几十家的上市企业,过多的品种会导致大量的交叉重复持有以及覆盖面太广,全市场的鲜花杂草都持有,好坏互相抵消,会大大拉低整体的收益。同时过度的分散并不会真正的分散风险,相反会带来风险,你不得不很辛苦的去照看许多个篮子,最后又累收益又不理想。
投资就像交朋友,不断积累优秀的朋友,而不是什么人都交往,会把自己累死的。
以上就是投资(理财)的回答了,应该来说没有讲得特别细,但大概的线索就是这些,再进一步的升级需要靠自己去构建知识的框架。因为每个人的财务、性格情况不同,适用的投资方法也是不同的,这需要自己去解决。
指数基金投资推荐书籍:银行螺丝钉的《指数基金投资指南》、老罗的《ETF投资指南》,不用看太多书,投资是高质量的工作,阅读的质量不比数量重要,看这两本就够用了。不买实体书也行,因为看透后会形成自己的投资方法,基本不会再翻书了。(当然,我自己是两本都买了)
关于指数投资的大V,我推荐:ETF拯救世界(微博)。他的投资工具非常多,我们未必都要用到,但如果有好奇心,会从他的内容里学到很多。
股票投资很复杂很漫长,我推荐:任俊杰《奥马哈迷雾》、《穿越迷雾》,以及巴菲特历年股东信,还有唐朝的《巴芒演义》。《巴芒演义》我着重推荐,因为即使不懂投资也完全可以当做故事书来看,相信看完会对形成投资的底层框架有很大帮助。
股票的大V我推荐:唐朝(公众号:唐书房)。还有其他很优秀的大V,但相对而言唐朝的内容算是比较多、比较细、比较容易看得懂的了。
作为普通人,我觉得首先要客观评估自己的财务状况,依据自己的性格制定自己的财务计划。(制定计划的目的并不是让自己痛苦的极度自律,而是让自己不要偏离得太离谱。)同时不要对自己期望太高,如果只投资指数基金的话,长期来看年化8%-12%左右差不多。但这不代表每一年都会增长这么多,是有可能前5年0增长甚至负增长,最后一年一步到位。所以投资的资金最好是5年以上用不到的资金,3年我都觉得太短了。
回到最初提到的2,3两种方法上。
2几乎不需要知识积累、精力付出就能够达成,而3是需要一定的知识与认知积累。仅以最简单的指数基金来说,起码也应该花几周时间把系统的知识看几遍,然后再花半年一年在市场中积累一定的交易经验。虽然一年的时间能够积累的实际经验并不够,但这一年的时间可以真实的感受市场的波动、内心的变化、持续学习、同时还能多看看历史上发生过的事以史为鉴,这些都是会对自己的投资之路很有帮助的。
如果只期望以沪深300为例的指数投资,长期8%左右复利收益的话,我认为花一年的时间来精进是很划算的。因为,以后几乎就没什么需要大量费脑的活动了,只要方法得当几乎没有亏损的风险。
一年的时间换一份永久的被动收入是极高性价比的投资。
(上面有些名词如果不明白,直接百度。)
好了,大概就是这些了。望有用。未来还有具体问题,再交流。
精彩评论