大盘:利好兑现后全面回撤,今晚先看承接。
昨夜美股高开低走:标普500跌2.02%,报7175.83点,连续第六个交易日下跌;纳斯达克综合指数跌2.25%,报23879.20点;道指跌1101点、跌幅2.19%,报49097.06点。纳指盘中一度涨超2%,费城半导体指数一度涨超4.7%,最终费半收跌2.41%。英伟达财报与Anthropic上市的利好,没有转化成能维持到收盘的买盘。
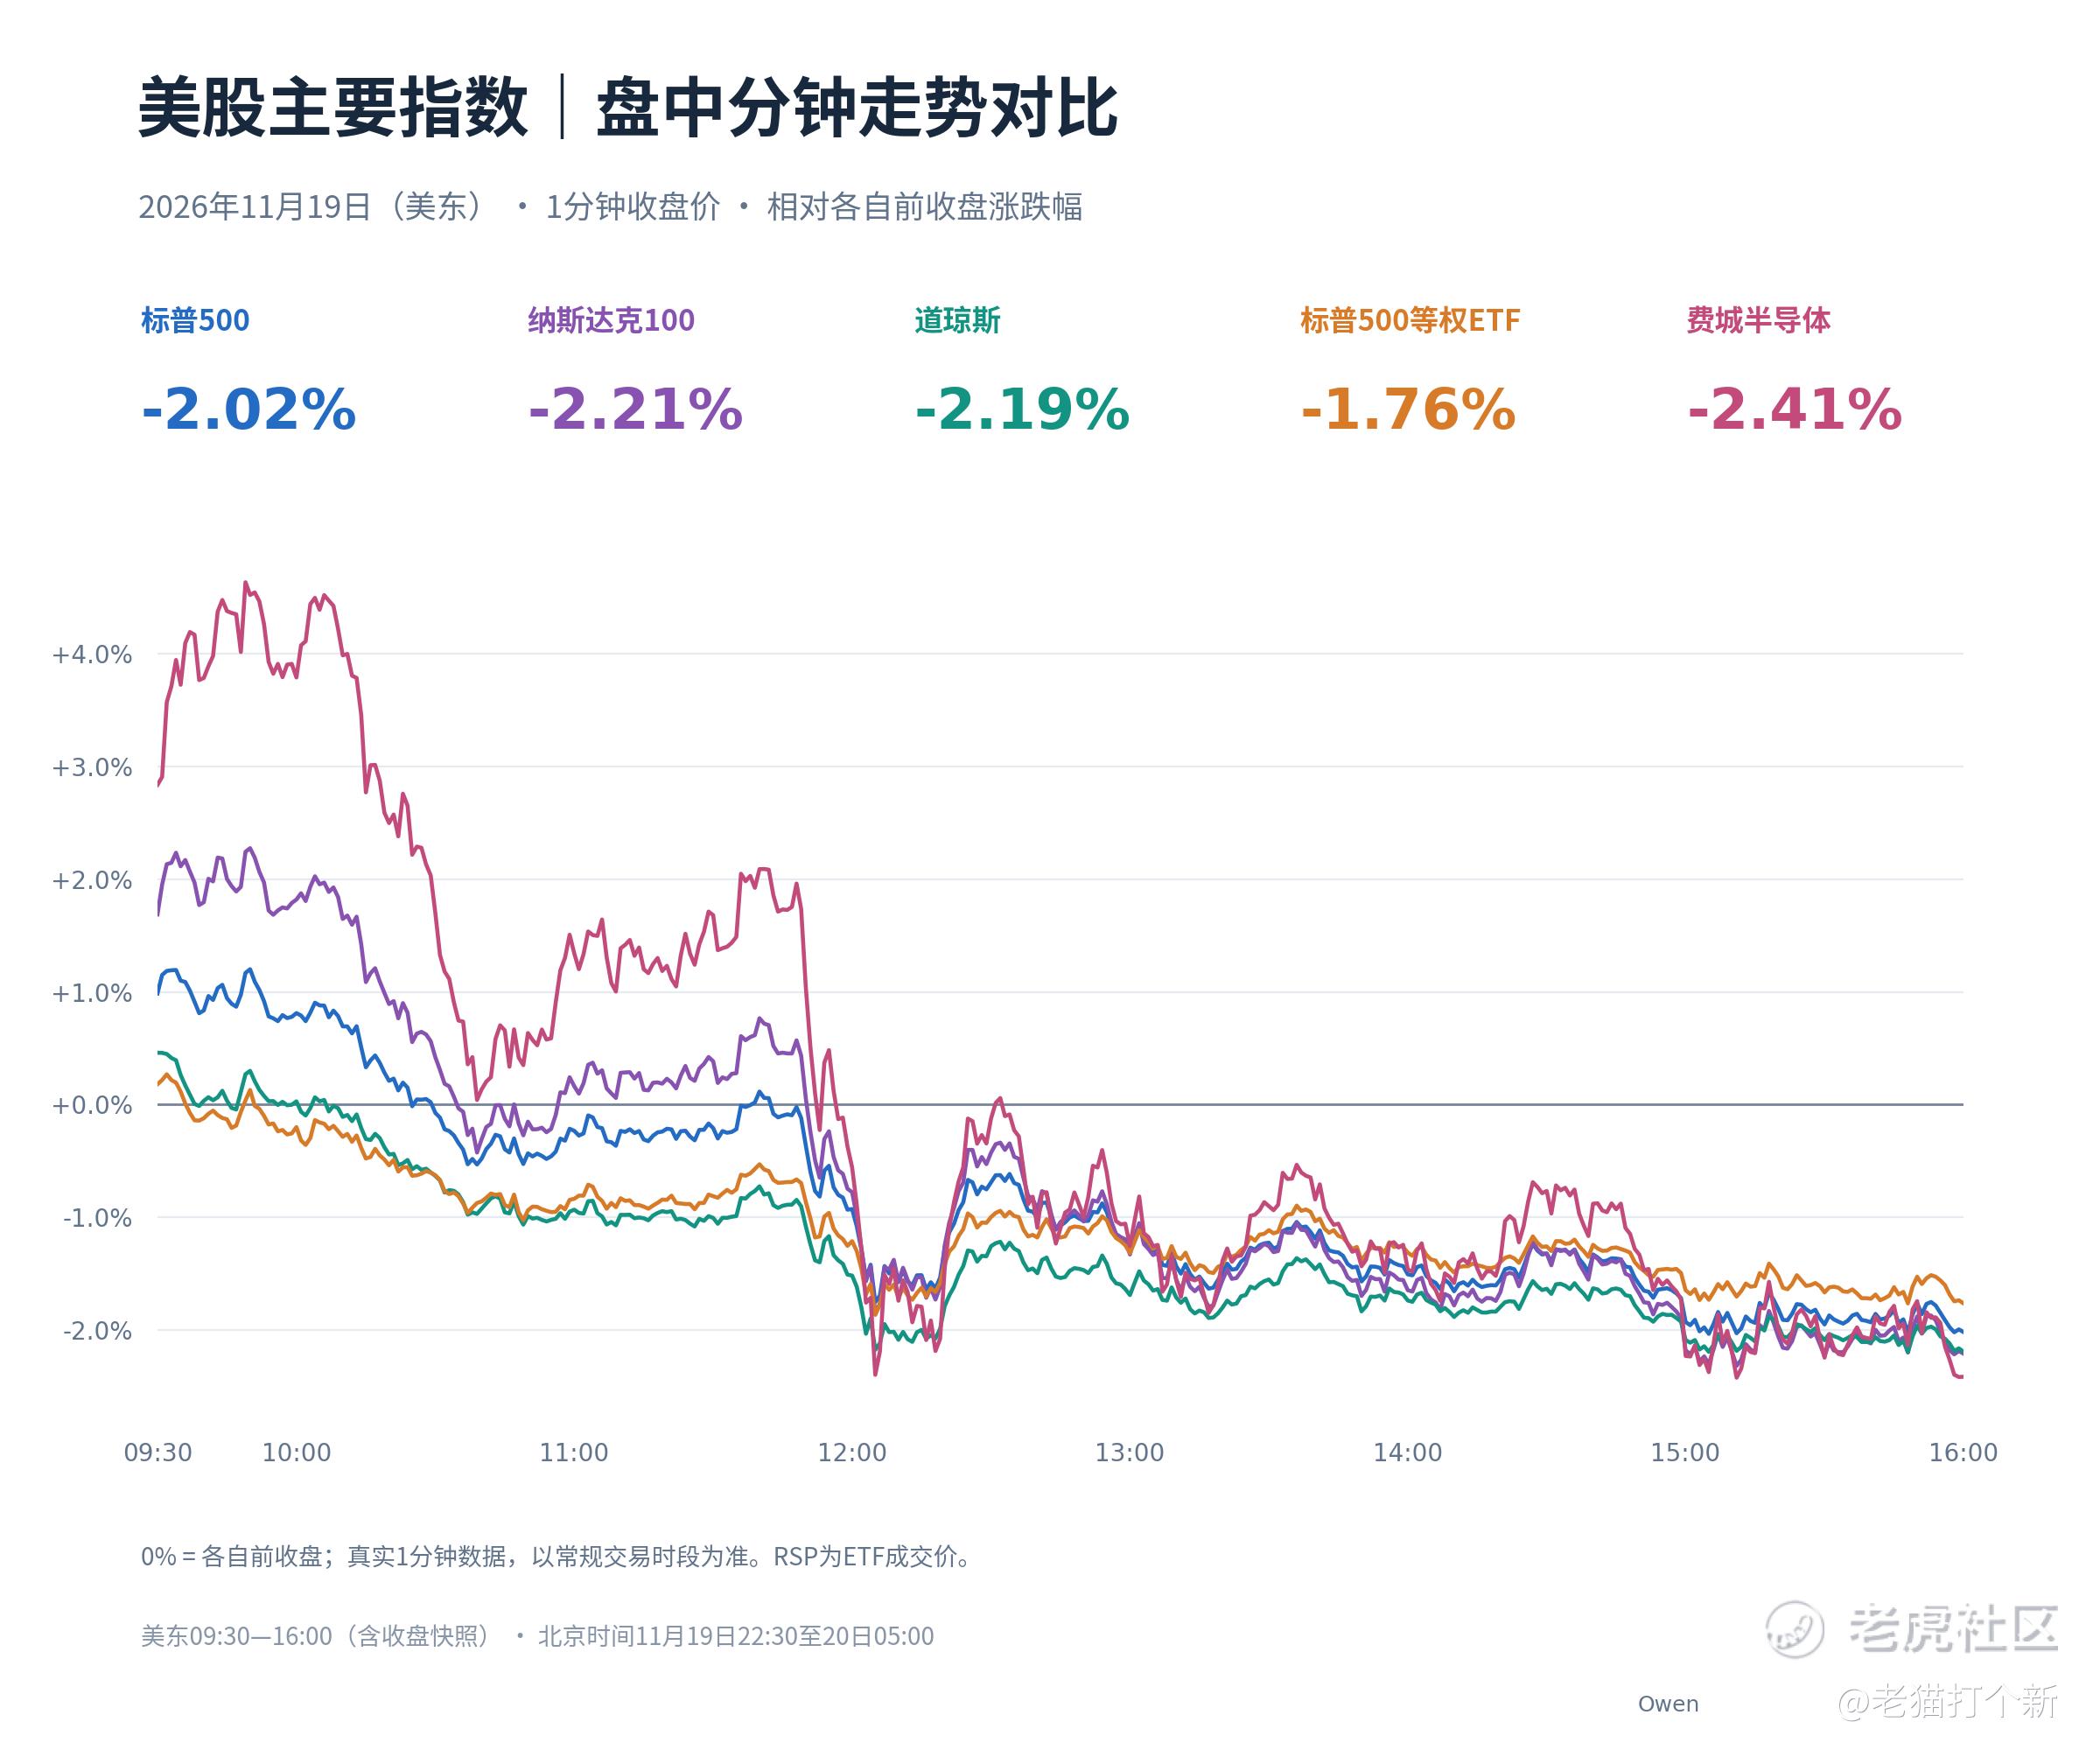
这次也不能简单归因于长债收益率上行:10年期美债收益率当日反而小幅回落至约5.05%,股票仍遭抛售。标普11个板块全部下跌,等权ETF RSP跌1.76%,VIX升至28.44。权重科技承压之外,医疗和消费也在跌,资金对盈利兑现、融资成本和政策风险的要求同时提高;PANW、拼多多逆势上涨,则说明市场仍愿意为超出预期的经营结果买单。
机构对反弹的判断正在分岔。高盛交易台在昨夜开盘前,把科技低配视为潜在的回补来源,但收盘说明这一条件尚未兑现;Fundstrat的Tom Lee统计,此前10次标普六连跌后,一周后均上涨,平均约2.7%。但BTIG的Jonathan Krinsky提醒,连跌后落到200日均线下方的部分历史案例,也出现过先反弹、再下探。这些观察支持短线修复的可能,并不能证明调整结束。今晚要看的,是早盘反弹能否维持、等权指数能否跟上,以及半导体能否摆脱再次冲高回落。
Anthropic:发行成功,追高买盘仍需消化。
Anthropic(ANT)首日收97.17美元,较83美元发行价上涨17.07%,但较111.50美元开盘价回落12.85%;盘后末笔92.60美元,较收盘再跌4.70%。发行时完全摊薄估值约1.50万亿美元,基本市值约1.10万亿美元;首日收盘基本市值约1.28万亿美元。
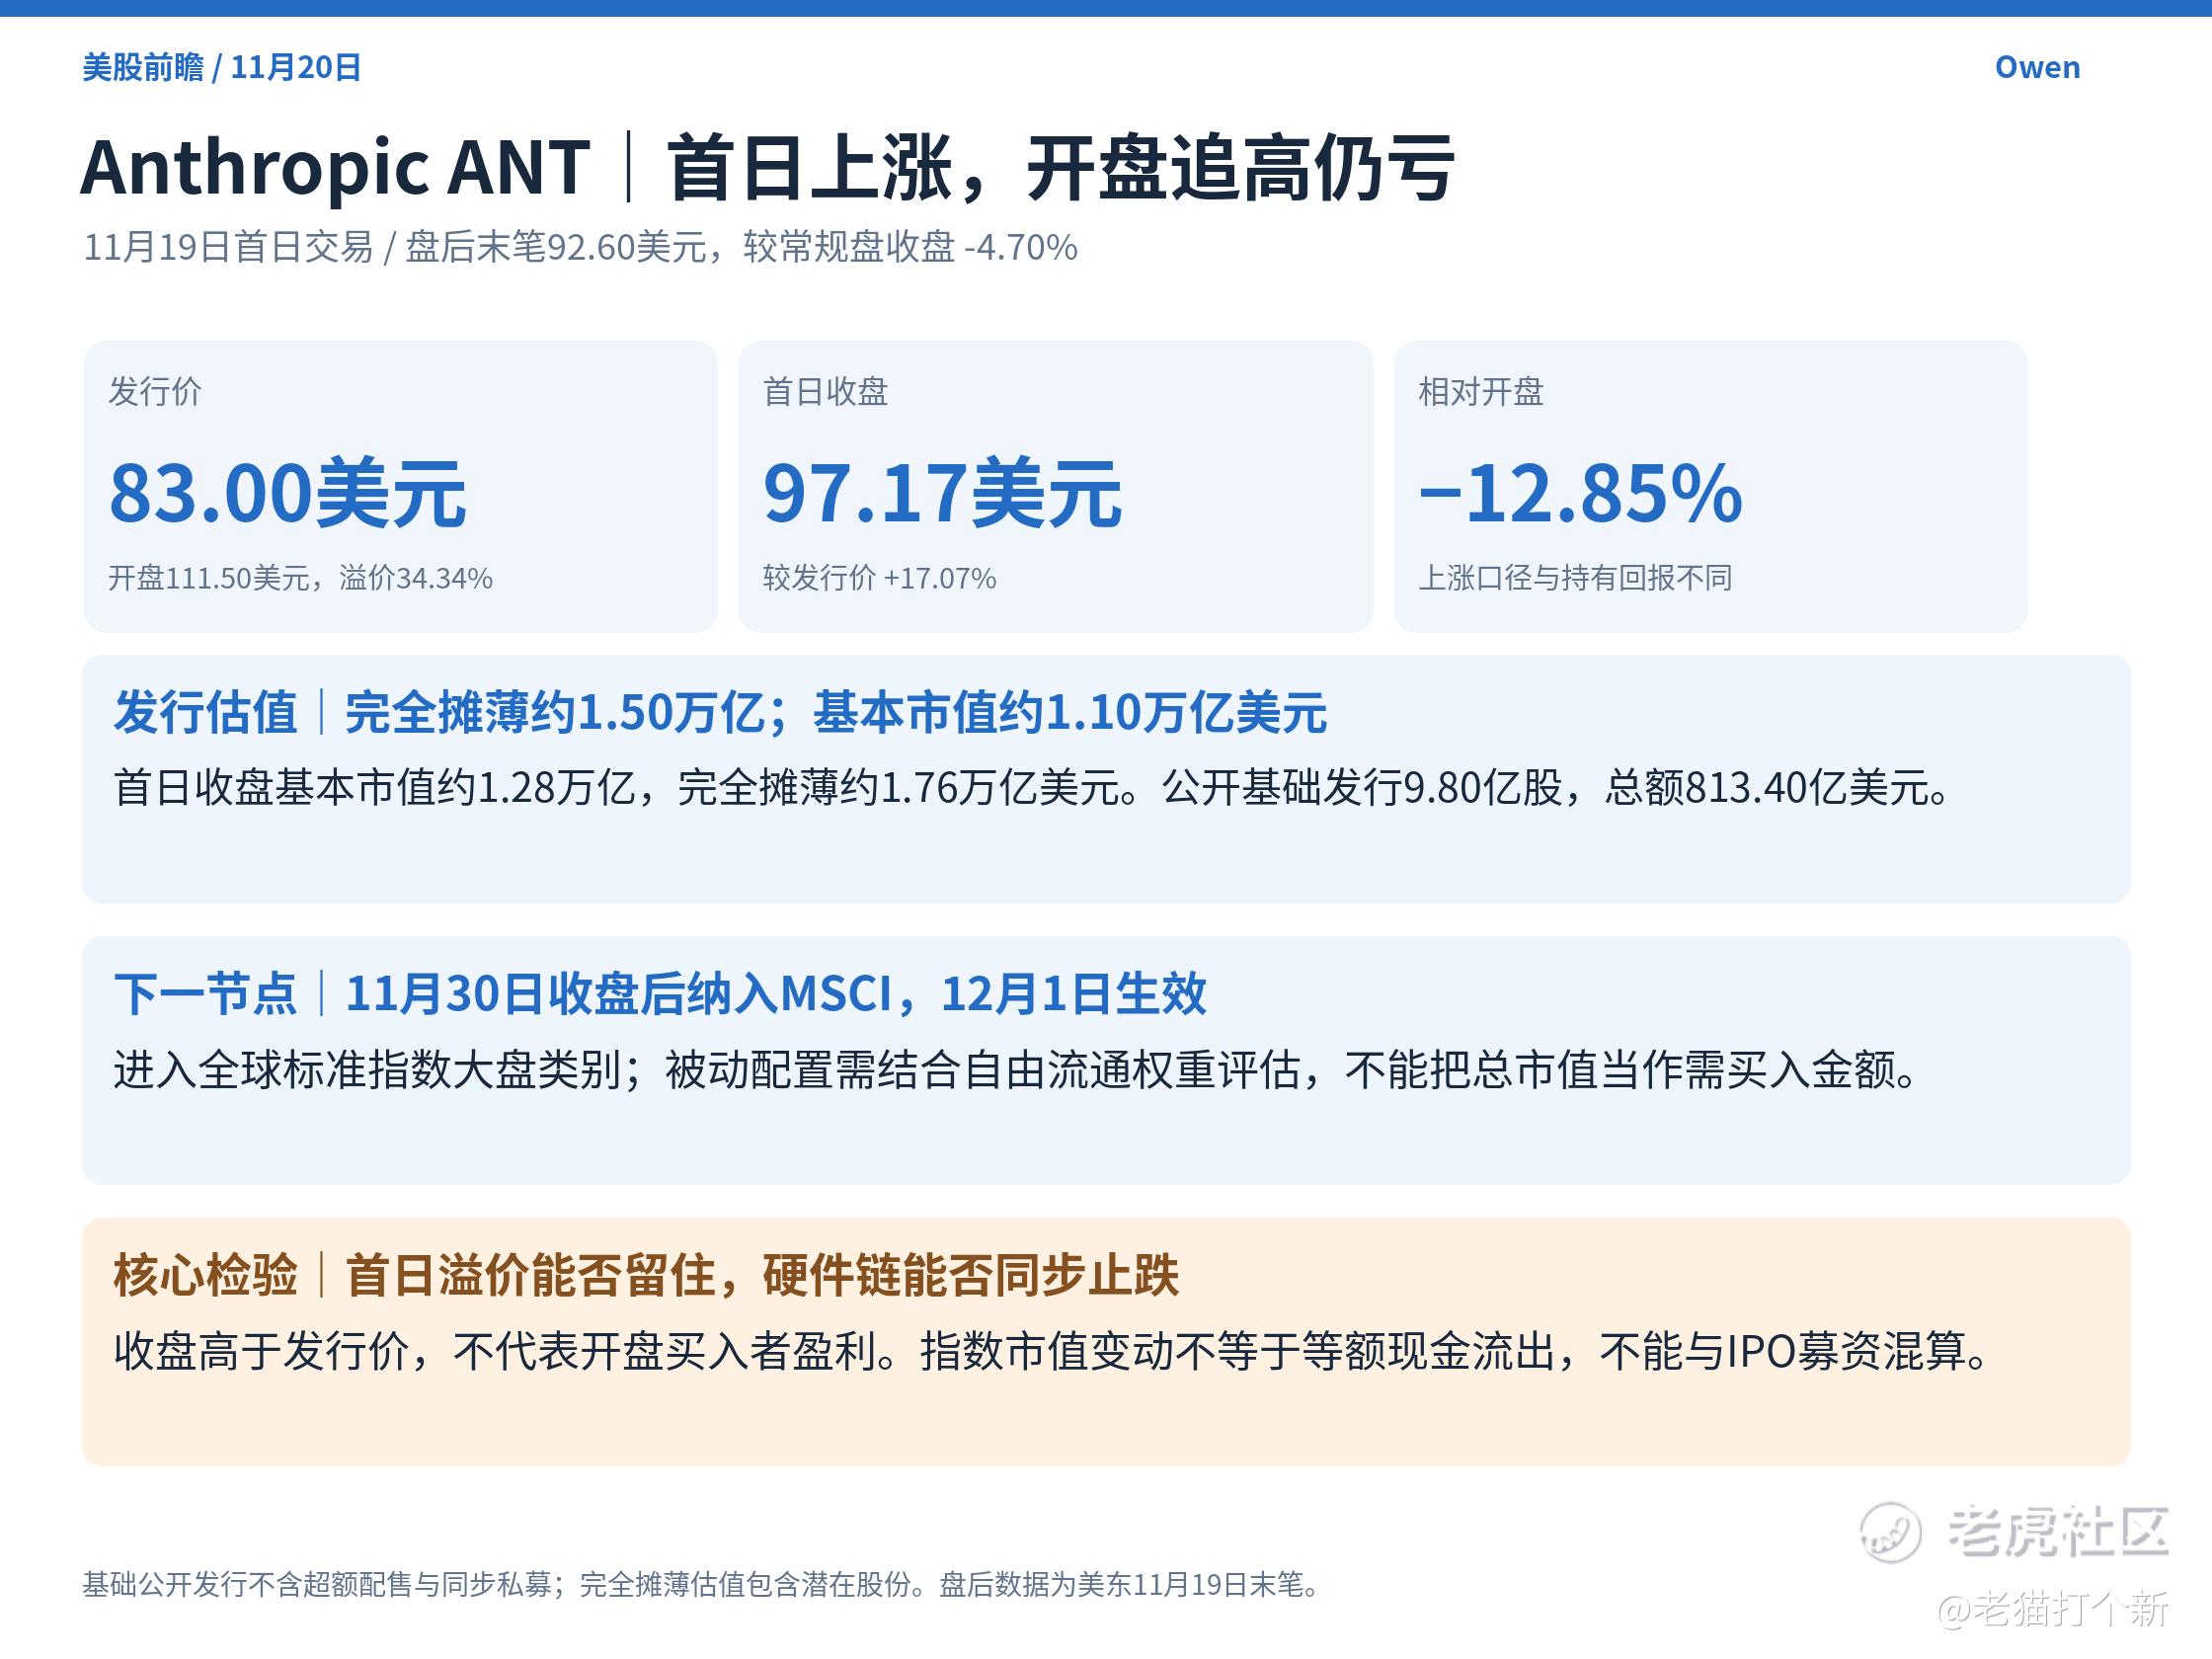
两万亿的故事喊得震天响,市场真掏钱时,却开始反问:一万多亿还值不值?开盘一度约2万亿美元是完全摊薄估值,收盘约1.28万亿美元是基本市值;统一完全摊薄口径,收盘约1.76万亿美元,不能拼成“上市当天腰斩”。但从开盘到收盘、再到盘后的回落,说明资金对模型厂的故事更挑剔了。技术可以改变世界,股东能赚多少现金,仍要另外算账。模型厂需要拿毛利率与现金流证明,高速增长能覆盖不断增加的算力账单。
下一节点是11月30日收盘后纳入MSCI全球标准指数大盘类别,12月1日生效,配置需求取决于自由流通权重和基金执行方式。今晚看ANT能否稳住,以及硬件链能否停止随其回落放大跌幅;IPO募资和指数市值蒸发,也不能当作等额现金流出混算。
AMD与英伟达:出口合规和客户融资,正在一起影响估值。
AMD昨夜跌7.72%。Hunterbrook的报告同时质疑两件事:与中国相关服务器厂商的固件及业务联系,以及租赁担保、算力承诺等客户融资安排。其关联基金披露持有AMD空头;AMD回应称报告歪曲业务及关系,公司遵守美国出口管制。报告中的指控尚不能当作已认定的违法事实。
如果“华裔掌舵”本身也能变成风险标签,那博通的陈福阳、英特尔的陈立武又怎么算,台积电的魏哲家呢?按这套逻辑,半导体行业还得先来一轮“按姓氏排雷”。黄仁勋、苏姿丰以及这几位,把芯片产业做到了今天;该查的客户、许可证和交易链,一项都可以查,但姓什么,不该成为证据。
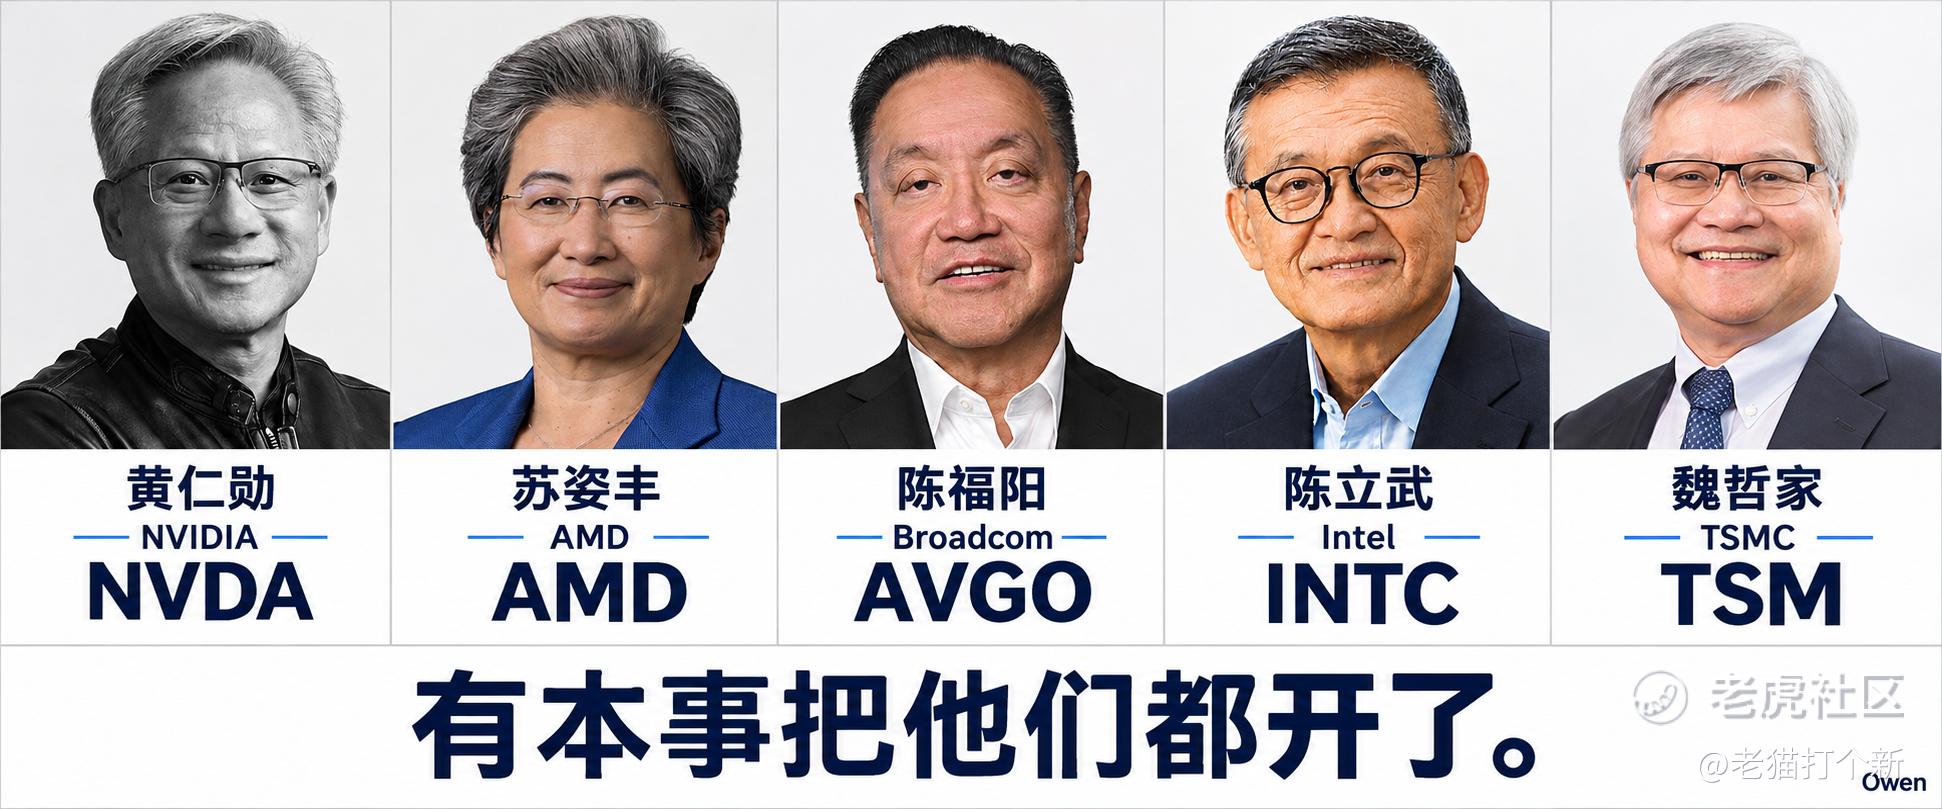
开个玩笑
更值得重视的变化是,美国众议院外交事务委员会已公开英伟达与AMD的部分对华AI芯片许可申请信息。风险由做空机构的单方质疑,进一步进入国会审查。两家公司的客户敞口、最终用户核验与相关承诺,都可能影响盈利折价。AMD因此也很难仅凭“替代英伟达”获得持续溢价。
需求并未消失:SpaceX相关GPU融资载体已发售320亿美元债券,用于整体逾400亿美元融资的一部分,拟购设备的交付预计2027年1月开始。但约252亿美元主要档债券收益率达8.259%,也说明资金正在为这类扩张收取更高成本。对英伟达的检验已不止订单增长,还包括客户融资能否持续、付款承诺能否兑现,以及订单向现金的转换质量。
Palo Alto Networks:AI流量怎样收费,开始有了时间表。
Palo Alto Networks(PANW,派拓网络)在11月18日盘后披露业绩,昨夜上涨6.42%;CrowdStrike涨2.71%,Okta涨5.75%,网安成为少数逆势方向。
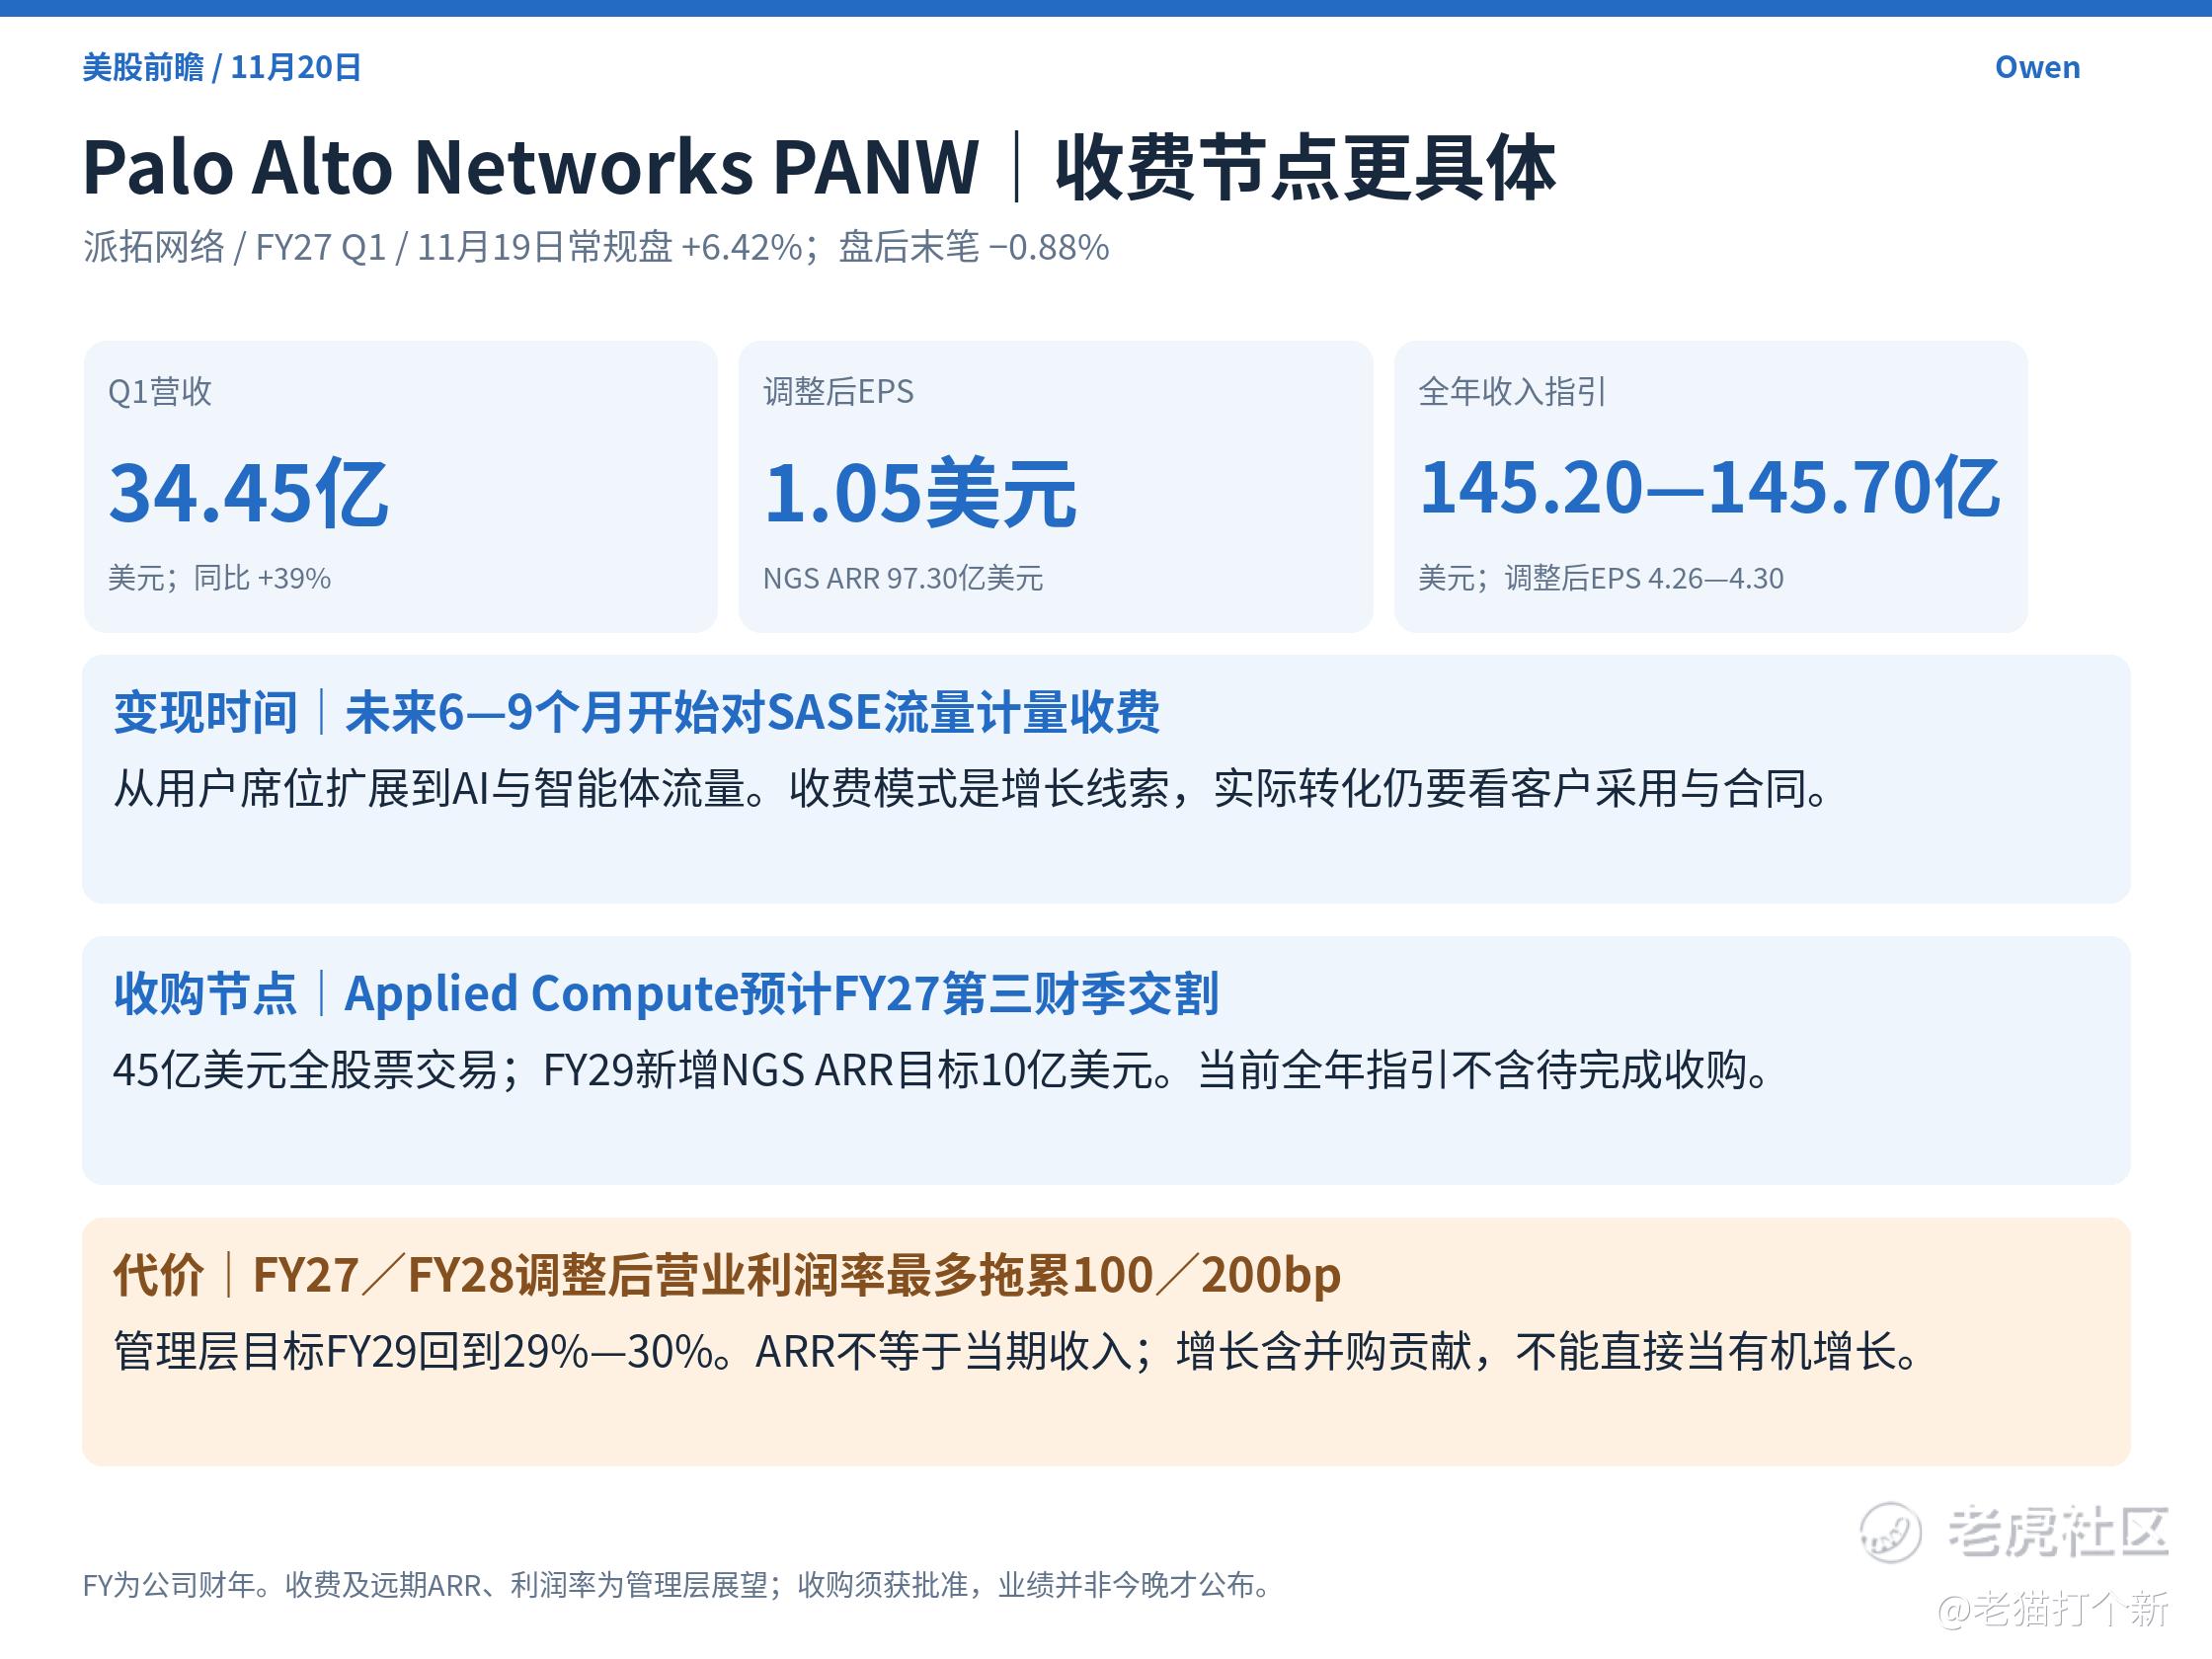
本次更有价值的信息,是管理层预计未来6—9个月开始对SASE流量计量变现,让收入随智能体使用量增长,而不只依赖人类用户席位。拟收购Applied Compute,进一步把安全与模型训练、推理结合。投资逻辑因此更具体,但代价也清楚:交易预计FY27第三财季完成,FY29新增ARR目标较远,前期利润率承压。现在有业绩和收费节点支撑,后续仍要验证新增收入能否覆盖收购与建设成本。
Intuit:超预期之后大跌,问题在收入展望。
Intuit(INTU)盘后末笔跌9.77%。本季营收与调整后EPS超过市场预期,QuickBooks所在的在线生态仍增长20%,但全年收入展望下调,Credit Karma成为关键拖累。
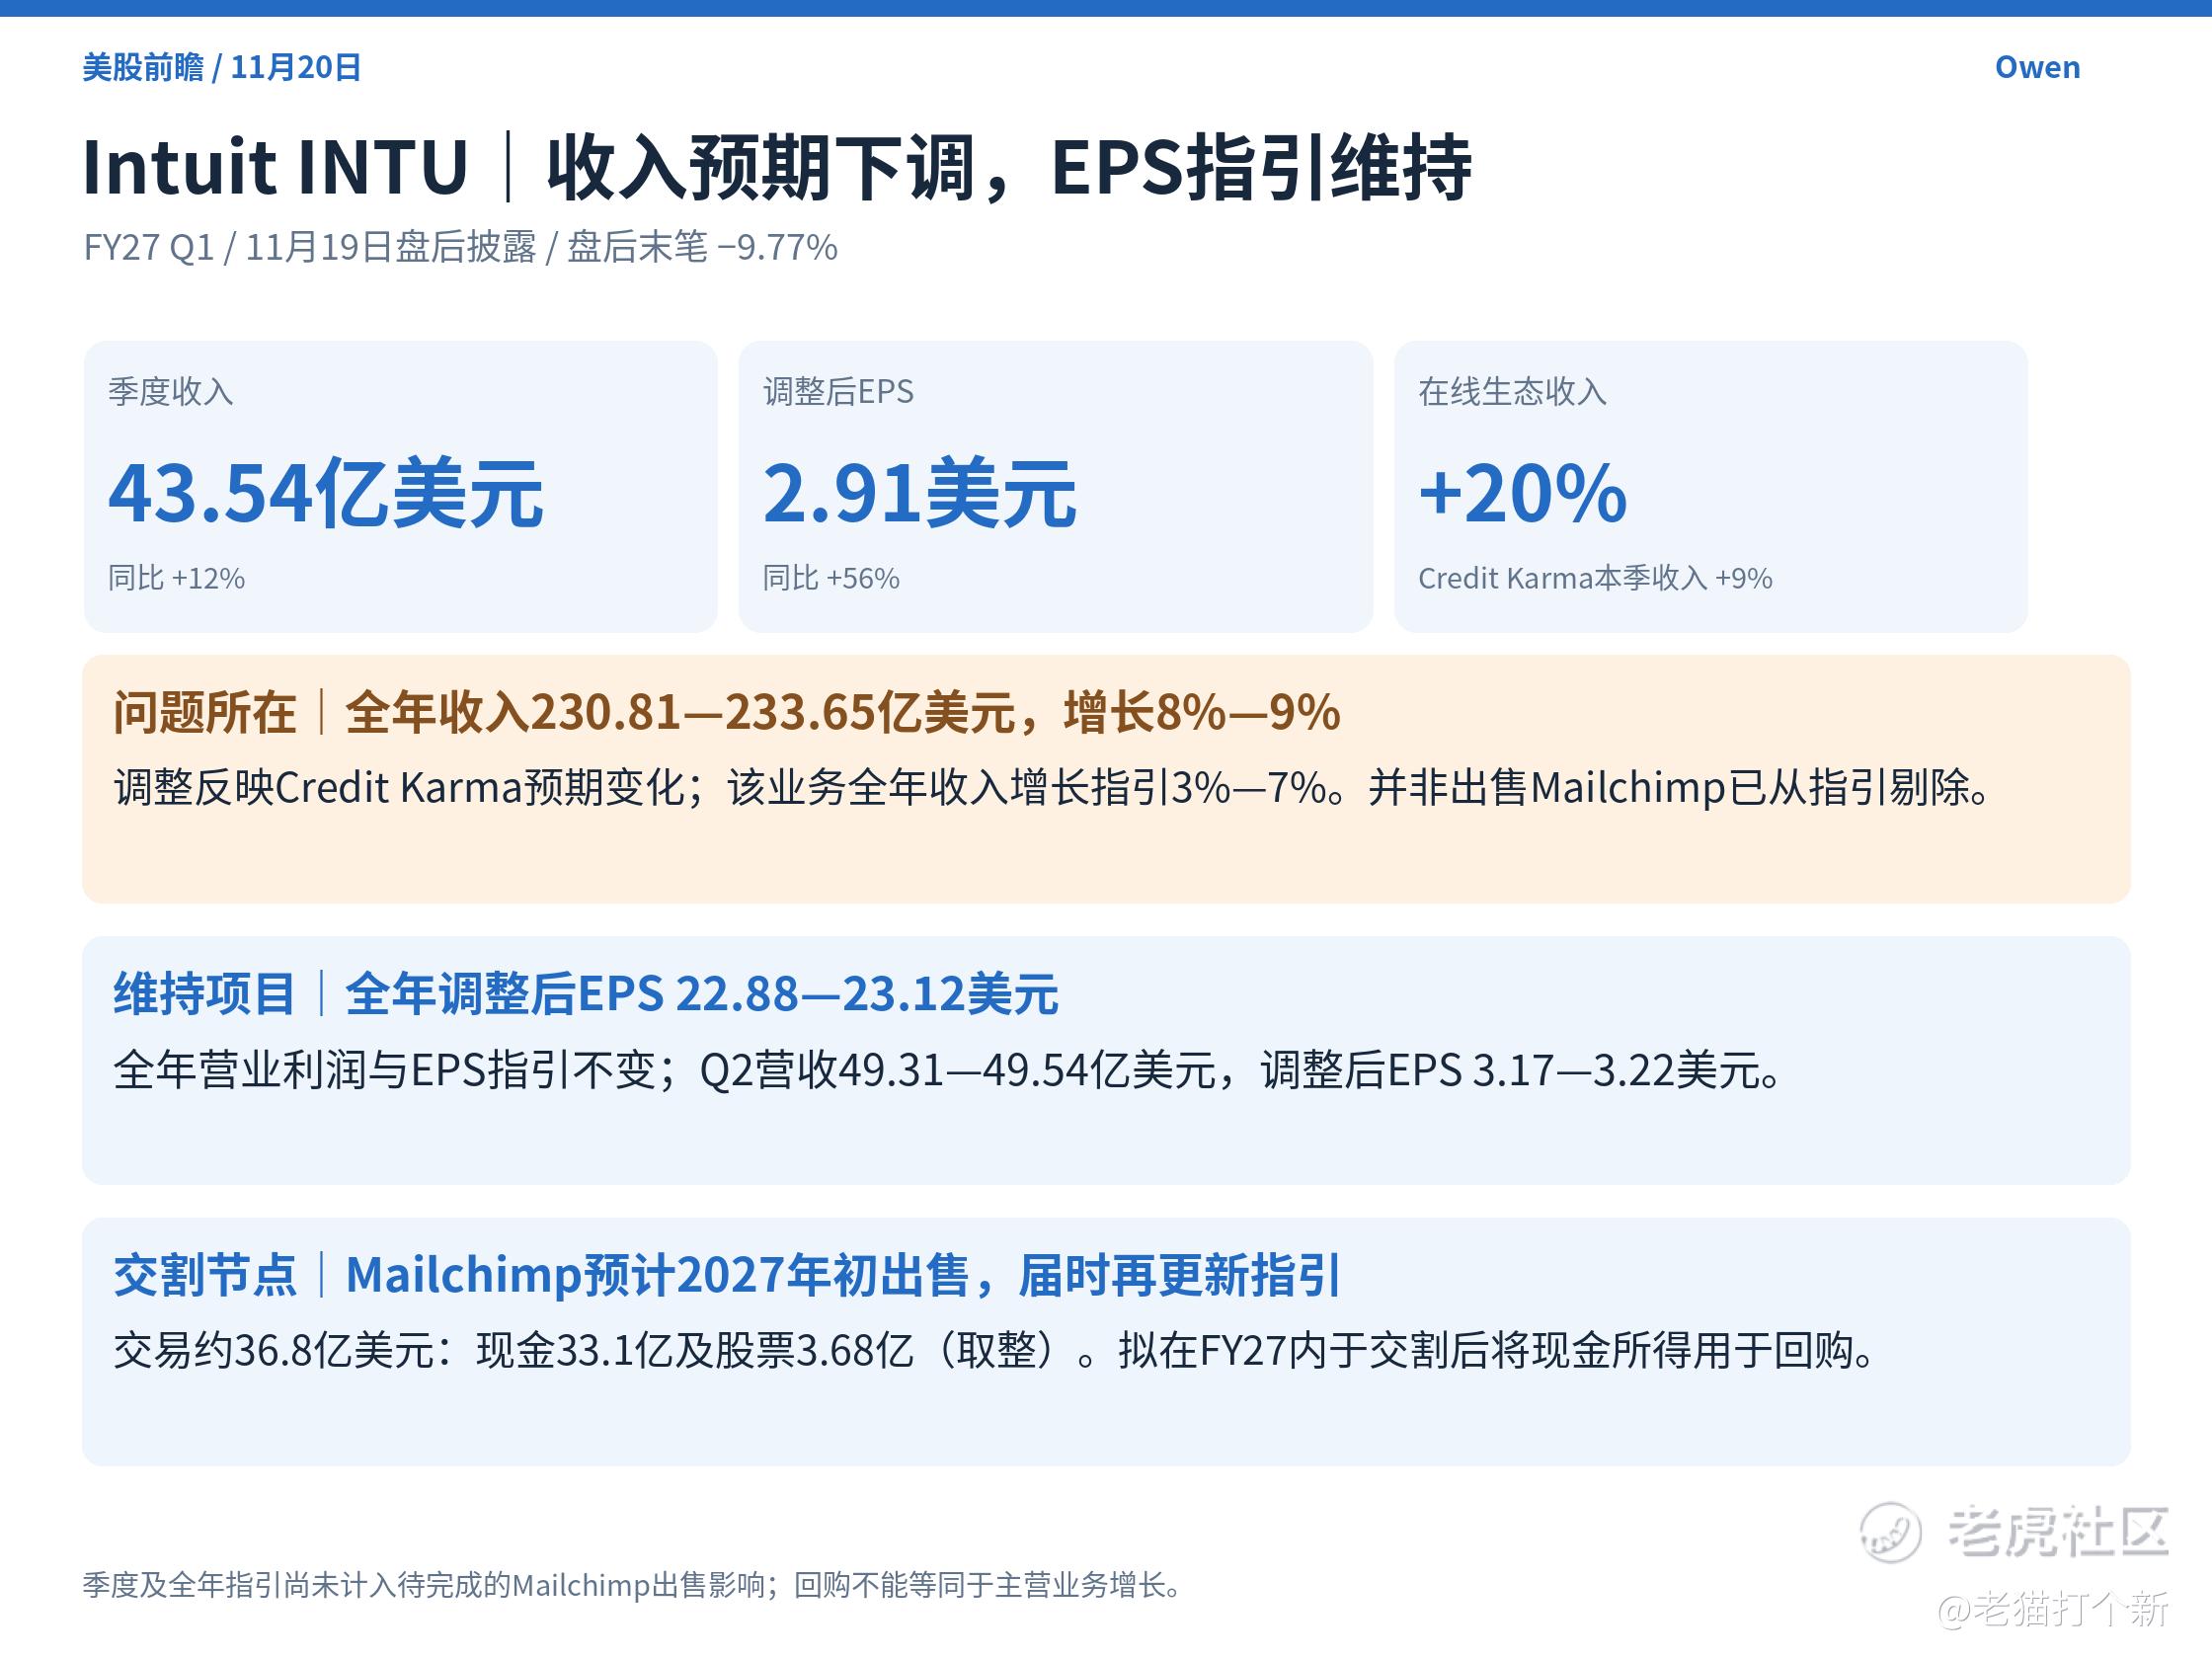
公司明确把收入指引调整归因于Credit Karma,并维持全年营业利润和EPS指引。这不是利润指引同步下调,也不是出售Mailchimp已从报表剔除收入:当前指引尚未计入该交易影响,预计2027年初交割时再更新。出售业务、回笼资金并回购股票,可以改善资本配置,却无法替代持续增长。今晚看跌幅能否收敛,核心仍是市场是否接受信用业务放缓、企业软件保持较快增长的组合。
消费财报:沃尔玛守住增长,罗斯百货被假日季指引压住。
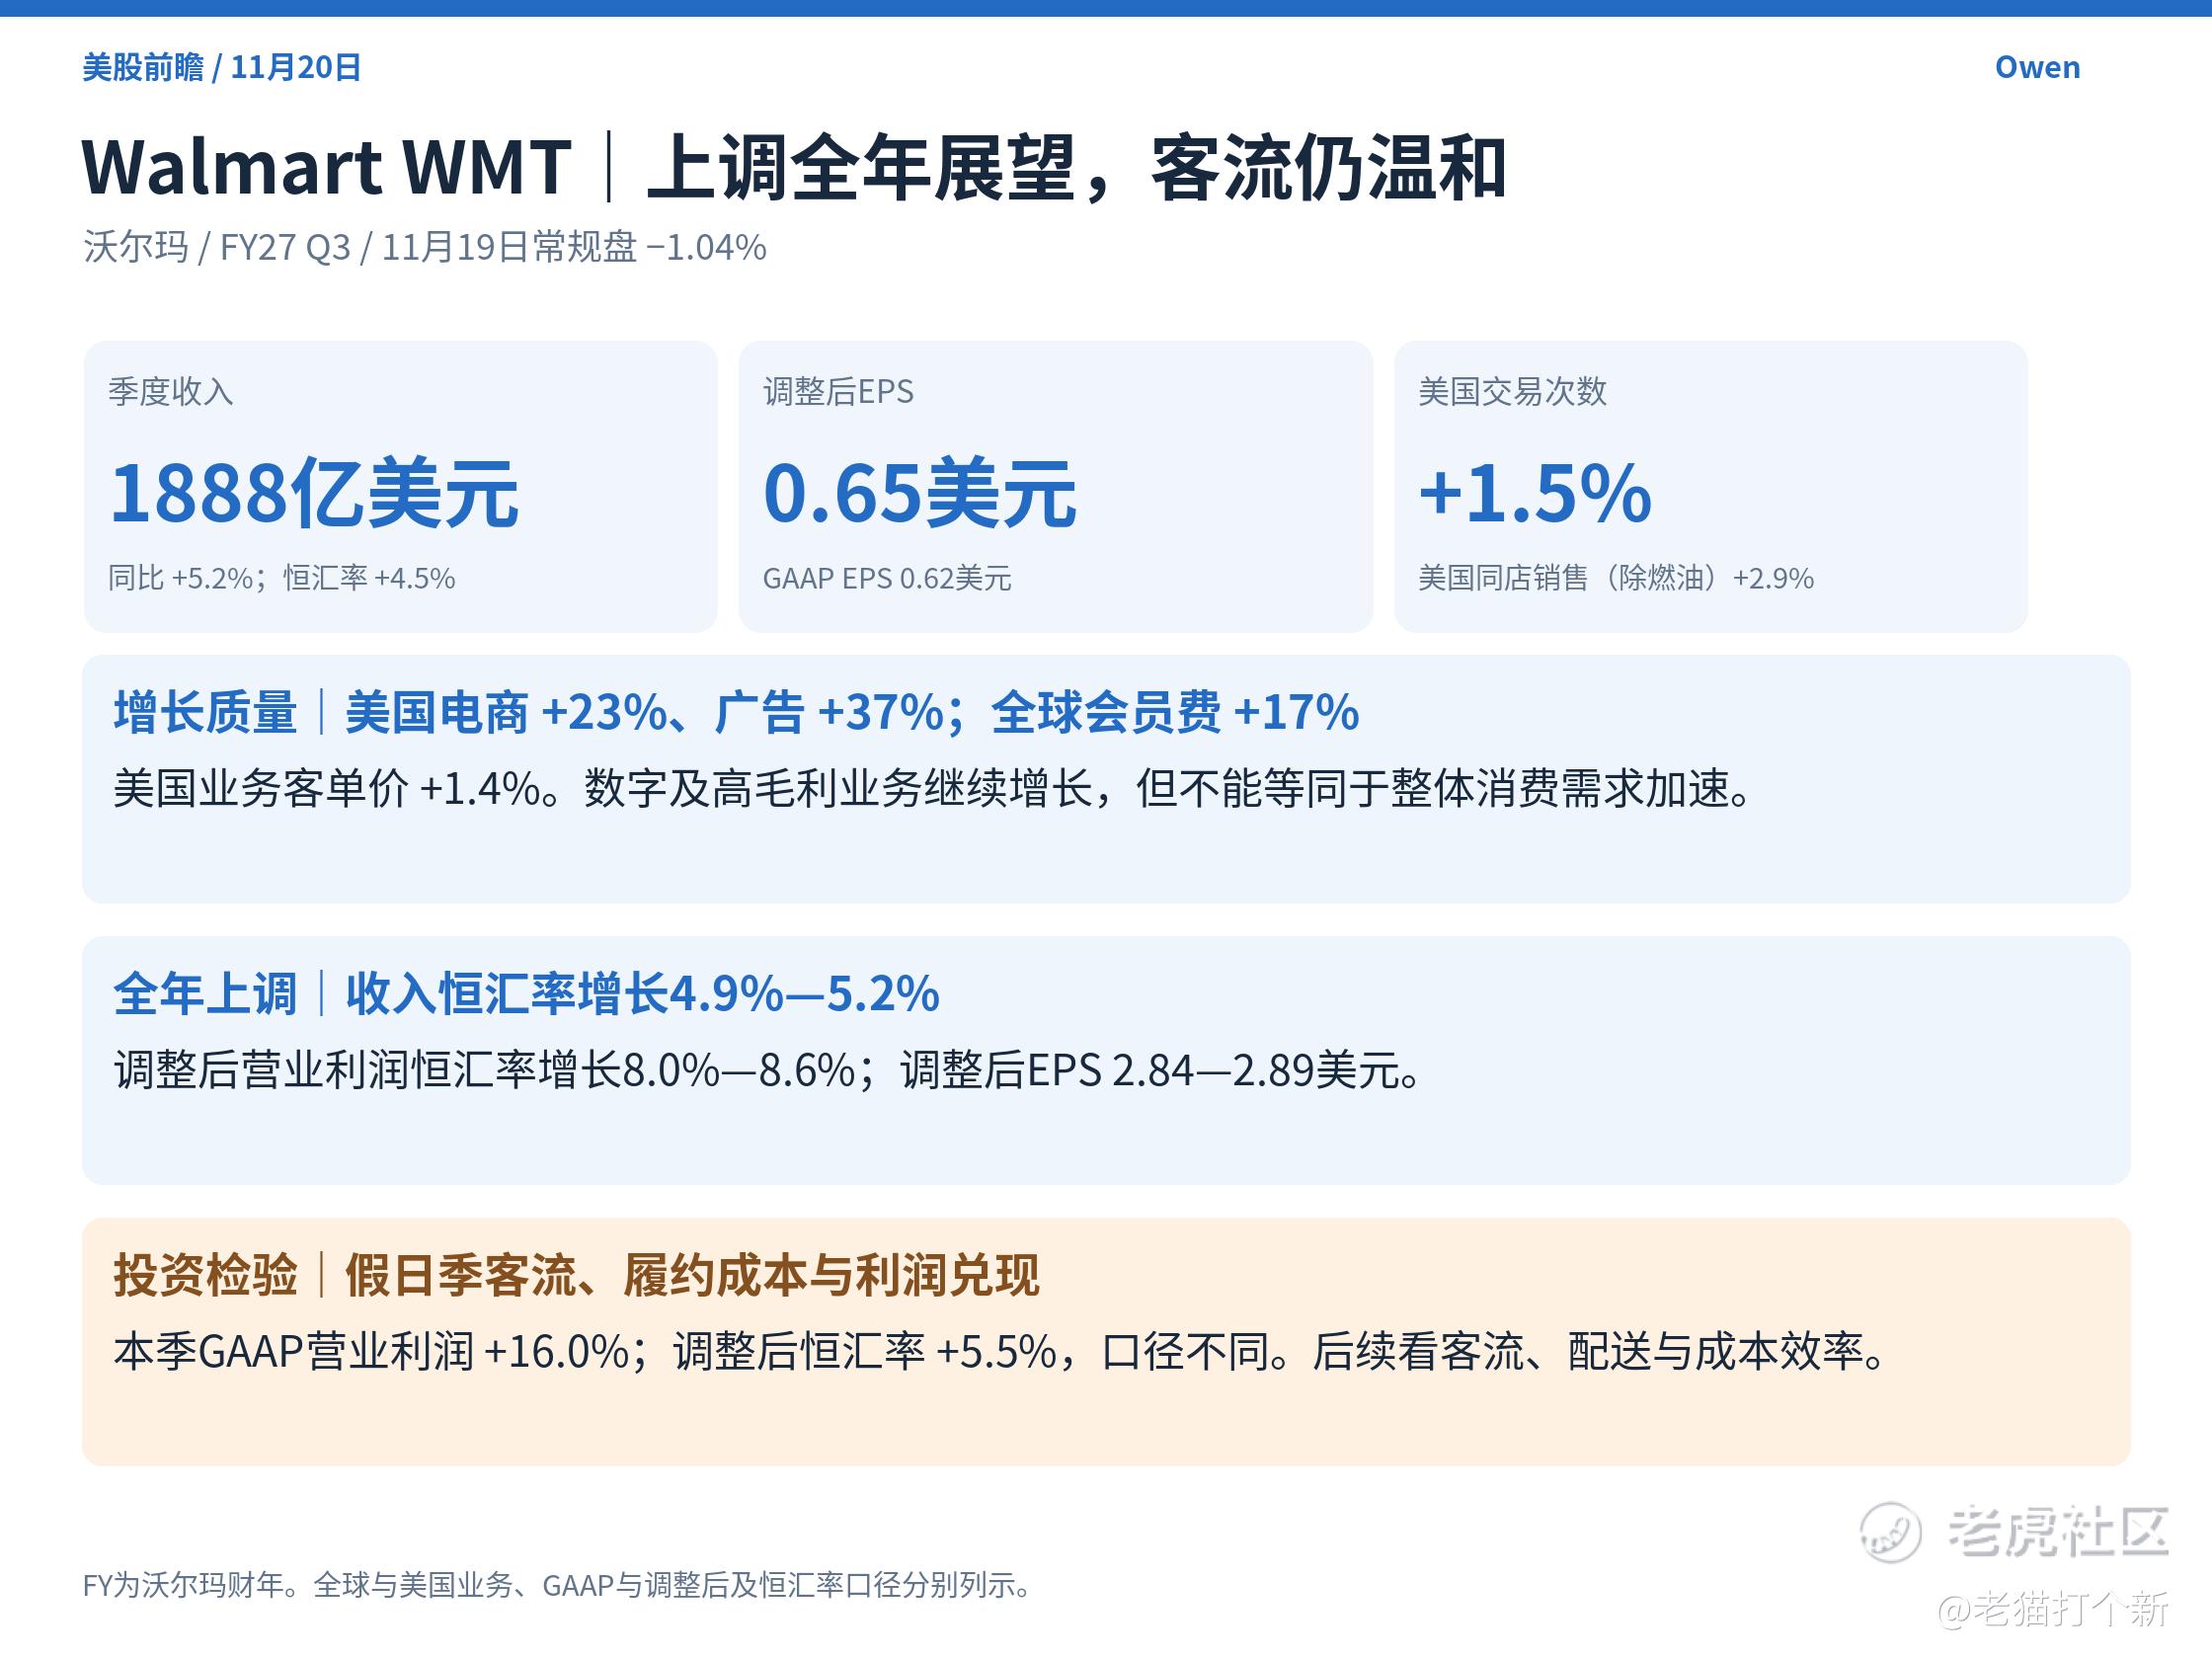
Walmart(WMT,沃尔玛)昨夜跌1.04%,表现强于大盘。电商、广告与会员业务继续提高收入质量,全年指引也上调;但美国交易次数只增长1.5%,降价尚未换来客流明显加速。对估值已有较高增长要求的零售龙头,仅有当季超预期仍不够,假日季的销量、履约成本与利润率更重要。它体现的是份额和经营韧性,不能据此推导整个美国消费都在加速。
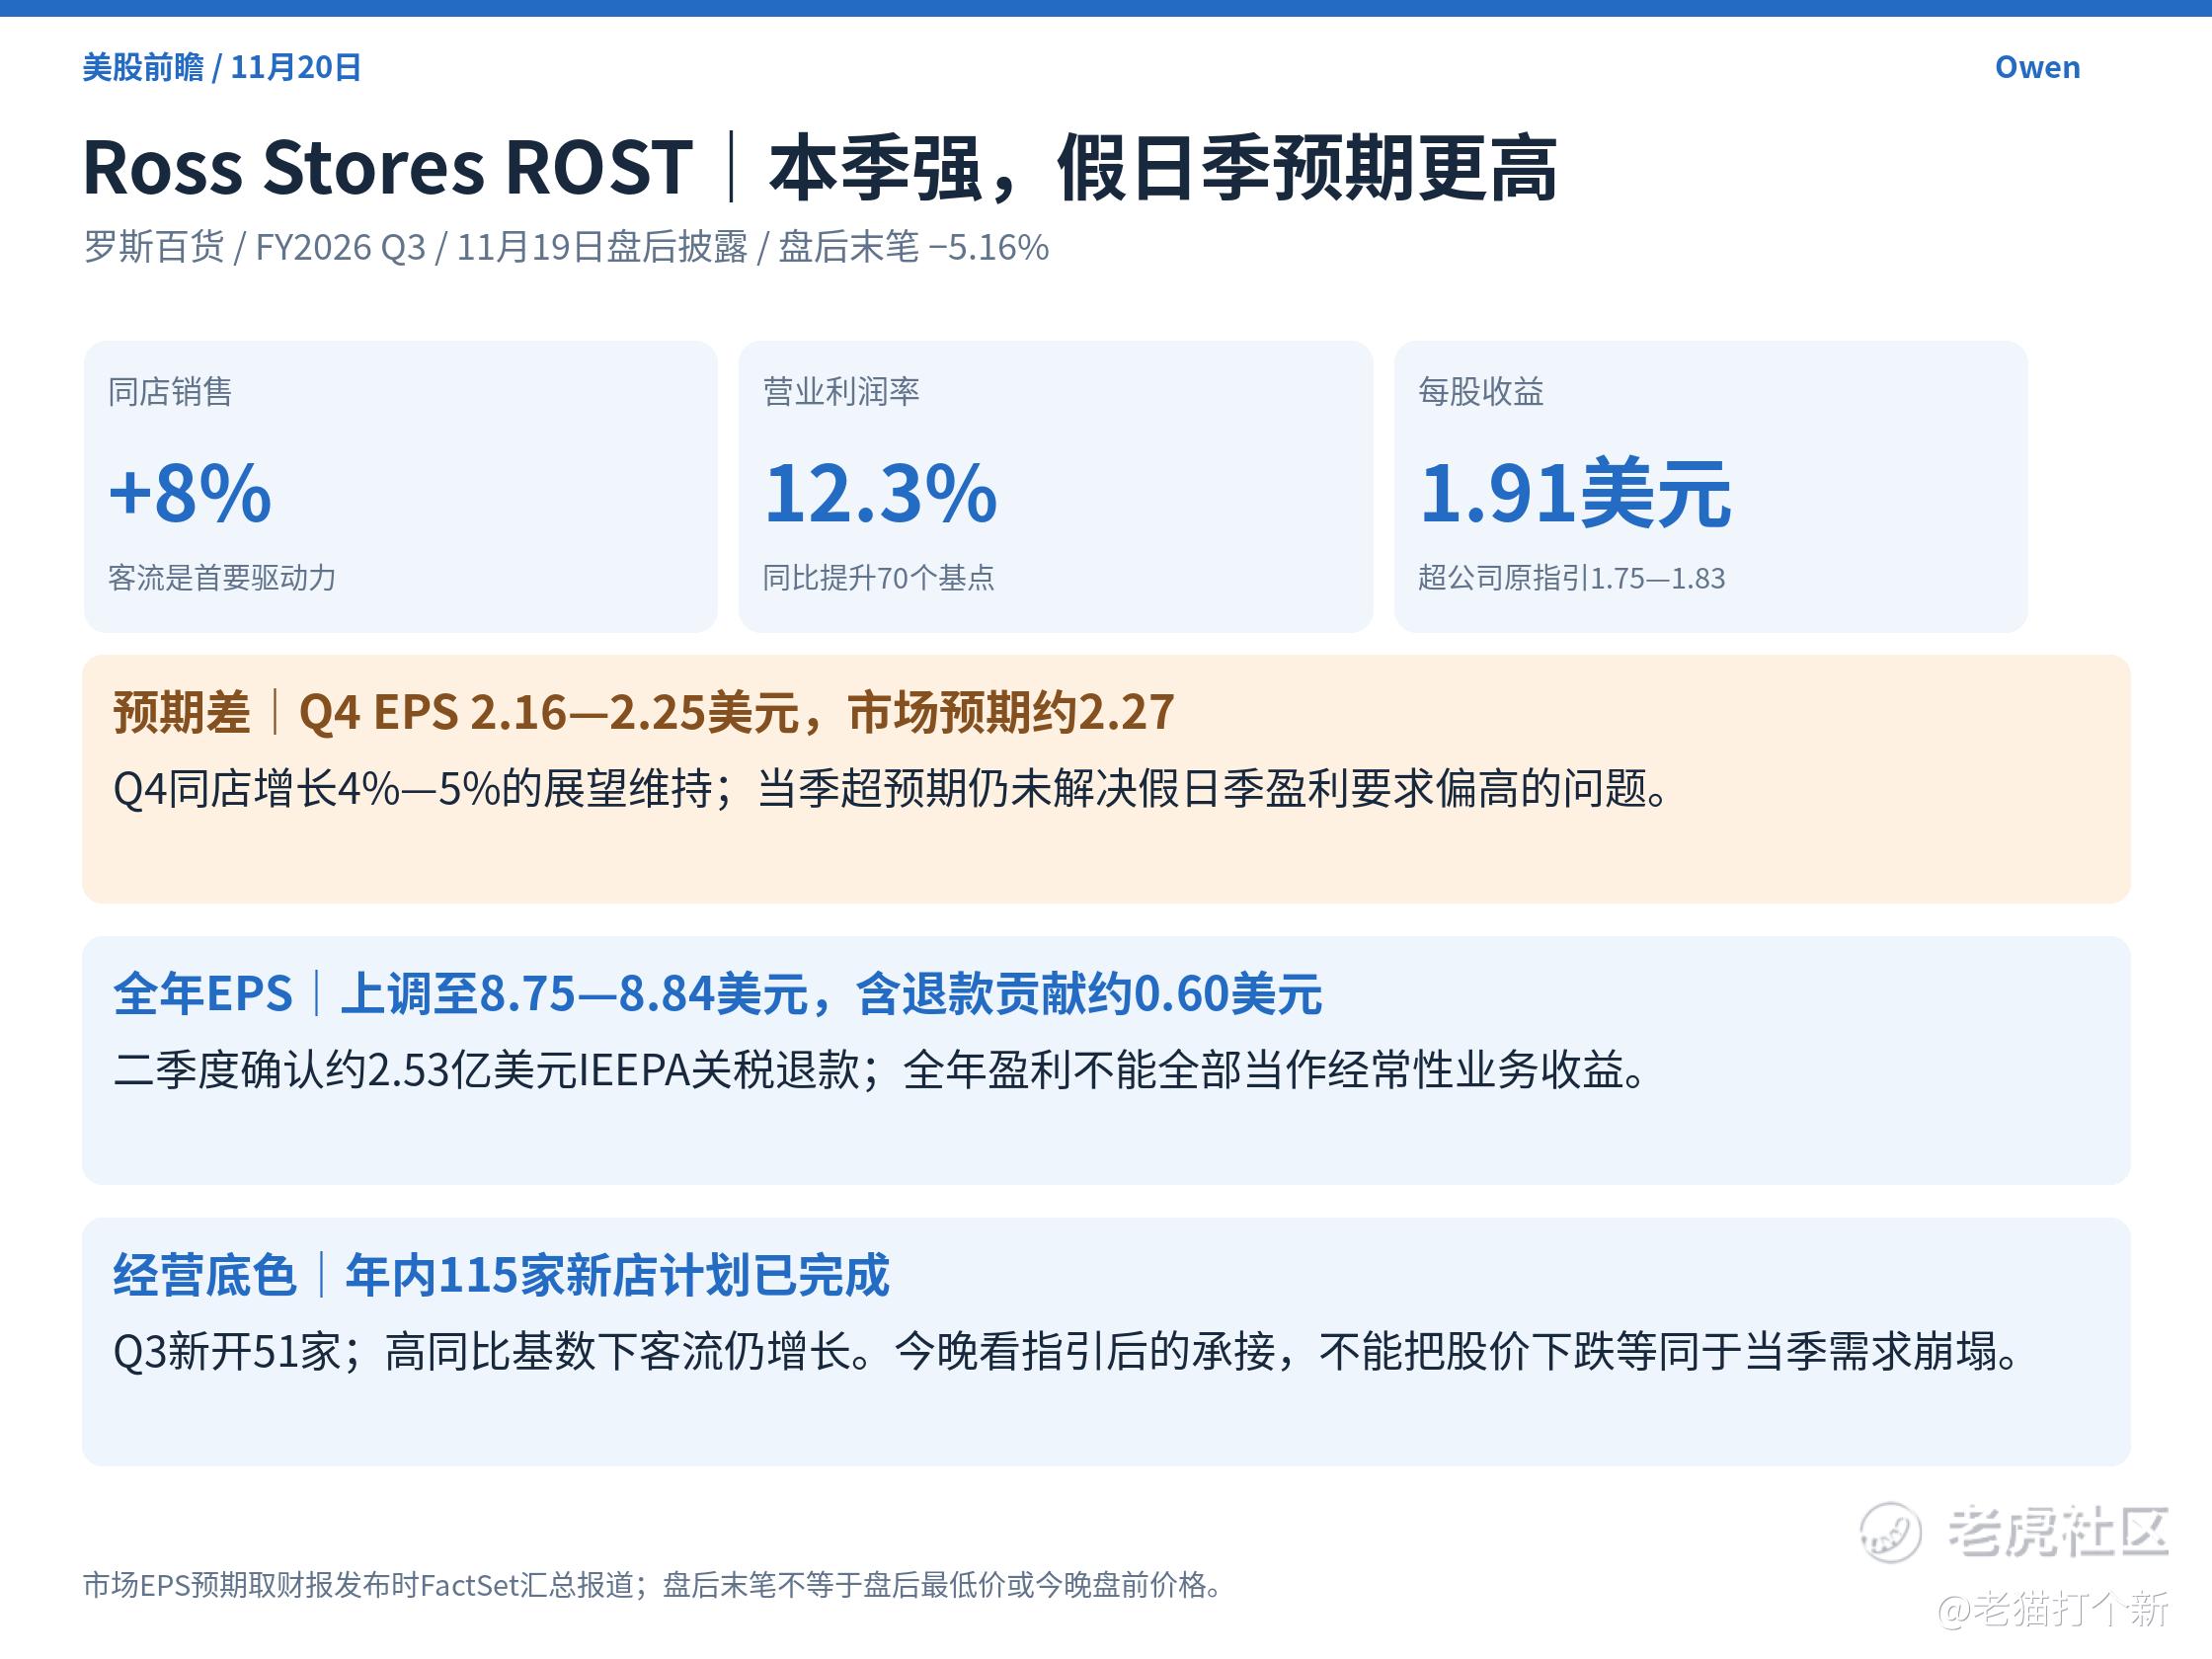
Ross Stores(ROST,罗斯百货)盘后末笔跌5.16%,此前盘中报道的跌幅更深。Q3同店增长8%、营业利润率12.3%,经营并不弱;Q4 EPS指引2.16—2.25美元,仍低于约2.27美元的市场预期,限制了本季超预期的重估空间。全年EPS上调也要剔开二季度关税退款的贡献。两份财报合看,折扣和性价比需求仍在,但市场正在压低对假日季利润弹性的容忍度。
Elastic:增长放缓要拆开看,美元也是变量。
Elastic(ESTC)常规盘跌8.05%,财报后盘后末笔再跌3.59%。Q2收入增长17%,订单积压与大客户仍在增长;问题是下一季收入指引中值增速降至12.9%,尚不足以支持增长持续加速的预期。
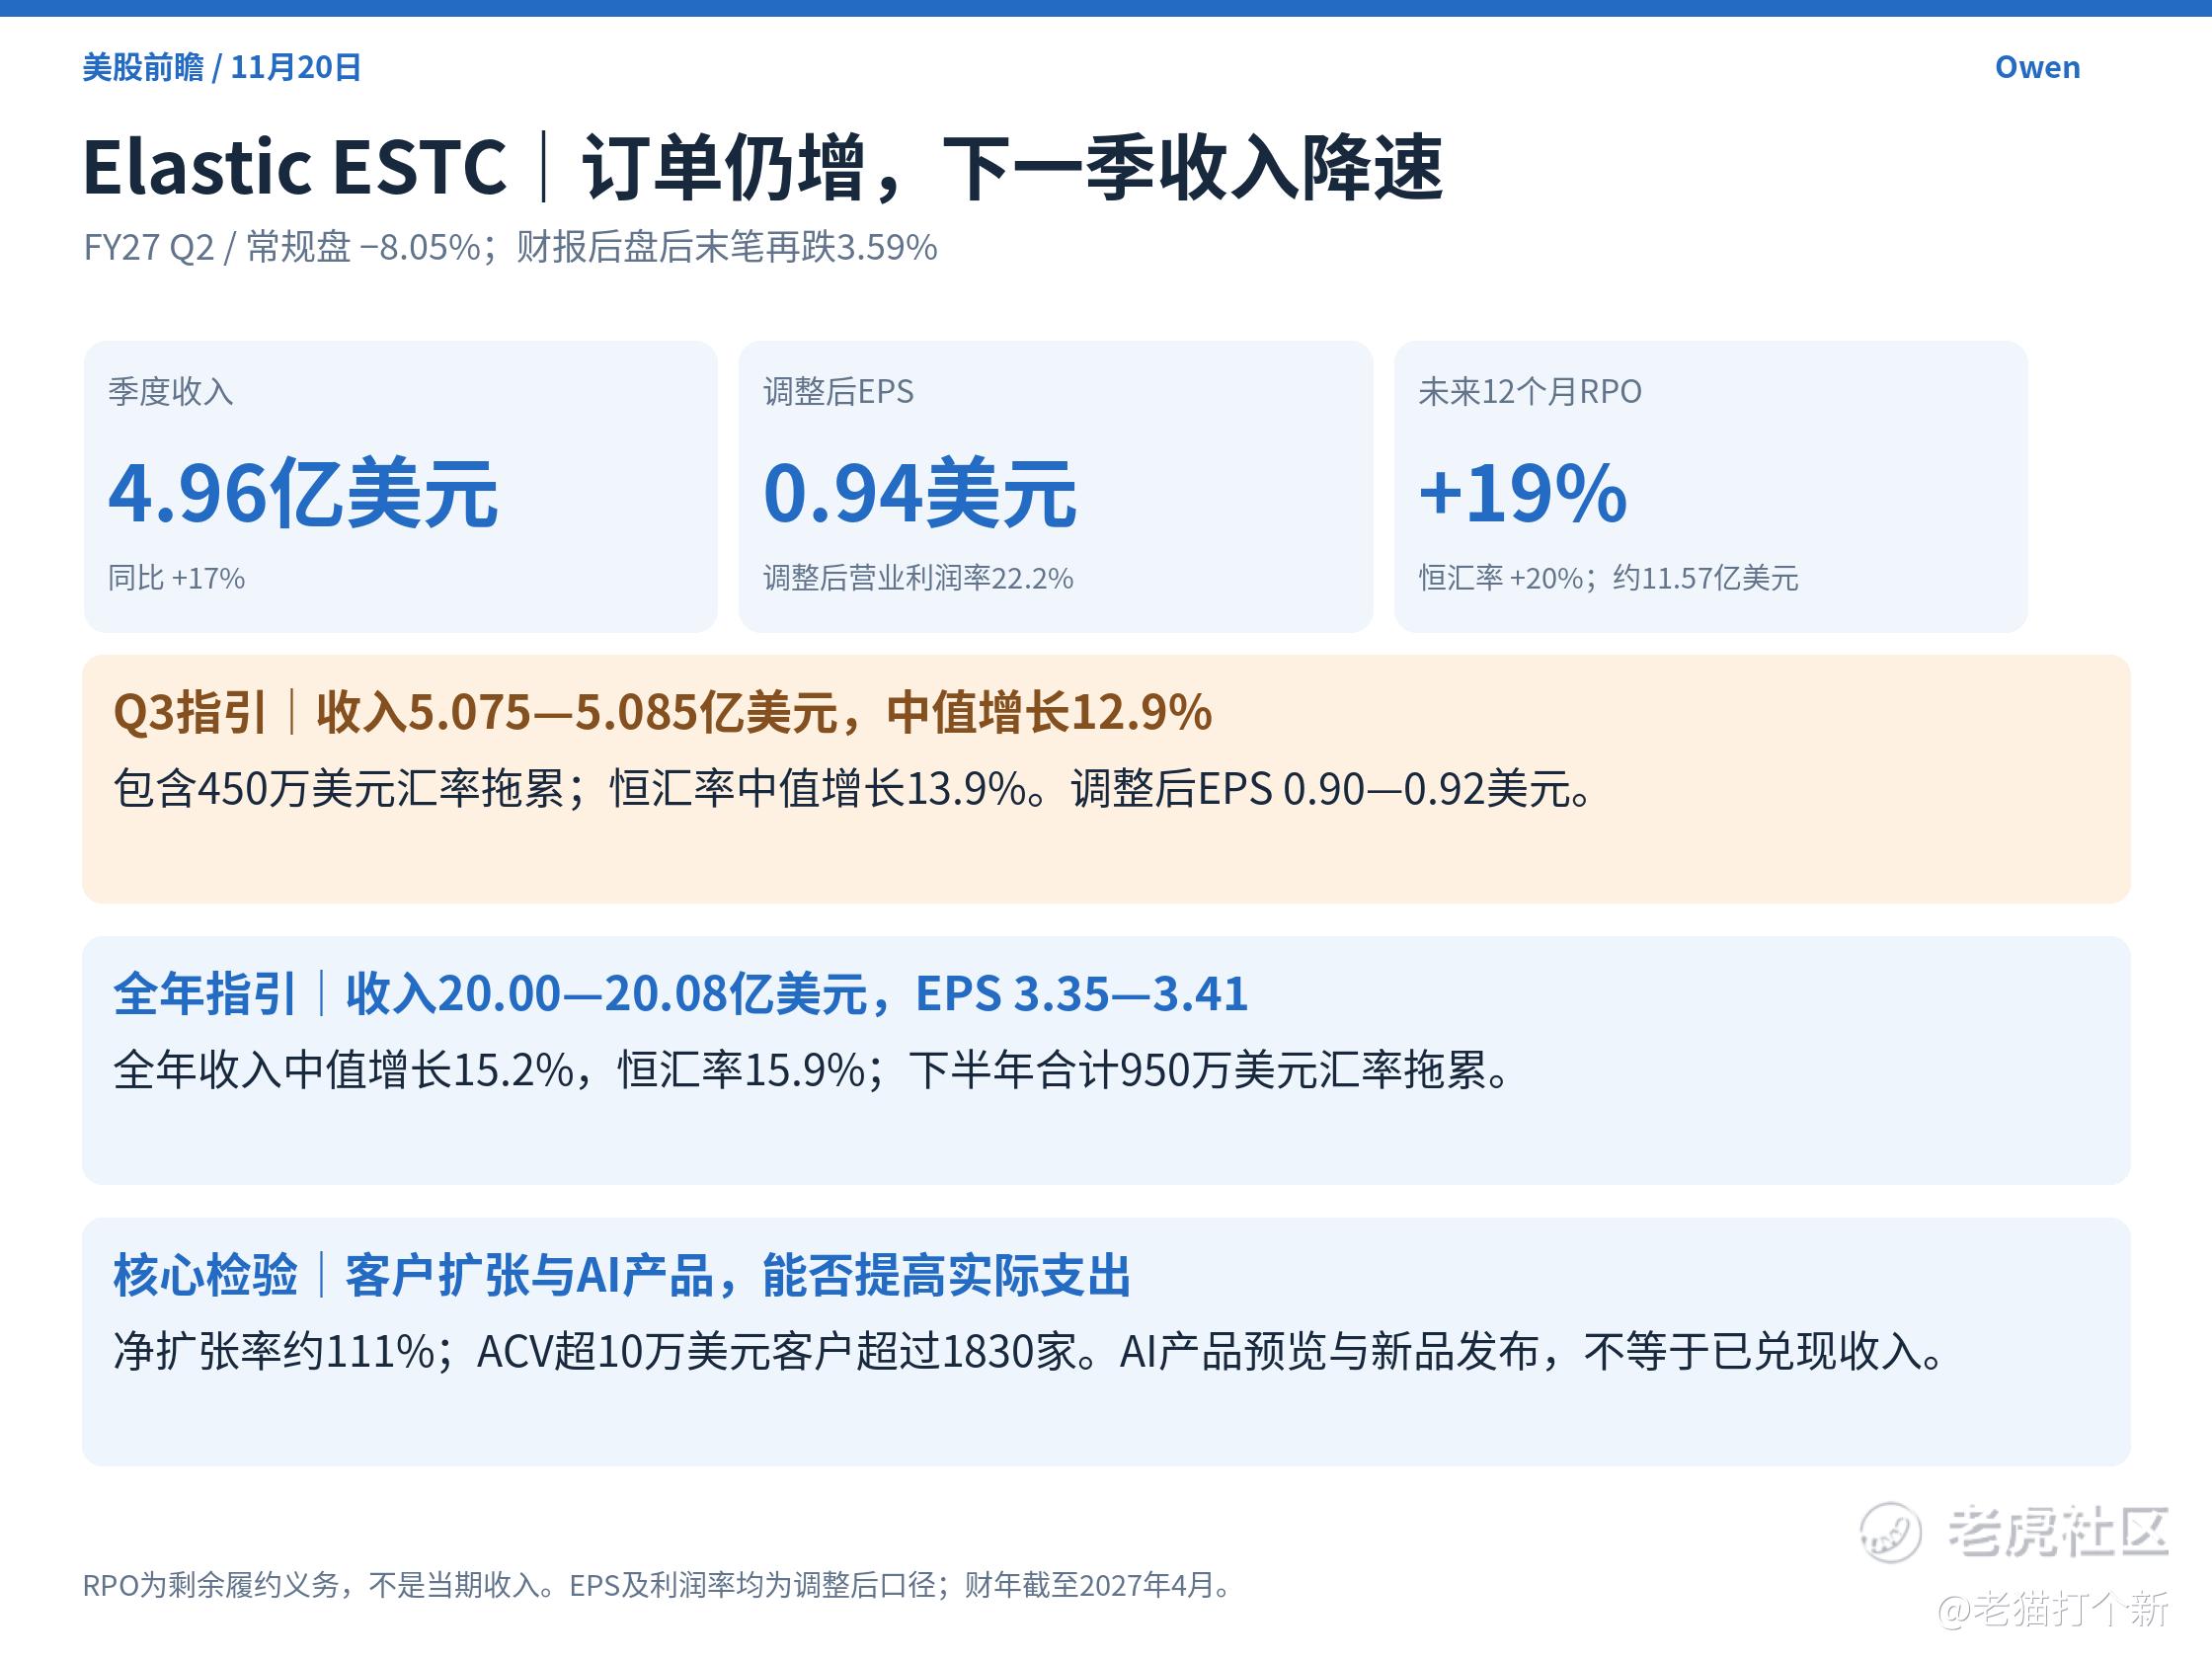
下一季指引含450万美元汇率拖累,恒汇率增速为13.9%。因此不能把全部降速归因于AI需求疲弱,但剔除汇率后仍较本季放慢,也不能只用强美元解释。净扩张率约111%,意味着老客户还在增加支出,扩张强度却需要提高。后续应把销售推动的订阅增长、客户扩张与AI产品收费一起看,判断新功能能否带来更快收入,而非只增加研发与销售投入。
存储:硬盘相对抗跌,盘后仍未形成全面反弹。
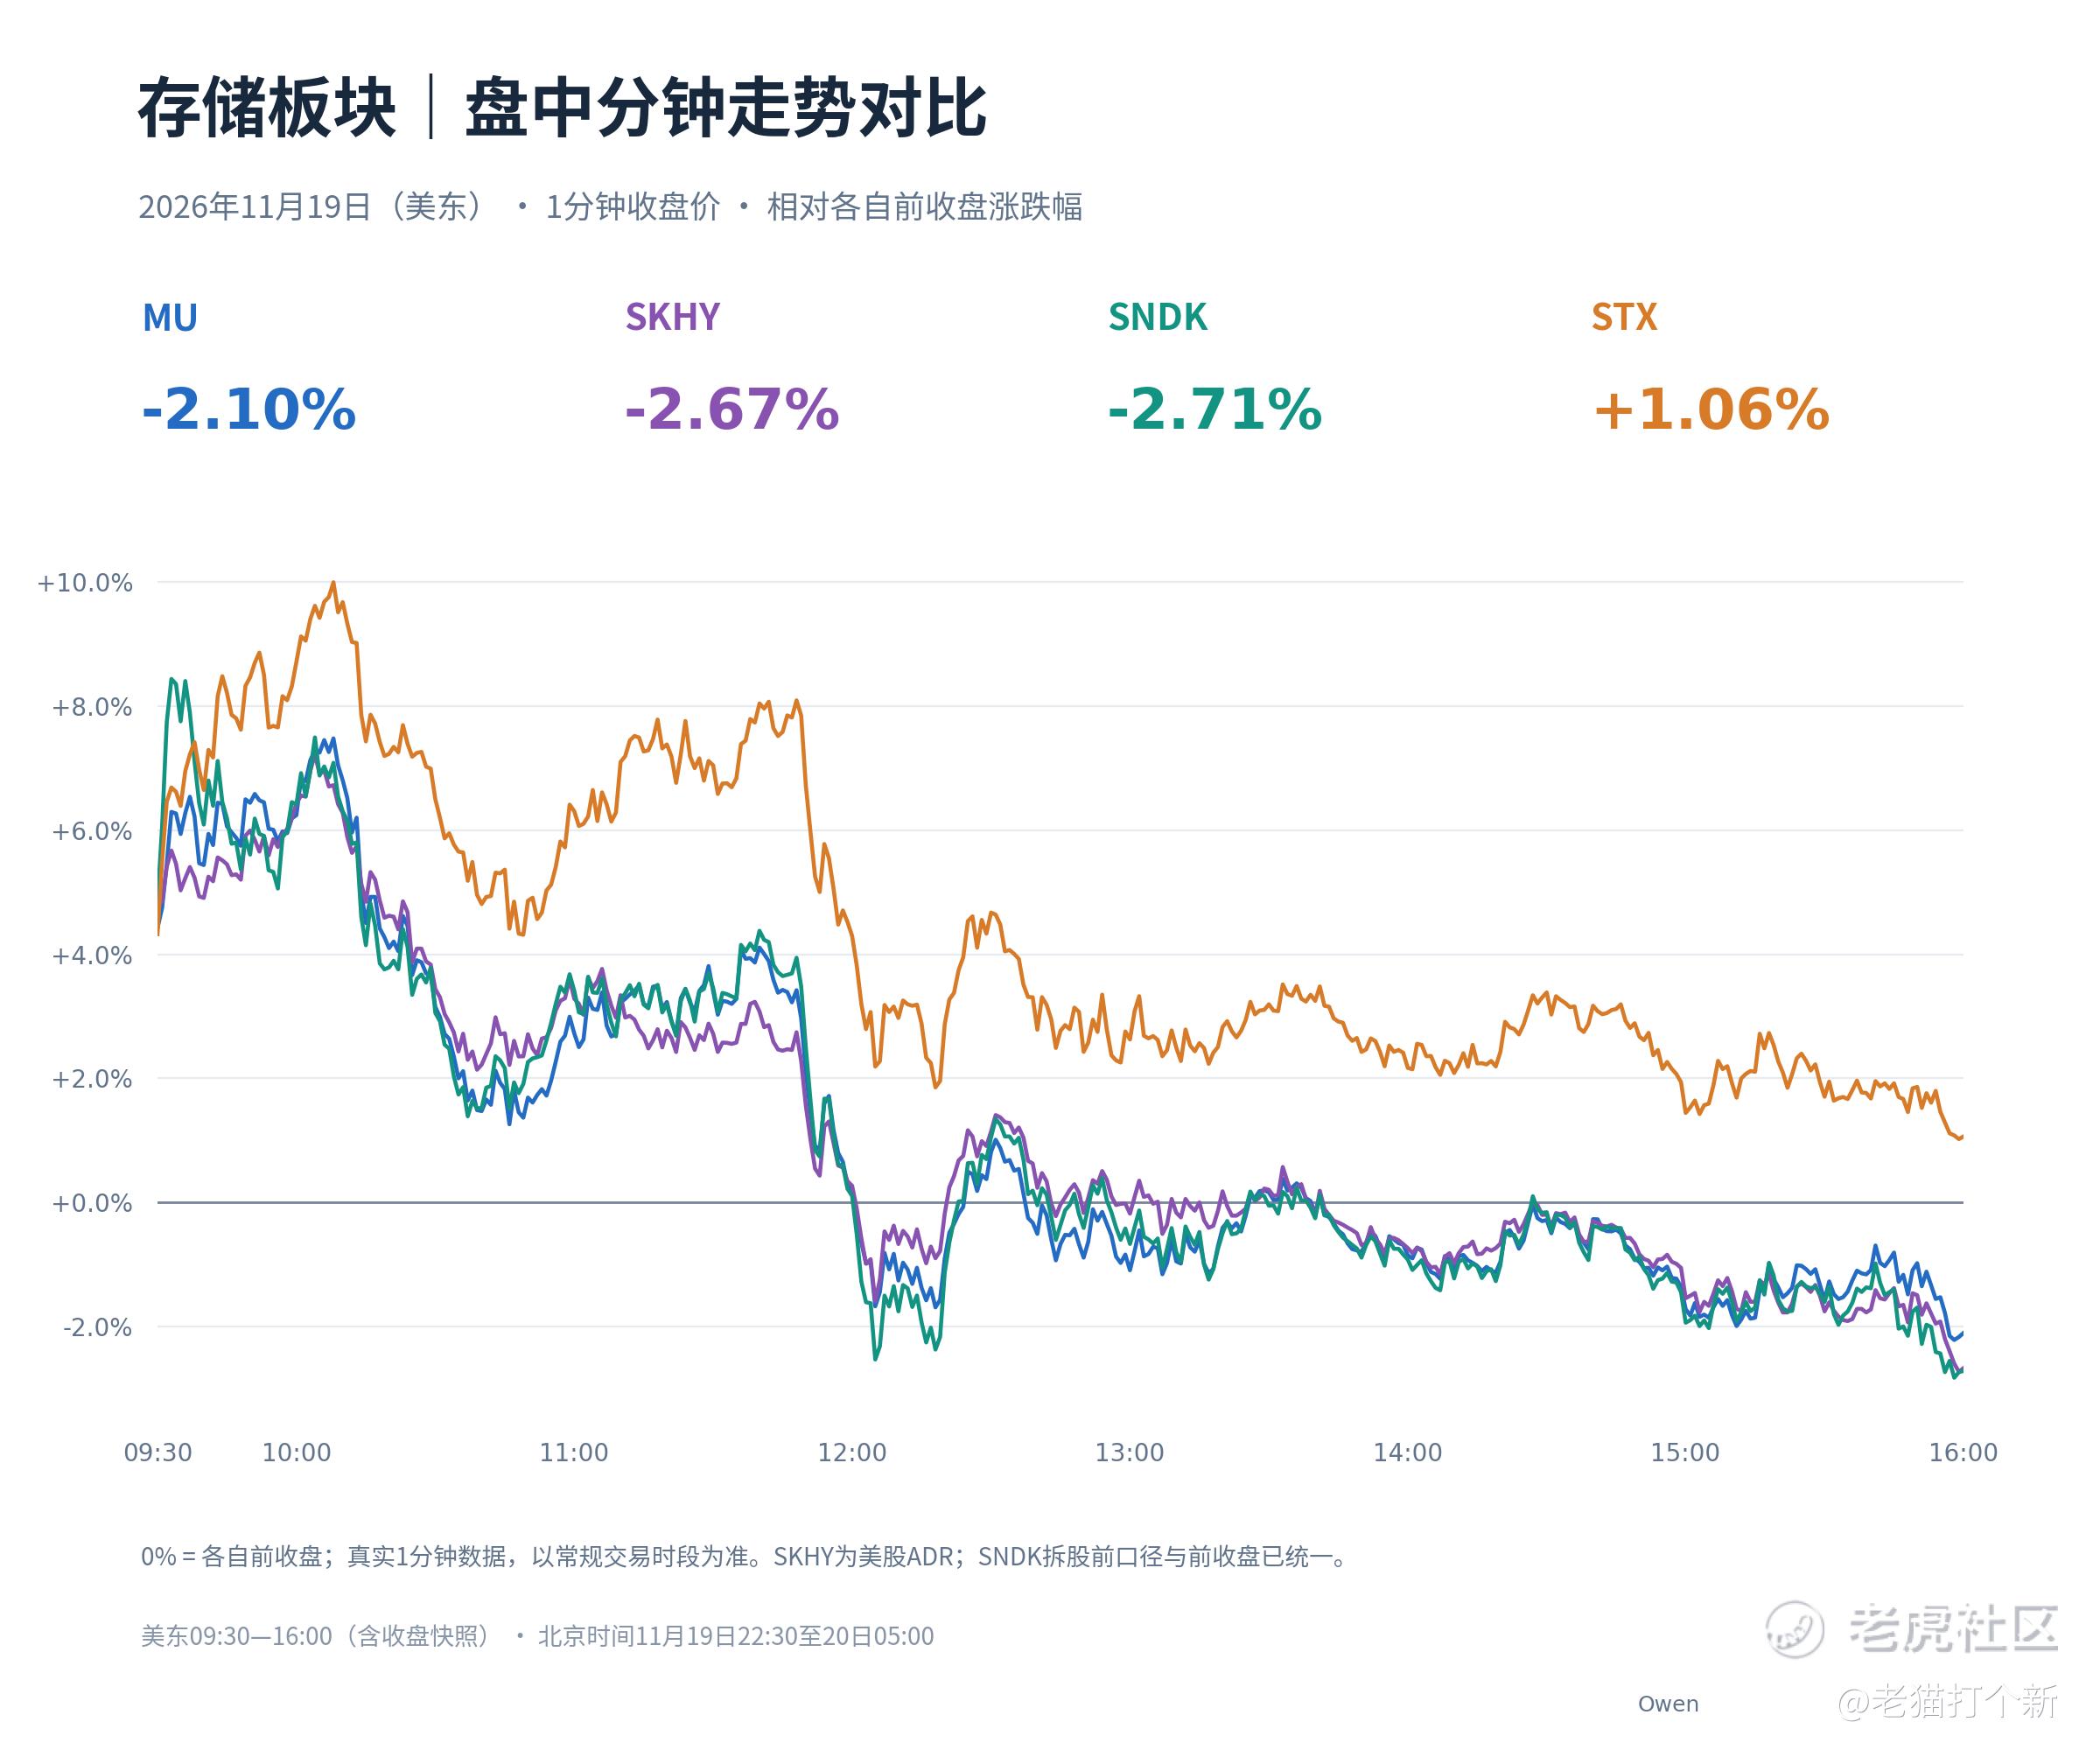
强弱:STX涨1.06%,MU、SKHY与SNDK均跌超2%,硬盘强于DRAM与闪存;盘后这四只均继续回落,暂未出现一致修复。另有一个今晚必须注意的交易事项:SNDK从11月20日开盘起按1拆8后的价格交易。名义股价变为原来的八分之一,股份数量相应增加,拆股本身不改变持仓总价值;不能把价格变化误读为暴跌。
光通信:COHR相对强,LITE与MRVL等下一次信息兑现。
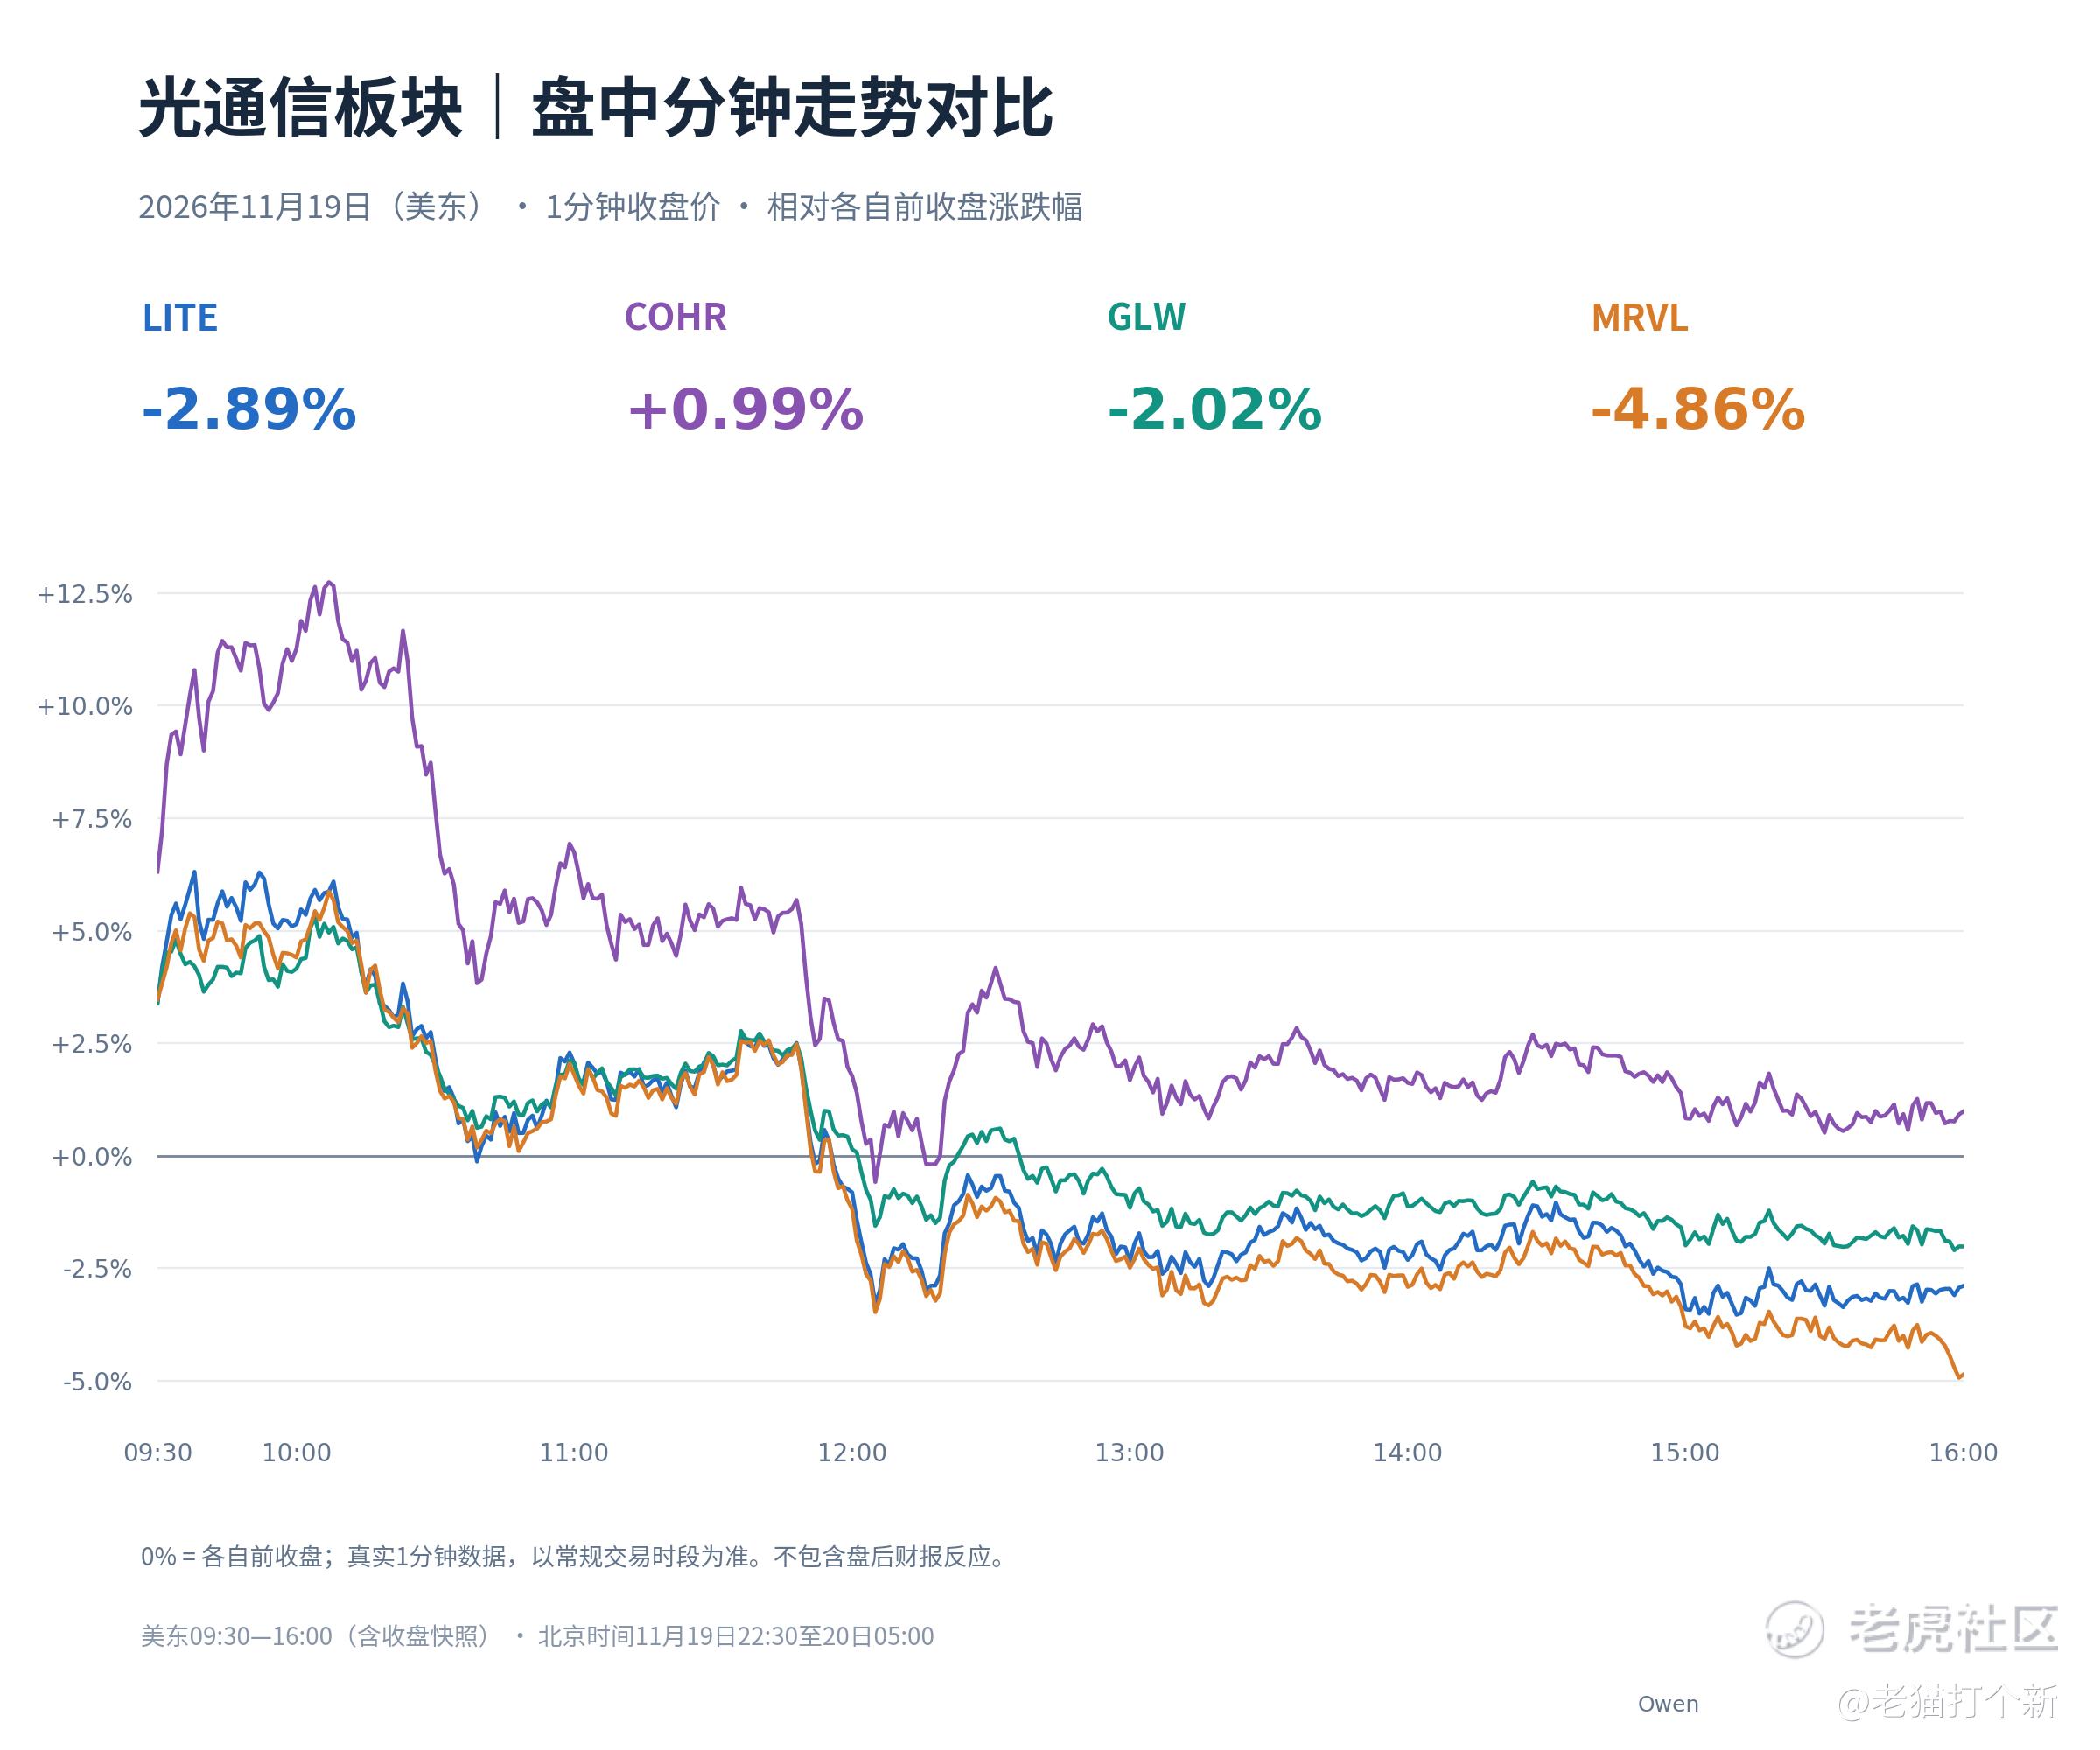
强弱:COHR逆势涨0.99%,MRVL跌4.86%最弱,LITE与GLW也收跌;盘后四只均回落,板块承接仍需确认。
Lumentum(LITE)CEO最新为合并计划辩护,称需求没有放缓。真正可跟踪的节点是Marvell(MRVL)12月1日盘后财报、后续S-4文件,以及预计2028年上半年的合并完成时间。本次为固定换股比例交易,LITE每股对应4.5股MRVL,因此两者的价格联系会加强。需求强并不能立即消除稀释、整合和漫长审批期的折价;下一次财报需要证明业务增长仍按原路径兑现,S-4则要提供足以评估交易价值的预测与假设。
中国资产:阿里看算力兑现,拼多多看利润持续性。
阿里巴巴(BABA)昨夜跌1.26%,云收入增长53%,但新增算力受限正在压低明年增长预期。管理层初步预计2027年云增长30%—45%,2028年随国产算力放量恢复至50%以上;真武V900预计2027年一季度量产。投资重心因此从本季利润率转向交付进度。拼多多(PDD)涨11.04%,广告增长和费用收缩改善利润,但管理层提醒单季费用率不能外推;后续要看主站变现改善能否延续。
今晚日历:密歇根通胀预期,加上月度期权到期。
北京时间21:25,沃勒在大学美联储挑战赛决赛致欢迎辞,活动性质并非专门的货币政策演讲。23:00公布密歇根大学11月消费者信心终值,市场预期51.5、本月初值51.0,同时关注一年期及长期通胀预期。次日01:15,库克就全球背景下的美国经济发表讲话。今晚也是11月月度期权到期日,尾盘的对冲与换仓可能放大波动。
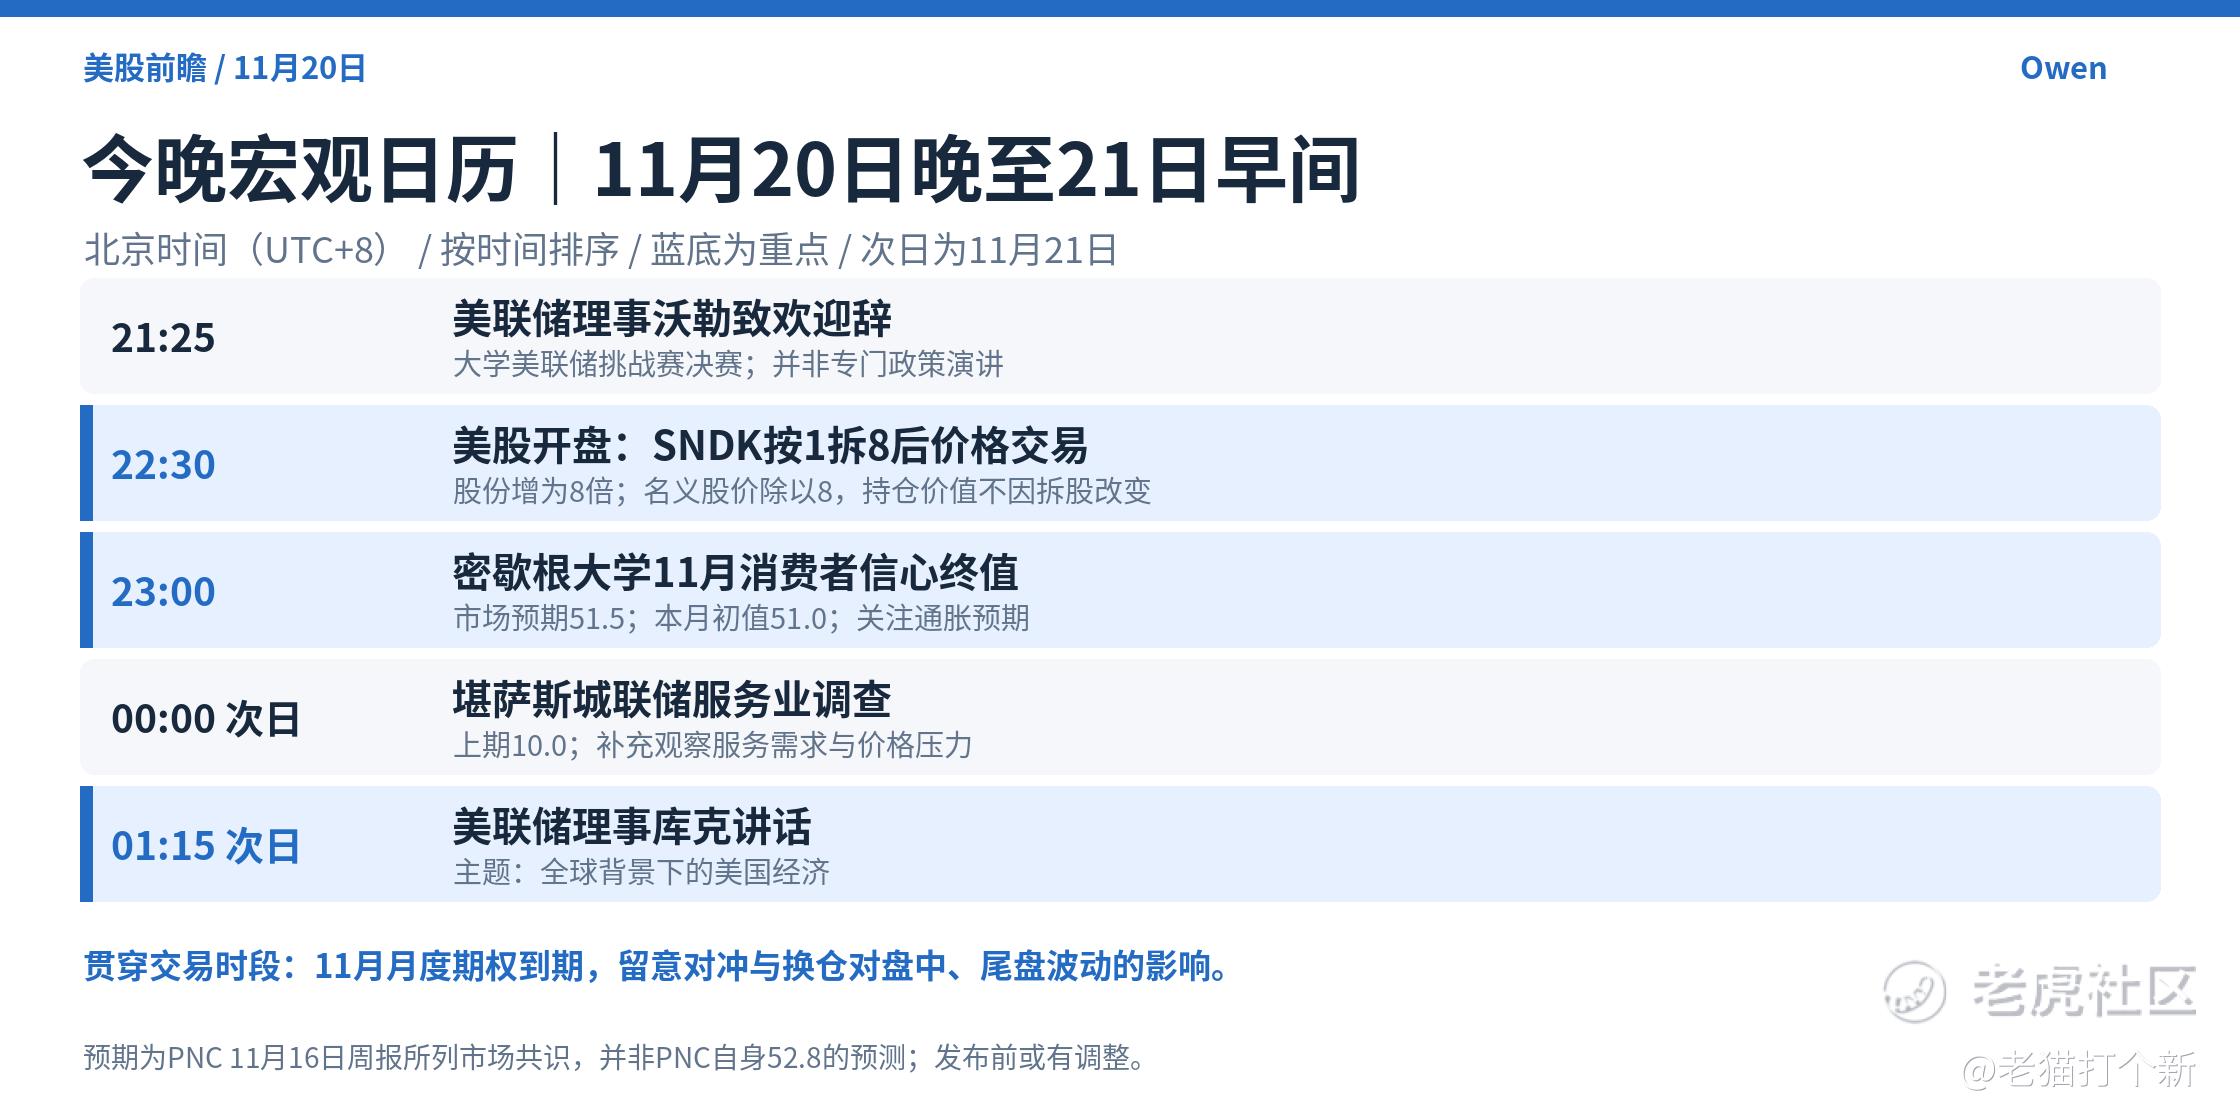
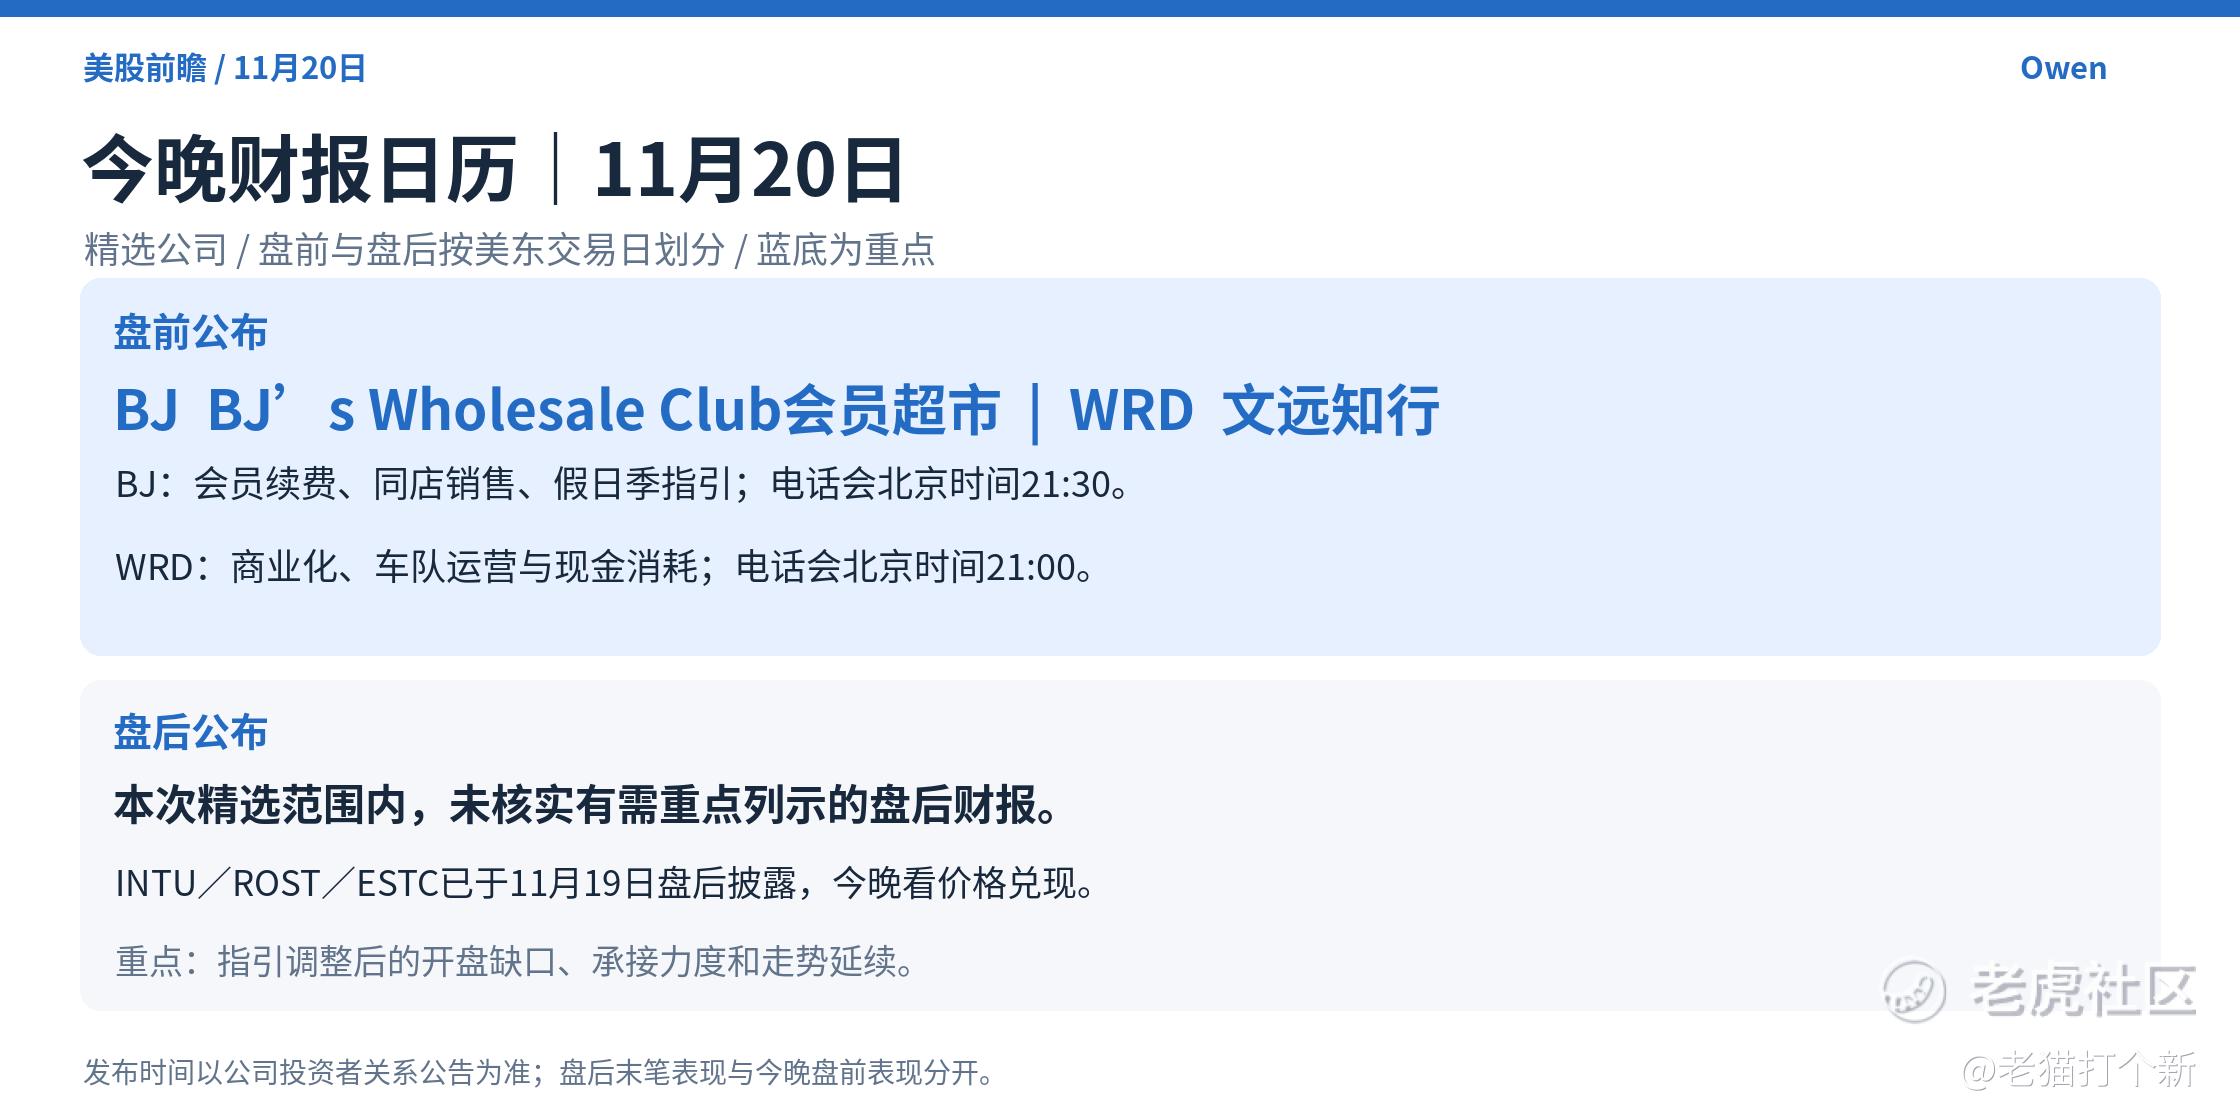
盘前重点是BJ’s Wholesale Club(BJ)的会员续费、同店销售与假日季展望,以及WeRide(WRD,文远知行)的商业化和现金消耗。INTU、ROST、ESTC已在今早披露,今晚交易的是财报后的预期调整。如果指数反弹、硬件仍持续被卖,而上涨继续集中在少数网安和业绩股,修复就仍是局部的;若等权与半导体能够同步企稳,反弹才更有延续基础。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论