一体化、规模化、长期合规经验,是 CXO 难以被短期复制的商业化交付能力。
文丨李赓
2026 年 11 月 10 日,美国《联邦公报》刊出一则撤名通知:药明康德被移出美国国防部 1260H “中国军事企业” 名单。三天后,药明康德与国防部向哥伦比亚特区联邦地区法院提交共同撤诉约定;11 月 16 日,法院批准撤诉。
这场始于 6 月 8 日列名、6 月 11 日起诉、持续五个月的诉讼,结束的方式非常戏剧。
8 月 7 日,哥伦比亚特区联邦法院主审法官 James Boasberg 批准初步禁令,暂停这份列名对药明康德的执行效力。其禁令意见书中给出了判断的明确理由:五角大楼认定中航工业旗下一只基金 “持有药明康德 5.32% 的股权”。实际上,这只名为 “中航军民融合精选混合型证券投资基金” 的产品是在公开市场面向个人投资者发行的公募基金,所谓 5.32%,是药明康德股票占该基金净资产的投资权重,而非基金在药明康德的持股比例。
药明随后向法院披露,该基金实际持仓市值约 20 万美元,占公司总股本约 0.001%。Boasberg 在判词中表示:“这是一个令人惊讶的错误。如果一户人家把积蓄的 5% 买成一只蓝筹股,不代表它拥有这家公司 5% 的股份。” 国防部提出的另外两项国资与军工关联理由,同样被法院认定证据不足。
但名单撤除,并不意味着外部压力就此消散。国防部在 11 月 10 日的撤名公告中附带了保留条款,不排除未来基于补充理由重新列入的可能。
美国参众两院 2024 年提出的、更具长期约束力的《生物安全法案》,也已于 2025 年 12 月 18 日借 2026 财年国防授权法案正式生效。这个法案主要规范的是美国联邦机构采购与联邦资金使用方,最终签署文本取消了早先草案对五家中国企业的直接点名,改设两条认定路径:凡列入 1260H 清单且从事生物技术业务的实体自动纳入受限范围;其余实体则由白宫管理和预算办公室另行指定。
尽管立法压力持续加码,药明康德的财务数据并未出现市场预期的收缩。
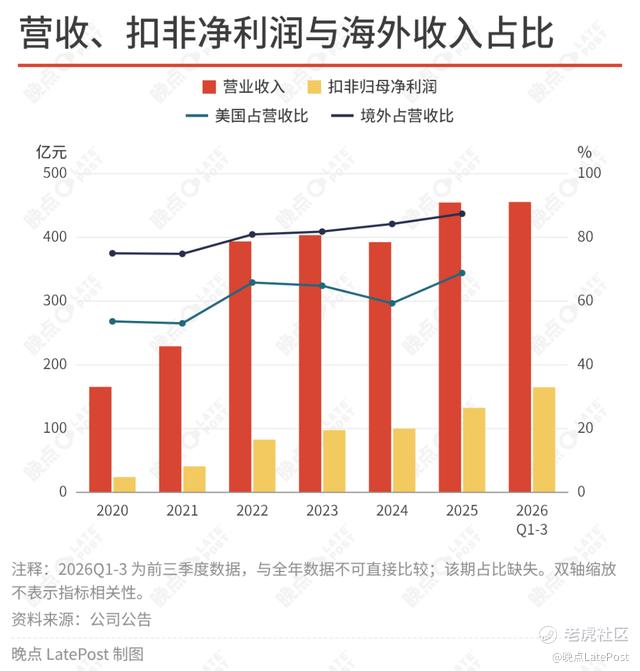
药明 2025 年全年营收增长 15.84%,美国客户收入 312.5 亿元,占持续经营收入 71.97%。《生物安全方案》年底生效之后,药明康德 2026 年的增长势头反而进一步加速:上半年公司来自美国客户的收入达到 222.76 亿元,占总收入的比重从去年的 71.97% 升至 77.09%;前三季度实现营收 455.37 亿元,同比增长 38.59%,三个季度的体量即已超过 2025 年全年的 454.56 亿元。
截至 9 月末,公司持续经营业务在手订单达到 767.4 亿元,同比增长 36.4%,全年收入指引也在年内第二次上调至 610 亿至 619 亿元。
立法压力持续加码下,业绩依旧强势的表面原因,是药明康德七成以上的收入来自美国的商业制药企业,双方签署的是纯商业合同,并不在联邦采购禁令的射程之内。但肉眼可见的外部政策边界持续收紧,跨国药企却不为之担心,甚至进一步集中订单,就是药明康德底牌的最好证明。
漏斗里的竞赛
药明康德的核心商业模式是 CRDMO(合同研究、开发与生产组织),即将药物发现、工艺开发与商业化生产整合在同一运营体系内。一只候选分子在实验室筛选阶段进入该体系后,后续的工艺放大、临床样品制备乃至商业化供货,通常倾向于沿用同一供应商。
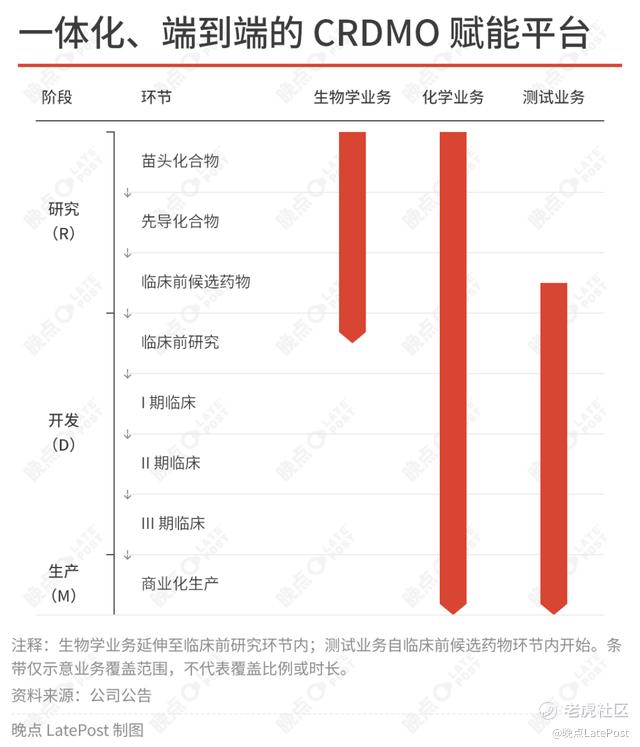
订单结构的长期变化清晰地反映了这种传导效应。2018 年至 2026 年三季度,药明康德在手订单从 59 亿元增至 767.4 亿元,增长约 13 倍;拆解两端结构,最前端的发现业务订单增长约 2 倍,后端的开发与生产业务则增长了约 25 倍。
前端犹如漏斗入口,规模有限,却决定着下游产线的订单流向。
2025 年下半年至 2026 年一季度,药明研发化学服务部服务的 1,000 余家客户中,有 336 家转化为开发端客户,带出 360 个新分子;2026 年前三季度,开发与生产端新增的 1,089 个分子中,有 314 个直接来自发现端,占比接近三分之一。
客户更倾向于留存主要是受到极高的转换成本驱动。在发现阶段更换供应商,意味着重新进行化合物筛选与路线摸索,周期动辄以年计算;若在商业化生产阶段切换工厂,则须完成工艺转移、可比性研究与稳定性数据积累,并逐一向各国监管机构提交变更申请。在创新药有限的专利保护期内,很少有药企愿意为更换供应商而承担一至两年的上市延误风险。
除了时间成本,部分高难度分子的技术门槛本身也构成了替代壁垒。
以和黄医药的转移性结直肠癌口服药呋喹替尼为例,其合成路线包含七个步骤,文献路线单步收率在 66% 至 97% 之间,连乘后总收率仅约 30%;同时,该分子在不同酸碱度环境下的溶解度相差约 140 倍。前者考验供应商在吨级反应釜中维持稳定收率的工艺放大能力,后者则意味着即使分子具备良好活性,若无法通过制剂技术解决人体胃肠道内的稳定溶出与吸收问题,便难以成药。
在该项目中,药明康德旗下的合全药业负责工艺优化、验证、申报及商业化供应,当时的临床板块津石医药承担了近六年的临床试验现场管理,最终推动该药物先后在中国、美国及欧盟获批上市。
支撑这一业务链条的,还有中国工程师规模与运营效率带来的成本优势。
截至 2025 年末,药明康德共有 33,834 名员工,其中技术人员 25,983 人。创新药化学合成与多品种、小批量的原料药生产高度依赖专业研发与工程人员,难以像大宗化工那样依靠连续化装置大幅压缩人力。中国仅化学工程与工艺、制药工程、药学三个主干专业,每年本科毕业生即达约 8 万人,为研发与生产团队提供了稳定的人才池。
相比之下,瑞士 CDMO 巨头 Lonza 曾尝试在美国与瑞士本土扩建化学合成团队,但招聘进度长期滞后于扩产计划。据国内投研机构 2023 年统计,药明康德人均薪酬约 4 万美元,相当于欧美同行均值 10.8 万美元的 37%;但每美元薪酬对应的产出为 3.4 美元,高于欧美 15 家同类企业 2.8 美元的均值。在人力成本显著低于欧美同行的同时,单位薪酬产出反而更高。
中国的区位优势之下,药明康德在同业中也体现出了充足的竞争力。
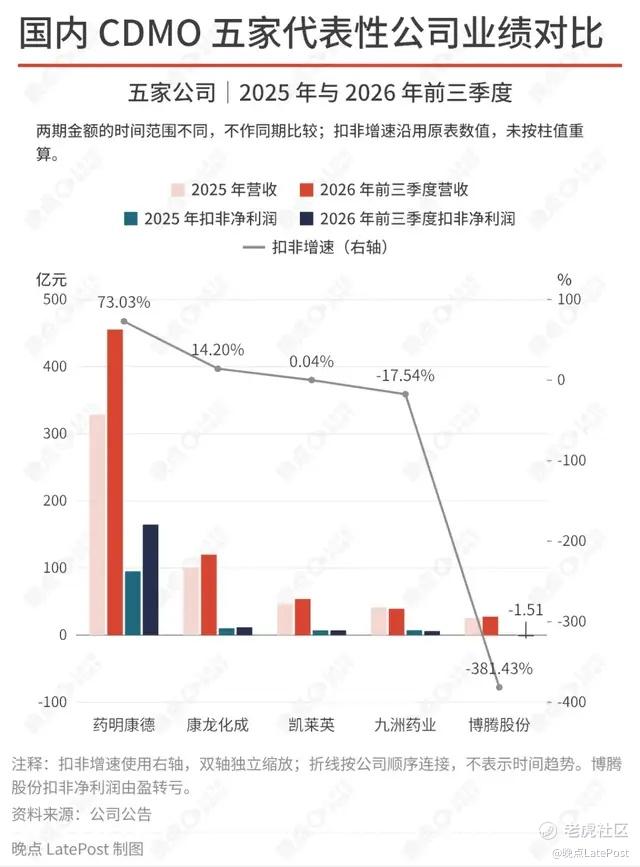
2026 年前三季度,药明康德与其余四家 CDMO 合计的营收都在增长(455.37 亿 vs 241.00 亿元),扣非却只有药明在涨,四家合计缩水至 23.73 亿元。行业新增的 67.7 亿元扣非利润全部落在药明一家身上,其扣非占五家总量的比重从 78.8% 升至 87.4%。
差距由三层原因导致,第一层是环节。凯莱英、博腾股份两家家公司虽然也是 CDMO 赛道的玩家,但是并没有像药明康德一样实现 “一体化 CRDMO” 全覆盖。凯莱英和博腾股份都侧重中间体与原料药工艺,不做前端药物开发阶段的 CRO,不仅只能吃到单个环节的利润,更无法享受药物开发环节 CRO 带来的客户导入。
第二层是规模,康龙化成是国内唯一业务形态与药明康德同构的公司。体量更小背后是业务上的缺位,康龙化成没有 TIDES(多肽/寡核苷酸)小分子业务的同等级布局,临床服务体量也更小,并没能像药明康德一样第一时间吃上 GLP-1 需求的红利;九洲是特色原料药企业转型的 CDMO,也没有 CRO 环节,但它与药明康德最大的差异在于规模较小导致的客户结构差异,其前五大客户营收贡献占比超过 65%。
最后是时间,凯莱英与九洲药业均注册于 1998 年,早于 2000 年 12 月成立的药明康德,康龙化成则成立于 2004 年 7 月。但在业务起点上,凯莱英侧重中间体与原料药工艺,康龙化成从实验室化学切入,只有药明康德自成立之初便着力将最前端的药物发现与后端开发生产打通。
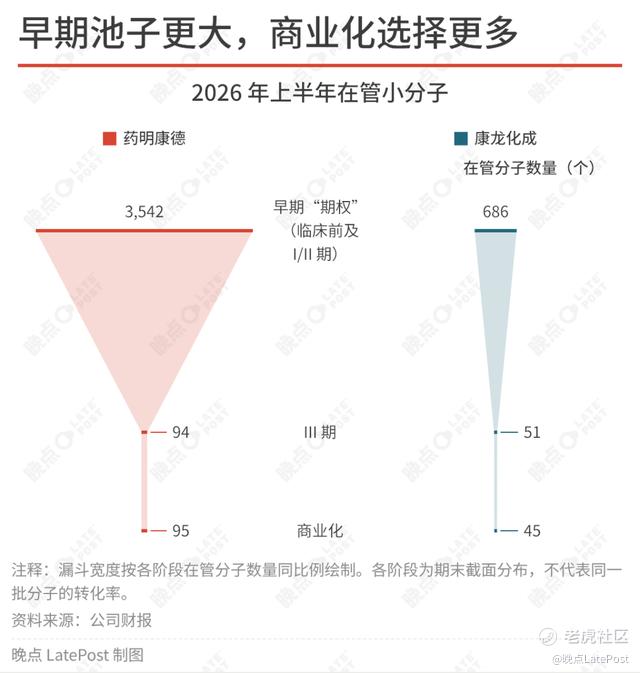
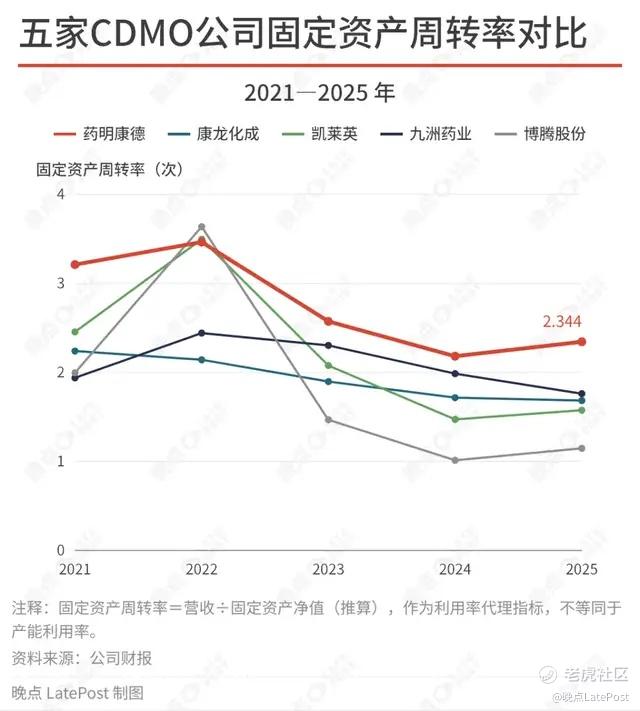
最终的结果是,药明康德在 CDMO 赛道中,体现为了一种整体性的规模优势。从实验室设计、合成候选化合物,到把候选化合物做成能进行人体实验的药,再到药物的生产,药明康德凭借规模实现了角色的对换:其他药企是接客户的需求提供服务,药明康德是在一堆客户的需求中选择商业化潜力更大的来服务。
在服务费相近的前提下,实现了更高的产能利用率,最终创造了更多的营收和利润。
赚钱的同时,做战略调整
前端漏斗形成了客户留存的逻辑,过去四年先后出现的两轮行业需求浪潮,则塑造了药明康德如今的资产体量。
第一轮增量来自 2022 年的新冠口服药订单。当年辉瑞新冠药物原料药及中间体的集中交付,推动药明化学业务年收入同比增长 104.8% 至 288.50 亿元。公司随即将这笔阶段性现金流转化为长期固定资产:2022 年资本开支达到 99.66 亿元,固定资产规模由 85 亿元增至 141.71 亿元。开发与生产端的产能投入占总资本开支的比重,从 2018 年的 28% 逐步升至 2025 年的约 85%。
新冠订单在 2023 年退潮后,全球 GLP-1 减重与代谢药物的需求随即爆发。
药明康德自 2011 年起布局多肽业务,2018 年正式推出涵盖多肽与寡核苷酸的 TIDES 平台。更具前瞻性的是反应釜产能的提前扩张:公司多肽固相合成反应釜总体积从 2019 年的 500 升扩至 2022 年的 6,000 升,2024 年末增至 4.1 万升,2025 年末进一步扩至 10 万升,六年时间扩大至原来的 200 倍。当跨国药企集中投入 GLP-1 管线竞争时,药明是全球少数能够迅速提供十万升量级合规多肽产能的供应商之一。
前期产能随即转化为高速增长的订单与收入:2023 年和 2024 年,药明多肽在手订单分别增长 226% 和 104%;TIDES 业务收入从 2020 年的 3 亿元增至 2025 年的 113.7 亿元,五年增长约 37 倍。到 2026 年,公司已服务全球 24 款 GLP-1 药物,其中 15 款处于 II 期或 III 期临床阶段,占全球临床后期管线的 25%。
即便是在技术路径上避开生物发酵、改走小分子口服路线的礼来 orforglipron,由于其分子包含 4 个手性中心,同样高度依赖复杂的化学合成与制剂工艺;2026 年 4 月,该药物经由 FDA 新设的「局长国家优先审评券(CNPV)」试点通道,仅用 50 天即获批上市——远快于传统优先审评券 6 个月的审评周期,也对供应链的快速放量交付能力提出了更高要求。
2022 年的订单积累了工业底座,2025 年以来的 GLP-1 需求则验证了提前扩产的资本效率。截至 2025 年底,全球已有 1,035 家客户与药明康德连续合作超过五年。
尽管业绩足够出色,监管规则变动带来的长期不确定性仍无法忽视。《生物安全法案》首份受限清单须在 2026 年 12 月 18 日前公布,此后 180 天内发布实施指南,再用一年时间完成《联邦采购条例》修订,最终生效还需 60 至 90 天。按照这一时间表,联邦采购层面的实质性限制最早也要到 2027 年底才会生效,且此前签订的存量合同仍享有五年过渡保护期。
药明康德的应对是:在赚钱的同时,开启战略调整。核心思路是 “退出与 CRDMO 主业协同有限、回报率偏低或政策敏感度过高的板块”。
最早收缩的是 2014 年设立的 DDSU(国内新药研发服务部)。这项业务以里程碑和销售分成计费,旨在通过风险共担绑定处于起步阶段的本土创新药企。这项业务自 2024 年四季度起不再单独列报。2024 年 12 月,药明康德将细胞与基因治疗板块 ATU 出售给美国医疗健康基金 Altaris,消除了基因数据强监管的风险;2025 年 1 月,将美国两处医疗器械测试基地出售给 NAMSA;2025 年 10 月,又将临床 CRO 康德弘翼与 SMO 津石医药以 28 亿元的基准对价打包出售给高瓴旗下主体。
非核心板块剥离后释放的资源与管理重心,集中投向了全球生产网络。
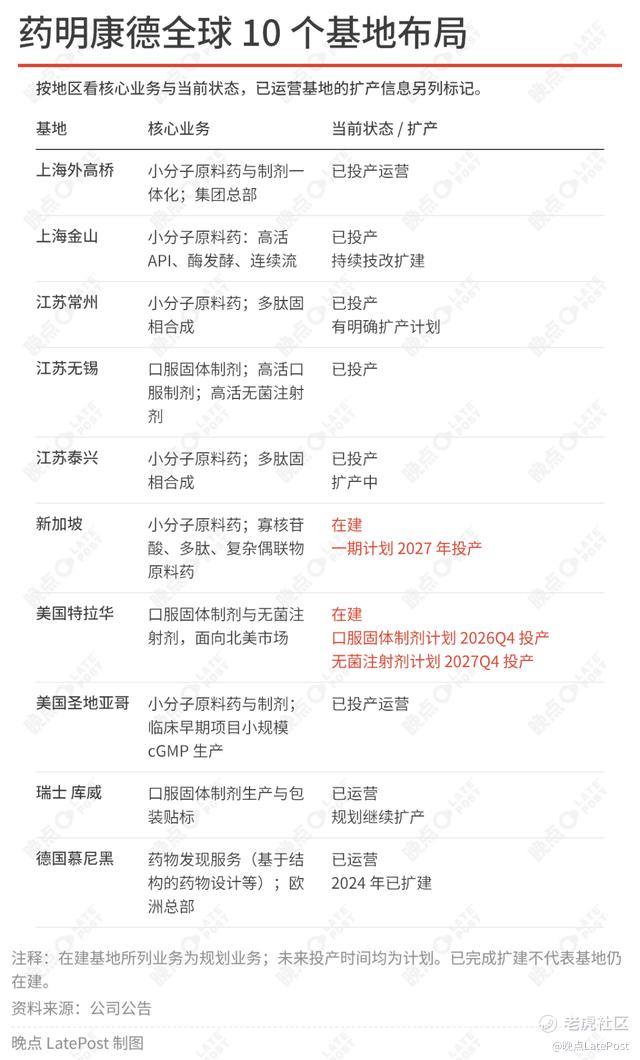
2026 年三季报发布时,药明康德将全年资本开支指引由年初的 65 亿至 75 亿元上调至 80 亿至 85 亿元。新增产能着力贴近终端客户市场:美国特拉华州米德尔顿基地占地约 174 万平方英尺,口服固体制剂产线预计 2026 年四季度投产,无菌注射剂产线计划 2027 年四季度扩建;瑞士库威基地已向 8 个国家和地区供货,未来两三年产能计划翻倍;新加坡大士基地一期预计 2027 年投产,规划中的三座 TIDES 车间首座预计 2028 年投产;国内泰兴与常州的新建原料药基地亦在同步推进。
其中美国的米德尔顿基地尤其值得重点展开。特朗普于 2026 年 4 月 2 日正式签署第 11020 号总统公告,依据 232 条款落地医药关税,并先后于 7 月 31 日(首批 17 家跨国药企)及 9 月 29 日(其余企业)分批生效。该条款不仅覆盖专利品牌药成品,还明确纳入了专利药对应的原料药及关键起始物料;尽管仿制药获得豁免,且欧盟、日韩及瑞士享有 15% 的税率上限,签署美国本土回流计划或最惠国药价协议的企业可降至 20% 乃至零关税,但未达成豁免安排的海外产区默认适用 100% 税率。
药明康德作为代工方不持有药品专利,并非关税的直接缴纳主体,承压的是其欧美品牌药客户。2022 年即已动工的米德尔顿基地,恰好为客户在北美保留了本地化制剂交付与配套回流计划的通道。
厂房买得到,记录要靠时间沉淀
在药明康德加速海外建厂的同时,全球竞争对手也在新的资本逻辑驱动下扩充替代产能。
多家行业咨询机构的测算显示,将整个创新药供应链移出中国,会导致药企生产成本显著上升,交付周期延长一至两年。过去,许多欧美与日韩 CDMO 的扩产项目因投资回报周期过长而被搁置;但如今出资方除了追求商业回报的企业,还包括愿意以预付款和长期供货承诺锁定产能的跨国药企,以及将供应链安全纳入考量的政策性资金。
其中,多肽是各方资本竞争最为集中的领域。
按 2024 年上半年市场份额统计,全球多肽 CDMO 前三名分别为 Bachem(约 25%)、药明康德(约 20%)与 PolyPeptide(约 15%)。2026 年 7 月,韩国三星生物向瑞士 PolyPeptide 发起每股 44.31 瑞郎的全现金收购要约,整体估值约 14.6 亿瑞郎,截至 11 月初追加接受期结束已获得 97.98% 股份接受,交割因等待多国监管审批推迟至年底或 2027 年一季度;与此同时,三星生物推进约 3 万亿韩元的配股融资用于扩产。
韩国 SK Pharmteco 分别在美国和韩国世宗投入逾 2 亿美元与 2.6 亿美元建设多肽及小分子产能;印度 Neuland 获得客户逾 3,000 万美元预付款,11 家印度头部 CRDMO 亦联合成立行业联盟 IPSO,意在协同承接全球外包需求;欧美企业中,赛默飞在 2025 至 2026 年累计公布数十亿美元本土投资计划,富士胶片 Diosynth 则依托北卡罗来纳州 32 亿美元的新厂,与再生元签下十年总金额超过 30 亿美元的供货协议。
然而,资金投入只是只是供应链替代的第一道门槛;在生物医药行业,真正决定订单能否转移的,更关键的是长期累积的质量合规记录。
2024 年 2 月 6 日,诺和诺德的控股母公司 Novo Holdings 宣布以约 165 亿美元企业价值全现金收购 Catalent,诺和诺德还另行支付 110 亿美元预付款,受让 Catalent 旗下的三座无菌灌装工厂。三座工厂中的布卢明顿基地,每年为多家头部生物药企灌装约 7,000 万剂药品,归入诺和诺德名下后,仍继续承担其他药企的商业化生产任务。
2025 年 6 月至 7 月,FDA 对这座已由诺和诺德全资运营的工厂进行检查,现场开具 483 观察项,事后将其评级定为「官方行动指示(OAI)」;11 月 20 日发出的警告信记录了问题的实质:自 2023 年 8 月起,外源哺乳动物毛发反复出现在直接接触药品的瓶塞区域,按联邦法规认定属于掺假,导致多个产品启动召回。2026 年 4 月 FDA 复检时再度开具 8 项观察项;8 月 7 日,诺和诺德向客户通报该厂连续第二轮被列为 OAI。
合规缺陷的代价,最终由该基地服务的第三方药企承担。
2026 年 2 月底,Incyte 的肿瘤药物 Zynyz 收到 FDA 完整回复函,药物无法获批的唯一因素便是布卢明顿工厂的合规状态;再生元的双抗药物 odronextamab、重磅眼科药物 Eylea HD 的相关审核同样受到影响。;罕见病药物 Scholar Rock 8 月 20 日直接决定撤回欧盟上市申请,次日即宣布按照 FDA 指导意见,将布卢明顿工厂从美国商业化灌装环节中移除,改由另一家美国工厂承担。
反观药明康德,其过去数年积累的审计与留存数据构成了客户难以轻易割舍的基础。
2025 年全年,公司接受客户及各国监管机构审计 741 次,未出现严重发现项;过去二十年间亦未发生重大致命质量事故。在更具参考价值的商业交易层面,2025 年药明服务过的 53 个项目在客户间发生股权或权益转让,受让方接手后 100% 继续留在药明体系内,另有 9 个项目在易主后新转入;2026 年上半年,全球发生授权交易的 284 个化学合成分子中,药明支持了其中 84 个,73 个原有分子在交易后 100% 留任,另有 11 个新转入。
按照目前各家的产能规划,Bachem 的瑞士多肽新厂预计 2030 年才能投产,三星生物完成 PolyPeptide 六座海外工厂的交割后,仍需经历漫长的质量体系整合与多轮监管复检;而药明康德的 10 万升多肽产能已进入实际爬坡交付阶段。
美国是否会进一步对创新药进行政策加码,依然是影响药明康德 2027 年以后订单走向的最大政策变量。但在容错率极低的创新药产业链上,跨国药企在评估供应链替代时面对的现实约束十分清晰:资本可以买下厂房和设备,却无法直接购得一条经得起连续复检的合规记录。后者只能依靠时间累积。
题图来源:视觉中国
精彩评论