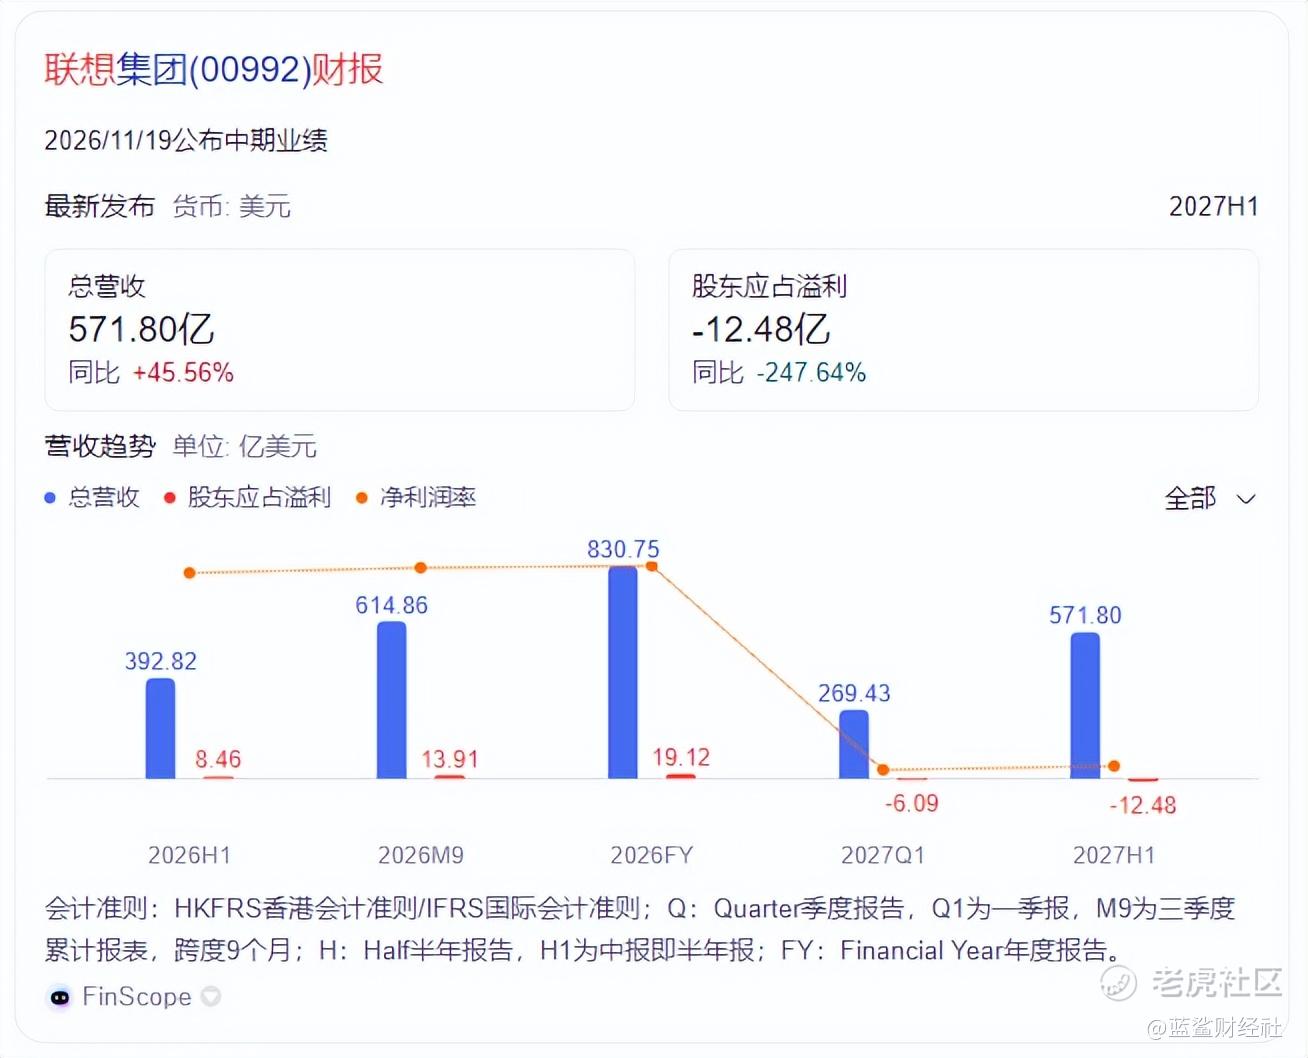
11月19日,联想集团公布2026/27财年中期业绩。截至9月30日的六个月内,营收571.80亿美元,同比增长45.56%;公司权益持有人应占亏损12.48亿美元,上年同期为盈利8.46亿美元。表面看,这是一份由盈转亏的成绩单。但亏损的来源高度集中且性质特殊:认股权证相关的衍生金融负债公允值亏损,是一项非现金的会计账面损失。剔除该项及其他非现金项目后,经调整权益持有人应占溢利同比增长170%至24.36亿美元。
第二财季的数据更能说明问题。季度营收首次突破2000亿元人民币,同比增长近50%,创历史新高;调整后净利润同比增长166%至13.61亿美元,调整后净利润率达到4.5%,同比提升2个百分点,均创历史新高。营收增速也在持续加速:2025/26财年第四季度同比增长27.1%,2026/27财年第一季度跃升至43.1%,第二季度进一步提高至47.8%。
AI基础设施,是这份财报里真正的主角。
基础设施方案业务集团(ISG)第二财季营收761.18亿元,同比增长177.6%;运营利润首次突破70亿元,运营利润率达到9.6%,创历史新高,也是该业务连续第三个季度实现盈利。AI服务器营收同比增长超过300%,储备订单规模扩大至5300亿元。联想全球x86服务器出货量跃居第一,市场份额16%,同比提升6个百分点。
从集团整体看,AI相关业务营收同比增长近80%,突破700亿元,占总营收近四成。ISG与方案服务业务集团(SSG)合计贡献三大业务集团运营利润总额的61%,较去年同期提升28个百分点。这意味着,联想的利润结构正在从依赖PC,转向基础设施与服务。
智能设备业务(IDG)仍然是基本盘,第二财季营收约1165亿元,同比增长14.9%,运营利润率7.1%。在全球PC出货量同比下降22.4%的背景下,联想通过产品结构升级和价格管理,实现了平均销售单价的双位数增长,全球PC市场份额23.8%,与第二名的差距扩大到7.2个百分点。
杨元庆在财报中的表态很明确:“当前企业AI应用仍处于引入和尝试阶段,随着AI从模型训练向推理及实际应用拓展,算力需求仍有长期增长空间。”他同时表示,有信心在本财年内提前实现1000亿美元营收目标。
账面亏损和经营利润之间,隔着一张认股权证的会计处理。市场午后的股价跳水,反应的是一眼看到“亏损”二字的情绪;但经调整利润增长166%、ISG连续三个季度盈利、AI收入占比逼近四成,这些数字指向的是另一件事:联想的营收和盈利结构,正在发生一次根本性的重塑。
精彩评论