2026年11月16日,香港筹备17年的无纸证券市场制度(USM)正式实施,新股率先告别实物股票,而已上市公司将在此后五年内分阶段参与。
一、17年筹备,今日落地
香港证监会资料显示,无纸证券市场(Uncertificated Securities Market,USM)自2009年首次咨询市场,历经法例修订、系统开发与多轮测试,于2026年11月16日正式实施。
实施节奏分两步走:
第一步,新股先行。在香港、中国内地、开曼群岛和百慕大注册成立的公司,凡在2026年11月16日之后首次招股上市的,一律以无纸形式发行,不再印制实物股票。
第二步,旧股分批。现有约2700家上市公司须在此后五年内分阶段参与。
据证监会市场监察部执行董事梁仲贤此前介绍,首批现有上市证券预计于2027年2月起陆续成为"参与证券",首批名单预计于11月19日左右公布,其后每三个月定期更新一次。
覆盖范围包括联交所上市股份、预托证券、合订证券、房地产投资信托基金、可从中央结算系统提取的ETF、股本权证及供股权利;窝轮、牛熊证及大部分ETF暂不纳入(该部分从未发行过纸质实物证书,无需去实物化)。
二、“白表”是什么?各种表怎么区分
需要注意的是,新制度下,使用“白表”认购新股的投资者须事先开立“持股易”账户方能认购新股。
原来的白表(White Form):面向一般公众,以申请人自己的名义登记。中签后会收到一张印着自己名字的实物股票证书,由过户处邮寄到登记地址。好处是不必在银行或券商开户;坏处是股票到手后要卖,得先将实物股票存入券商账户,存仓耗时较长(约10个工作日),效率较低。通过白表申购的投资者已经很少,基本都是香港本地投资者。
原来的白表eIPO:是白表的电子版本,网上填表、网上付款,但结果一样——仍然收到实物股票证书。
现在的白表eIPO:须事先在核准证券登记机构开立“持股易”(USI设施)账户,并以该账户号码认购新股。中签后,股份直接存入这个账户,投资者可网上管理、转让,不再有邮寄股票这一环。改革之后,“纸”不再是白表的特征,而只是“以自己名义登记、自己直接持有”。具体开户与操作安排见第三部分。
香港结算EIPO:即原“黄表”,通过银行或券商等中介人递交,中签股份直接存入中央结算系统(CCASS)的账户,上市首日即可买卖。这是绝大多数通过券商“打新”的投资者实际使用的通道。
11月16日,先通医药-B正式招股,成为“无纸化”落地后的第一只新股。
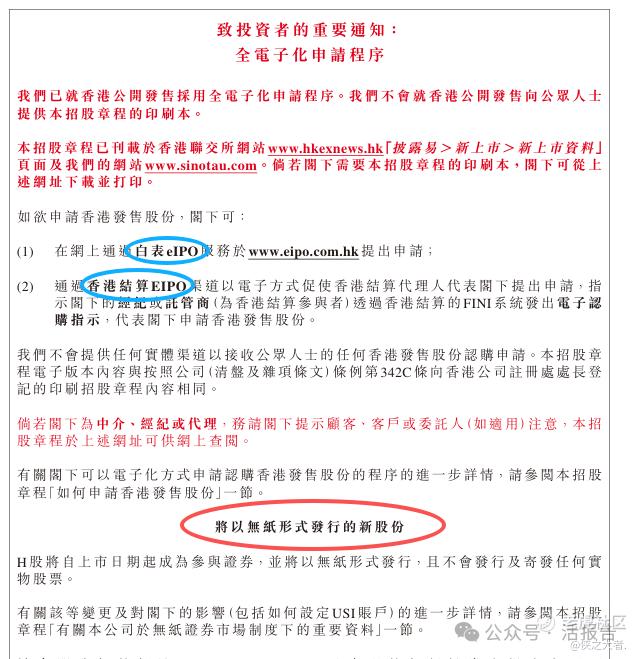
来源:先通医药-B招股书,以无纸形式发行
除此之外,还有粉表,专供发行公司员工认购,额度不在公开招股之列。蓝表,专供“优先发售”(Preferential Offering)的合资格股东使用——即当母公司分拆子公司独立上市时,母公司的现有股东可凭蓝表按持股比例获得子公司新股的优先认购配额。
三、白表打新的新动作:先开"持股易"
白表eIPO虽已实现网上申请,但在新规下要真正实现无纸持有,还差一个关键账户——“持股易”。
新制度生效后,使用白表认购新股的投资者,必须事先在核准证券登记机构开立“持股易”(USI设施)账户,并以该账户号码认购新股。中签后,股份直接存入这个账户,投资者可网上管理、转让,不再有邮寄股票这一环。
中央证券登记(Computershare)企业服务总监伍蓓欣解释,"持股易"是一组识别码,即账户号码,白表申请时填报即可。她提醒两点:
1.不同过户处的"持股易"账户不通用。若持股涉及多家过户处,就需分别开户。
2.持实物股票的投资者,须待相关股份成为"参与证券"后才可申请无纸化转换,但可以提前开户并绑定持股,先熟悉操作流程。
据证监会资料,目前已核准六家核准证券登记机构,其中仅香港中央证券登记有限公司及卓佳证券登记有限公司获核准提供与无纸证券市场相关的服务。
对于通过银行或券商认购的投资者,流程完全不变,而这又是大家认购香港新股的主流方式,因此,新股的无纸化改革对于绝大部分人来说都是“无感”的。
四、手上的实物股票怎么办?
手持实物股票的老股东仍需了解转换规则。证监会已明确澄清:现有实物股票不会在11月16日失效,也不会自动转成无纸形式,更没有"限期前必须转换"的要求。投资者可按自身需要,决定是否转换、何时转换。
透过银行或经纪持有股份的投资者,不受任何影响,可继续照旧。
需要留意的是,实物股票并非"永远不用动"。在三种情形下,投资者仍需把实物股票无纸化:拟转让实物股票或办理过户、拟把实物股票存入中央结算系统、持股人去世后股份转移予遗产代理人或受益人。
此外,若持股公司已参与无纸化后派发红股等权益,投资者也需要先设立"持股易"账户,才能接收这些以无纸形式发放的权益。
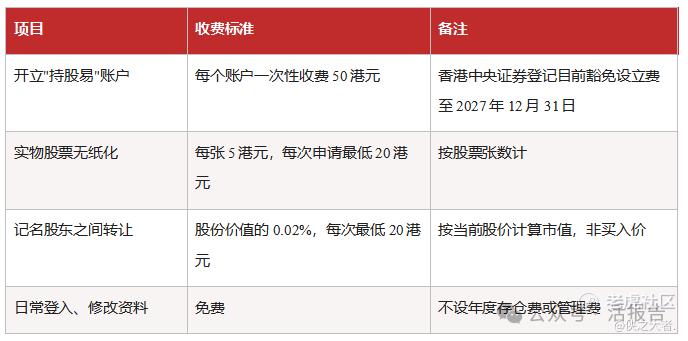
五、费用一览:开户免费到2027年底
相关的费用如下表:
结语
对绝大多数通过券商打新的投资者来说,新股认购流程并无任何变化。
真正需要行动的只有两类投资者:习惯用白表、以自己名义认购新股的投资者,以及手上握有实物股票的老股东。
对新股发行人而言,变化集中在发行、登记与持有三个环节由实物转为电子化,不涉及上市审批程序。
德勤中国华南区主管合伙人欧振兴认为,除例外情况外,新股发行人须跟随无纸化安排,而发行人早已把相关要求纳入上市工序,相信大部分已准备就绪。他形容无纸化是市场的"正面改革",将完善由招股、结算到持有的电子化闭环,提升效率及资讯可靠性,有助于增强国际及本地投资者对香港市场的信心。
(本文首发于活报告公众号,ID:**)
精彩评论