新一季百度财报(2026 年Q3),我从头看到尾,翻来覆去好几遍,试图从中找到这家企业的“拐点”,但很遗憾,并没有找到。
很多朋友可能会不服,相信很快会拿出很多有力证据来驳斥我,包括但不限于:
1)本季度百度核心AI 新业务占营收比已经达到 53%,这说明百度已经完全从一家搜索公司转型为AI 公司了;
2)百度智能云基础设施收入本季度收入为 82 亿元,同比增长 94%。
那么接下来我们来详细解读数据。
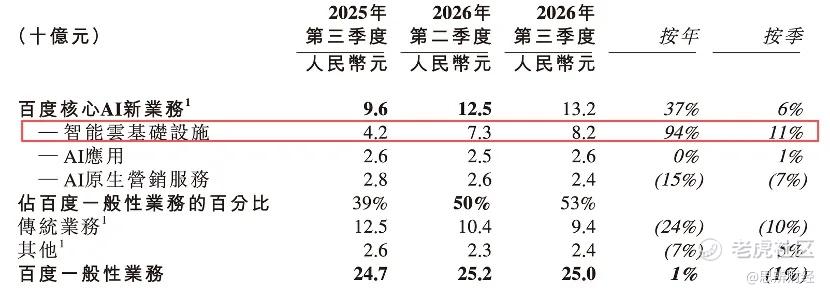
百度核心AI 业务中,智能云基础设施占比最大,且增速更为明显,相较之下其余两项业务已经显出疲态。
在智能云业务中,又以GPU 云收入增速最为耀眼(同比 191%,环比增长 43%),官方虽然没有披露该部分的业务规模,但考虑到业务特点(即公有云上向客户提供的可扩展 AI 算力),这应该是智能云中业务占比最大的业务。
GPU 云业务模式就比较好理解了,客户从百度智能云按用量(或包周期订阅)调用 GPU 训练和推理资源,费用则计入“订阅制 AI 加速卡基础设施收入”。
整个商业模型中,最为关键的环节为:
百度自身必须储备足够多的算力,才能满足客户的需求。
但算力的核心又是“资本开支”,通过外购的形式(也包括自主研发的昆仑芯片),提高数据中心的建设,某种程度上算力储备就是一场“军备竞赛”,所消耗的不仅仅是资金,还有损益表。
我们分别来看,2026 年前三个季度,百度资本开支285.6亿元,以此推论全年资本开支应该在 400 亿元上下,这是个什么样的规模呢?我们对比下,2026 年Q2 腾讯资本开支规模为 527.8 亿元,阿里则为 676.8 亿元,也就是说百度全年资本开支已经不及阿里和腾讯的单季度支出。
前文我们已经说的很明白了,百度AI 业务以智能云发展最显眼,其中以GPU 云发展更为突出,在一个比拼算力(也是比拼资金)的赛道中,算力储备也就是资金规模本质上决定了企业发展的“上限”。
那么为什么百度在资本开支相对保守呢?除了手中所掌握的资金规模原因之外,还有一条重要原因:百度无法承担大幅资本开支财务后果,也就是摊销成本对经营质量的侵蚀。
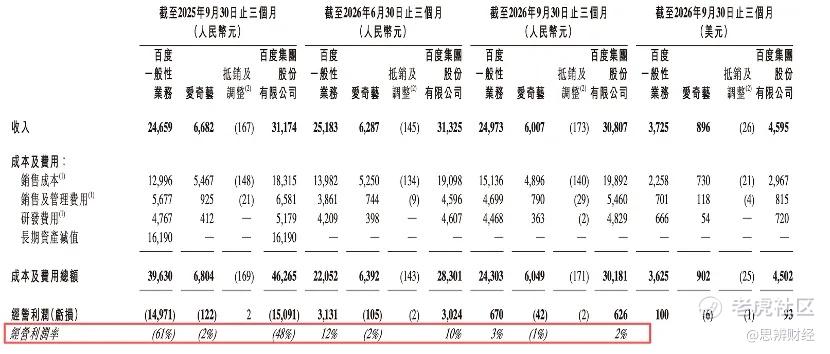
2026 年Q3,百度核心经营利润为30 亿元,经营利润率为 3%,低于上季度的 12%,这其中一方面原因固然是传统营销收入的江河日下带来的影响,另外一方面也是庞大摊销计提成本的结果。
2026 年Q3,百度核心摊销计提成本为 27 亿元,上年同期为 21.7 亿元,上季度则为 23 亿元,随着资本开支规模的放大,此部分数据将会进一步膨胀,此时又恰逢营销类收入快速下行(高利润率),综合考量百度管理层不得不对资本开支慎之又慎。
而此慎重思量,又决定了公司AI 核心业务的长期天花板。
过去几个月,阿里,腾讯等中概头部企业纷纷开启融资计划,以用来投资算力,但迄今为止百度并未跟进,相反今年共计回购了 3.73 亿美元,这让许多朋友十分不解,为何百度如此不走寻常路:
其一,百度当前估值已经十分之低,我们举个简单例子,2026 年Q3 其AI 相关业务收入共计 132 亿元,换算ARR 也就是 520 亿元,以当前主流AI 企业估值测算(估值对ARR 比普遍在 15 倍上下),也就是在 7500 亿元以上,但百度当前估值多徘徊在 1600 亿元上下,市场对其信心并不高,即便考虑到百度收入里有许多低毛利的业务(如GPU 云),但估值仍然如此之低,市场信心足可见一斑;
其二,在估值能力低迷的背景下,公司显然不具备从资本市场融资的条件,提高回购也颇有点无奈之举;
其三,大股东近年来多次减持,最近的 10 月初又有减持,市场信心自然也很难建立。
每次百度财报,市场都要找“拐点”,但每次都失望而归,短期内很可能都难以寻觅。
精彩评论